

Apple, Alphabet und Halbleiter: Steigender Kostendruck belastet den Technologiesektor

Zusammenfassung
- Apple und Alphabet: Die Quartalsberichtssaison lenkt den Fokus zunehmend auf steigende Kosten, hohe KI-Investitionen und deren Auswirkungen auf die Profitabilität.
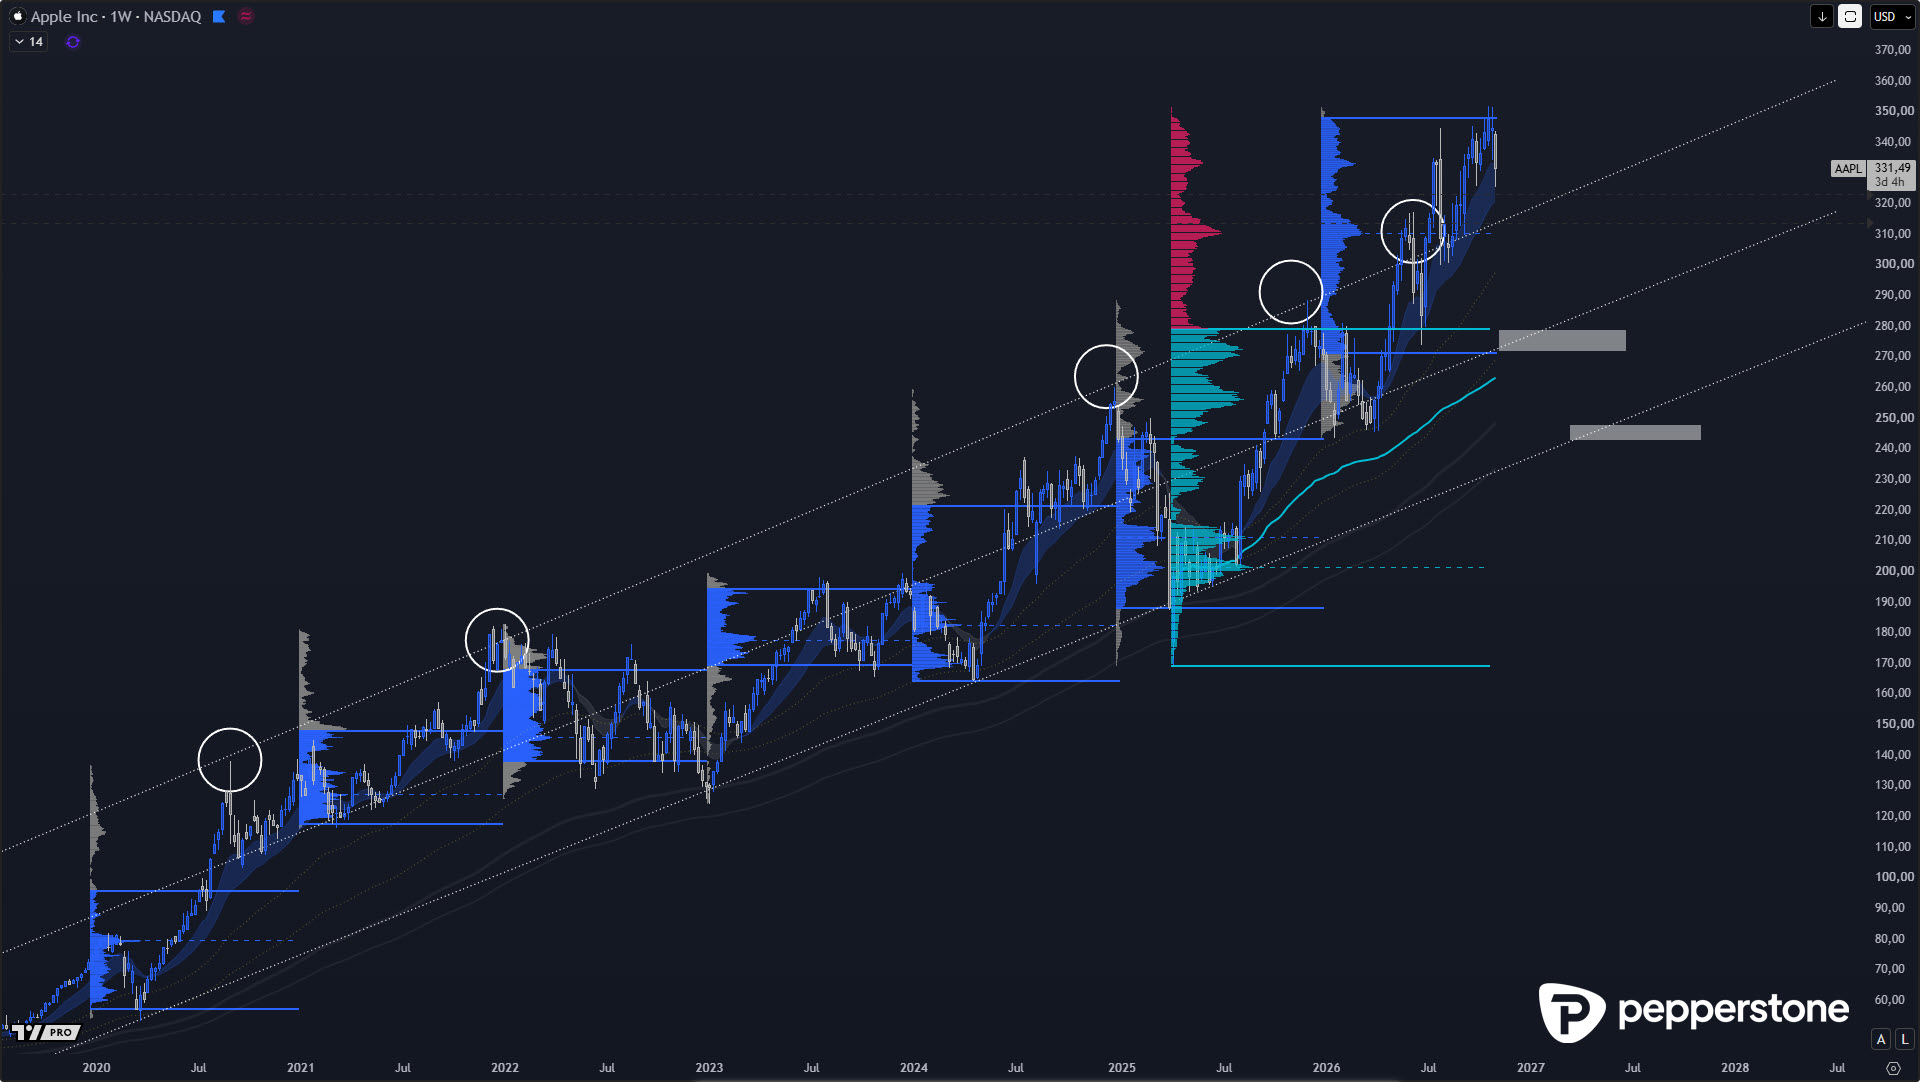
- Apple: Bereits im Bereich um 310 USD erschien das Chance-Risiko-Verhältnis für neue Long-Positionen wenig attraktiv. Eine Korrektur von 20 bis 30 % bleibt als technisches Szenario relevant.
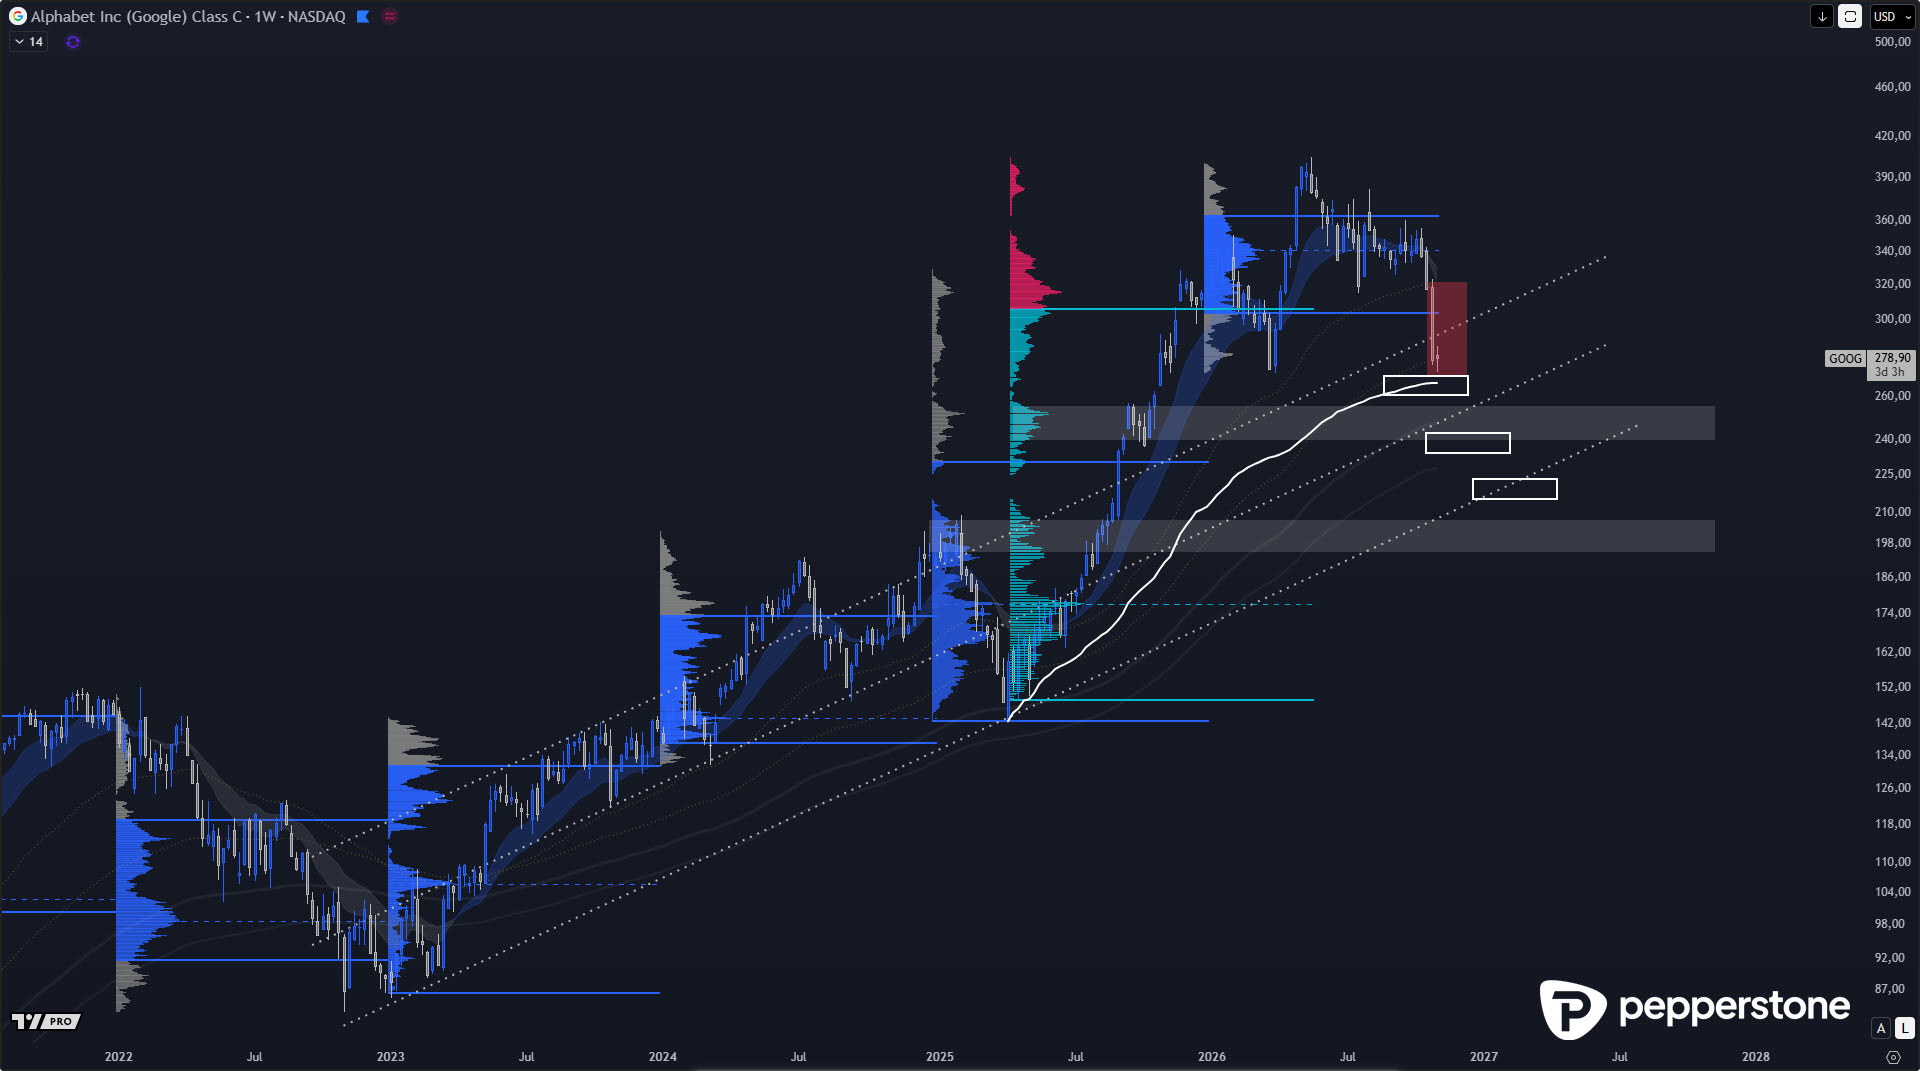
- Alphabet: Nach rund 180 % Kursanstieg standen tiefere Reaktionszonen bei 265 USD, 240 USD und möglicherweise 200 USD im Fokus.
- Halbleitersektor: Trotz langfristig überzeugender Wachstumsperspektiven bleiben viele Aktien technisch überdehnt. Gescheiterte Ausbrüche können Trapped Buyers hinterlassen.
- Handelsansatz: Attraktive Long-Situationen entstehen bevorzugt nach tieferen Korrekturen innerhalb intakter Aufwärtstrends und erfordern eine erkennbare untergeordnete Bestätigung.
Apple unter Druck: Die Profitabilität rückt stärker in den Fokus
Die jüngsten Quartalszahlen der großen US-Technologiekonzerne zeigen zunehmend, dass ein starkes Geschäftsmodell allein nicht ausreicht, um die hohen Erwartungen des Aktienmarktes dauerhaft zu erfüllen. Nach Alphabet gerät nun auch Apple unter Druck. Dabei sehe ich das zentrale Problem weniger in einer grundsätzlich schwachen Nachfrage als vielmehr in der Entwicklung der Kostenbasis. Insbesondere die steigenden Preise für Speicherchips und die zunehmenden Aufwendungen für KI-Infrastruktur belasten die wirtschaftliche Kalkulation. Hinzu kommen die Investitionen in die Weiterentwicklung von Siri und anderen KI-Anwendungen. Apple bleibt ein hochprofitables Unternehmen, doch gerade bei einem Konzern mit traditionell starken Margen können zusätzliche Kosten erhebliche Auswirkungen auf die Gewinnerwartungen haben. Der Markt beginnt deshalb genauer zu hinterfragen, wie nachhaltig sich die bisherige Profitabilität angesichts der steigenden Investitionsanforderungen entwickeln lässt.
KI-Investitionen verändern die Bewertung großer Technologiekonzerne
Die aktuelle Entwicklung bei Apple erinnert an die bereits beobachtete Situation bei Alphabet. Beide Unternehmen investieren erhebliche Summen in die technologische Infrastruktur ihrer zukünftigen Geschäftsmodelle. Dabei geht es nicht allein um leistungsfähige Chips, sondern ebenso um Rechenzentren, Speichertechnologien, Softwareentwicklung und die Integration künstlicher Intelligenz in bestehende Produkte. Diese Investitionen können langfristig zusätzliche Ertragsquellen erschließen, verursachen kurzfristig jedoch zunächst Kosten. Genau hier entsteht eine zunehmend wichtige Bewertungsfrage: Wann werden aus hohen KI-Investitionen entsprechend steigende Gewinne? Aus meiner Perspektive verändert sich damit der Fokus des Marktes. Während zuvor vor allem die langfristigen Wachstumsmöglichkeiten im Vordergrund standen, gewinnen nun Kapitalaufwand, Margenentwicklung und die tatsächliche Monetarisierung der KI-Technologien an Bedeutung. Diese Neubewertung muss nicht das Ende der KI-Wachstumsstory bedeuten, kann aber durchaus zu einer längeren Konsolidierung der Aktienkurse führen.
Apple bleibt nach der Rallye technisch anspruchsvoll bewertet
Bereits im Bereich um 310 USD hatte ich bei Apple auf das zunehmend ungünstige Verhältnis zwischen weiterem Aufwärtspotenzial und möglichem Korrekturrisiko hingewiesen. Natürlich kann eine starke Aktie anschließend weitere 20, 30 oder 40 USD zulegen. Entscheidend ist jedoch, welches zusätzliche Risiko für diesen möglichen Kursgewinn übernommen werden muss. Ein verbleibendes Aufwärtspotenzial von vielleicht 10 % erscheint deutlich weniger attraktiv, wenn gleichzeitig eine Korrektur von 20 bis 30 % möglich wäre. Genau diese Relation ist für meine Handelsentscheidungen wesentlich. Apple verfügt weiterhin über einen starken langfristigen Aufwärtstrend, befindet sich nach der vorangegangenen Bewegung jedoch in einer anspruchsvollen technischen Verortung. Zusätzliche Kursgewinne sind nicht ausgeschlossen, rechtfertigen aber nicht automatisch einen späten prozyklischen Einstieg. Interessanter wären für mich deutlich tiefere Preisbereiche, in denen bereits ein größerer Teil der vorherigen Überdehnung abgebaut wurde.
Alphabet verdeutlicht das Korrekturpotenzial nach starken Kursanstiegen
Bei Alphabet war eine vergleichbare Ausgangslage bereits zuvor erkennbar. Nach einer außergewöhnlich starken Aufwärtsbewegung von rund 180 % erschien mir die Aktie für neue mittelfristige Long-Positionen ebenfalls zu teuer. Deshalb standen mögliche Rückläufe in Richtung 265 USD, 240 USD und bei einer ausgeprägteren Korrektur sogar 200 USD im Mittelpunkt meiner technischen Szenarien. Solche Bewegungen wirken isoliert betrachtet erheblich, sind nach einer mehrjährigen Rallye jedoch keineswegs ungewöhnlich. Selbst ein Rückgang von 40 % würde nicht zwangsläufig bedeuten, dass das zugrunde liegende Geschäftsmodell strukturell beschädigt ist. Vielmehr können hohe Erwartungen und eine weit fortgeschrittene Kursentwicklung eine umfangreichere Normalisierung erforderlich machen. Dabei sollte man Korrekturpotenzial nicht mit einer verbindlichen Prognose verwechseln. Die genannten Kursbereiche beschreiben mögliche technische Reaktionszonen, deren tatsächliche Bedeutung erst durch das Marktverhalten bestätigt werden muss.
Ein Break-in könnte die Apple-Korrektur beschleunigen
Bei Apple bleibt insbesondere ein mögliches Break-in-Szenario innerhalb des langfristigen Trendkanals relevant. Sollte die Aktie die zuletzt erreichten höheren Kursbereiche nicht nachhaltig verteidigen können, wäre zunächst ein Rückfall in die vorherige Trendstruktur denkbar. Dort könnte sich der Markt kurzfristig stabilisieren, bevor gegebenenfalls weitere Unterstützungen auf der Unterseite angelaufen werden. Eine solche Entwicklung wäre innerhalb eines längerfristig intakten Aufwärtstrends grundsätzlich nichts Ungewöhnliches. Gerade nach ausgedehnten Impulsbewegungen können Aktien über mehrere Wochen oder Monate Korrekturen vollziehen, ohne ihre langfristige Wachstumsstruktur vollständig aufzugeben. Deshalb würde ich Apple aktuell auch nicht zwangsläufig aggressiv auf der Short-Seite handeln wollen. Gegen einen etablierten übergeordneten Trend zu positionieren, birgt eigene Risiken. Meine bevorzugte Vorgehensweise bleibt, eine tiefere Korrektur abzuwarten und anschließend nach einer untergeordneten Stabilisierung oder Umkehrbestätigung zu suchen.
Halbleiteraktien bleiben trotz starker Wachstumsperspektiven überdehnt
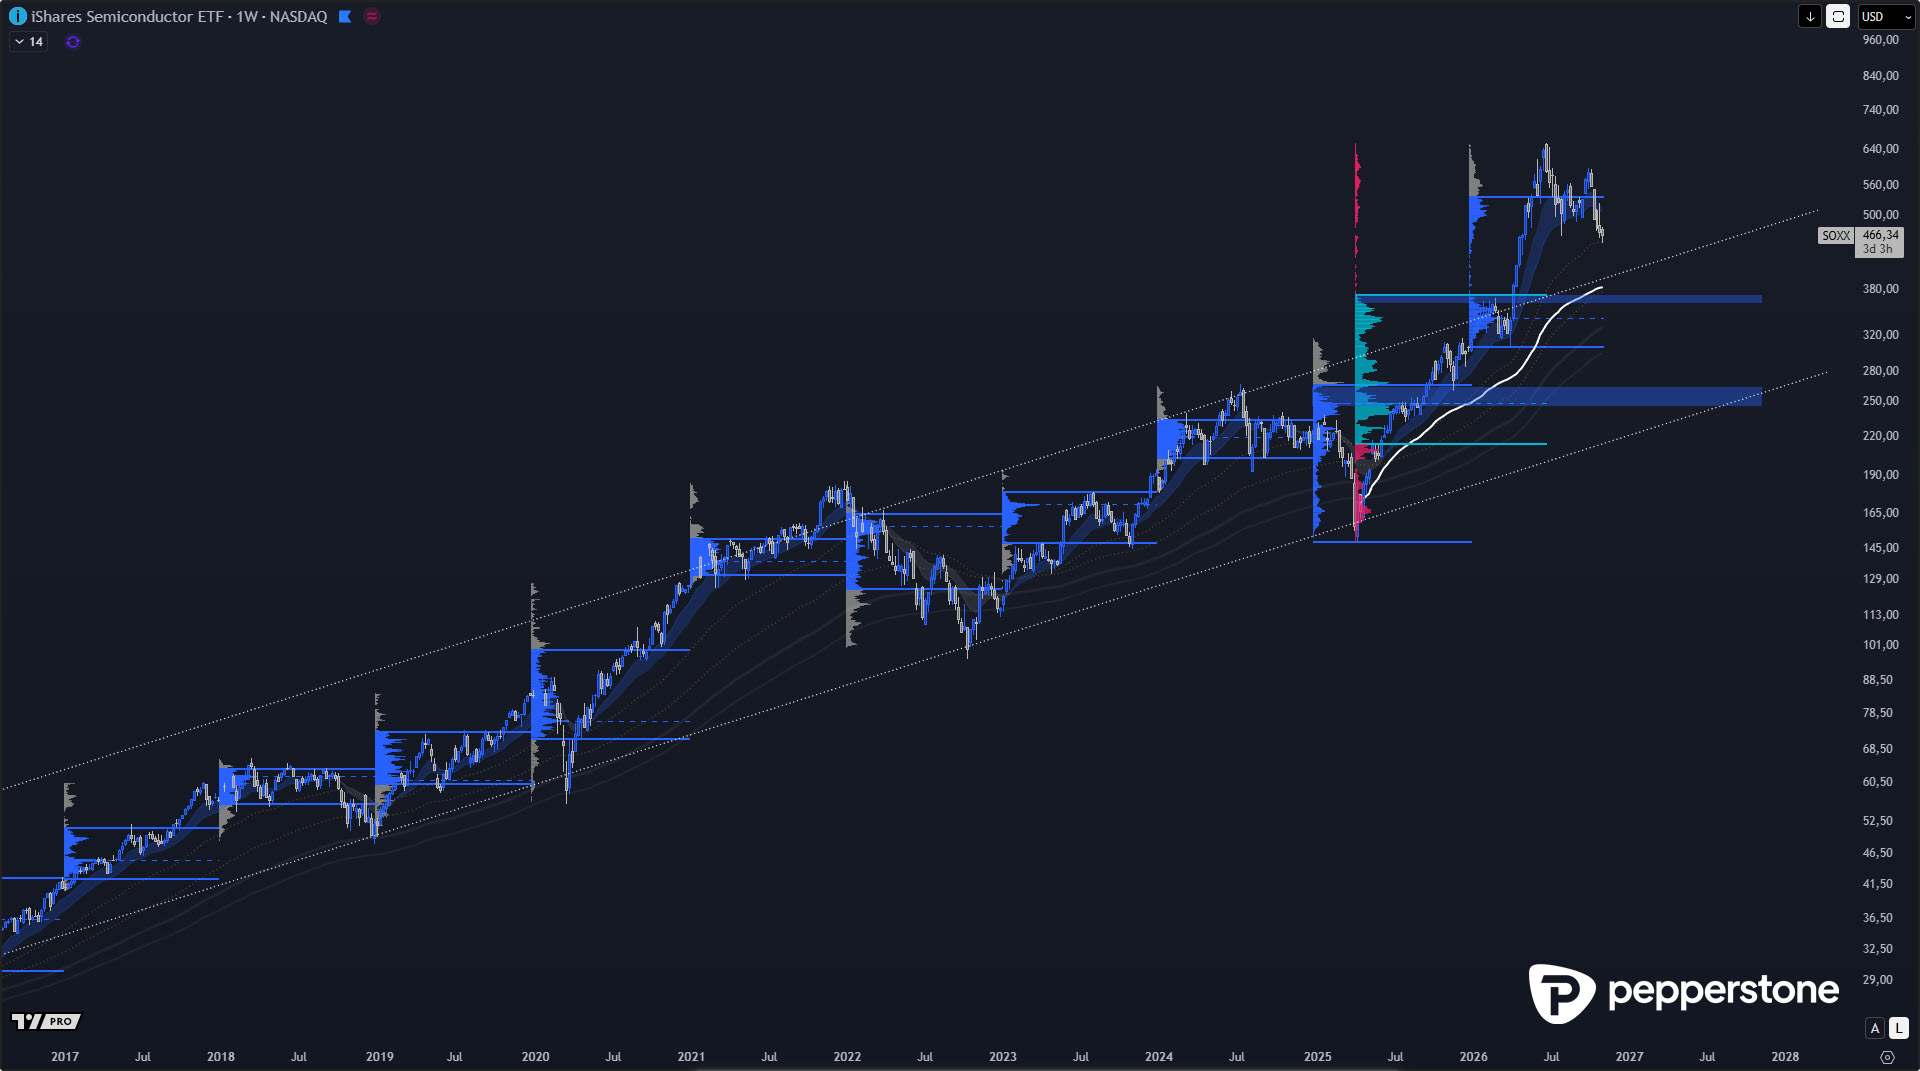
Auch im Halbleitersektor hat sich die technische Ausgangslage bislang nicht wesentlich verbessert. Die langfristigen Wachstumsperspektiven bleiben angesichts des steigenden Bedarfs an Rechenleistung, KI-Beschleunigern und Speichertechnologien grundsätzlich interessant. Gleichzeitig haben viele Aktien bereits außergewöhnlich starke Kursbewegungen hinter sich. Genau deshalb sollte man kurzfristige Ausbrüche nicht automatisch als attraktive Trendfortsetzung interpretieren. Häufig entstehen nach weit fortgeschrittenen Rallyes scheinbar überzeugende bullische Flaggen oder andere Konsolidierungsformationen, die anschließend nur kurz nach oben aufgelöst werden. Findet der Markt dort keine nachhaltige Nachfrage, kann der Ausbruch schnell scheitern. In solchen Situationen besteht die Gefahr einer Trapped-Buyers-Konstellation, bei der spät einsteigende Käufer nach dem Rückfall unter die Ausbruchsmarke unter Druck geraten. Die entscheidende Frage ist deshalb nicht, wie überzeugend eine einzelne Formation aussieht, sondern an welcher Stelle des übergeordneten Trends sie entsteht. Gerade in stark überdehnten Marktphasen bleibt das Korrekturrisiko erheblich.
Fazit: Die KI-Story bleibt intakt, doch die Aktien benötigen attraktivere Preise
Die jüngsten Entwicklungen bei Apple und Alphabet verdeutlichen, dass die hohen Erwartungen an den Technologiesektor zunehmend auf eine anspruchsvollere wirtschaftliche Realität treffen. Steigende Speicherpreise, umfangreiche KI-Investitionen und mögliche Belastungen der Gewinnmargen verändern die Bewertungsperspektive, ohne die langfristige Bedeutung der Unternehmen grundsätzlich infrage zu stellen. Technisch bleibt Apple nach der starken Rallye für mich zu teuer, während Alphabet bereits zuvor ein erhebliches Korrekturpotenzial erkennen ließ. Auch bei den Halbleiteraktien sehe ich weiterhin Risiken durch überdehnte Trendstrukturen und anfällige Ausbruchsformationen. Das bedeutet nicht, dass unmittelbar eine umfassende Abwärtsbewegung einsetzen muss. Für neue mittelfristige Long-Positionen bevorzuge ich jedoch deutlich tiefere Kursverortungen mit nachvollziehbarer Bestätigung. Ein starkes Unternehmen ist nicht automatisch zu jedem Preis eine attraktive Aktie. Genau diese Unterscheidung gewinnt in der aktuellen Quartalssaison wieder erheblich an Bedeutung.
Herzliche Grüße aus Berlin,
Dennis Gürtler.
Related articles
Diese Information wurde von Pepperstone GmbH bereitgestellt. CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 76,1 % der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFD funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Diese Inhalte stellen keine unabhängige Finanzanalyse dar, sondern gehören zu unserer Werbemitteilung. Folglich sind die gesetzlichen und regulatorischen Bestimmungen, die sich auf unabhängige Finanzanalysen beziehen, nicht auf diese Website und unsere Kommunikation anwendbar. Diese Inhalte (unabhängig davon, ob sie Meinungen wiedergeben oder nicht) dienen nur der allgemeinen Information und berücksichtigen Ihre persönlichen Umstände oder Ziele nicht. Obwohl die in dieser Werbemitteilung enthaltenen Informationen aus Quellen, welche als verlässlich betrachtet werden können, bezogen wurden, gewährleisten weder Pepperstone noch der Autor die Richtigkeit oder Vollständigkeit dieser Informationen. Alle Informationen sind nur indikativ, können ohne vorherige Mitteilung abgeändert werden und können jederzeit veraltet sein. Weder Pepperstone noch der Autor übernehmen Haftung für Verluste. Informationen über die frühere Wertentwicklung eines Finanzinstruments lassen keine verlässliche Schlussfolgerung auf die zukünftige Entwicklung zu. Die Rendite kann infolge von Währungsschwankungen steigen oder fallen kann.