- Tiếng Việt
- English
- 简体中文
- 繁体中文
- ไทย
- Español
- Português
- لغة عربية
- Монгол хэл


Phố Wall đang phải đối mặt với thử thách lớn nhất từ trước đến nay: Liệu lợi nhuận có thể biện minh cho đà tăng của thị trường không?

Tóm tắt
Mùa báo cáo kết quả kinh doanh quý 3 năm 2026 của Mỹ sẽ bắt đầu vào ngày 13 tháng 10, mở đầu là các ngân hàng Phố Wall. Với kỳ vọng tăng trưởng EPS của S&P 500 ở mức khoảng 31%, tiêu chuẩn này được đặt ra ở mức rất cao. Chi tiêu cho AI là chủ đề được quan tâm nhất, trong khi ngành tài chính chuẩn bị bước vào một năm kỷ lục. Ngành năng lượng tăng trưởng mạnh do giá dầu neo cao, trong khi chi tiêu của người tiêu dùng cho thấy sự chênh lệch thu nhập ngày càng gia tăng. Những thách thức vĩ mô và sự bất ổn trong chính sách của Fed khiến việc vượt mức dự báo có thể là chưa đủ. Định hướng triển vọng trong tương lai sẽ là yếu tố thực sự tác động đến thị trường.
Lợi nhuận trên mỗi cổ phiếu có biện minh cho đà tăng của S&P 500 không?
Mùa báo cáo kết quả kinh doanh quý 3 năm 2026 tại Mỹ sẽ bắt đầu vào ngày 13 tháng 10, mở đầu là các ngân hàng lớn ở Phố Wall trong bối cảnh lợi nhuận tăng trưởng mạnh, định giá bị đẩy lên cao và các rủi ro kinh tế vĩ mô ngày càng gia tăng. Chỉ số S&P 500 đã tăng khoảng 13,8% từ đầu năm đến nay. Kết quả sắp tới sẽ là một phép thử quan trọng để xác định liệu các yếu tố cơ bản của doanh nghiệp có thể biện minh cho đà tăng của thị trường hay không, và quan trọng hơn, liệu sự tăng trưởng lợi nhuận có thể mở rộng ra ngoài các ông lớn công nghệ hay không.
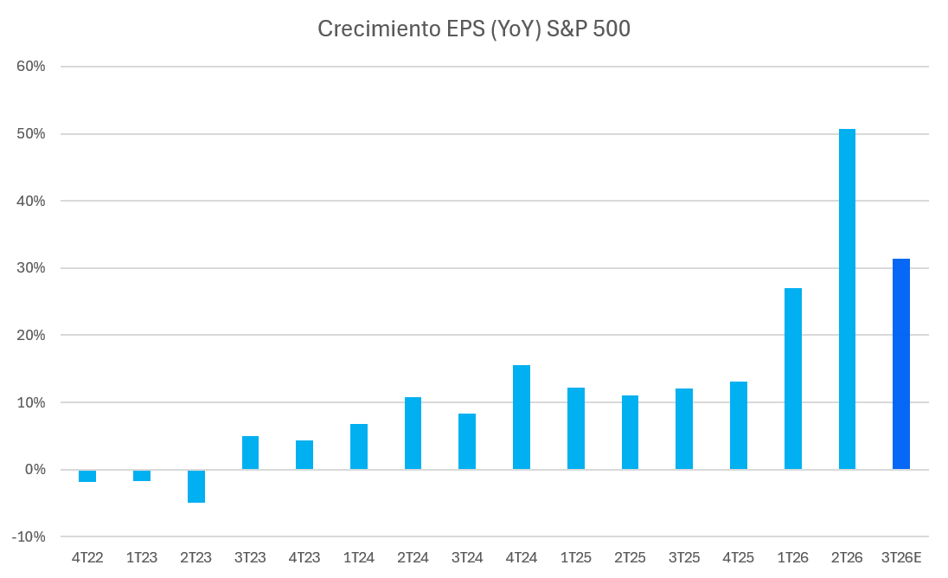
Kỳ vọng đang ở mức cao. Các dự báo đồng thuận cho thấy lợi nhuận trên mỗi cổ phiếu (EPS) sẽ tăng khoảng 31% so với năm trước, sau khi đã tăng lần lượt 27,1% và 51% trong quý 1 và quý 2.
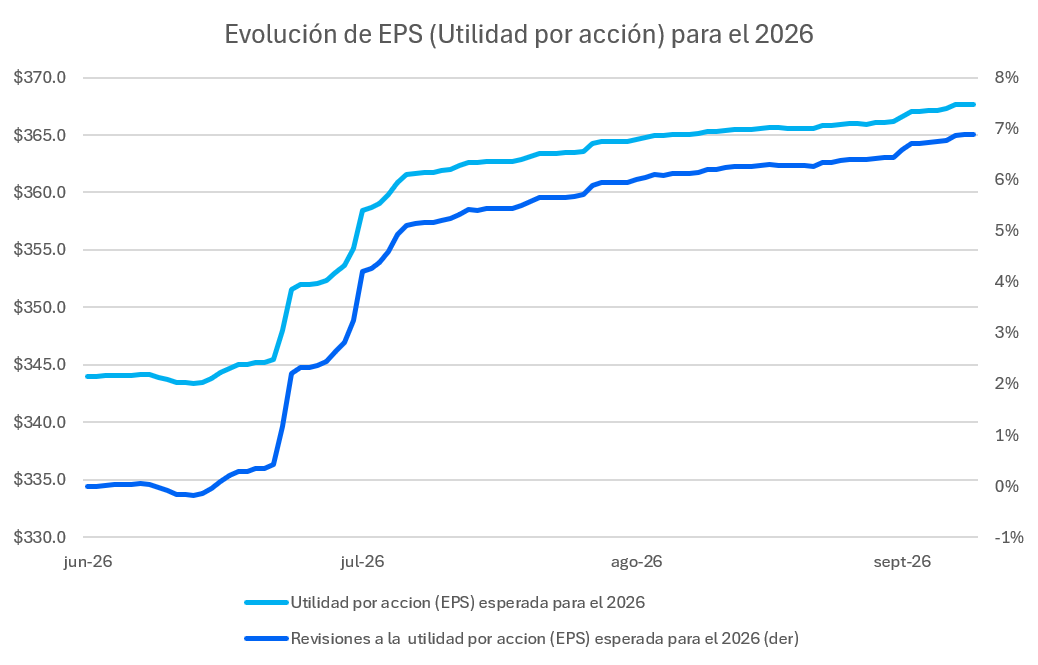
Ngoài ra, ước tính lợi nhuận cả năm 2026 đã được điều chỉnh tăng khoảng 7% so với kỳ báo cáo trước đó.
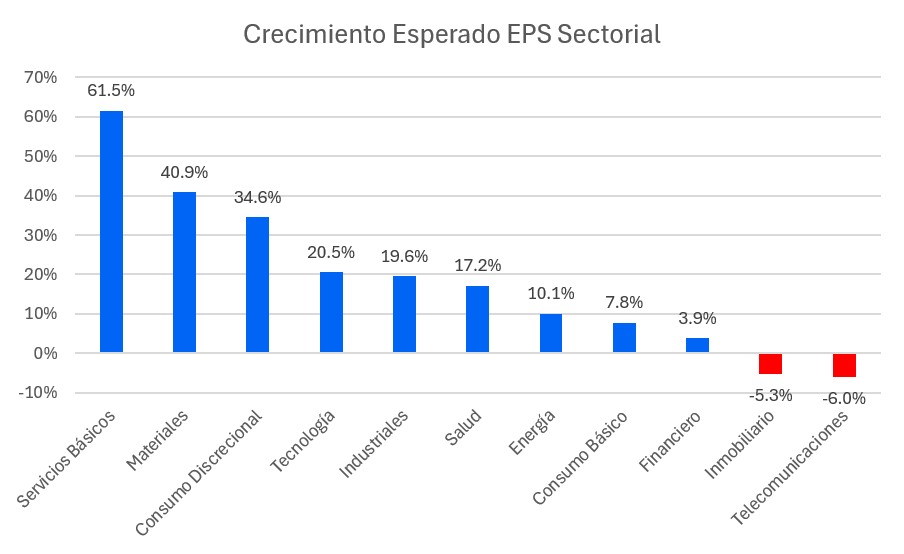
Tuy nhiên, vẫn còn những khác biệt đáng kể ở cấp độ ngành. Các công ty dịch vụ tiện ích dẫn đầu về kỳ vọng tăng trưởng lợi nhuận với tỷ lệ 62%, tiếp theo là các công ty thuộc lĩnh vực vật liệu và hàng tiêu dùng không thiết yếu. Trong khi đó, các công ty công nghệ và công nghiệp được dự đoán sẽ đạt mức tăng trưởng khoảng 20%. Ngược lại, dự kiến lợi nhuận của ngành bất động sản và dịch vụ truyền thông sẽ sụt giảm.
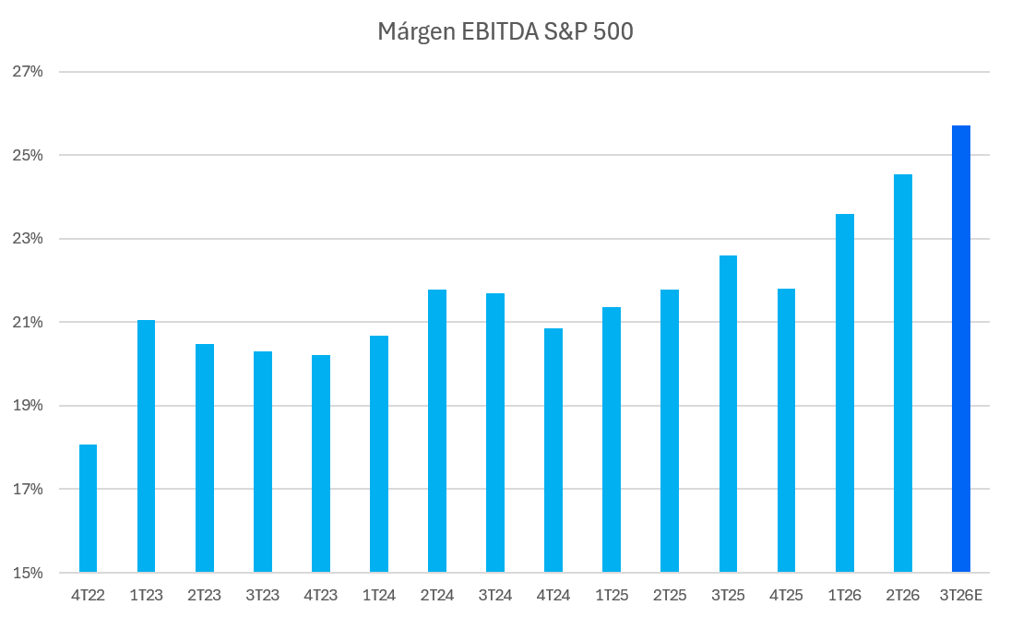
Trong khi đó, biên lợi nhuận của các doanh nghiệp vẫn duy trì ở mức cao kỷ lục, tạo thêm nguồn hỗ trợ, đặc biệt khi sự cải thiện biên lợi nhuận bắt đầu lan rộng ra ngoài lĩnh vực công nghệ.
Trí tuệ nhân tạo và sự phân hóa giữa các ngành định hình mùa báo cáo
Trí tuệ nhân tạo sẽ tiếp tục là lĩnh vực được các nhà đầu tư quan tâm hàng đầu. Vấn đề cốt lõi ở đây là liệu những khoản đầu tư khổng lồ vào cơ sở hạ tầng công nghệ có mang lại lợi nhuận đủ lớn để biện minh cho mức định giá hiện tại hay không. Amazon dự kiến sẽ chi khoảng 220 tỷ USD cho các khoản đầu tư vốn vào năm 2026, trong khi Meta dự định chi từ 125 tỷ USD đến 145 tỷ USD. Chu kỳ đầu tư này tiếp tục hỗ trợ triển vọng của các nhà cung cấp như Nvidia, với doanh thu và lợi nhuận có thể tăng khoảng 90% so với năm trước. Microsoft và Alphabet cũng được kỳ vọng sẽ đạt được kết quả tích cực, mặc dù những khoản đầu tư vốn lớn khiến nhiều người lo ngại về xu hướng lợi nhuận của họ. Do đó, định hướng của ban quản lý về đầu tư, khả năng thương mại hóa và tạo doanh thu, cũng như khả năng sinh lời sẽ quan trọng không kém gì các con số lợi nhuận được công bố.
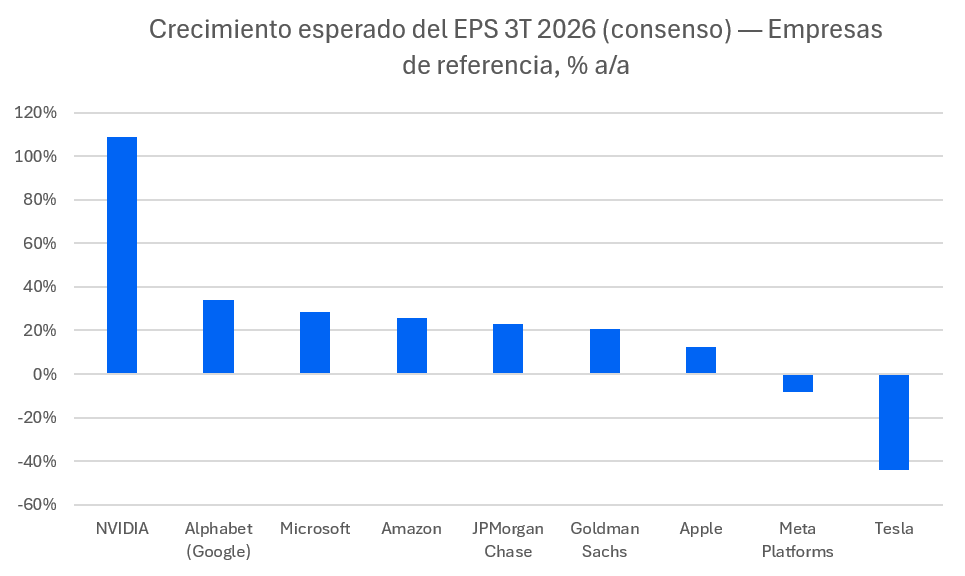
Ngành tài chính sẽ bắt đầu mùa báo cáo trong bối cảnh thị trường vốn hoạt động sôi động, các hoạt động sáp nhập và mua lại diễn ra mạnh mẽ, cùng với doanh thu từ lĩnh vực ngân hàng đầu tư tăng cao. Tổng lợi nhuận của Phố Wall có thể vượt 90 tỷ USD vào năm 2026, lập kỷ lục mới. Tuy nhiên, trong bối cảnh lãi suất vẫn ở mức cao, các nhà đầu tư sẽ đặc biệt quan tâm đến triển vọng thu nhập lãi thuần, chất lượng tín dụng và khả năng sinh lời.
Năng lượng mang lại một động lực khác biệt. Sau khi ghi nhận mức tăng trưởng khoảng 45,5% trên thị trường chứng khoán từ đầu năm đến nay, ngành này tiếp tục hưởng lợi từ giá dầu cao và hoạt động kinh doanh được quản lý chặt chẽ. Tuy nhiên, phần lớn sự mở rộng biên lợi nhuận của ngành này là do các yếu tố chu kỳ và địa chính trị, vì vậy tính bền vững của nó phụ thuộc rất nhiều vào diễn biến của cuộc xung đột ở Trung Đông.
Trong lĩnh vực tiêu dùng, vấn đề chính là sự chênh lệch ngày càng lớn giữa các hộ gia đình thuộc các nhóm thu nhập khác nhau. Trong khi người tiêu dùng có thu nhập cao vẫn duy trì nhu cầu tương đối ổn định, các hộ gia đình có thu nhập thấp lại phải đối mặt với những hạn chế về ngân sách, khiến họ phải cắt giảm chi tiêu tùy ý. Mặc dù lợi nhuận của ngành được dự đoán sẽ tăng 35%, nhưng sự tăng trưởng này chỉ tập trung ở một số công ty và không nhất thiết phản ánh sự phục hồi rộng rãi của toàn ngành. Tesla là một ví dụ điển hình cho những thách thức này, khi cả doanh thu lẫn lợi nhuận đều được dự báo sẽ sụt giảm.
Lạm phát, dầu mỏ và Cục Dự trữ Liên bang gây áp lực lên định giá
Bối cảnh kinh tế vĩ mô chung vẫn là thách thức lớn nhất đối với tất cả các ngành. Tỷ lệ lạm phát ở Mỹ vẫn ở mức cao, với chỉ số giá PCE tăng 3,7% so với cùng kỳ năm ngoái, mặc dù nền kinh tế vẫn tiếp tục thể hiện khả năng chống chịu tốt. Môi trường này hạn chế tính linh hoạt trong chính sách của Cục Dự trữ Liên bang, đồng thời khiến lợi suất trái phiếu chính phủ Mỹ duy trì ở mức cao, tạo áp lực lớn lên định giá của các công ty định hướng tăng trưởng.
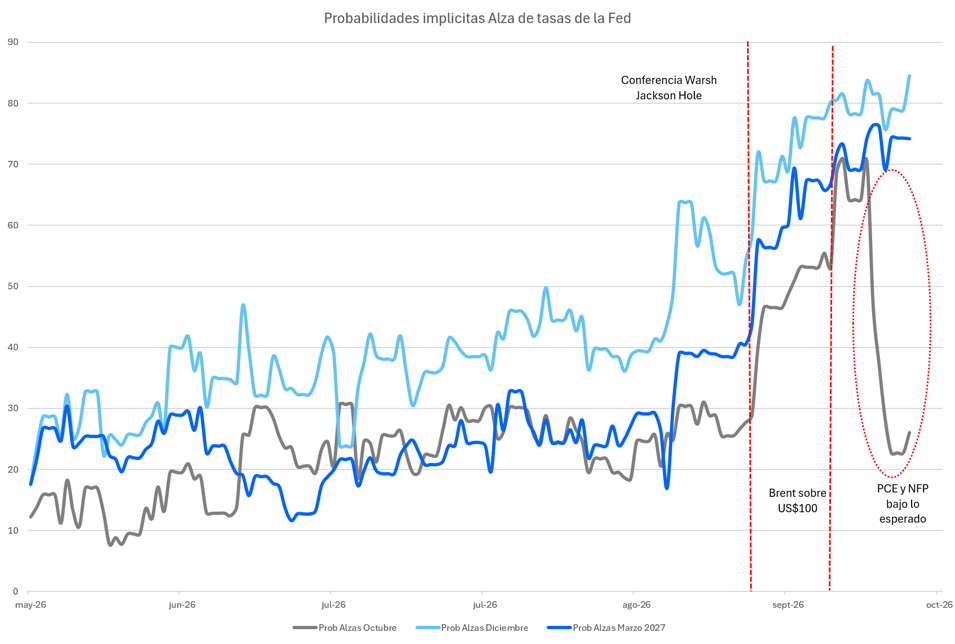
Ngoài những thách thức này, xung đột với Iran đã khiến giá dầu tăng lên trên 100 USD/thùng, mang lại lợi ích cho các công ty năng lượng nhưng đồng thời cũng làm tăng chi phí doanh nghiệp và nguy cơ lạm phát. Thuế quan thương mại, sự bất ổn về lợi nhuận cuối cùng từ các khoản đầu tư vào trí tuệ nhân tạo, cùng với những rủi ro chính trị liên quan đến cuộc bầu cử giữa nhiệm kỳ vào tháng 11, đã tạo ra thêm nhiều điểm yếu khác.
Không còn nhiều dư địa cho sự thất vọng: định hướng của doanh nghiệp sẽ quyết định xu hướng
Cuối cùng, mặc dù triển vọng lợi nhuận vẫn tích cực, nhưng những kỳ vọng được phản ánh trong định giá cổ phiếu hiện tại khiến thị trường có rất ít dư địa để chấp nhận những kết quả kém khả quan. Chỉ đạt được kết quả vượt dự báo hàng quý có lẽ không còn đủ nữa. Các công ty cần chứng minh khả năng duy trì biên lợi nhuận, biến các khoản đầu tư thành lợi nhuận và đảm bảo sự tăng trưởng lợi nhuận trong bối cảnh kinh tế ngày càng khắc nghiệt. Vì vậy, những định hướng của ban quản lý và nhận định mang tính dự báo sẽ đóng vai trò quan trọng trong việc định hình hướng đi của thị trường chứng khoán Mỹ trong những tuần tới.
Pepperstone không đại diện cho việc tài liệu được cung cấp ở đây là chính xác, hiện tại hoặc đầy đủ, và do đó không nên dựa vào nó. Thông tin, có phải từ bên thứ ba hay không, không được coi là một khuyến nghị; hoặc một đề nghị mua bán; hoặc một lời mời mua bán bất kỳ chứng khoán, sản phẩm tài chính hoặc công cụ nào; hoặc tham gia vào bất kỳ chiến lược giao dịch cụ thể nào. Nó không tính đến tình hình tài chính hoặc mục tiêu đầu tư của độc giả. Chúng tôi khuyên bất kỳ độc giả nào của nội dung này nên tìm kiếm lời khuyên của riêng mình. Mà không có sự chấp thuận của Pepperstone, việc sao chép hoặc phân phối lại thông tin này không được phép.