- Tiếng Việt
- English
- 简体中文
- 繁体中文
- ไทย
- Español
- Português
- لغة عربية
- Монгол хэл


Dự báo kết quả kinh doanh quý 3 của Netflix: Liệu tăng trưởng quảng cáo có thể nhận “gậy tiếp sức” để dẫn dắt đà tăng tiếp theo?

Netflix (NFLX) sẽ công bố kết quả kinh doanh quý 3 năm 2026 sau khi thị trường Mỹ đóng cửa vào ngày 20 tháng 10. Thị trường kỳ vọng doanh thu sẽ đạt 12,876 tỷ USD (tăng khoảng 11,9% so với cùng kỳ năm ngoái) và thu nhập điều chỉnh trên mỗi cổ phiếu (EPS) đạt 0,831 USD. Đáng chú ý, dự báo quý 3 mà ban lãnh đạo đưa ra vào tháng 7 vốn đã thấp hơn kỳ vọng của Wall Street tại thời điểm đó. Điều này đồng nghĩa với việc mức trần kỳ vọng dành cho kết quả quý này của công ty đã được hạ xuống.
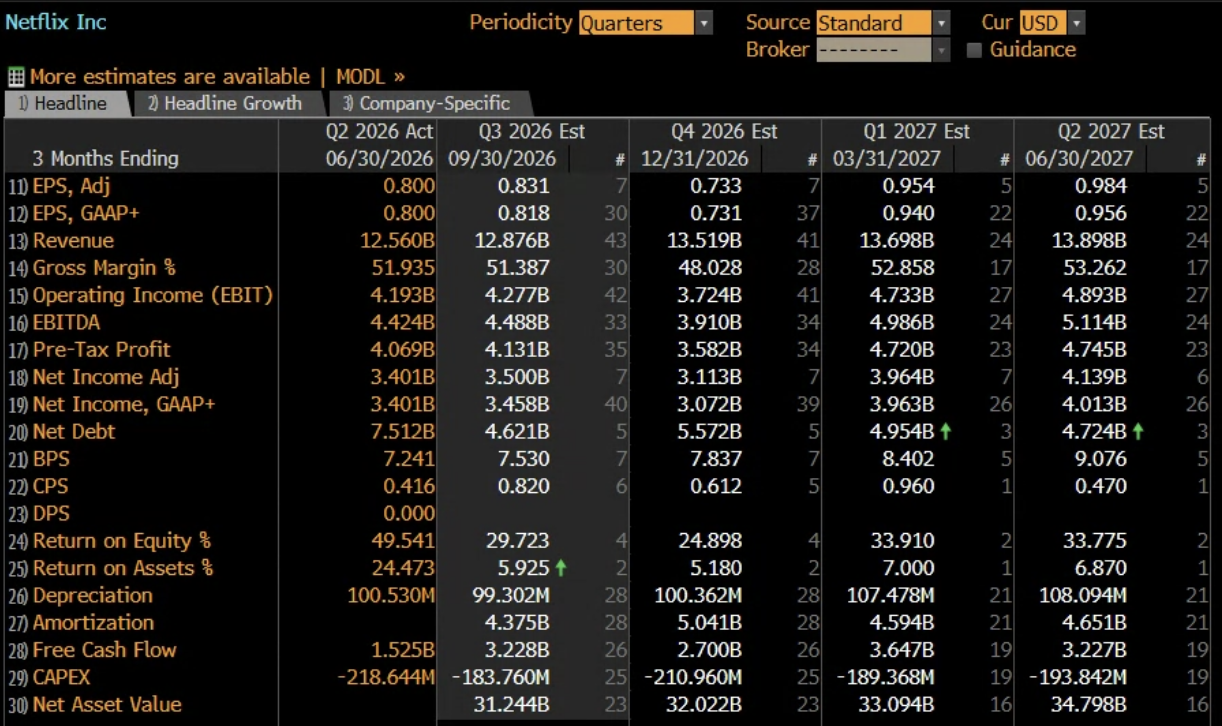
Nguồn từ Bloomberg Terminal, ngày 16 tháng 10 năm 2026.
Dù Netflix vẫn trên đà tăng trưởng, thị trường cần làm rõ sự sụt giảm này là hệ quả tự nhiên khi quy mô doanh nghiệp đã đạt độ chín, hay là dấu hiệu cho thấy sức hút nội dung và mức độ tương tác người dùng đang bắt đầu gây áp lực lên chất lượng tăng trưởng.
Giới giao dịch cũng sẽ quan sát liệu việc kiếm tiền từ quảng cáo có thể mở ra cơ hội tăng trưởng mới khi mức tăng gói đăng ký dần hạ nhiệt hay không, đồng thời liệu tăng trưởng doanh thu có tiếp tục chuyển hóa thành lợi nhuận hay không.
Thành tích kinh doanh liên tục vượt kỳ vọng, nhưng phản ứng thị trường đã nhạy cảm hơn
Trong 8 quý gần nhất, Netflix đã có tới 7 lần vượt kỳ vọng về EPS và EBITDA, cùng 6 lần vượt kỳ vọng doanh thu. Đây là một minh chứng cho thấy năng lực duy trì thành tích kinh doanh ấn tượng của công ty.
Nhìn chung, giới phân tích cũng tỏ ra lạc quan. Tại thời điểm viết bài, trong số 65 chuyên gia phân tích theo dõi Netflix, có 48 người khuyến nghị "Mua", 15 người khuyến nghị "Giữ" và chỉ có 2 người đưa ra khuyến nghị "Bán". Mức giá mục tiêu trung bình được đưa ra là 93,93 USD, tương ứng với tiềm năng tăng giá khoảng 29% so với thị giá hiện tại là 72,61 USD.
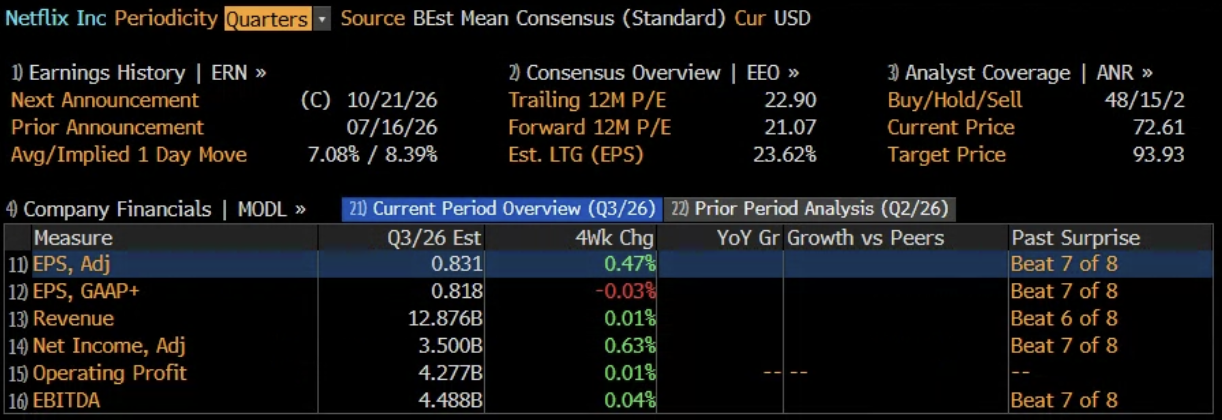
Tuy nhiên, lịch sử kết quả kinh doanh vượt dự báo không bảo đảm rằng báo cáo lần này sẽ tiếp tục đẩy giá cổ phiếu cao hơn. Thị trường quyền chọn hiện đang định giá mức biến động trong ngày lên tới 8,39% ngay sau khi báo cáo được công bố, cao hơn mức trung bình trước đây. Điều này cho thấy thị trường đang chuẩn bị cho một cú rung lắc mạnh của giá cổ phiếu. Phản ứng sau báo cáo vẫn sẽ phụ thuộc vào việc kết quả thực tế so với kỳ vọng ra sao, cũng như những tín hiệu mà ban lãnh đạo đưa ra về triển vọng tăng trưởng trong tương lai.
Ngoài ra, một yếu tố khác cũng rất đáng chú ý là mức nền so sánh cùng kỳ năm ngoái. Cùng kỳ năm ngoái, kết quả kinh doanh từng bị ảnh hưởng bởi chi phí bất thường liên quan đến tranh chấp thuế tại Brazil. Do đó, thị trường kỳ vọng EPS quý này sẽ tăng trưởng hơn 37% so với cùng kỳ. Chính vì vậy, nhà đầu tư nên nhìn xa hơn con số tăng trưởng lợi nhuận “bề nổi” để đánh giá kỹ tăng trưởng doanh thu, biên lợi nhuận hoạt động cũng như các dự báo tương lai, từ đó mới xác định được liệu đà nội lực của doanh nghiệp có thực sự đang cải thiện hay không.
Ba biến số chính: Kiếm tiền từ quảng cáo, mức độ tương tác và biên lợi nhuận
Có 3 câu hỏi then chốt cần theo dõi trong kết quả kinh doanh sắp tới của Netflix.
Thứ nhất: Doanh thu quảng cáo liệu có hoàn thành mục tiêu "tăng gấp đôi” như đã dự báo?
Quảng cáo là một trong những trụ cột quan trọng nhất cho giai đoạn phát triển tiếp theo của Netflix. Ban lãnh đạo trước đó từng dự báo doanh thu từ mảng này sẽ tăng gấp đôi so với cùng kỳ, đạt khoảng 3 tỷ USD trong năm nay.
Mặc dù doanh thu quảng cáo quý 2 đã tăng lên gần mức 80%, con số này vẫn chưa đạt kỳ vọng của thị trường. Việc mảng kinh doanh quảng cáo có thể tiếp tục hoàn thành mục tiêu tăng trưởng và đóng góp đáng kể vào khả năng sinh lời chung hay không sẽ là bài kiểm tra quan trọng trong báo cáo đợt này.
Thứ hai: Mức độ tương tác của người dùng có dấu hiệu suy giảm đáng kể hay không?
Netflix không chỉ cạnh tranh với các nền tảng phát trực tuyến khác, mà còn phải đối đầu với các dịch vụ nội dung như YouTube trong cuộc chiến giành thời gian sử dụng màn hình của người dùng. Sự thay đổi về số giờ xem không hẳn đồng nghĩa với việc người dùng đang rời bỏ. Vấn đề then chốt là liệu điều đó có bắt đầu tác động đến tỷ lệ gia hạn gói đăng ký, sức mạnh định giá và hiệu quả kiếm tiền từ quảng cáo hay không.
Thứ ba: Việc cắt giảm nhân sự và tái cấu trúc chi phí có giúp cải thiện biên lợi nhuận?
Công ty gần đây đã công bố cắt giảm khoảng 1.000 nhân sự, đồng thời chuyển hướng nguồn lực sang mảng thể thao trực tiếp, bao gồm cả bản quyền phát sóng World Cup và quảng cáo.
Nếu biên lợi nhuận quý này tiếp tục duy trì ở mức khoảng 33% hoặc cải thiện tốt hơn, điều đó cho thấy các biện pháp tối ưu chi phí đang bù đắp hiệu quả cho chi phí sản xuất nội dung ngày càng tăng. Ngược lại, nếu chi phí tái cấu trúc cao hơn dự kiến hoặc dự báo kinh doanh bị hạ xuống, niềm tin vào chiến lược tăng trưởng lợi nhuận nhờ kiểm soát chi phí có thể sẽ lung lay.
Góc nhìn kỹ thuật: 67 USD là mốc hỗ trợ quan trọng cần theo dõi
Trên đồ thị ngày, cổ phiếu Netflix đã hồi phục kể từ đầu tháng 10 và hiện giao dịch quanh mức 72 USD, tuy nhiên vẫn còn thấp hơn nhiều so với đỉnh lịch sử từ đầu năm là 108,95 USD.
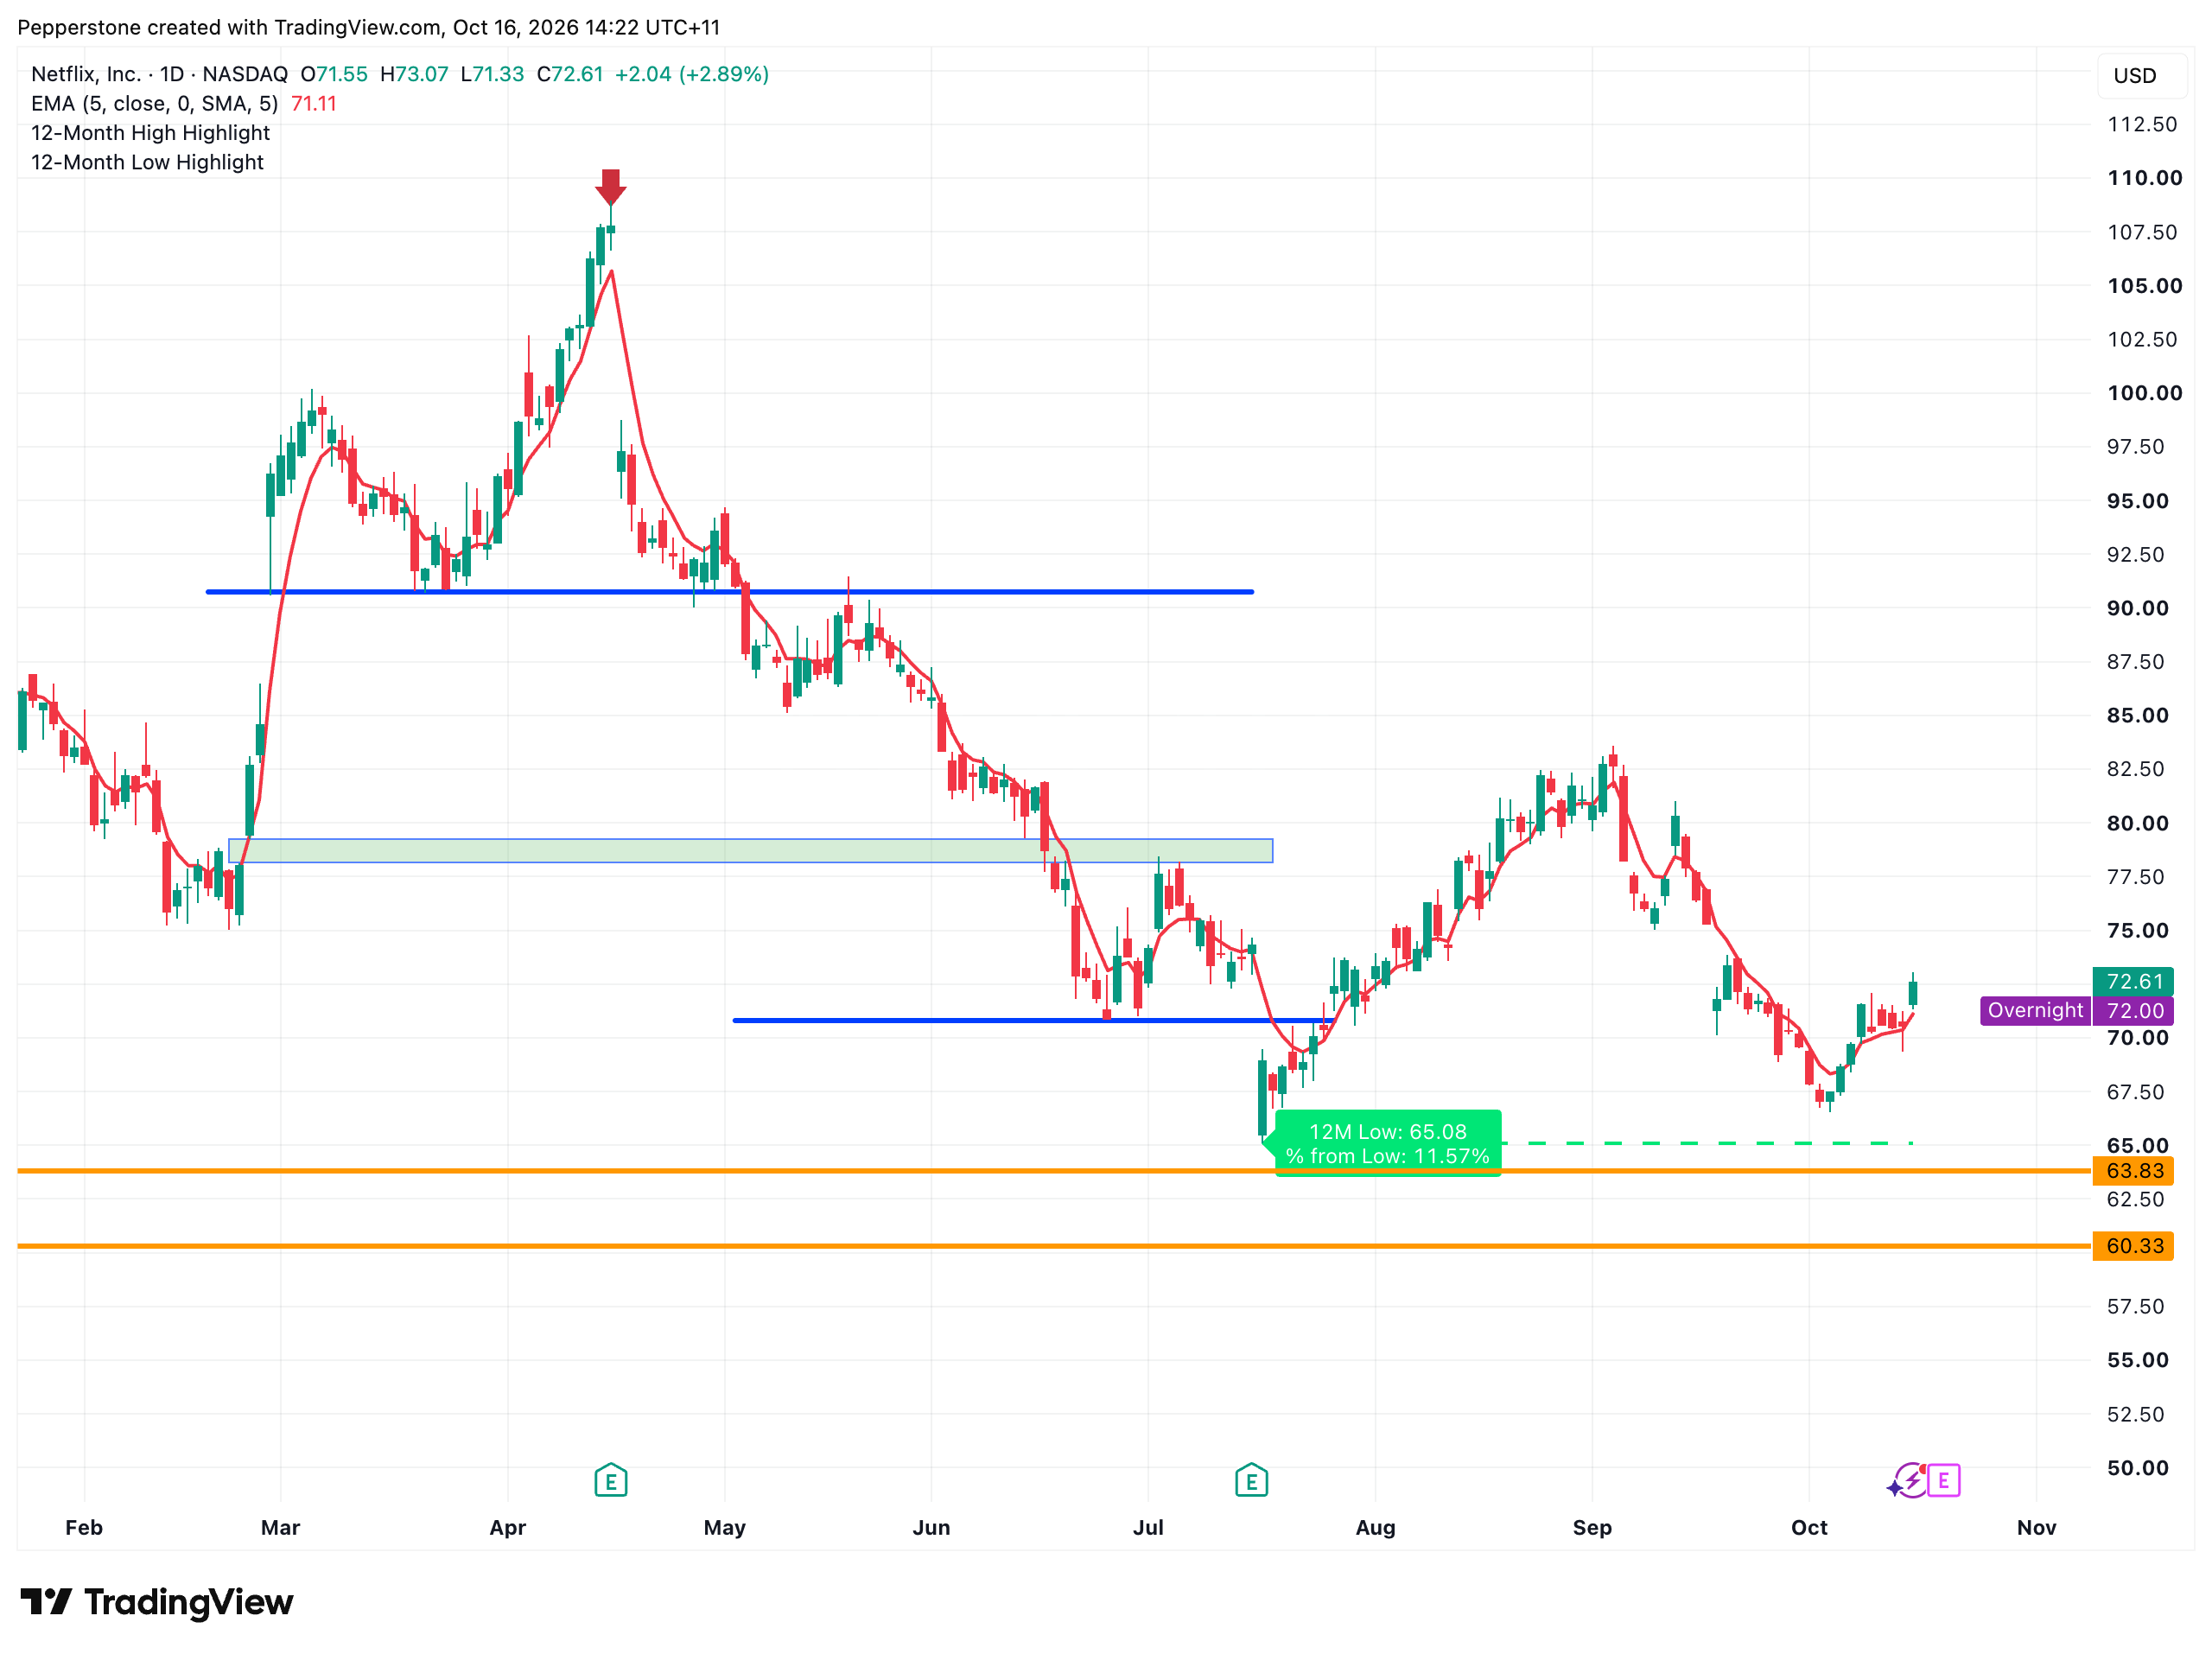
Nguồn từ TradingView, ngày 16 tháng 10 năm 2026.
Mức đáy đầu tháng 10 quanh mốc 67 USD đóng vai trò là ngưỡng hỗ trợ then chốt. Nếu giá cổ phiếu giảm dưới ngưỡng này sau khi báo cáo kết quả kinh doanh được công bố, đà giảm có thể xuống đến vùng 65 USD, thậm chí là 60 USD.
Ngược lại, nếu kết quả kinh doanh xác nhận sự cải thiện về tăng trưởng quảng cáo và biên lợi nhuận, giá cổ phiếu có thể tiếp tục đà hồi phục hướng tới vùng giá mục tiêu như chuyên gia phân tích.
Đạt kỳ vọng mới chỉ là điểm khởi đầu
Về bản chất, báo cáo kết quả kinh doanh lần này cần trả lời một câu hỏi: Khi câu chuyện tăng trưởng gói đăng ký của Netflix bắt đầu hạ nhiệt, liệu việc kiếm tiền từ quảng cáo và kỷ luật chi phí có thể nhận “gậy tiếp sức” để trở thành động cơ tăng trưởng tiếp theo của công ty hay không?
Đánh giá của giới phân tích vốn đã phản ánh mức độ lạc quan khá cao. Tuy nhiên, đà sụt giảm hơn 20% của giá cổ phiếu từ đầu năm đến nay, cùng những hoài nghi dai dẳng về mức độ tương tác của người dùng, cho thấy thị trường sẽ khó đón nhận thêm bất kỳ sự thất vọng nào nữa.
Ngưỡng 67 USD sẽ là mốc quan trọng cần quan sát khi đánh giá phản ứng của thị trường đối với kết quả kinh doanh kỳ này. Sau cùng, việc Netflix có thể bước vào một nhịp hồi phục bền vững mới hay không sẽ phụ thuộc vào việc bộ ba động lực cốt lõi — quảng cáo, nội dung và biên lợi nhuận — có mang lại kết quả đủ sức thuyết phục hay không.
Pepperstone không đại diện cho việc tài liệu được cung cấp ở đây là chính xác, hiện tại hoặc đầy đủ, và do đó không nên dựa vào nó. Thông tin, có phải từ bên thứ ba hay không, không được coi là một khuyến nghị; hoặc một đề nghị mua bán; hoặc một lời mời mua bán bất kỳ chứng khoán, sản phẩm tài chính hoặc công cụ nào; hoặc tham gia vào bất kỳ chiến lược giao dịch cụ thể nào. Nó không tính đến tình hình tài chính hoặc mục tiêu đầu tư của độc giả. Chúng tôi khuyên bất kỳ độc giả nào của nội dung này nên tìm kiếm lời khuyên của riêng mình. Mà không có sự chấp thuận của Pepperstone, việc sao chép hoặc phân phối lại thông tin này không được phép.