- Tiếng Việt
- English
- 简体中文
- 繁体中文
- ไทย
- Español
- Português
- لغة عربية
- Монгол хэл


Xem trước báo cáo kết quả kinh doanh quý 1 năm 2027 của Microsoft: Chi tiêu cho Azure và AI đặt ra tiêu chuẩn cao hơn cho biên lợi nhuận

Bản tóm tắt
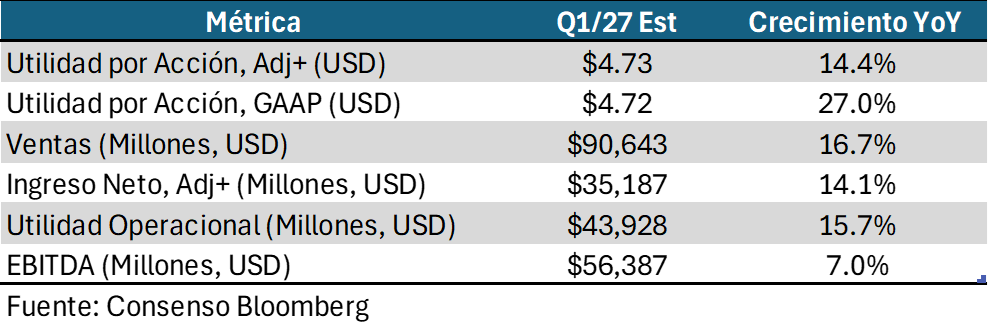
- Microsoft sẽ công bố báo cáo vào thứ Tư, ngày 28 tháng 10 sau khi thị trường đóng cửa, với mức doanh thu dự phóng đồng thuận khoảng 90,6 tỷ USD (tăng trưởng khoảng 17% so với cùng kỳ năm ngoái) và thu nhập trên mỗi cổ phiếu ở mức gần 4,70 USD.
- Mức tăng trưởng của Azure mà thị trường kỳ vọng sẽ tăng tốc từ 42% lên 45% là biến số quan trọng nhất; một kết quả nhìn chung là sát với dự báo có lẽ sẽ không còn đủ để duy trì sự lạc quan của thị trường.
- Chi tiêu vốn, ước tính đạt khoảng 237 tỷ USD trong năm tài chính 2027, đang gây áp lực lên biên lợi nhuận cùng dòng tiền tự do và là nguồn rủi ro lớn nhất.
Mức tăng trưởng của Azure liệu có thể vượt mốc 45% bất chấp độ rủi ro liên quan đến OpenAI?
Trước thềm ra mắt báo cáo tài chính quý 1 năm 2027 của Microsoft, giới phân tích cùng dự báo mức doanh thu khoảng 90,6 tỷ USD, tương đương mức tăng trưởng khoảng 17% so với cùng kỳ năm ngoái, trong khi thu nhập trên mỗi cổ phiếu dự kiến đạt gần 4,70 USD. Tuy nhiên, không chỉ dừng lại ở việc đáp ứng các dự báo này, sự chú ý sẽ tập trung cao độ vào khả năng duy trì đà tăng trưởng của Azure, thúc đẩy thương mại hóa Copilot, cũng như kiểm soát áp lực lên biên lợi nhuận và khả năng tạo tiền mặt phát sinh từ quá trình mở rộng hạ tầng trí tuệ nhân tạo.
Trong báo cáo kết quả kinh doanh quý 1 năm 2027 của Microsoft, Azure vẫn là cỗ máy tăng trưởng chính và là biến số quan trọng nhất để đánh giá triển vọng của công ty. Sau khi đạt mức tăng trưởng 42% ở quý trước, thị trường kỳ vọng con số này sẽ tăng tốc lên khoảng 45% nhờ việc bổ sung thêm công suất điện toán và nhu cầu bền vững của các doanh nghiệp đối với dịch vụ trí tuệ nhân tạo – mức cầu mà hạ tầng hiện tại vốn chưa thể đáp ứng kịp. Dù vậy, kết quả thực tế hoàn toàn có thể vượt kỳ vọng nhờ nhu cầu sử dụng dịch vụ đám mây tăng mạnh, việc mở rộng năng lực vận hành cùng mức độ sử dụng các công cụ AI ngày càng cao. Vì vậy, thách thức đặt ra nằm ở việc phải vượt qua được kỳ vọng ngày càng khắt khe hơn từ phía nhà đầu tư. Một kết quả nhìn chung chỉ sát với dự báo của công ty có lẽ sẽ không còn đủ để duy trì sự lạc quan, trừ khi đi kèm với những tín hiệu thuyết phục về đà tăng tốc mạnh mẽ hơn nữa trong các quý tới.
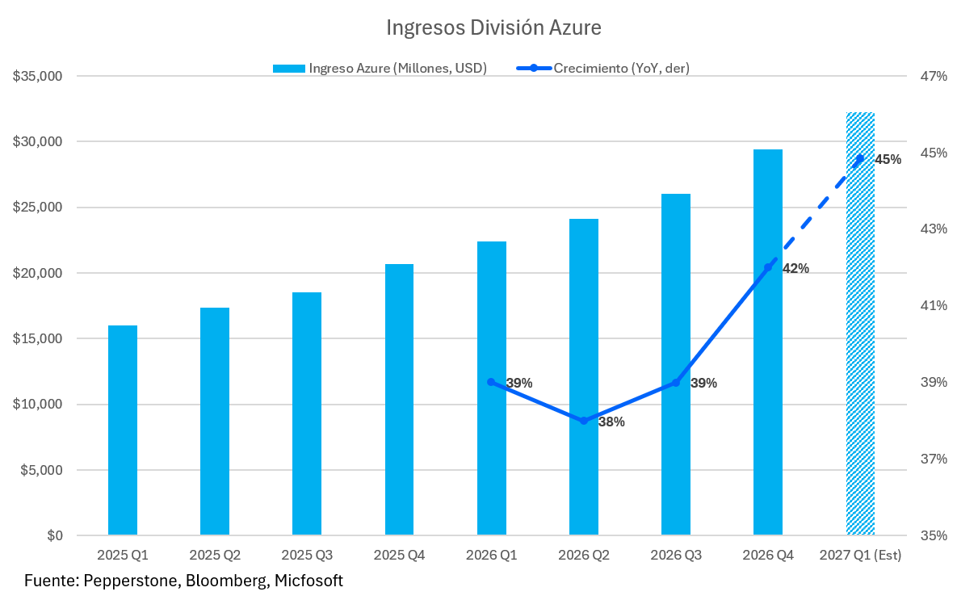
Động lực này gắn liền với sự tăng trưởng mạnh mẽ về nhu cầu công suất điện toán, đặc biệt là từ các mô hình trí tuệ nhân tạo tiên tiến cùng ứng dụng doanh nghiệp được phát triển dựa trên các mô hình này. Mối quan hệ thương mại giữa Microsoft và OpenAI thể hiện một nguồn doanh thu quan trọng, thông qua cả việc khai thác hạ tầng Azure lẫn quá trình thương mại hóa các sản phẩm, dịch vụ liên quan. Theo thông tin do công ty công bố, Microsoft ghi nhận khoảng 24 tỷ USD doanh thu từ các thỏa thuận thương mại với OpenAI trong năm tài chính 2026, tương đương khoảng 7% tổng doanh thu hợp nhất. Mặc dù mức độ ảnh hưởng từ OpenAI giúp Microsoft hưởng lợi từ sự bùng nổ của hệ sinh thái AI tạo sinh, điều này cũng mang lại rủi ro đáng kể, khi một phần đà tăng trưởng của công ty lại phụ thuộc vào hoạt động của một khách hàng lớn kiêm đối tác chiến lược, cũng như phụ thuộc vào các thỏa thuận thương mại mà cấu trúc kinh tế cùng định hướng phát triển trong tương lai chưa hoàn toàn rõ ràng.
Copilot được đón nhận tích cực, nhưng chi phí đầu tư gây áp lực lên biên lợi nhuận gộp
Đối với báo cáo tài chính quý 1 năm 2027 của Microsoft, kết quả hoạt động của Microsoft 365 và Copilot là trọng tâm chú ý lớn thứ hai, đặc biệt vì đây là dấu hiệu cho thấy AI có đang chuyển dịch từ giai đoạn ưu tiên đầu tư hạ tầng sang giai đoạn tạo ra doanh thu thường xuyên trong khối doanh nghiệp hay không. Microsoft đã kết thúc quý trước với khoảng 30 triệu giấy phép Microsoft 365 Copilot trả phí, phản ánh mức độ sử dụng ngày càng tăng từ khách hàng doanh nghiệp. Trước tốc độ sử dụng AI hiện nay, hoàn toàn có cơ sở để kỳ vọng ngân sách dành cho công nghệ của khối doanh nghiệp sẽ được cải thiện (đặc biệt là tại Mỹ), cùng với việc các doanh nghiệp ngày càng cởi mở hơn trong việc tích hợp các công cụ AI vào hoạt động vận hành. Trong bối cảnh đó, thị trường kỳ vọng Microsoft 365 Commercial Cloud sẽ tăng trưởng khoảng 16,0%, nhờ lượng người dùng mới mua giấy phép và mức độ sử dụng các dịch vụ liên quan đến Copilot tăng lên. Việc chuyển dịch sang mô hình định giá dựa trên mức độ sử dụng cũng có thể giúp gia tăng doanh thu trên mỗi khách hàng, dù hiệu quả rốt cuộc vẫn phụ thuộc vào việc các công ty có thấy được sự cải thiện rõ rệt về năng suất để biện minh cho chi phí duy trì và mở rộng các gói đăng ký hay không.
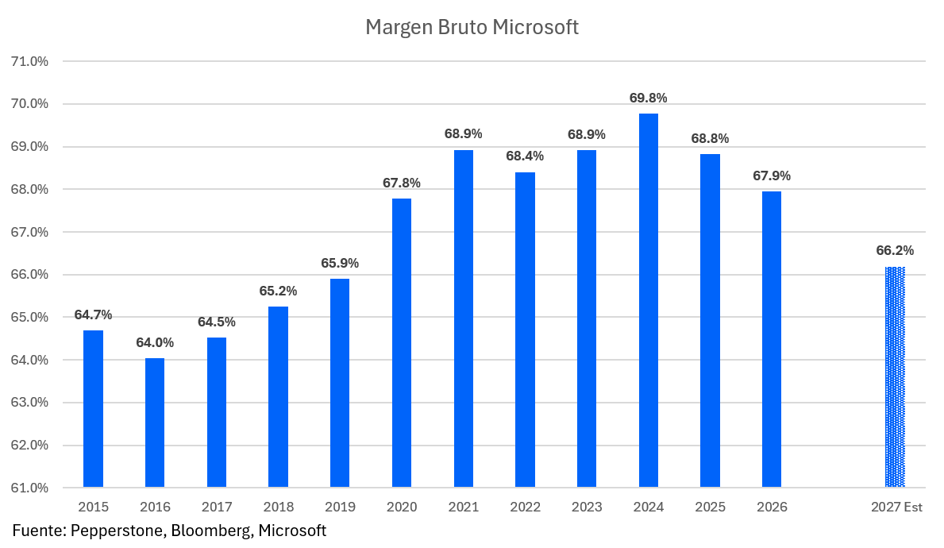
Dù vậy, nguồn bất định lớn nhất đối với Microsoft vẫn nằm ở chi phí khổng lồ để tài trợ cho quá trình mở rộng này. Việc xây dựng các trung tâm dữ liệu, thu mua bộ xử lý tiên tiến cùng yêu cầu năng lượng phục vụ cho AI đang làm thay đổi đáng kể cấu trúc vốn của công ty. Chi phí đầu tư dự kiến sẽ đạt khoảng 237 tỷ USD trong năm tài chính 2027, cao hơn mức khoảng 220 tỷ USD mà thị trường đang dự báo. Mặc dù các khoản đầu tư này là cần thiết để mở rộng công suất Azure và đáp ứng nhu cầu vẫn đang ở mức cao, chúng cũng làm tăng chi phí khấu hao và gây áp lực lên khả năng tạo dòng tiền tự do. Trong bối cảnh đó, điều quan trọng là phải đánh giá xem những yếu tố này có bắt đầu ảnh hưởng tiêu cực đến biên lợi nhuận gộp của công ty, vốn đã kết thúc năm tài chính trước ở mức khoảng 67,9% hay không. Vì vậy, câu hỏi then chốt là sự tăng trưởng doanh thu từ AI có đủ để bù đắp cho các chi phí phát sinh này và ngăn chặn tình trạng suy giảm biên lợi nhuận kéo dài hay không. Mối lo ngại này đã trở thành chủ đề chung trên toàn ngành công nghệ, như chúng tôi từng nhấn mạnh trước đây khi thảo luận về áp lực mà làn sóng đầu tư AI đang gây ra cho dòng tiền của các doanh nghiệp trong ngành.
Tác động từ đơn hàng tồn đọng và Cục Dự trữ Liên bang đến định giá của Microsoft
Quy mô giá trị đơn hàng tồn đọng đã ký kết của Microsoft mang lại mức độ ghi nhận rõ ràng nhất định đối với doanh thu trong tương lai, dù điều này không loại bỏ hoàn toàn rủi ro đi kèm. Microsoft đã kết thúc quý trước với nghĩa vụ thực hiện hợp đồng còn lại trong mảng thương mại đạt khoảng 678 tỷ USD, nhờ vào các cam kết lâu dài từ khách hàng doanh nghiệp và nhà cung cấp AI. Tuy nhiên, có một sự khác biệt rất lớn giữa việc giành được các hợp đồng giá trị lớn và việc chuyển hóa những cam kết đó thành doanh thu sinh lời trong khung thời gian dự kiến. Sự chậm trễ trong việc đưa các trung tâm dữ liệu mới vào hoạt động, tình trạng thiếu hụt nguồn cung chip, chi phí năng lượng gia tăng hay những thay đổi trong nhu cầu điện toán của khách hàng đều có thể làm chậm quá trình chuyển đổi này. Song song đó, những cải tiến về hiệu suất của mô hình AI có thể làm giảm lượng tài nguyên điện toán cần thiết để thực hiện một số tác vụ nhất định, từ đó khiến nhu cầu luôn biến động về công suất xử lý cho mỗi tác vụ trở nên khó dự đoán hơn. Kết quả là, quỹ đạo của các đơn hàng thương mại cùng tốc độ Microsoft chuyển hóa các cam kết hợp đồng thành doanh thu thực tế sẽ có tầm quan trọng không kém gì số liệu tăng trưởng của Azure được công bố.
Về mặt vĩ mô, Microsoft sẽ công bố kết quả kinh doanh quý 1 năm 2027 trong bối cảnh giới đầu tư ngày càng giám sát chặt chẽ các khoản chi cho AI, đồng thời định giá của nhóm cổ phiếu công nghệ cũng trở nên nhạy cảm hơn trước triển vọng lãi suất. Thời điểm công bố diễn ra ngay sát kỳ họp chính sách tiền tệ của Cục Dự trữ Liên bang càng làm tăng thêm sự bất định, đặc biệt là đối với những công ty có định giá thị trường vẫn phụ thuộc lớn vào kỳ vọng lợi nhuận trong tương lai. Dù nhu cầu mang tính cấu trúc đối với dịch vụ kỹ thuật số và AI tiếp tục mang lại cơ hội mở rộng đắt giá, môi trường chi phí vốn cao hơn hoặc sự suy giảm khẩu vị rủi ro của nhà đầu tư vẫn có thể gây áp lực lên hệ số định giá mà thị trường sẵn sàng trả cho mức tăng trưởng đó. Đồng thời, sự cạnh tranh giữa Microsoft, Amazon và Google trong việc tranh giành ngân sách của các doanh nghiệp dành cho hạ tầng và ứng dụng AI ngày càng trở nên gay gắt. Điều này càng làm nổi bật yêu cầu Microsoft phải chứng minh được những lợi thế bền vững cả về năng lực công nghệ lẫn hiệu quả kinh tế.
Vấn đề không nằm ở AI, mà ở chi phí đầu tư là bao nhiêu
Microsoft bước vào kỳ báo cáo kết quả kinh doanh quý 1 năm 2027 với nền tảng hoạt động vững chắc, vị thế cạnh tranh mạnh mẽ trong mảng dịch vụ doanh nghiệp cùng các kỳ vọng tăng trưởng liên tục được củng cố. Dù vậy, chính sự kết hợp giữa các yếu tố tích cực này lại nâng cao kỳ vọng của thị trường đối với kết quả mà công ty sẽ công bố. Microsoft sẽ không chỉ cần chứng minh Azure và Copilot tiếp tục duy trì quỹ đạo phát triển thuận lợi, mà còn phải đưa ra bằng chứng cho thấy mức đầu tư vượt trội của công ty đang chuyển hóa thành doanh thu thường xuyên, biên lợi nhuận bền vững và tỷ suất sinh lời hấp dẫn đối với mức vốn đã cam kết. Câu hỏi trọng tâm giờ đây không còn là liệu AI có tiếp tục thúc đẩy tăng trưởng doanh thu của Microsoft hay không, mà là sẽ mất bao nhiêu thời gian và chi phí đầu tư để biến sự tăng trưởng đó thành mức cải thiện tương ứng về khả năng tạo dòng tiền. Câu trả lời cho vấn đề này sẽ đóng vai trò quyết định đối với tính bền vững về triển vọng tài chính của công ty trong những quý tới.
Pepperstone không đại diện cho việc tài liệu được cung cấp ở đây là chính xác, hiện tại hoặc đầy đủ, và do đó không nên dựa vào nó. Thông tin, có phải từ bên thứ ba hay không, không được coi là một khuyến nghị; hoặc một đề nghị mua bán; hoặc một lời mời mua bán bất kỳ chứng khoán, sản phẩm tài chính hoặc công cụ nào; hoặc tham gia vào bất kỳ chiến lược giao dịch cụ thể nào. Nó không tính đến tình hình tài chính hoặc mục tiêu đầu tư của độc giả. Chúng tôi khuyên bất kỳ độc giả nào của nội dung này nên tìm kiếm lời khuyên của riêng mình. Mà không có sự chấp thuận của Pepperstone, việc sao chép hoặc phân phối lại thông tin này không được phép.