- Tiếng Việt
- English
- 简体中文
- 繁体中文
- ไทย
- Español
- Português
- لغة عربية
- Монгол хэл


Dự báo kết quả kinh doanh quý 3 năm 2026 của Tesla (TSLA)

Diễn biến giá cổ phiếu và định giá
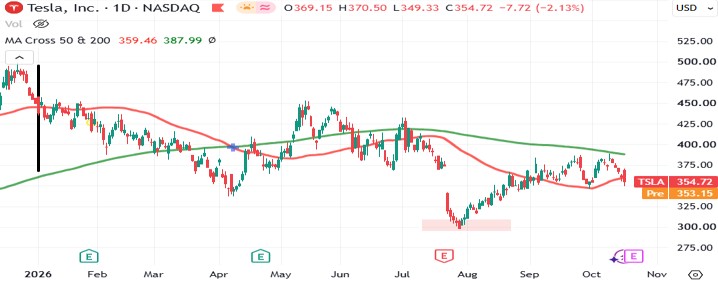
- Cổ phiếu đóng cửa thứ Sáu tuần trước ở mức 354,72 USD (-2,1%), khép lại một tuần giảm giá và khiến giá trị cổ phiếu giảm khoảng 20% so với mức đóng cửa quanh 450 USD mỗi cổ phiếu hồi tháng 12 từ đầu năm đến nay.
- Biên độ giá 52 tuần dao động từ mức đáy 297 USD vào tháng 7 đến mức đỉnh vào đầu năm. Hiện tại, giá cổ phiếu đang thấp hơn 22,5% so với mức đỉnh và cao hơn 18% so với mức đáy. Về mặt kỹ thuật, vùng hỗ trợ nằm gần mốc 354 USD, vùng kháng cự quanh mốc 384 USD và đường trung bình động 200 ngày nằm gần mốc 390 USD.
- Áp lực trong tuần qua đến từ báo cáo phân tích của một ngân hàng về khả năng sáp nhập với SpaceX, cùng với đà sụt giảm 1,88% của chỉ số Nasdaq vào ngày 14 tháng 10, lo ngại từ một ngân hàng khác về tốc độ “đốt tiền”, cũng như tin bài về việc nhân sự cấp cao rời đi và Cybercab chịu sự giám sát chặt chẽ từ cơ quan quản lý.
- Định giá: Vốn hóa thị trường đạt khoảng 1,4 nghìn tỷ USD (1,45 nghìn tỷ USD ghi nhận vào ngày 15 tháng 10). Hệ số P/E trượt hiện ở mức khoảng 327x, so với mức trung vị 5 năm là 107x. Dựa trên EPS dự phóng năm 2027 (1,18 USD), hệ số định giá này ở mức khoảng 300x, tương đương khoảng 13x doanh thu dự kiến năm 2026 (106,9 tỷ USD). Do đó, giá cổ phiếu lúc này không dựa vào lợi nhuận hiện tại mà phụ thuộc vào giá trị kỳ vọng từ mảng công nghệ tự hành và robot.
Đánh giá chất lượng
- Sản lượng và doanh thu. Doanh thu tăng nhờ lượng xe bàn giao tăng, trong khi giá bán trung bình và tín tín chỉ phát thải giảm, còn chi phí cho AI và khoản thưởng bằng cổ phiếu lại tăng lên. Doanh thu từ tín chỉ phát thải đạt 146 triệu USD, giảm mạnh so với mức 439 triệu USD cùng kỳ năm ngoái. Sau khi loại trừ các khoản chi phí bất thường trị giá khoảng 230 triệu USD, biên lợi nhuận mảng ô tô gần như đi ngang so với quý trước. Do đó, sự sụt giảm này mang tính cơ cấu.
- Chất lượng lợi nhuận báo cáo. EPS theo chuẩn GAAP (0,32 USD) đã bao gồm khoản lãi chưa thực hiện khoảng 1,0 tỷ USD từ khoản đầu tư của Tesla vào SpaceX và khoản hoàn nhập dự phòng thuế tại bang California, trong khi lợi nhuận từ hoạt động kinh doanh chỉ đạt 398 triệu USD. Do Tesla sở hữu cổ phần SpaceX thông qua thương vụ xAI, lợi nhuận báo cáo của công ty sẽ biến động theo giá cổ phiếu SPCX.
- Năng lượng. Nếu không tính chi phí bảo hành, biên lợi nhuận vẫn duy trì ở mức khoảng 28% (ước tính sơ bộ), cao hơn mục tiêu dài hạn của ban lãnh đạo (khoảng 20 – 25%). Mặc dù biên lợi nhuận có khả năng phục hồi về mặt kỹ thuật, nhưng dư địa tăng trưởng không còn nhiều.
- Dòng tiền. Dòng tiền quý 2 vượt kỳ vọng là nhờ dòng tiền từ hoạt động kinh doanh đạt 4,70 tỷ USD so với mức 3,45 tỷ USD dự báo, cùng với chi phí đầu tư thấp hơn khoảng 0,9 tỷ USD. Do đó, một phần chi tiêu đã được hoãn sang nửa cuối năm.
Phản ứng thị trường và mẫu hình giá
- Cổ phiếu đóng cửa ở mức 374,10 USD trước khi kết quả kinh doanh được công bố, sau đó giảm khoảng 4% trong phiên giao dịch ngoài giờ và giảm tiếp 12,7% vào ngày hôm sau, thổi bay khoảng 140 tỷ USD vốn hóa. Mức giảm trong phiên có lúc đỉnh điểm lên tới 15,6%, vượt xa mức biến động đã được thị trường định giá trước đó là ±5,9%. Sau đó, cổ phiếu này tiếp tục mất 26% giá trị trong vòng 4 tuần trước khi chạm mức đáy 297 USD.
- Mẫu hình này đang lặp lại. Vào tháng 4, cổ phiếu đã tăng khoảng 4% trong phiên ngoài giờ nhờ kết quả lợi nhuận vượt dự báo, nhưng sau đó lại đóng cửa với mức giảm 3,56% khi kế hoạch chi phí đầu tư được nâng từ 20 tỷ USD lên hơn 25 tỷ USD và dòng tiền tự do được dự báo sẽ tiếp tục âm. Bài học rút ra là thị trường phản ứng rất tiêu cực với việc chi tiêu mạnh tay và tốc độ “đốt tiền”, so với sự tích cực dành cho EPS vượt kỳ vọng. Phản ứng trong phiên ngoài giờ cũng có thể đảo chiều ngay trong lúc diễn ra cuộc họp trực tuyến, vì vậy không nên quá tin tưởng vào biến động của giờ đầu tiên.
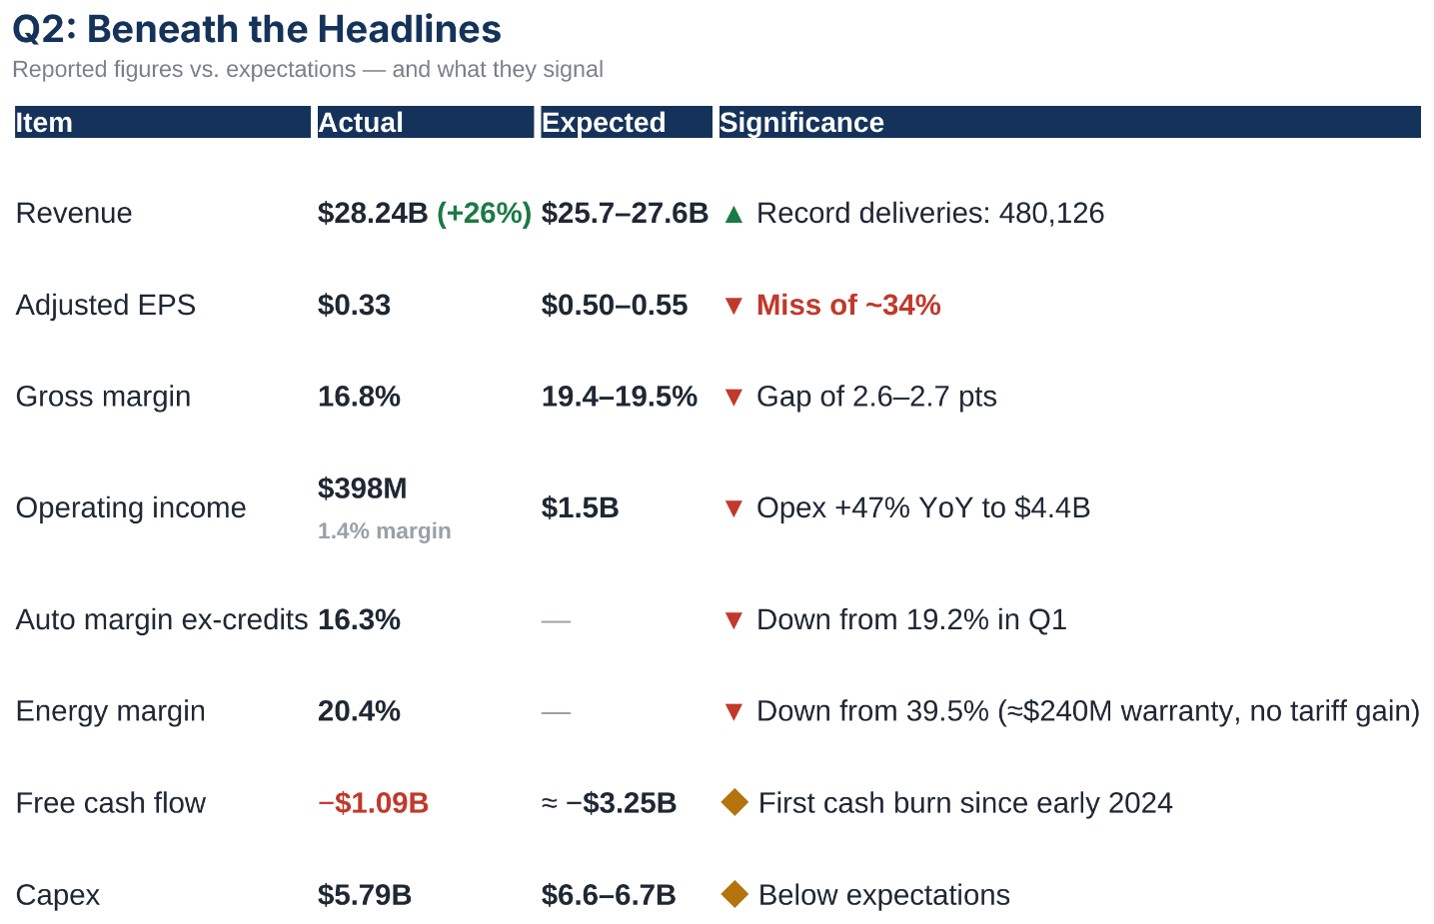
Do đội ngũ nội bộ thực hiện, sử dụng thông tin từ báo cáo quý 2 của TSLA (https://assets-ir.tesla.com/tesla-contents/IR/TSLA-Q2-2026-Update.pdf), Bloomberg và TradingView tính đến ngày 19 tháng 10.
Tính toán các ngưỡng (ước tính)
1. Biên lợi nhuận. Việc không còn ghi nhận khoản chi phí bảo hành mảng năng lượng (240 triệu USD) giúp biên lợi nhuận gộp tăng thêm khoảng 0,9 điểm phần trăm, từ 16,8% lên khoảng 17,7%, nhìn chung khớp với dự báo chung của thị trường. Điều này đồng nghĩa với việc dự báo của thị trường thực chất chỉ kỳ vọng biên lợi nhuận mảng ô tô đi ngang chứ không có sự đột phá nào thêm. Bất kỳ khoản dự phòng bảo hành mới nào hoặc sự sụt giảm tín chỉ phát thải cũng sẽ trực tiếp khiến kết quả kinh doanh không đạt kỳ vọng.
2. EPS. Khoảng chênh lệch giữa 0,33 USD và 0,43 – 0,45 USD tương đương khoảng 350 – 420 triệu USD lợi nhuận trước thuế (trên tổng số khoảng 3,5 tỷ cổ phiếu), cũng như việc không còn khoản chi phí bảo hành nêu trên đã bù đắp được 57 – 69% khoảng chênh lệch này. Mỗi 100 triệu USD chi phí phát sinh thêm sẽ tương đương làm giảm EPS khoảng 3 cent.
3. Doanh thu. Nếu doanh thu trên mỗi xe, mảng năng lượng và mảng dịch vụ giữ nguyên ở mức của quý 2 thì theo mô hình tính toán tinh giản, doanh thu sẽ đạt khoảng 28,6 tỷ USD, cao hơn chừng 0,7 tỷ USD so với dự báo chung của thị trường. Điều này cho thấy dự báo chung của thị trường thực chất đang giả định doanh thu trên mỗi xe sẽ giảm khoảng 3%. Ngược lại, ước tính doanh thu mảng năng lượng (3,76 tỷ USD) cao hơn 20% so với quý trước (3,14 tỷ USD), mặc dù dung lượng pin triển khai cho khách hàng chỉ tăng vỏn vẹn 1,5%.
4. Dòng tiền. Với 8,28 tỷ USD đã chi trong nửa đầu năm, mục tiêu đạt trên 25 tỷ USD sẽ đòi hỏi khoảng 16,7 tỷ USD chi tiêu trong nửa cuối năm. Nếu chi phí đầu tư quý 3 rơi vào khoảng 7,5 tỷ USD, thì quý 4 sẽ phải đạt ít nhất 9,2 tỷ USD. Với dòng tiền từ hoạt động kinh doanh tương đương quý 2 (4,7 tỷ USD), điều này đồng nghĩa với việc dòng tiền tự do sẽ âm khoảng 2,8 tỷ USD (trong khoảng từ −2,0 đến −3,7 tỷ USD). Mức thanh khoản 43,5 tỷ USD hiện tại vẫn đủ đáp ứng, tuy nhiên việc công bố thông tin theo quý vẫn để ngỏ khả năng công ty sẽ huy động thêm vốn vay.
Các giả định được phản ánh vào mức giá khoảng 355 USD
- Biên lợi nhuận mảng ô tô duy trì ở mức 16 – 17% mà không bị suy giảm thêm, đồng thời chi phí đầu tư được tài trợ mà không cần phải phát hành thêm cổ phiếu phổ thông.
- Giá trị của mảng xe tự hành. Mô hình định giá cổ phiếu ở mức 450 USD, trong đó robotaxi đóng góp khoảng 135 USD. Do đó, giá trị cốt lõi nằm ở mức khoảng 315 USD. Với thị giá 354,7 USD, thị trường hiện chỉ đang trả khoảng 40 USD mỗi cổ phiếu (≈11% giá trị) cho mảng tự hành so với tỷ trọng 30% trong mô hình định giá.
- Các chỉ số hoạt động. Hơn 300 xe Cybercab đã xuất hiện tại Austin (tăng gấp 8 lần trong 30 ngày), cùng hơn 1 triệu dặm chạy không người lái cộng dồn, so với mức khoảng 380.000 dặm tại thời điểm diễn ra cuộc họp công bố kết quả kinh doanh quý 2. Cybercab đã bắt đầu được đưa vào sản xuất, hơn 55% lượng xe giao tại Bắc Mỹ có đăng ký gói tự lái hoàn toàn (FSD) và hãng đã nhận thêm các phê duyệt mới tại thị trường châu Âu. Đối với robot Optimus, thiết kế Thế hệ 3 đã hoàn tất, dự kiến bắt đầu bán ra thị trường từ nửa cuối năm 2027. Musk mô tả giai đoạn khởi đầu này diễn ra rất chậm.
- Nhu cầu giữa các khu vực có sự phân hóa rõ rệt. Doanh số nội địa tại Trung Quốc trong tháng 9 giảm 9%, trái ngược với mảng xuất khẩu tăng 58%. Số lượng xe điện đăng ký mới tại Đức đã bứt phá 94,7% trong tháng 9, nhưng Tây Ban Nha lại giảm 79% và Bồ Đào Nha giảm 37% trong tháng 8. Một phần kết quả bàn giao xe vượt kỳ vọng đến từ việc giải phóng khoảng 22.000 xe tồn kho.
- Kịch bản sáp nhập. Báo cáo phân tích cho thấy một thông báo sáp nhập có thể sẽ được đưa ra trước cuộc họp cổ đông ngày 6 tháng 12, với cấu trúc khả thi nhất là SpaceX sẽ thâu tóm Tesla thông qua hình thức hoán đổi cổ phiếu. Theo kịch bản giả định, cổ đông Tesla sẽ sở hữu khoảng 41,7% công ty sau sáp nhập. Các rào cản lớn nhất nằm ở khâu bỏ phiếu (năm ngoái có 11% cổ phần ký gửi qua công ty chứng khoán không tham gia ủy quyền), vấn đề quản trị và quyết định phê duyệt, bao gồm cả Trung Quốc. Theo thị trường dự đoán, xác suất xảy ra thương vụ này là trên 50% tính đến đầu năm 2027.
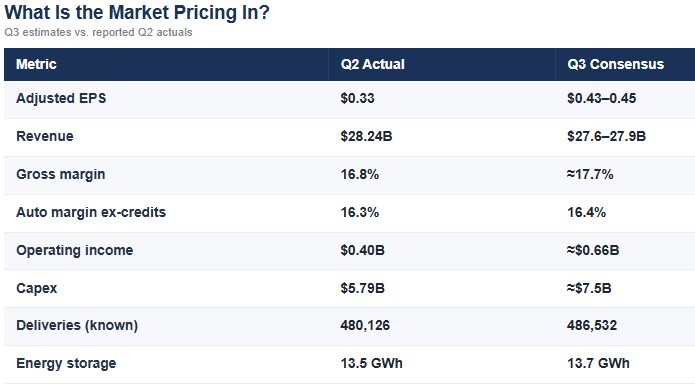
Do đội ngũ nội bộ thực hiện, sử dụng thông tin từ báo cáo quý 2 của TSLA (https://assets-ir.tesla.com/tesla-contents/IR/TSLA-Q2-2026-Update.pdf), Bloomberg và TradingView tính đến ngày 19 tháng 10.
Thị trường quyền chọn: Biến động đã được phản ánh vào giá và cách nhận diện
- Hợp đồng quyền chọn đang định giá mức biến động 7,43% (tương đương ±26,4 USD), nghĩa là vùng giá dao động vào khoảng 328 – 381 USD. Vào ngày 15/10, quyền chọn song hành đạt khoảng 27,02 USD tại mức giá thực hiện 362,5 USD (tương đương 7,5%) cho hợp đồng đáo hạn ngày 23/10.
- So sánh. Mức biến động trung bình của 4 kỳ báo cáo gần nhất là 5,95%. Mức trung bình trong 10 quý gần đây là khoảng 9,4% (trung vị là 8,9%; 80% số lần biến động ≤12%, 95% số lần ≤16,3%) và biến động thực tế vượt quá mức biến động được thị trường định giá trong 11 trên tổng số 16 kỳ báo cáo. Tuy nhiên, số liệu thống kê này đo lường theo biên độ đỉnh trong phiên, do đó con số sẽ bị phóng đại so với mức giá đóng cửa thực tế.
- Sự thay đổi trạng thái thị trường. Trước tháng 7, thị trường quyền chọn định giá mức biến động khoảng 6,3% so với mức trung bình thực tế gần đây khoảng 4,3%, tạo lợi thế cho bên bán quyền chọn hưởng lợi từ biến động thấp. Sau đó, thị trường chứng kiến cú lao dốc −12,7%. Hiện tại, thị trường đã nâng mức biến động được định giá lên khoảng 7,5%, nhưng con số này vẫn thấp hơn mức trung bình của 10 quý gần nhất.
-Vị thế giao dịch. Khối lượng giao dịch đạt 2,97 triệu hợp đồng, tỷ lệ quyền Bán/Mua theo khối lượng ở mức 0,59 (thấp hơn mức thông thường là 0,68), với độ lệch giá có xu hướng nghiêng mạnh hơn về phía phòng ngừa rủi ro giảm giá. Tỷ lệ quyền Bán/Mua tính theo lượng hợp đồng đang mở là 0,8. Các hợp đồng quyền Mua tập trung mạnh quanh vùng giá 350 và 370, điều này có thể tạo ra hiệu ứng ghìm giá trước thời điểm đáo hạn tuần (suy luận cá nhân).
-Vùng giá biến động kỳ vọng. Giới hạn dưới (≈328 USD) tương đương với giá đóng cửa sau phiên báo cáo kết quả kinh doanh tháng 7 (≈327 USD), trong khi giới hạn trên (≈381 USD) tiệm cận vùng kháng cự 384 USD. Mức đáy của tháng 7 hiện cách giá thị trường khoảng 16%.
Các yếu tố cần theo dõi trong báo cáo công bố
1. Biên lợi nhuận mảng ô tô không bao gồm tín chỉ phát thải (16,3%) và doanh thu từ tín chỉ phát thải (146 triệu USD).
2. Mảng năng lượng: Chi phí bảo hành mới và liệu biên lợi nhuận có đạt mốc từ 25% trở lên hay không.
3. Chi phí hoạt động (4,4 tỷ USD, tăng 47% so với cùng kỳ năm trước).
4. Mức phân bổ chi phí đầu tư sang quý 4, nội dung kêu gọi đầu tư và huy động vốn (vay nợ hay phát hành cổ phiếu), cùng dòng tiền tự do.
5. Mảng xe tự hành: Số lượng xe Cybercab, các thành phố mới triển khai, tổng số dặm chạy không người lái, phê duyệt FSD tại châu Âu cùng tỷ lệ đăng ký gói dịch vụ và hồ sơ điều tra từ NHTSA.
6. Robot Optimus: Thời điểm ra mắt Thế hệ 3 và thời gian bắt đầu đưa vào sản xuất tại nhà máy Fremont (các lô hàng đầu tiên dự kiến ra mắt trong quý 3 theo chia sẻ tại cuộc họp cổ đông quý 2).
7. SpaceX và Terafab: cách Musk trả lời câu hỏi về việc sáp nhập.
8. Dự báo cho quý 4: Sản lượng bàn giao xe, tác động từ thuế quan và cơ cấu sản phẩm sau khi dừng sản xuất dòng Model S và Model X.
Lịch trình sự kiện:
Thứ Ba, ngày 20 tháng 10: Báo cáo kết quả kinh doanh của SpaceX sau giờ đóng cửa thị trường
Thứ Tư, ngày 21 tháng 10: Báo cáo kết quả kinh doanh của Tesla
Thứ Sáu, ngày 23 tháng 10: Thời điểm đáo hạn hợp đồng quyền chọn theo tuần
Đến hết ngày 6 tháng 12: Khung thời gian diễn ra cuộc họp cổ đông
Pepperstone không đại diện cho việc tài liệu được cung cấp ở đây là chính xác, hiện tại hoặc đầy đủ, và do đó không nên dựa vào nó. Thông tin, có phải từ bên thứ ba hay không, không được coi là một khuyến nghị; hoặc một đề nghị mua bán; hoặc một lời mời mua bán bất kỳ chứng khoán, sản phẩm tài chính hoặc công cụ nào; hoặc tham gia vào bất kỳ chiến lược giao dịch cụ thể nào. Nó không tính đến tình hình tài chính hoặc mục tiêu đầu tư của độc giả. Chúng tôi khuyên bất kỳ độc giả nào của nội dung này nên tìm kiếm lời khuyên của riêng mình. Mà không có sự chấp thuận của Pepperstone, việc sao chép hoặc phân phối lại thông tin này không được phép.