- Tiếng Việt
- English
- 简体中文
- 繁体中文
- ไทย
- Español
- Português
- لغة عربية
- Монгол хэл


Dự báo kết quả kinh doanh quý 3 của SpaceX: Tăng trưởng AI, chi phí đầu tư và rủi ro cổ phiếu
Những điểm chính
- SpaceX báo cáo kết quả kinh doanh quý 3 sau khi thị trường Mỹ đóng cửa vào thứ Ba
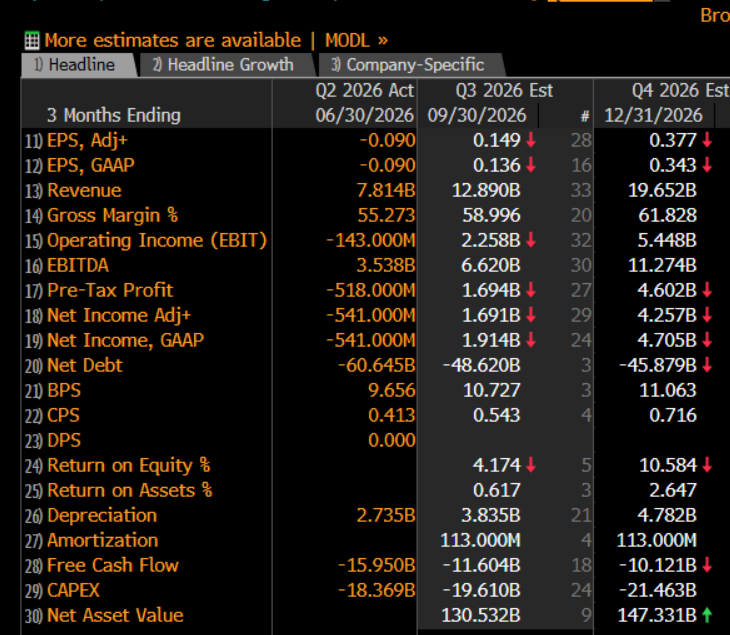
- Dự báo chung của Bloomberg kỳ vọng doanh thu đạt 12,89 tỷ USD, EPS điều chỉnh đạt 0,149 USD và EBITDA đạt 6,62 tỷ USD.
- Khả năng kiếm tiền từ AI, dự báo chi phí đầu tư và nhu cầu huy động vốn trong tương lai rất có thể sẽ được quan tâm hơn so với kết quả kinh doanh bề nổi.
- Cổ phiếu này phải đối mặt với các đợt hết thời hạn hạn chế chuyển nhượng tiếp theo của cổ đông, trong khi Chuyến bay thứ 15 của Starship đóng vai trò là “chất xúc tác” tiềm năng quan trọng.
- Giá hợp đồng quyền chọn phản ánh mức biến động giá cổ phiếu -/+6,8% trong 1 ngày do tác động từ kết quả kinh doanh."
Kết quả kinh doanh của SpaceX: Tăng trưởng là điều dự báo trước, nhưng niềm tin của giới đầu tư chưa đủ nhiều
SpaceX bước vào kỳ công bố kết quả kinh doanh quý 3 trong bối cảnh kỳ vọng tăng cao, niềm tin của giới đầu tư suy giảm và giá cổ phiếu gặp khó khăn trong việc duy trì lực cầu bắt đáy bền vững.
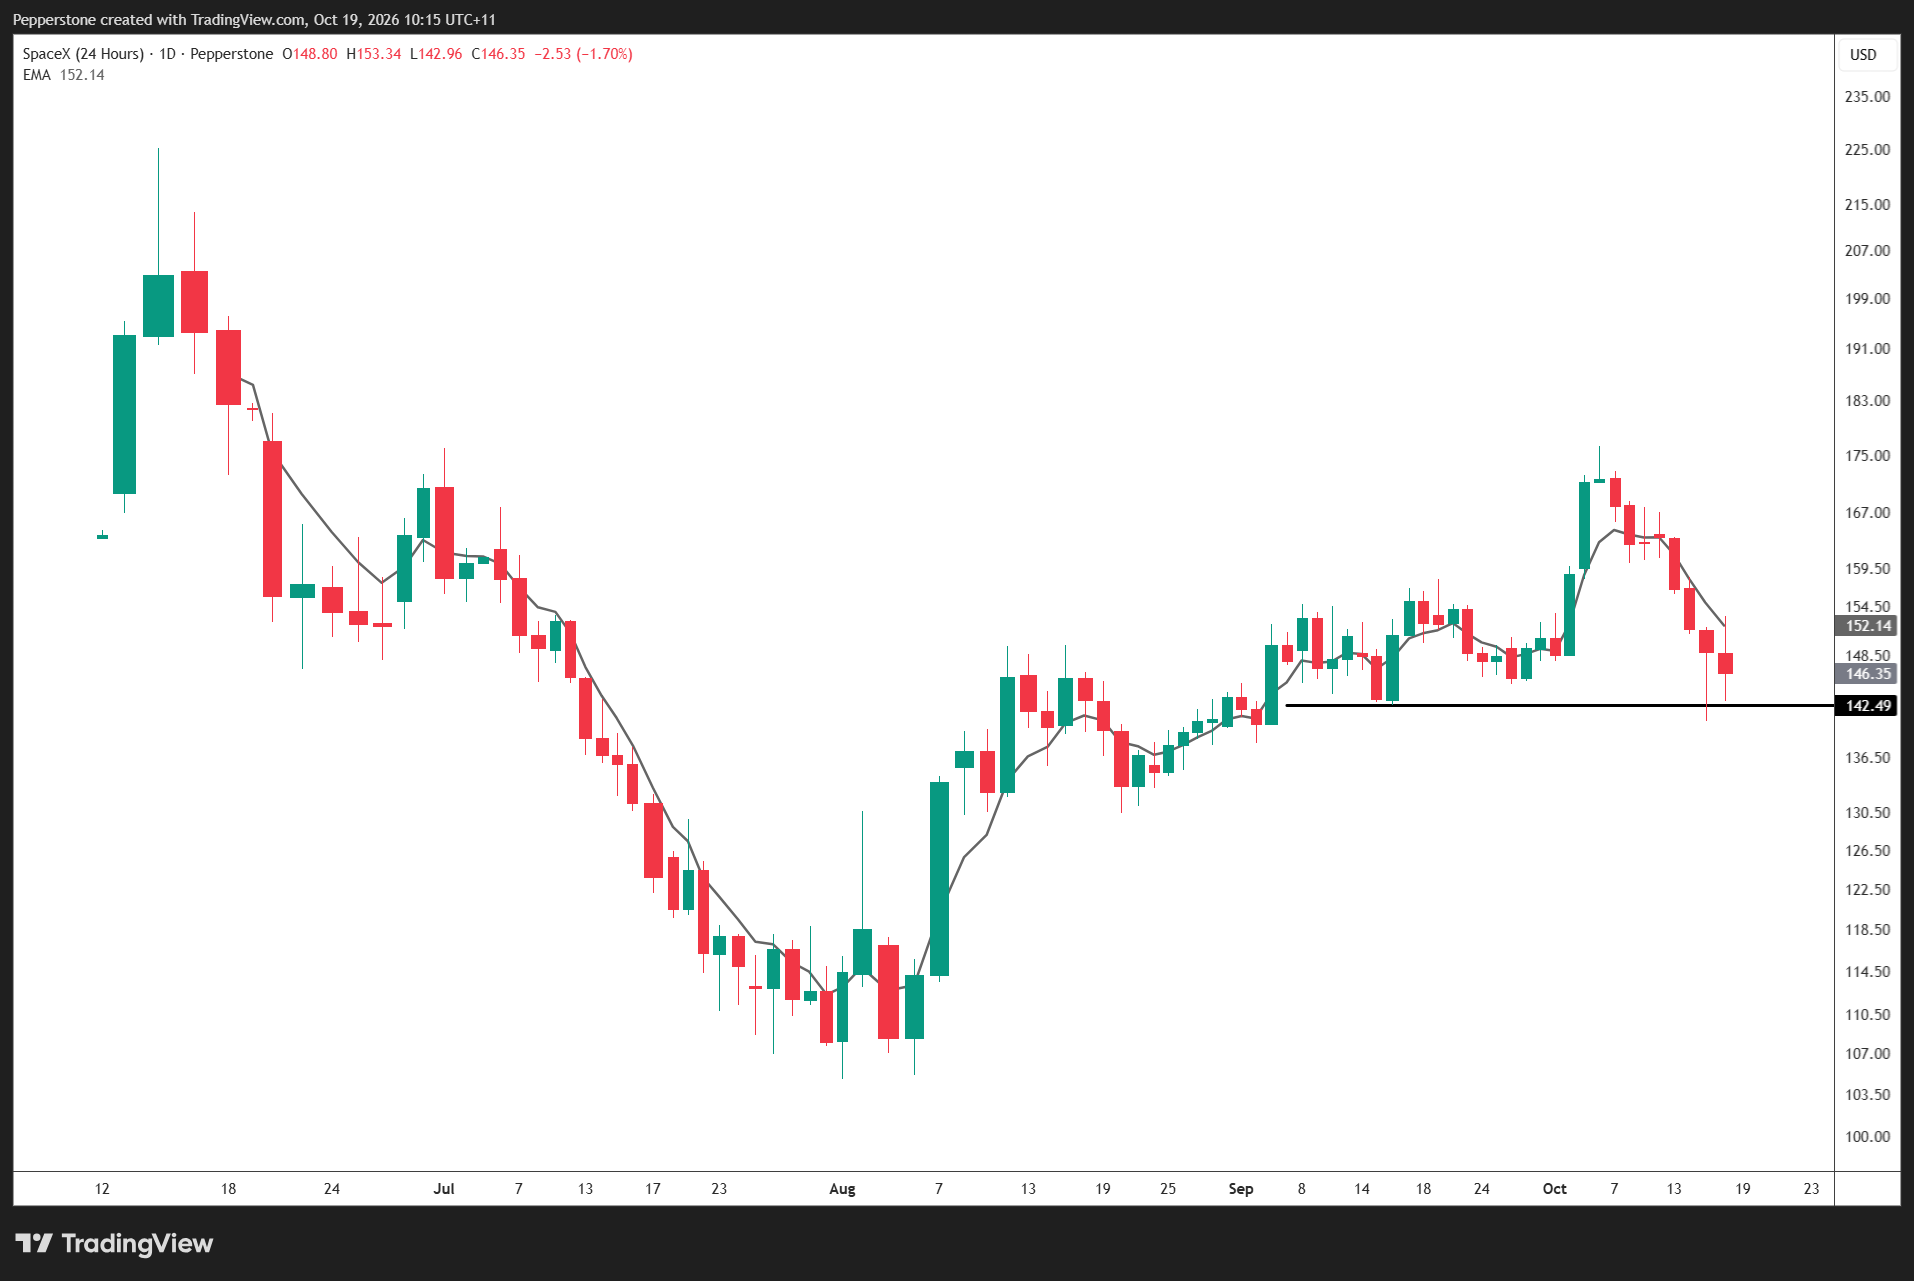
Đóng cửa phiên thứ Sáu ở mức 146,03 USD, giá cổ phiếu đã giảm 15,1% so với mức đỉnh 171,92 USD ghi nhận vào ngày 6 tháng 10, rơi xuống thấp hơn gần 28% so với mức giá đóng cửa kỷ lục thiết lập hồi tháng 6. Đà giảm này diễn ra trong bối cảnh các nhà đầu tư đánh giá lại định giá hạ tầng AI, chi phí vay vốn, cũng như các chương trình chi phí đầu tư khổng lồ có thể tạo ra mức lợi nhuận chấp nhận được hay không.
Câu hỏi đặt ra là liệu SpaceX có thể mang lại đủ động lực vận hành để thu hút người mua, hay một báo cáo kết quả kinh doanh tích cực khác lại trở thành cơ hội để các cổ đông hiện tại hạ tỷ trọng nắm giữ.
Phản ứng thận trọng này đã từng có tiền lệ. Sau khi công bố báo cáo tài chính quý 2 vào tháng 8, giá cổ phiếu đã giảm 13,6% mặc dù doanh thu tăng trưởng vô cùng ấn tượng. Thị trường cần bằng chứng cho thấy đà tăng trưởng phi thường này có thể chuyển hóa thành tỷ suất sinh lời trên vốn bền vững.
Dự báo chung của Bloomberg: Quỹ đạo tăng trưởng phi thường
Nguồn: Bloomberg
Doanh thu dự kiến sẽ tăng khoảng 65% so với quý 2, với EBITDA gần như tăng gấp đôi. Tốc độ tăng trưởng này thật sự ấn tượng, nhưng cũng đẩy ngưỡng mang đến sự bất ngờ tích cực lên cao hơn. Cơ cấu tăng trưởng, chất lượng lợi nhuận và dự báo của ban lãnh đạo cho giai đoạn tới sẽ đóng vai trò quan trọng hơn là việc chỉ số EPS vượt dự báo ở mức khiêm tốn.
Hạ tầng điện toán AI: SpaceX có thể kiếm doanh thu từ các tham vọng của mình không?
AI có thể coi là động lực lớn nhất quyết định phản ứng tức thì của thị trường đối với báo cáo kết quả kinh doanh. Theo dự báo chung, thị trường kỳ vọng doanh thu từ AI đạt khoảng 6,4 tỷ USD, trong đó tốc độ chuyển hóa từ công suất điện toán đã lắp đặt sang doanh thu hợp đồng và lợi nhuận hoạt động sẽ là tâm điểm chú ý.
Ban lãnh đạo đã đặt mục tiêu đạt công suất điện toán hơn 2 GW vào cuối năm nay và từ 5 – 10 GW vào cuối năm 2027. Việc tiến gần đến mốc cận trên sẽ là tín hiệu tích cực được thị trường đón nhận, nhưng công suất đã lắp đặt và công suất thực tế tạo ra giá trị thương mại là hai câu chuyện rất khác nhau.
Doanh thu trên mỗi watt, hiệu suất sử dụng, chính sách giá cho khách hàng và thời hạn hợp đồng sẽ là những chỉ báo quan trọng đo lường lợi nhuận kinh tế.
Sự sụt giảm gần đây của CoreWeave cũng như các nhà cung cấp dịch vụ đám mây thế hệ mới, cùng với những cảnh báo từ Gartner về khả năng sinh lời của hạ tầng AI, đã khiến giới đầu tư soi xét kỹ hơn. SpaceX có lợi thế nhờ hoạt động kinh doanh đa dạng và thanh khoản dồi dào, nhưng câu hỏi cốt lõi vẫn còn đó: hạ tầng điện toán AI có mang lại lợi nhuận đủ cao để bù đắp cho số vốn đầu tư đã bỏ ra không?
Chi phí đầu tư và huy động vốn: Những con số có thể quyết định phản ứng của thị trường
Đối với tôi, đây là phần rất quan trọng của báo cáo đợt này.
Dự báo chung của Bloomberg kỳ vọng chi phí đầu tư quý 3 sẽ đạt 19,61 tỷ USD, tăng từ mức 18,37 tỷ USD trong quý 2, với dòng tiền tự do dự báo âm 11,6 tỷ USD.
Mức chi tiêu nhìn chung sát với kỳ vọng, đi kèm với bằng chứng về một quỹ đạo chi tiêu trong tương lai dễ kiểm soát hơn, có thể sẽ nâng đỡ giá cổ phiếu. Ngược lại, một bất ngờ lớn khác về chi phí đầu tư hoặc dự báo tăng chi tiêu trong tương lai sẽ đối mặt với rủi ro làm dấy lên lo ngại về tốc độ đốt tiền.
SpaceX sở hữu lượng dự trữ tiền mặt dồi dào, nhưng giới đầu tư đang ngày càng tập trung hơn vào nhu cầu vốn tích lũy trong giai đoạn 2027 – 2029. Khoản vay bắc cầu trị giá 20 tỷ USD của công ty sẽ đáo hạn vào tháng 9 năm 2027, biến các kế hoạch tái cơ cấu nợ và chi phí vay bổ sung trở thành những yếu tố quan trọng cần cân nhắc.
Khi thị trường tín dụng ngày càng trở nên phân hóa hơn đối với các bên vay thuộc mảng hạ tầng AI, chi phí huy động vốn tăng trưởng trở nên quan trọng không kém bản thân sự tăng trưởng đó.
Starlink và Starship: Các yếu tố kích thích tăng giá tiềm năng
Starlink tiếp tục là trụ cột đóng góp lợi nhuận quan trọng. Dự báo chung kỳ vọng doanh thu từ mảng kết nối đạt khoảng 4,9 tỷ USD với 14,3 triệu người đăng ký. Số lượng gói đăng ký mới tăng thêm, doanh thu trung bình trên mỗi người dùng và tiến độ triển khai dịch vụ kết nối trực tiếp đến điện thoại di động sẽ định hình kỳ vọng về khả năng sinh lời trong tương lai.
Starship có thể sẽ lại “chất xúc tác” mạnh mẽ hơn. Sau thành công của Chuyến bay thử nghiệm thứ 14 hồi tháng 9, giới đầu tư đang chờ đón thông tin chi tiết về Chuyến bay thứ 15, nhiều khả năng sẽ diễn ra vào đầu tháng 11 – đây là thông tin then chốt đối với giới đầu tư.
Việc xác nhận nỗ lực thu hồi tầng trên của tên lửa khi quay trở lại sẽ củng cố luận điểm đầu tư về khả năng tái sử dụng nhanh chóng, giảm chi phí phóng và tối ưu hiệu quả kinh tế khi triển khai. Suy cho cùng, một màn trình diễn thành công có thể tác động mạnh đến định giá hơn nhiều so với một kỳ kinh doanh vượt dự báo.
Nguồn cung cổ phiếu từ cổ đông và các ngưỡng kỹ thuật
Khoảng 1,3 tỷ cổ phiếu sẽ đủ điều kiện giao dịch quanh thời điểm công bố kết quả kinh doanh quý 3, với các đợt hết thời hạn hạn chế chuyển nhượng tiếp theo dự kiến diễn ra từ nay đến cuối năm, cùng một đợt hết hạn phong toả lớn vào ngày 8 tháng 12.
Việc đủ điều kiện bán không có nghĩa là cổ đông chắc chắn sẽ xả hàng. Thị trường thực tế đã hấp thụ tương đối tốt các đợt hết thời hạn hạn chế chuyển nhượng trước đây. Dẫu vậy, nguồn cung bổ sung này vẫn có thể kìm hãm các nhịp tăng giá, đặc biệt là nếu nhà đầu tư tranh thủ thông tin kết quả kinh doanh tích cực để chốt lời.
Về mặt kỹ thuật, vùng hỗ trợ gần nhất là quanh mức 140 – 143 USD. Nếu thủng mốc này, giá cổ phiếu có thể rơi về vùng 120 – 130 USD, trong đó mức giá đóng cửa thấp nhất hồi tháng 8 (gần 108 USD) sẽ là mốc tham chiếu cho kịch bản giảm sâu hơn.
Ở chiều ngược lại, 150 – 155 USD là vùng kháng cự đầu tiên. Một đợt phục hồi bền vững vượt qua ngưỡng 160 – 165 USD sẽ cải thiện bức tranh kỹ thuật trong ngắn hạn, trong khi mốc 172 USD vẫn là trở ngại lớn hơn.
Thế trận giao dịch: Rủi ro đang nằm ở đâu
Thị trường dường như đang đặt cược vào kết quả hoạt động kinh doanh khả quan, đặc biệt là ở mảng AI, khiến một kết quả chỉ vừa đủ vượt kỳ vọng sẽ khó làm hài lòng thị trường.
Kịch bản tích cực sẽ là sự kết hợp của các yếu tố: doanh thu mảng điện toán mạnh mẽ hơn, dự báo chi phí đầu tư mang lại sự an tâm, thông tin đáng tin cậy về kế hoạch huy động vốn và tiến độ hướng tới mốc tiếp theo của Starship.
Kịch bản tiêu cực sẽ là thêm một quý nữa mà sự tăng trưởng phi thường bị lu mờ bởi mức chi tiêu tăng vọt, dòng tiền tự do âm và áp lực nguồn cung từ cổ đông.
SpaceX không cần phải thuyết phục các nhà đầu tư rằng cơ hội của mình lớn đến nhường nào. Công ty cần chứng minh rằng lợi nhuận kinh tế mang lại hoàn toàn tương xứng với khoản vốn khổng lồ đã bỏ ra để nắm bắt cơ hội đó.
Đó mới chính là nơi cuộc chiến thực sự giữa phe mua và phe bán bắt đầu.
Pepperstone không đại diện cho việc tài liệu được cung cấp ở đây là chính xác, hiện tại hoặc đầy đủ, và do đó không nên dựa vào nó. Thông tin, có phải từ bên thứ ba hay không, không được coi là một khuyến nghị; hoặc một đề nghị mua bán; hoặc một lời mời mua bán bất kỳ chứng khoán, sản phẩm tài chính hoặc công cụ nào; hoặc tham gia vào bất kỳ chiến lược giao dịch cụ thể nào. Nó không tính đến tình hình tài chính hoặc mục tiêu đầu tư của độc giả. Chúng tôi khuyên bất kỳ độc giả nào của nội dung này nên tìm kiếm lời khuyên của riêng mình. Mà không có sự chấp thuận của Pepperstone, việc sao chép hoặc phân phối lại thông tin này không được phép.