- Tiếng Việt
- English
- 简体中文
- 繁体中文
- ไทย
- Español
- Português
- لغة عربية
- Монгол хэл


Dự báo kết quả kinh doanh quý 3 năm 2026 của Alphabet: Liệu sự tăng trưởng của Cloud và TPU có đủ sức biện minh cho làn sóng bùng nổ chi tiêu cho AI?

Báo cáo kết quả kinh doanh quý 3 của Alphabet chuẩn bị ra mắt, trong đó Google Cloud và dòng chip TPU “nhà làm” dự kiến vẫn là những động lực tăng trưởng cốt lõi. Sức bền trong đà tăng trưởng của mảng Tìm kiếm, cùng với khả năng của ban lãnh đạo trong việc chứng minh rằng các khoản đầu tư khổng lồ vào AI đang chuyển hóa thành lợi nhuận và dòng tiền bền vững, cũng có thể định hình phản ứng của giá cổ phiếu.
Alphabet (GOOGL) sẽ công bố kết quả kinh doanh quý 3 năm 2026 sau khi thị trường Mỹ đóng cửa vào ngày 28 tháng 10.
Thị trường kỳ vọng doanh thu quý của công ty sẽ đạt khoảng 112,7 tỷ USD, tăng 28,9% so với cùng kỳ năm ngoái và lợi nhuận từ hoạt động kinh doanh tăng khoảng 37,9%. Tuy nhiên, lợi nhuận ròng điều chỉnh dự kiến sẽ giảm 7,6% xuống còn khoảng 38,2 tỷ USD.
Mặc dù doanh thu và lợi nhuận từ hoạt động kinh doanh được dự báo sẽ duy trì đà tăng trưởng mạnh mẽ, lợi nhuận ròng điều chỉnh lại có thể đi theo hướng ngược lại. Sự phân hóa này khiến các động lực tạo ra lợi nhuận cũng như tác động từ các khoản mục ngoài hoạt động kinh doanh bị soi xét kỹ, ngoài số liệu doanh thu “bề nổi”.
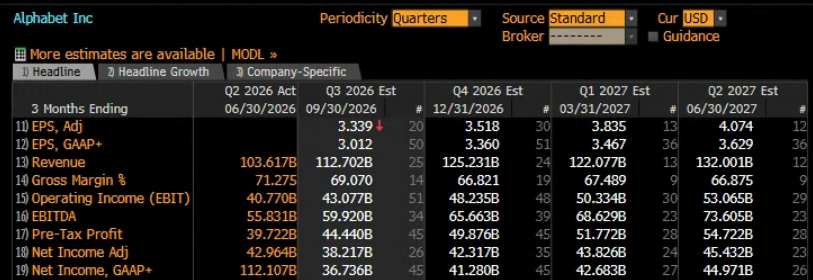
Khi tỷ suất sinh lời từ đầu tư AI ngày càng bị soi xét kỹ, nhà giao dịch đang đặc biệt tập trung vào ba câu hỏi: Google Cloud có thể duy trì đà tăng trưởng mạnh mẽ hay không? Dòng chip TPU “nhà làm” của Alphabet có mở ra cơ hội sinh lời mới? Sự trỗi dậy của công cụ tìm kiếm dựa trên AI liệu có bắt đầu làm thay đổi quỹ đạo tăng trưởng trong mảng quảng cáo cốt lõi của Google?
Chuỗi kết quả kinh doanh vượt kỳ vọng liên tục nâng cao kỳ vọng của thị trường, trong khi hợp đồng quyền chọn phản ánh biến động giá lớn hơn
Dữ liệu từ Bloomberg cho thấy Alphabet đã vượt dự báo doanh thu trong cả 8 quý gần nhất, đồng thời EPS điều chỉnh cũng vượt ước tính ở 7/8 quý. Giới phân tích nhìn chung vẫn tỏ ra lạc quan, với 16 khuyến nghị Mua, 1 khuyến nghị Nắm giữ và không có khuyến nghị Bán nào. Mức giá mục tiêu trung bình là 427,08 USD, tương ứng với dư địa tăng trưởng khoảng 27,6% so với mức giá hiện tại.
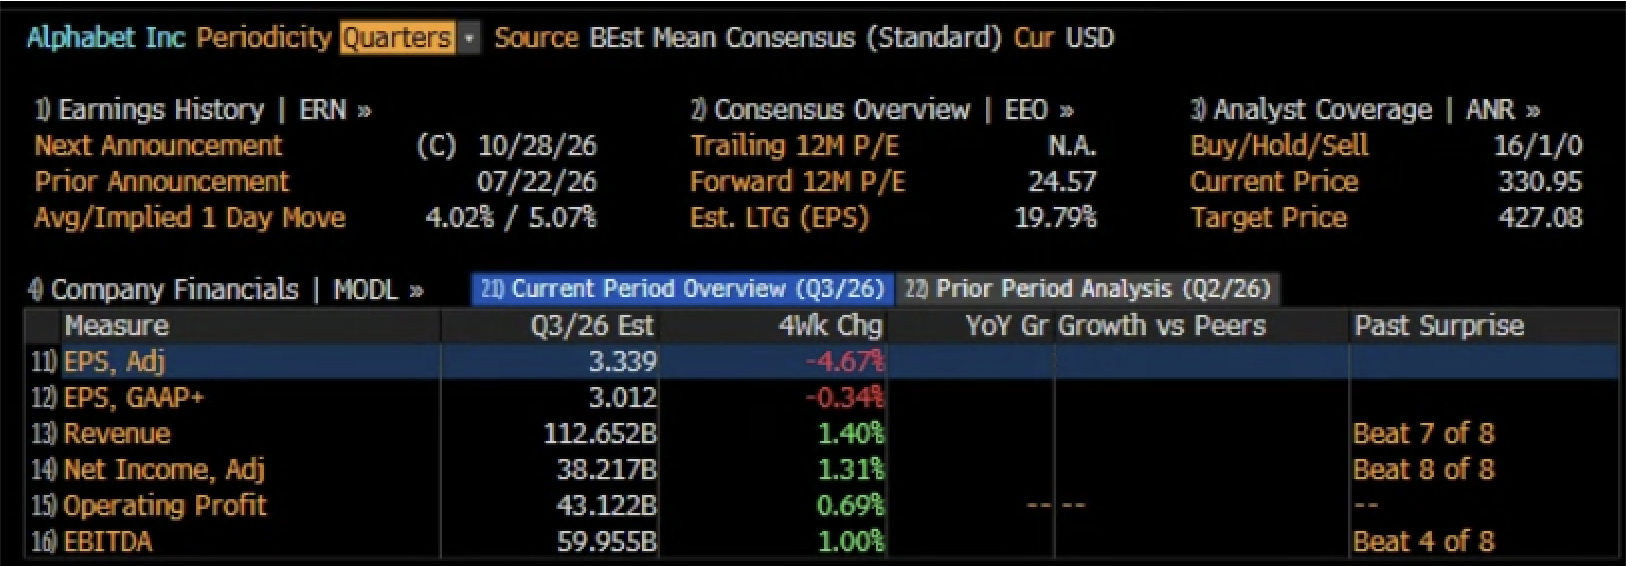
Kết quả kinh doanh tăng trưởng mạnh mẽ và ổn định đã trở thành mức kỳ vọng cơ sở của thị trường. Mặc dù vậy, giá hợp đồng quyền chọn đang phản ánh mức biến động 5,07% trong ngày ra báo cáo, cao hơn mức trung bình lịch sử 4,02%. Điều này cho thấy nhà giao dịch vẫn thận trọng trước những điều bất ngờ có thể xảy ra.
Alphabet hiện được giao dịch ở mức P/E dự phóng 12 tháng khoảng 24,57 lần, với tốc độ tăng trưởng EPS dài hạn dự báo đạt 19,79%. Ở mức định giá này, chỉ một kết quả kinh doanh vượt kỳ vọng thôi có thể là chưa đủ để duy trì đà tăng cho giá cổ phiếu.
Nhà giao dịch sẽ cần thêm bằng chứng cho thấy các khoản đầu tư vào AI đang thực sự chuyển hóa thành tăng trưởng lợi nhuận, cùng với triển vọng tích cực từ ban lãnh đạo để kích hoạt lực mua mới.
Ba yếu tố chính cần theo dõi: Tăng trưởng Cloud, sức bền mảng Tìm kiếm và tỷ suất sinh lời từ vốn đầu tư AI
Trong bối cảnh mặt bằng lãi suất cao tiếp tục gây áp lực lên các tài sản rủi ro, khả năng phục hồi của cổ phiếu Alphabet sau kỳ báo cáo sẽ phụ thuộc vào ba yếu tố chính: đà tăng trưởng Cloud, doanh thu từ mảng quảng cáo cốt lõi và tỷ suất sinh lời từ vốn đầu tư AI.
1. Liệu Google Cloud có thể một lần nữa vượt kỳ vọng và các dòng chip TPU có thể đóng góp bao nhiêu?
Google Cloud có lẽ là động lực tăng trưởng triển vọng nhất trước thềm công bố kết quả kinh doanh kỳ này. Bên cạnh nhu cầu ngày càng tăng của doanh nghiệp về sức mạnh điện toán AI, việc mở rộng năng lực hạ tầng đám mây cùng với việc bán dòng chip TPU "nhà làm" ra thị trường bên ngoài có thể tạo thêm đà bứt phá.
Vốn ban đầu được phát triển chủ yếu để phục vụ việc huấn luyện và suy luận các mô hình AI nội bộ của Google, dòng chip TPU đang ngày càng được cung cấp rộng rãi hơn cho khách hàng bên ngoài. Điều này có thể củng cố vị thế cạnh tranh của Google Cloud, đồng thời giúp khách hàng giảm bớt sự phụ thuộc vào các dòng GPU của Nvidia.
Trong khi đó, OpenAI gần đây đã công bố kế hoạch đưa một số mô hình AI tiên tiến và công cụ Codex lên Google Cloud. Điều này có khả năng sẽ giúp nền tảng này trở nên hấp dẫn hơn trong mắt các doanh nghiệp, đồng thời mở rộng các cơ hội gia tăng doanh thu.
Tuy nhiên, tăng trưởng doanh thu không đồng nghĩa với việc lợi nhuận sẽ tự động tăng theo. Nhà giao dịch sẽ theo dõi sát sao liệu dòng chip TPU cùng cơ hội kinh doanh mới có thể giúp giảm chi phí điện toán và cải thiện khả năng sinh lời của mảng đám mây hay không, thay vì chỉ đơn thuần là “nhiên liệu” tiếp sức cho một đợt mở rộng ngốn nhiều vốn đầu tư nữa. Một bức tranh rõ ràng hơn về tiềm năng thương mại của mảng này, nhất là khi thúc đẩy giới phân tích nâng dự báo lợi nhuận năm 2027, có thể tạo bệ đỡ cho giá cổ phiếu.
2. Liệu công cụ tìm kiếm AI có bảo vệ được doanh thu quảng cáo cốt lõi của Google?
Doanh thu từ mảng Tìm kiếm đã tăng 17% so với cùng kỳ năm ngoái trong quý 2, cho thấy việc triển khai các tính năng như Thông tin tổng quan do AI tạo cho đến nay vẫn chưa làm suy yếu đáng kể mảng kinh doanh quảng cáo của Google. Tuy nhiên, điều đó có thể thay đổi trong quý này.
Câu hỏi then chốt là liệu AI có đang làm thay đổi hành vi tìm kiếm của người dùng và mô hình kiếm tiền từ quảng cáo hay không. Nếu các tính năng AI giúp thúc đẩy lượng truy vấn tìm kiếm nhiều hơn, đồng thời cải thiện giá quảng cáo và tỷ lệ chuyển đổi, thì mảng kinh doanh tạo dòng tiền cốt lõi của Google vẫn sẽ duy trì được sức bền.
Ngược lại, nếu tăng trưởng mảng Tìm kiếm giảm xuống dưới mức kỳ vọng khoảng 14% – 15%, hoặc chi phí phát sinh liên quan đến tính năng AI bắt đầu bào mòn lợi nhuận, những lo ngại về nguy cơ mô hình kinh doanh tìm kiếm truyền thống bị đứt gãy có thể sẽ xuất hiện trở lại.
3. Khi nào chi phí đầu tư khổng lồ cho AI mới chuyển hóa thành dòng tiền lợi nhuận?
Đây có thể là yếu tố quan trọng nhất quyết định phản ứng của giá cổ phiếu sau kỳ báo cáo kết quả kinh doanh.
Việc tiếp tục mở rộng các trung tâm dữ liệu, năng lực xử lý của chip TPU và hạ tầng AI có thể tạo đà cho tăng trưởng doanh thu trong tương lai, nhưng cũng kéo theo chi phí khấu hao, chi phí vận hành và chi phí tài chính cao hơn. Alphabet trước đó đã đưa ra dự báo chi phí đầu tư cho năm 2026 rơi vào khoảng 195 tỷ USD đến 205 tỷ USD. Quy mô đầu tư này khiến việc tài trợ vốn và quản trị dòng tiền trở nên ngày càng quan trọng.
Trong quý 2, Alphabet đã huy động khoảng 49,6 tỷ USD thông qua phát hành cổ phiếu và phát hành khoảng 20,3 tỷ USD trái phiếu không bảo đảm ưu tiên nhằm tài trợ cho các khoản đầu tư, trong đó có hạ tầng AI.
Quy mô của đợt huy động vốn này cũng làm nổi bật nhu cầu vốn cho việc mở rộng AI. Do đó, bên cạnh dự báo về chi phí đầu tư, nhà giao dịch sẽ theo dõi sát sao biên lợi nhuận mảng đám mây, chi phí khấu hao và dòng tiền tự do để đánh giá xem những khoản đầu tư khổng lồ này có đang dần chuyển hóa thành tỷ suất sinh lời bền vững hay không.
Góc nhìn kỹ thuật: Ngưỡng hỗ trợ 330 USD trước thử thách
Cổ phiếu Alphabet gần đây chịu nhiều áp lực, có sự điều chỉnh giá sau khi vấp phải vùng kháng cự quanh mức 360 USD. Đợt sụt giảm này phản ánh cả làn sóng bán tháo diện rộng ở các cổ phiếu nhóm ngành AI, lẫn tâm lý chủ động hạ tỷ trọng rủi ro của một bộ phận nhà đầu tư trước thềm công bố kết quả kinh doanh.
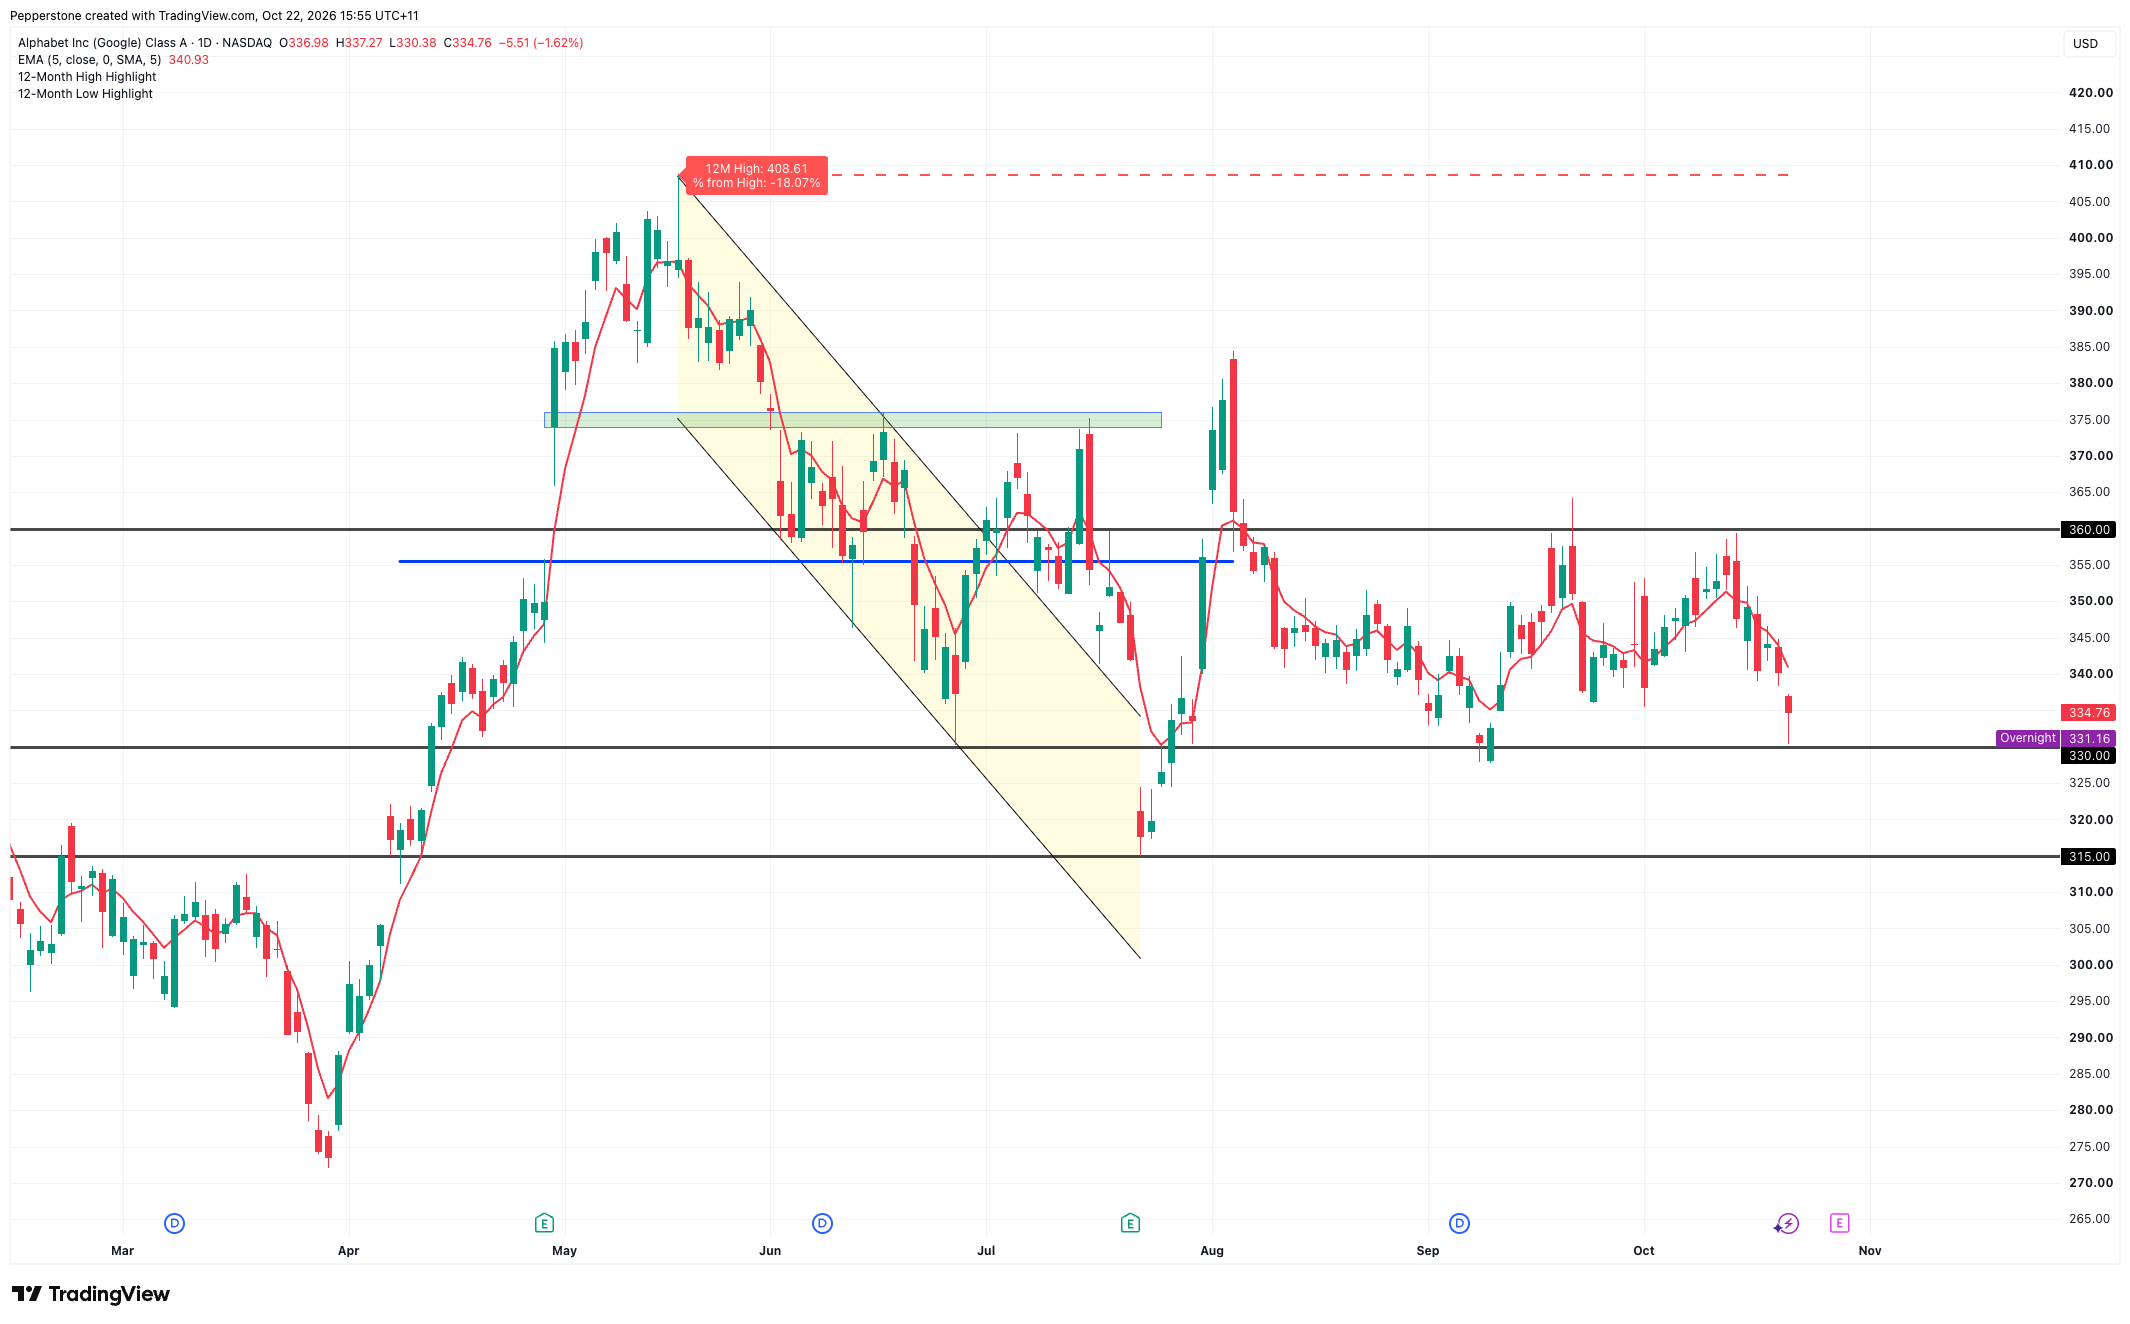
Về mặt kỹ thuật, vùng giá 328 – 330 USD là vùng hỗ trợ ngắn hạn quan trọng. Nếu báo cáo kết quả kinh doanh cho thấy đà tăng trưởng của mảng Tìm kiếm sụt giảm đáng kể, áp lực lên biên lợi nhuận mảng đám mây, hoặc một đợt nâng dự báo chi phí đầu tư khác mà không đi kèm lộ trình sinh lời rõ ràng, thì ngưỡng này có thể sẽ tiếp tục chịu thêm áp lực. Một cú phá vỡ dứt khoát xuống dưới vùng này có thể mở đường cho giá cổ phiếu lùi về mốc 315 USD.
Ngược lại, nếu kết quả mảng đám mây một lần nữa vượt kỳ vọng, đà tăng trưởng mảng Tìm kiếm duy trì sức bền và ban lãnh đạo đưa ra quan điểm tích cực về khả năng sinh lời từ AI, cổ phiếu có thể sẽ phục hồi và kiểm tra lại vùng kháng cự quanh mốc 360 USD.
Tăng trưởng vẫn mạnh mẽ, nhưng chất lượng lợi nhuận mới là tâm điểm
Nhìn chung, Alphabet vẫn được kỳ vọng sẽ mang lại thêm một quý tăng trưởng vững mạnh, đồng thời nhà giao dịch đang tìm kiếm những yếu tố bất ngờ và tích cực từ Google Cloud cũng như quá trình thương mại hóa chip TPU. Tuy nhiên, kỳ vọng của thị trường đã có sự chuyển dịch: từ chỗ chỉ đơn thuần chứng minh AI có thể thúc đẩy tăng trưởng doanh thu sang việc phải chứng minh đà tăng trưởng đó đủ sức bù đắp cho chi phí đầu tư ngày càng tăng.
Chỉ khi sức bền của mảng quảng cáo cốt lõi, khả năng sinh lời mảng đám mây và lộ trình thu hồi vốn đầu tư AI đồng thời được xác nhận, Alphabet mới có cơ hội lớn hơn trong việc biến sự lạc quan của thị trường dành cho AI thành động lực hỗ trợ định giá bền vững.
Pepperstone không đại diện cho việc tài liệu được cung cấp ở đây là chính xác, hiện tại hoặc đầy đủ, và do đó không nên dựa vào nó. Thông tin, có phải từ bên thứ ba hay không, không được coi là một khuyến nghị; hoặc một đề nghị mua bán; hoặc một lời mời mua bán bất kỳ chứng khoán, sản phẩm tài chính hoặc công cụ nào; hoặc tham gia vào bất kỳ chiến lược giao dịch cụ thể nào. Nó không tính đến tình hình tài chính hoặc mục tiêu đầu tư của độc giả. Chúng tôi khuyên bất kỳ độc giả nào của nội dung này nên tìm kiếm lời khuyên của riêng mình. Mà không có sự chấp thuận của Pepperstone, việc sao chép hoặc phân phối lại thông tin này không được phép.