- Tiếng Việt
- English
- 简体中文
- 繁体中文
- ไทย
- Español
- Português
- لغة عربية
- Монгол хэл


Mốc tham chiếu quý 2 năm 2026
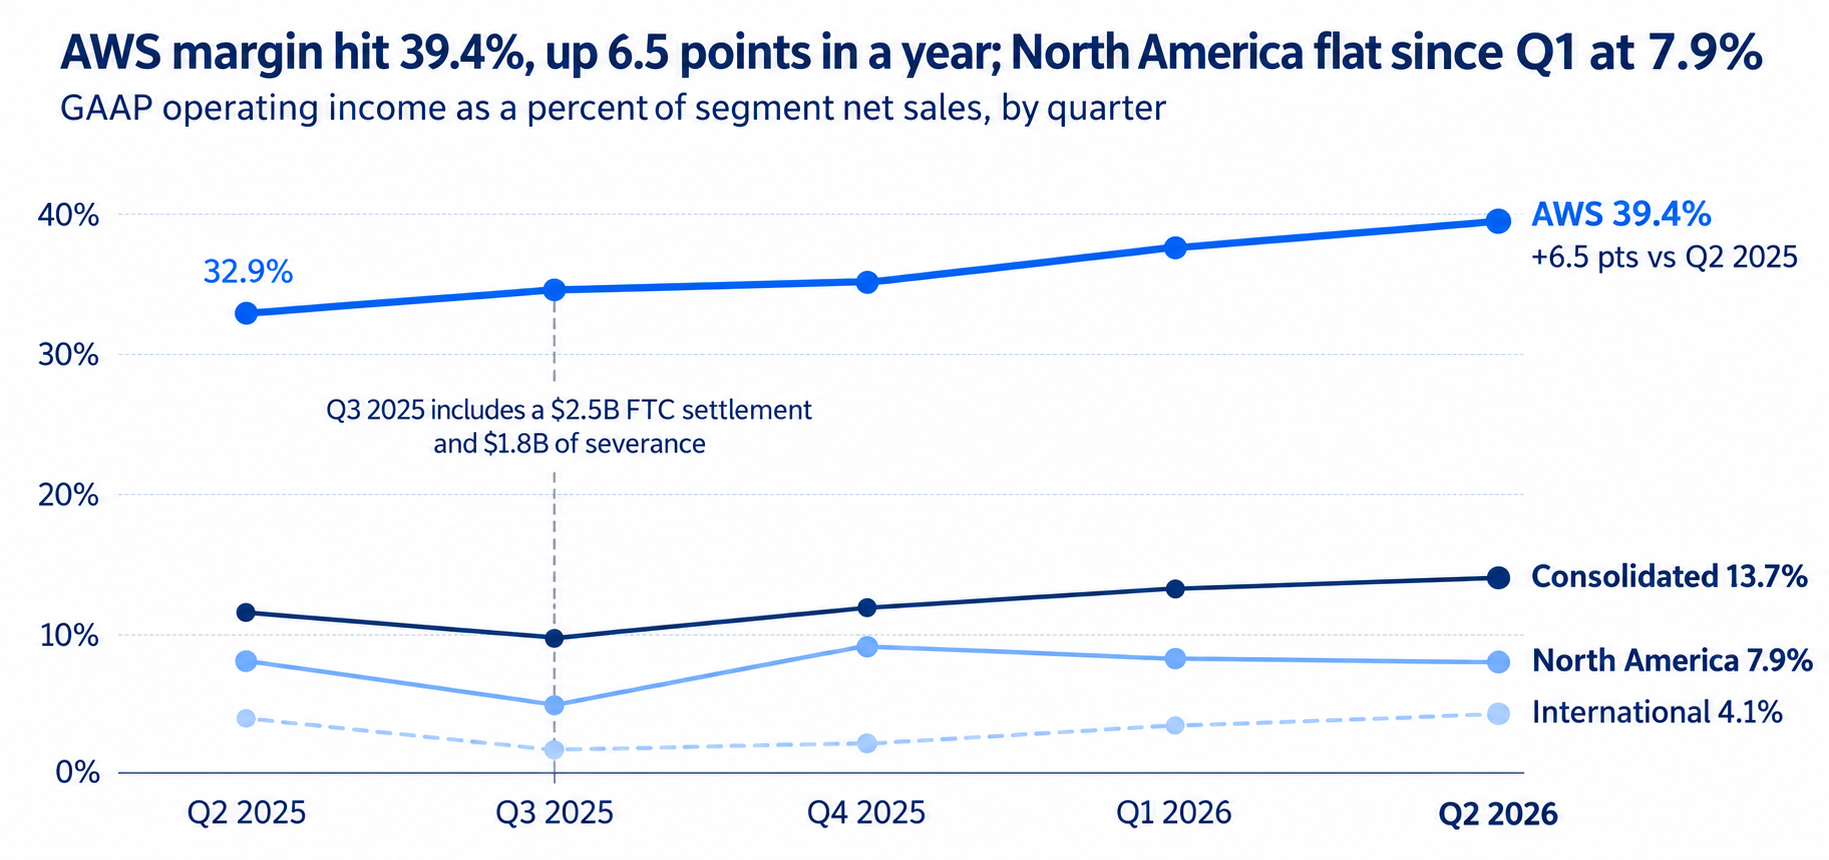
Báo cáo quý 2 năm 2026 của Amazon đã nâng kỳ vọng của thị trường lên cao khi doanh thu tăng 20% lên 200,6 tỷ USD, còn lợi nhuận từ hoạt động kinh doanh tăng 43% lên 27,5 tỷ USD, tương ứng với biên lợi nhuận 13,7% so với mức 11,4% cùng kỳ năm ngoái. Cả hai chỉ số này đều vượt dự báo của công ty lẫn thị trường. AWS tăng trưởng 37% đạt 42,2 tỷ USD – tốc độ tăng nhanh nhất trong 18 quý với biên lợi nhuận 39,4% – trong khi mảng quảng cáo tăng 26% đạt 19,8 tỷ USD.
Chất lượng lợi nhuận không thực sự đồng đều: lợi nhuận ròng đạt 62,6 tỷ USD (EPS 5,75 USD) đã bao gồm khoản lợi nhuận trước thuế 53,4 tỷ USD. Nếu loại trừ thu nhập khác, EPS đạt khoảng 1,95 USD hoặc ở mức 1,87 USD nếu không tính khoảng 1,15 tỷ USD lợi nhuận từ các khoản chi phí bất thường (tiền hoàn thuế và lợi nhuận từ hợp đồng năng lượng), so với mức kỳ vọng 1,81 – 1,83 USD.
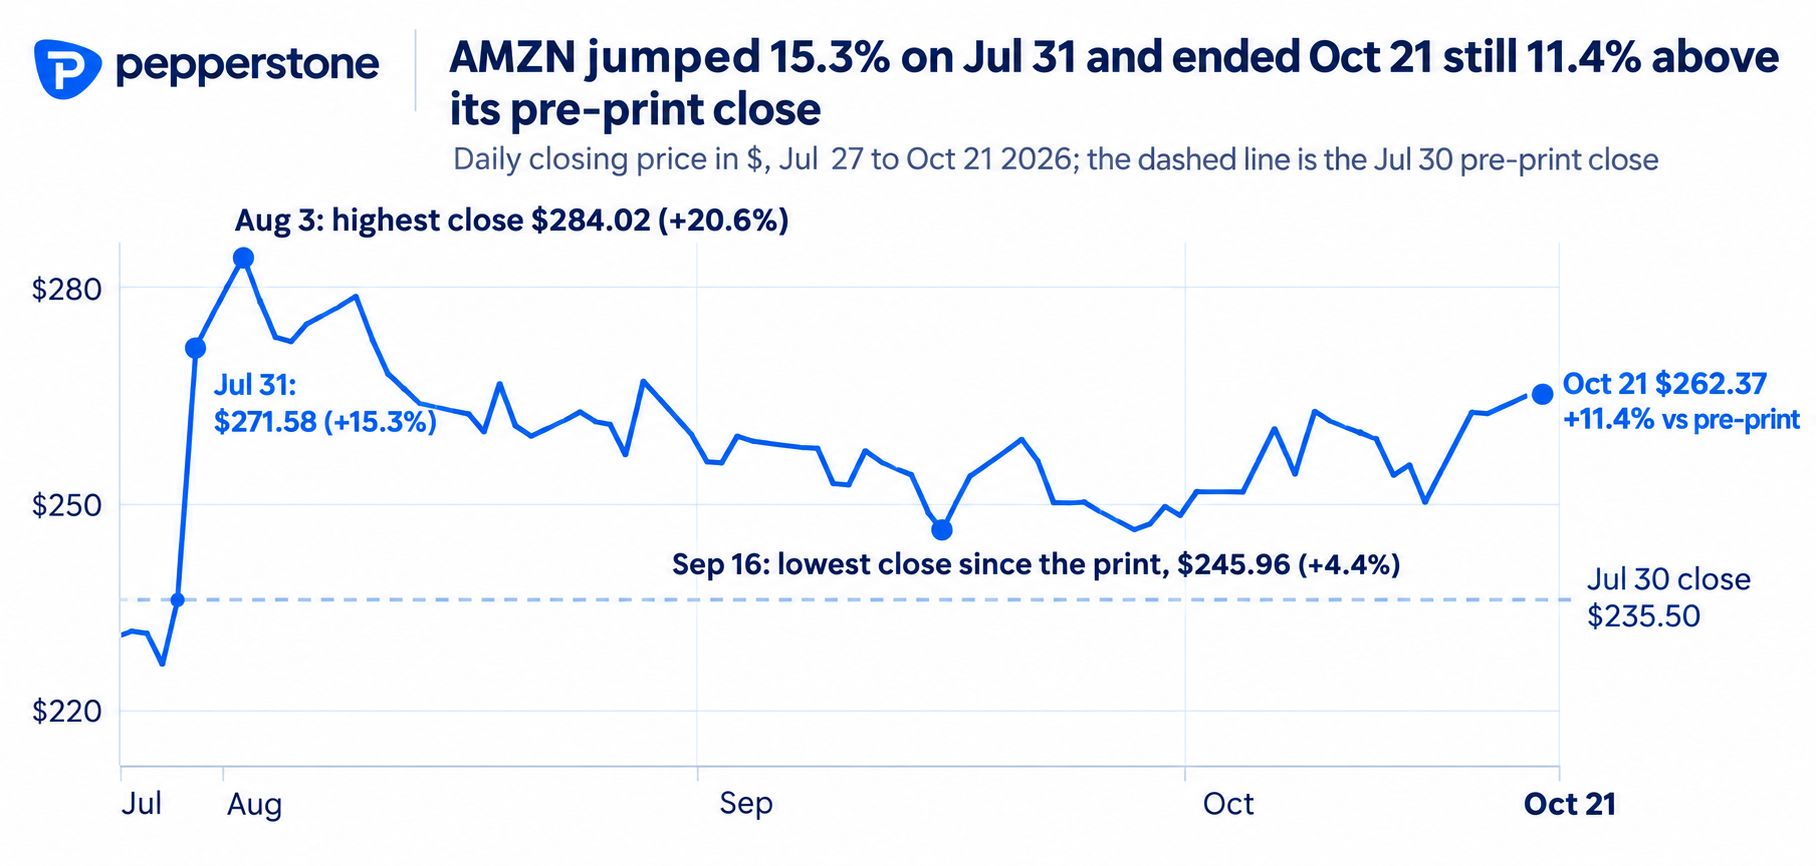
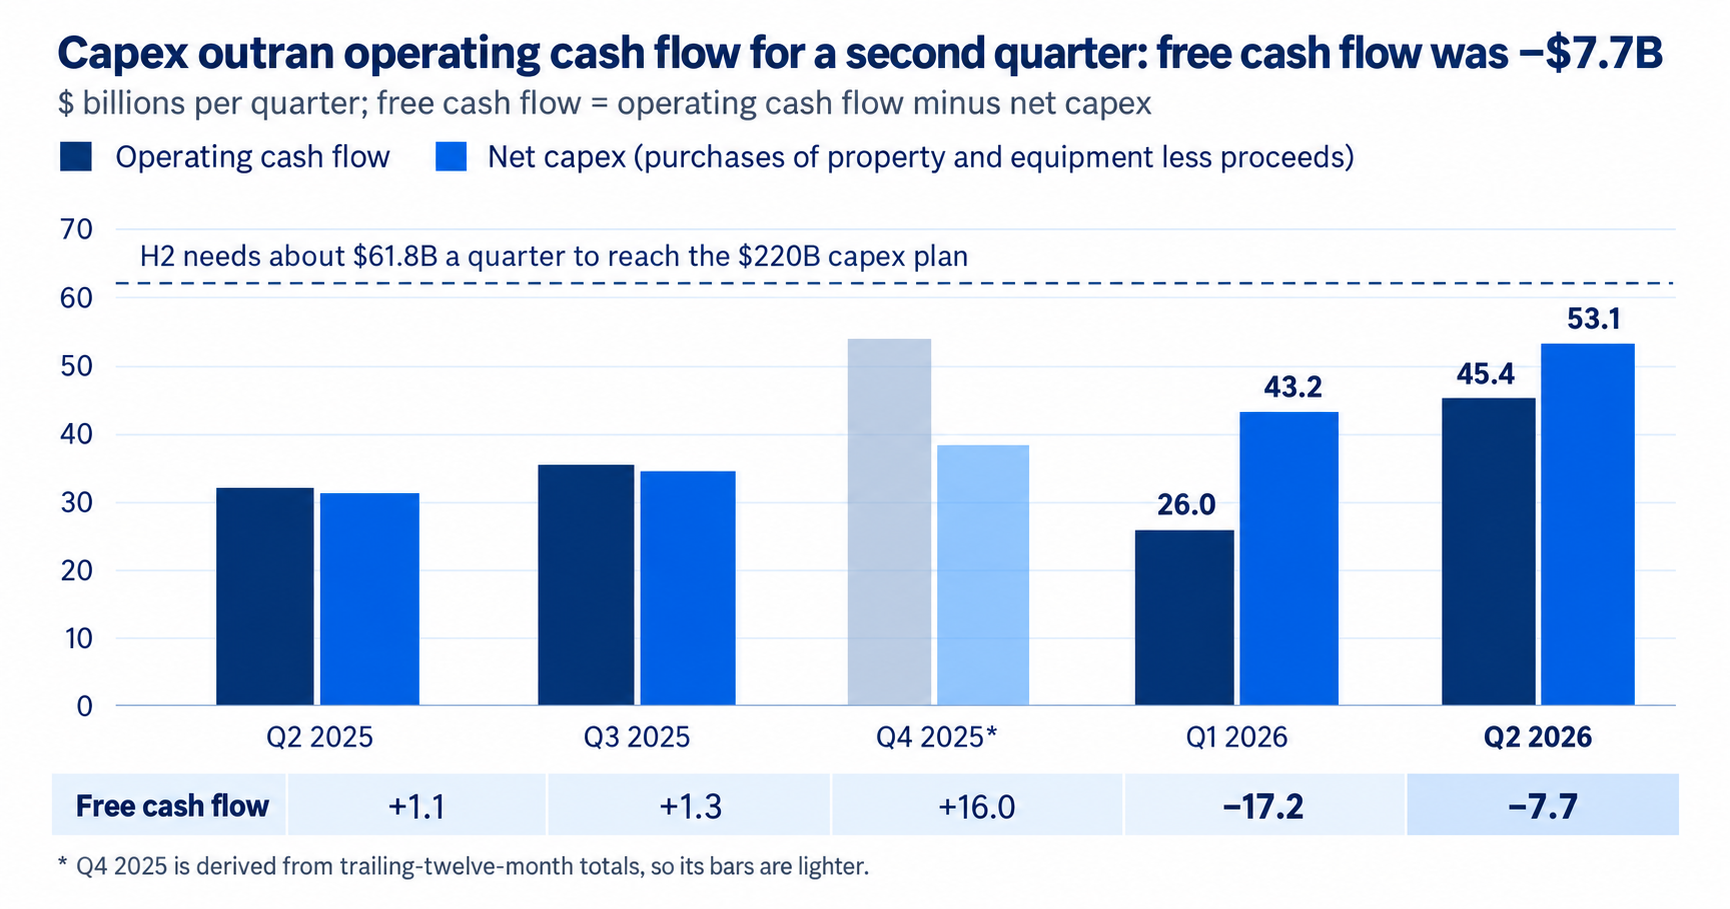
Dòng tiền là điểm yếu lớn nhất khi chi phí đầu tư ròng đạt 53,1 tỷ USD, kế hoạch cả năm 2026 tăng lên mức khoảng 220 tỷ USD từ 200 tỷ USD ban đầu, khiến dòng tiền tự do tính trong 12 tháng gần nhất rơi xuống mức âm, –7,6 tỷ USD. Giá cổ phiếu đã tăng vọt 15,3% vào ngày hôm sau và đóng cửa ở mức 262,37 USD vào ngày 21 tháng 10.
Dự báo của công ty và thị trường
Dự báo chung của thị trường ghi nhận EPS đạt 1,96 USD trên doanh thu khoảng 202 tỷ USD, so với mức 1,95 USD và 180,17 tỷ USD của cùng kỳ năm ngoái. Con số này tương ứng với mức tăng trưởng doanh thu khoảng 12%, nhưng tăng trưởng EPS lại chỉ đạt khiêm tốn 0,5%.
Amazon dự báo doanh thu đạt từ 197 – 202 tỷ USD, tăng 9 – 12%, đã bao gồm khoảng 80 điểm cơ bản tác động tiêu cực từ tỷ giá; trong khi lợi nhuận từ hoạt động kinh doanh dự kiến đạt 22,5 – 26,5 tỷ USD. Theo đó, doanh thu dự báo của thị trường đang nằm ngay sát mức trần trong khoảng dự báo của công ty. Do Amazon đã vượt dự báo trong quý 2 ở cả doanh thu lẫn lợi nhuận, điều này giải thích lý do vì sao giới phân tích lại nghiêng về kịch bản lạc quan cho quý 3.
Có hai khoản điều chỉnh quan trọng cần lưu ý: việc sự kiện Prime Day được chuyển sang quý 2 đồng nghĩa với việc nếu không có sự dịch chuyển này, mức tăng trưởng quý 3 sẽ cao hơn gần 400 điểm cơ bản. Bên cạnh đó, khoản lợi nhuận từ hoạt động kinh doanh 17 tỷ USD của năm ngoái đã bao gồm 2,5 tỷ USD chi phí hòa giải với FTC và 1,8 tỷ USD chi phí trợ cấp thôi việc. Vì vậy, mức trung vị trong khoảng dự báo của công ty thực chất cao hơn khoảng 13% so với mức tham chiếu cơ sở của quý 2. Dự báo EPS của thị trường không tính đến mức chênh lệch đánh giá lại khoản đầu tư Anthropic. Vì vậy, EPS quý 2 dự báo chỉ đạt 1,82 USD, trong khi thực tế ghi nhận tới 5,75 USD.
AWS và AI
Giới phân tích kỳ vọng tăng trưởng của AWS sẽ đạt khoảng 35%, giảm một mức so với quý 2. Đây có thể là con số quyết định phản ứng của thị trường. Sự sụt giảm tốc độ tăng trưởng này một phần phản ánh quy mô quy chuẩn đã lớn hơn (42,2 tỷ USD) thay vì xuất phát từ việc nhu cầu suy yếu.
Các chỉ báo về nhu cầu vẫn rất tích cực khi giá trị đơn hàng tồn đạt khoảng 496 tỷ USD với tốc độ tăng trưởng ở mức ba chữ số, trong khi mảng kinh doanh AI và chip của Amazon đều đang mang về doanh thu vượt mức 25 tỷ USD mỗi năm. Ban lãnh đạo cho biết nguồn cung năng lượng sẽ tiếp tục thiếu hụt cho đến hết năm 2027, vì vậy tăng trưởng đang bị giới hạn bởi năng lực cung ứng nhiều hơn là lượng đơn hàng.
Biên lợi nhuận là yếu tố quan trọng thứ hai cần kiểm chứng khi 39,4% của quý 2 đã bao gồm 551 triệu USD lợi nhuận từ hợp đồng năng lượng. Nếu loại trừ khoản này, biên lợi nhuận của AWS sẽ ở mức khoảng 38%, do đó kết quả kinh doanh gần ngưỡng này sẽ cho thấy khả năng sinh lời thực tế vẫn ổn định. Azure và Google Cloud ghi nhận mức tăng trưởng nhanh hơn trong quý 2 từ mức tham chiếu nhỏ hơn, vì vậy các đánh giá về thị phần cũng sẽ thu hút nhiều sự chú ý.
Bán lẻ, quảng cáo và dịch vụ đăng ký
Mức tăng trưởng mảng bán lẻ so với cùng kỳ năm ngoái sẽ có phần suy yếu do sự kiện Prime Day không còn rơi vào quý 3. Trong quý 2, khu vực Bắc Mỹ tăng 16%, còn khu vực Quốc tế tăng 15%. Tốc độ tăng trưởng của cả hai khu vực dự kiến sẽ giảm, mặc dù các xu hướng cơ bản vẫn rất khả quan: dịch vụ người bán bên thứ ba tăng 16% và cửa hàng trực tuyến tăng 15%.
Mảng quảng cáo tăng 26% trong quý 2 – tăng so với mức 22% (đã loại trừ yếu tố tỷ giá) quý trước – nhờ sự hỗ trợ từ các công cụ quảng cáo AI và chương trình thể thao trực tiếp trên Prime Video. Việc dịch chuyển sự kiện Prime Day có thể làm hạ nhiệt đà tăng trưởng quý 3, nhưng mức tăng trên 20% vẫn sẽ xác nhận xu hướng tích cực này. Dịch vụ đăng ký tăng 12% lên 13,7 tỷ USD và là mảng kinh doanh ổn định nhất.
Chi phí là yếu tố cần theo dõi, khi ban lãnh đạo lưu ý về chi phí vận chuyển tăng do lạm phát giá nhiên liệu, đồng thời khoản hoàn thuế khoảng 600 triệu USD tại thị trường Bắc Mỹ – vốn từng hỗ trợ tích cực cho quý 2 – khó có khả năng lặp lại.
Khả năng sinh lời, dòng tiền và chi phí đầu tư
Mức trung vị 24,5 tỷ USD trong khoảng dự báo lợi nhuận từ hoạt động kinh doanh của công ty đang thấp hơn 27,5 tỷ USD của quý 2. Tính trên mức trung vị doanh thu 199,5 tỷ USD, con số này tương ứng với biên lợi nhuận khoảng 12,3%, so với mức 13,7% ghi nhận ở quý 2 và 13,1% nếu không tính các khoản bất thường. Amazon từng có tiền lệ vượt mức trần trong khoảng dự báo lợi nhuận từ hoạt động kinh doanh, tuy nhiên khoảng dự báo lần này giả định không có mục đánh giá lại giá trị của các sản phẩm phái sinh năng lượng.
Chi phí đầu tư mới là chủ đề gây tranh cãi lớn hơn: kế hoạch 220 tỷ USD cho năm 2026 đồng nghĩa với việc chi phí đầu tư trong nửa cuối năm sẽ đạt khoảng 61,8 tỷ USD mỗi quý – cao hơn 17% so với mức 53,1 tỷ USD của quý 2. Dòng tiền tự do nhiều khả năng vẫn ở mức âm, trong khi nợ dài hạn đã tăng lên 128,9 tỷ USD từ 65,6 tỷ USD cuối năm ngoái. Khoản đầu tư 21,3 tỷ USD vào OpenAI sau ngày 30 tháng 6 sẽ được ghi nhận vào dòng tiền từ hoạt động đầu tư chứ không ảnh hưởng đến dòng tiền tự do. Giới đầu tư sẽ theo dõi chặt chẽ liệu chi phí đầu tư có tiếp tục tăng thêm hay không, sau đợt điều chỉnh tăng 20 tỷ USD hồi tháng 7 mà ban lãnh đạo giải thích là do chi phí bộ nhớ tăng.
Các rủi ro chính và biến số bất ngờ
- Đánh giá lại khoản đầu tư vào Anthropic Mức giá trị sổ sách đối với khoản đầu tư vào Anthropic của Amazon tính đến ngày 30 tháng 6 là 190,4 tỷ USD. Bất kỳ đợt định giá lại nào – chẳng hạn như các tin đồn về việc IPO gần đây – đều có thể tác động đến EPS theo chuẩn GAAP.
- Kỳ vọng cao từ thị trường. Giá cổ phiếu đóng cửa ở mức 262,37 USD vào ngày 21 tháng 10, vẫn cao hơn 11,4% so với mức giá trước thời điểm công bố báo cáo quý 2.
- Chi phí đầu tư và huy động vốn. Việc tiếp tục tăng chi phí đầu tư hoặc gia tăng nợ vay sẽ làm trầm trọng hơn mối lo ngại về dòng tiền tự do.
- Lạm phát chi phí. Giá nhiên liệu, bộ nhớ gia tăng cùng thuế quan có thể gây áp lực lên biên lợi nhuận.
Kịch bản cơ sở hợp lý là doanh thu sẽ đạt hoặc vượt nhẹ mức trần trong khoảng dự báo 197 – 202 tỷ USD của công ty, lợi nhuận từ hoạt động kinh doanh nằm ở nửa trên của khoảng 22,5 – 26,5 tỷ USD, còn AWS tăng trưởng quanh mốc 35%. Kết quả này sẽ đáp ứng đúng dự báo của thị trường nhưng khó có thể tạo ra một đợt tăng vọt 15% khác cho giá cổ phiếu. Phản ứng của giá cổ phiếu sẽ phụ thuộc rất nhiều vào tốc độ tăng trưởng của AWS, triển vọng chi phí đầu tư và tỷ lệ biên lợi nhuận có thể tiếp tục đạt được trong các kỳ tới.
Pepperstone không đại diện cho việc tài liệu được cung cấp ở đây là chính xác, hiện tại hoặc đầy đủ, và do đó không nên dựa vào nó. Thông tin, có phải từ bên thứ ba hay không, không được coi là một khuyến nghị; hoặc một đề nghị mua bán; hoặc một lời mời mua bán bất kỳ chứng khoán, sản phẩm tài chính hoặc công cụ nào; hoặc tham gia vào bất kỳ chiến lược giao dịch cụ thể nào. Nó không tính đến tình hình tài chính hoặc mục tiêu đầu tư của độc giả. Chúng tôi khuyên bất kỳ độc giả nào của nội dung này nên tìm kiếm lời khuyên của riêng mình. Mà không có sự chấp thuận của Pepperstone, việc sao chép hoặc phân phối lại thông tin này không được phép.