- Tiếng Việt
- English
- 简体中文
- 繁体中文
- ไทย
- Español
- Português
- لغة عربية
- Монгол хэл


Dự báo kết quả kinh doanh quý 4 năm 2026 của Apple: Chi phí bộ nhớ tăng gây áp lực lên biên lợi nhuận – Liệu dòng sản phẩm cao cấp có thể nâng đỡ giá cổ phiếu?

Apple (AAPL) sẽ công bố kết quả kinh doanh quý 4 năm tài chính 2026 sau khi thị trường Mỹ đóng cửa vào ngày 2 tháng 11. John Ternus sau đó sẽ chủ trì cuộc họp báo cáo kết quả kinh doanh quý đầu tiên kể từ khi chính thức tiếp quản vị trí CEO vào tháng 9.
Thị trường dự báo tốc độ tăng trưởng ở các chỉ số tài chính chủ chốt của Apple sẽ chậm lại đáng kể so với quý trước.
Doanh thu dự kiến đạt khoảng 113,4 tỷ USD, tăng 10,7% so với cùng kỳ năm ngoái. Biên lợi nhuận gộp dự báo sẽ giảm từ 50,06% xuống còn khoảng 47,57%, trong khi tăng trưởng lợi nhuận từ hoạt động kinh doanh có thể chậm lại từ mức hai chữ số của quý trước xuống còn 7,5%.
Điều này cho thấy dù Apple được kỳ vọng tiếp tục duy trì đà tăng trưởng doanh thu, nhưng tăng trưởng lợi nhuận lại có nguy cơ giảm tốc thêm, biến áp lực chi phí trở thành tâm điểm chú ý trong kỳ công bố kết quả kinh doanh lần này.
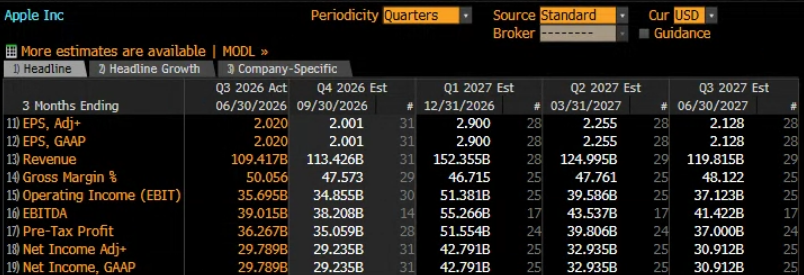
Trong khi đó, nhu cầu đối với các mẫu máy iPhone mới nhất ghi nhận sự trái chiều kể từ khi ra mắt. Liệu các sản phẩm mới có thể kích cầu nâng cấp thiết bị hay không, đồng thời ban lãnh đạo có kế hoạch phát triển ra sao cho giai đoạn tiếp theo của Apple Intelligence, sẽ là những yếu tố quan trọng định hình kỳ vọng tăng trưởng trong tương lai.
Việc thường xuyên vượt kỳ vọng lợi nhuận đặt ra tiêu chuẩn cao hơn, trong khi giá mục tiêu lại tụt hậu so với giá cổ phiếu
Apple vốn có bề dày thành tích mang lại lợi nhuận rất ấn tượng. Dữ liệu từ Bloomberg cho thấy doanh thu, EPS điều chỉnh và lợi nhuận ròng điều chỉnh của hãng đều vượt kỳ vọng thị trường trong 8 quý liên tiếp, trong khi chỉ số EBITDA vượt dự báo chung trong 6 trên 8 quý đó. Nhìn chung, giới phân tích vẫn tỏ ra lạc quan.
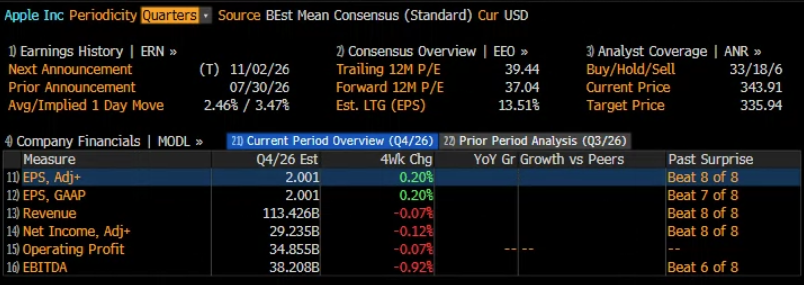
Trong khi đó, Apple được giao dịch ở mức P/E dự phóng 12 tháng khoảng 37,04 lần, dù dự báo tăng trưởng EPS dài hạn chỉ dừng lại ở mức 13,51%.
Tất cả các yếu tố, từ việc Apple liên tục vượt kỳ vọng lợi nhuận, tâm lý tích cực của giới phân tích, khoảng cách giữa định giá và kỳ vọng tăng trưởng, cho đến việc cổ phiếu vừa thiết lập mức đỉnh kỷ lục gần đây, đều cho thấy phần lớn tâm lý lạc quan dường như đã được phản ánh vào giá.
Thị trường quyền chọn đang định giá mức biến động trong ngày công bố báo cáo tài chính là 3,47%, cao hơn mức trung bình trong lịch sử. Điều này cho thấy giới đầu tư đang kỳ vọng cổ phiếu sẽ có phản ứng giá mạnh hơn thường lệ. Nếu biên lợi nhuận gộp hoặc dự báo kinh doanh gây thất vọng, cổ phiếu này có thể phải đối mặt với áp lực chốt lời rất lớn.
Chiến lược định giá iPhone có đang bắt đầu gặp trở ngại?
Nhu cầu đối với các mẫu iPhone mới nhất có thể là một trong những chỉ báo quan trọng nhất cần theo dõi trong đợt công bố kết quả kinh doanh này.
Trong bối cảnh chi phí chip nhớ toàn cầu tiếp tục leo thang, quyết định tăng giá khởi điểm của iPhone 18 Pro và Pro Max so với các thế hệ trước từ phía
Apple có thể giúp giảm bớt phần nào áp lực lên biên lợi nhuận. Tuy nhiên, liệu công ty có thể chuyển tiếp thành công phần chi phí gia tăng này sang người tiêu dùng hay không vẫn là điều chưa chắc chắn.
Bên cạnh đó, cũng có thông tin cho biết Apple đã yêu cầu một số nhà cung cấp cắt giảm đơn hàng linh kiện cho dòng iPhone 18 Pro. Tại Trung Quốc, thời gian giao hàng của iPhone 18 Pro đã rút ngắn đáng kể, trong khi một số nền tảng thương mại điện tử đã bắt đầu tung ra các chương trình giảm giá – những tín hiệu cho thấy cầu đang có dấu hiệu hạ nhiệt. Ngược lại, dòng iPhone Duo lại nhận được sự đón nhận rất nồng nhiệt từ thị trường.
Giới đầu tư sẽ theo dõi sát sao để xác định xem việc đơn hàng iPhone 18 Pro chậm lại là dấu hiệu suy yếu chung của cả chu kỳ nâng cấp thiết bị, hay do một bộ phận người tiêu dùng đang chuyển hướng sang dòng Duo với nhiều điểm khác biệt hơn.
Tuy nhiên, báo cáo kết quả kinh doanh lần này chỉ mới ghi nhận số liệu cho quý kết thúc vào tháng 9. Do đó, triển vọng của ban lãnh đạo về lượng đơn đặt hàng trước, tình trạng hạn chế nguồn cung và mùa mua sắm cao điểm cuối năm có thể tác động trực tiếp đến kỳ vọng trong hai quý tới.
Chi phí bộ nhớ tăng bào mòn lợi nhuận – Khả năng định giá đứng trước thử thách
Biên lợi nhuận gộp chung của Apple đạt 50,1% trong quý trước, nhưng khoảng hai điểm phần trăm trong số đó đến từ khoản lợi nhuận bất thường nhờ tiền hoàn thuế. Nếu loại trừ tác động này, biên lợi nhuận thực tế không quá mạnh mẽ như con số bề nổi thể hiện.
Áp lực chi phí đang tác động rõ rệt hơn trong quý này. Việc tiếp tục mở rộng các trung tâm dữ liệu AI đang tiêu thụ phần lớn công suất chip nhớ, đẩy giá DRAM và NAND lên cao. Việc bản thân Apple mở rộng các tính năng AI cũng có thể làm tăng yêu cầu về dung lượng bộ nhớ trên các thiết bị của hãng.
Điều này đẩy công ty vào một thế đánh đổi khó khăn: duy trì mức giá cao hơn có thể giúp bảo vệ lợi nhuận trên từng sản phẩm nhưng lại gây áp lực lên sản lượng tiêu thụ, trong khi giảm giá để kích cầu lại khiến đà tăng trưởng doanh thu khó chuyển hóa thành biên lợi nhuận mạnh mẽ hơn.
Mảng dịch vụ có thể đóng vai trò là một vùng đệm quan trọng. Phân khúc này đã mang lại biên lợi nhuận gộp là 75,6% trong quý trước, cao hơn nhiều so với các sản phẩm phần cứng của Apple. Nếu doanh thu từ mảng dịch vụ tiếp tục duy trì đà tăng trưởng ổn định, đây sẽ là yếu tố giúp bù đắp phần nào áp lực từ chi phí linh kiện gia tăng lên biên lợi nhuận chung.
Vì vậy, bên cạnh việc biên lợi nhuận gộp quý này có đạt mức dự báo hay không, giới đầu tư sẽ dành sự chú ý lớn hơn vào đánh giá của ban lãnh đạo về giá chip nhớ, cơ cấu sản phẩm và áp lực từ các chương trình khuyến mãi trong những quý tới.
Tân CEO tiếp quản vị trí lãnh đạo: Apple cần gì từ chiến lược AI?
Đối với John Ternus, cuộc họp báo cáo kết quả kinh doanh đầu tiên sẽ là cơ hội để ông vạch ra định hướng tương lai của Apple với các nhà đầu tư.
Trong vài năm qua, Apple đã liên tục nhấn mạnh những lợi thế của việc tích hợp chặt chẽ giữa phần cứng, phần mềm và mảng dịch vụ. Tuy nhiên, khi AI tạo sinh ngày càng trở nên phổ biến, thị trường lại ngày càng hoài nghi về việc liệu những thế mạnh này có thể chuyển hóa thành nhu cầu mới từ người tiêu dùng hay không.
Mô hình kinh doanh của Apple vốn khác biệt so với các gã khổng lồ trong lĩnh vực điện toán đám mây. Hãng không cần dựa vào việc bán công suất điện toán AI để thúc đẩy tăng trưởng. Thay vào đó, Apple cần thuyết phục người tiêu dùng rằng thế hệ Siri tiếp theo, hệ thống Apple Intelligence cùng khả năng tích hợp sâu hơn trên các thiết bị có thể cải thiện đáng kể trải nghiệm người dùng, từ đó mang lại cho họ một lý do thuyết phục để nâng cấp phần cứng.
Tại thị trường Trung Quốc, phạm vi cung cấp tính năng của Apple Intelligence, trải nghiệm thực tế cũng như lộ trình triển khai cụ thể cũng sẽ là những yếu tố ảnh hưởng trực tiếp đến sức hút của Apple ở phân khúc điện thoại thông minh cao cấp.
Góc nhìn kỹ thuật: Phe mua và phe bán trước thời điểm ra quyết định quanh vùng đỉnh lịch sử
Trên biểu đồ ngày, cổ phiếu Apple tiếp tục đà tăng kể từ mùa báo cáo kết quả kinh doanh trước đó, vừa qua đã thiết lập mức đỉnh lịch sử mới tại mức giá 351,73 USD trước khi quay đầu điều chỉnh nhẹ.
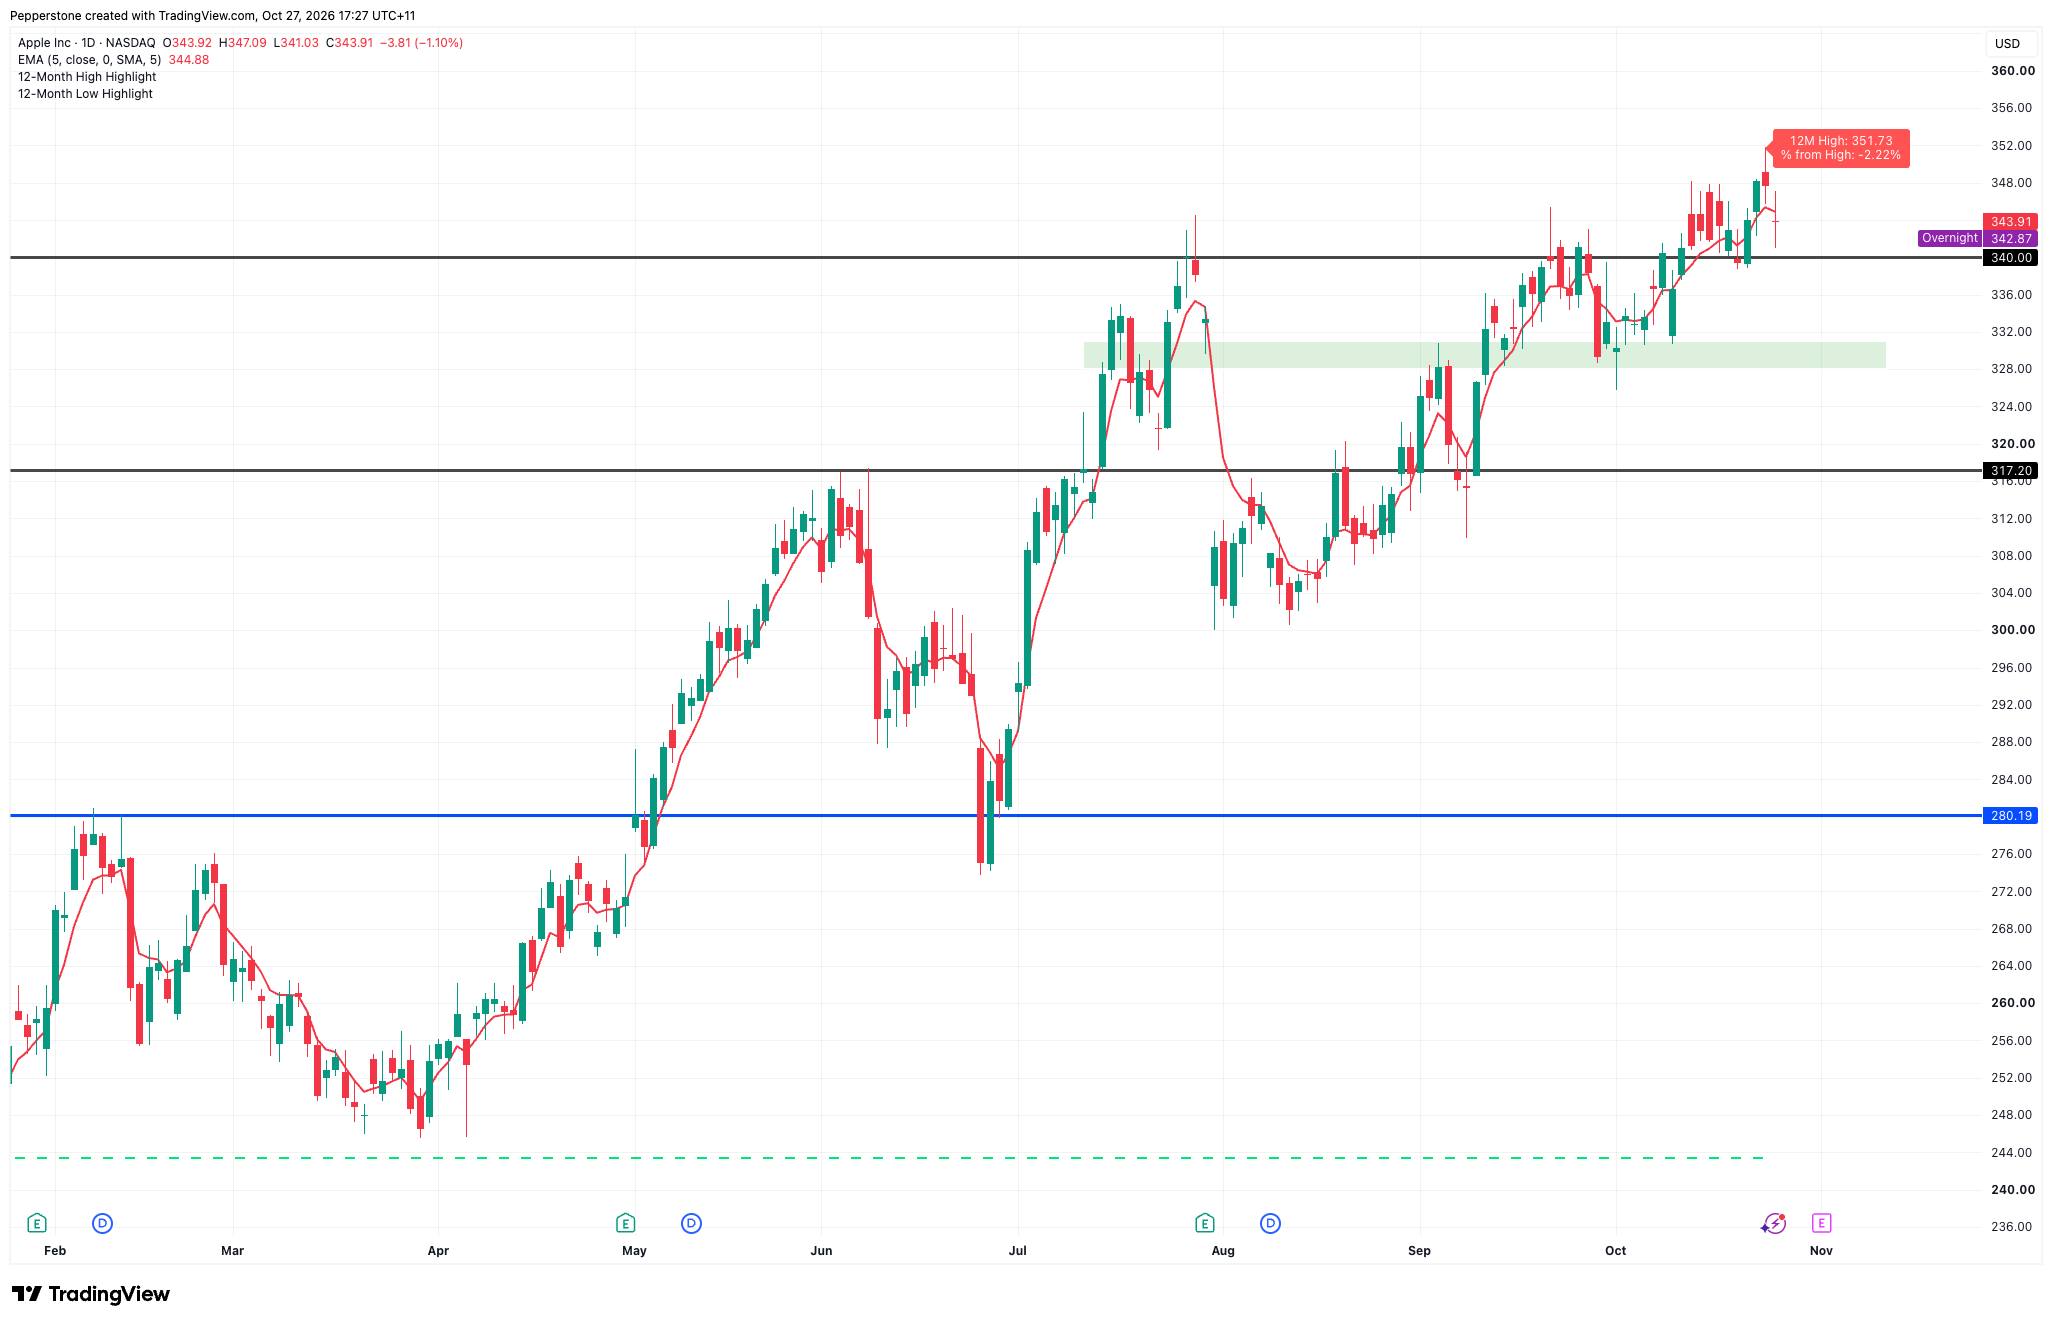
Nếu kết quả kinh doanh tiếp tục khả quan và ban lãnh đạo đưa ra quan điểm lạc quan về nhu cầu cuối năm cũng như biên lợi nhuận, cổ phiếu này hoàn toàn có thể một lần nữa chinh phục lại vùng đỉnh này.
Ngược lại, nếu dự báo doanh số iPhone gây thất vọng hoặc áp lực chi phí vượt quá dự đoán, giá cổ phiếu có thể lùi xuống dưới mốc 340 USD để kiểm định lại vùng giao dịch cũ quanh khoảng 328 – 332 USD. Trong trường hợp đà giảm sâu hơn, mốc 317,20 USD có thể đóng vai trò là vùng hỗ trợ cho cổ phiếu.
Chiến lược định giá cao cấp của Apple liệu có tiếp tục phát huy hiệu quả?
Kết quả kinh doanh quý của Apple có thể không mang lại nhiều bất ngờ lớn, song triển vọng doanh số trong mùa mua sắm cuối năm vẫn còn là một dấu hỏi. Chi phí chip nhớ tăng cao đang khiến công ty ngày càng gặp nhiều khó khăn trong việc duy trì biên lợi nhuận kỳ vọng. Việc Apple có thể tiếp tục hấp thụ phần chi phí gia tăng này thông qua các đợt nâng cấp sản phẩm và đà tăng trưởng doanh thu từ mảng dịch vụ hay không sẽ tác động trực tiếp đến kỳ vọng lợi nhuận của toàn công ty.
Đối với một doanh nghiệp đang giao dịch ở mức P/E dự phóng hơn 37 lần, cùng giá cổ phiếu liên tục tiến sát các vùng đỉnh lịch sử, thị trường đang tìm kiếm một câu trả lời rõ ràng hơn, đó là: Liệu Apple có thể tiếp tục nâng giá bán mà vẫn thuyết phục được người tiêu dùng chấp nhận chi trả cho phân khúc cao cấp này?
Pepperstone không đại diện cho việc tài liệu được cung cấp ở đây là chính xác, hiện tại hoặc đầy đủ, và do đó không nên dựa vào nó. Thông tin, có phải từ bên thứ ba hay không, không được coi là một khuyến nghị; hoặc một đề nghị mua bán; hoặc một lời mời mua bán bất kỳ chứng khoán, sản phẩm tài chính hoặc công cụ nào; hoặc tham gia vào bất kỳ chiến lược giao dịch cụ thể nào. Nó không tính đến tình hình tài chính hoặc mục tiêu đầu tư của độc giả. Chúng tôi khuyên bất kỳ độc giả nào của nội dung này nên tìm kiếm lời khuyên của riêng mình. Mà không có sự chấp thuận của Pepperstone, việc sao chép hoặc phân phối lại thông tin này không được phép.