

Microsoft vor den Q1-Zahlen 2027: Azure und KI-Investitionen erhöhen die Anforderungen an die Margen

Zusammenfassung
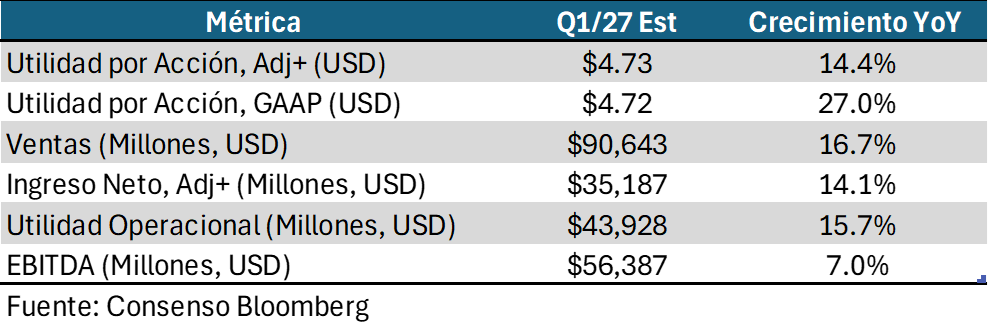
- Microsoft legt am Mittwoch, den 28. Oktober, nach US-Börsenschluss seine Quartalszahlen vor. Die Konsensschätzungen liegen bei einem Umsatz von rund 90,6 Mrd. USD, was einem Wachstum von etwa 17 % gegenüber dem Vorjahr entspricht, und einem Gewinn je Aktie von rund 4,70 USD.
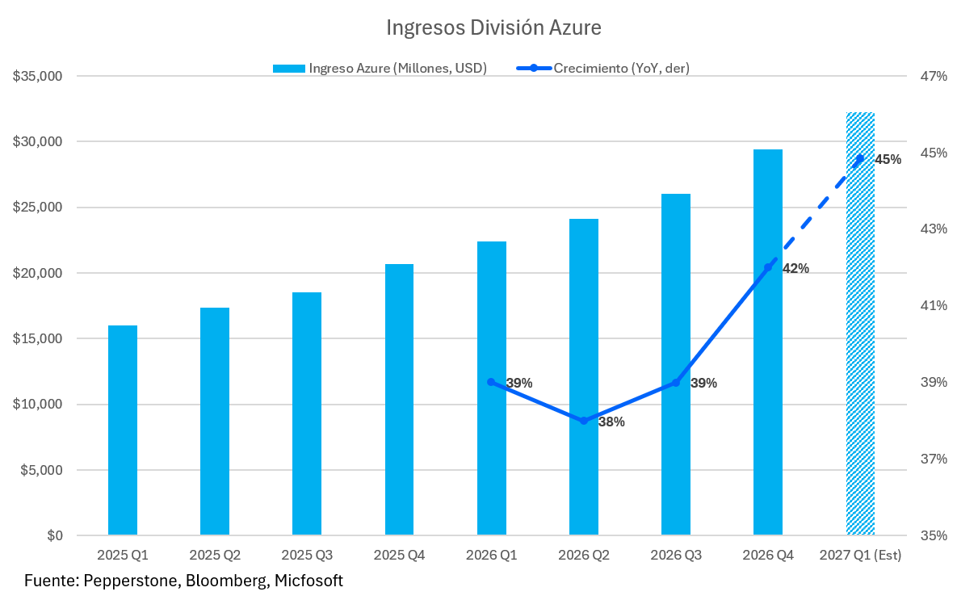
- Für Azure erwartet der Markt eine Beschleunigung des Wachstums von 42 % auf 45 %. Die Messlatte liegt damit hoch: Ein Ergebnis, das lediglich dem Ausblick entspricht, dürfte kaum ausreichen, um den Optimismus der Anleger aufrechtzuerhalten.
- Die für das Geschäftsjahr 2027 auf rund 237 Mrd. USD geschätzten Investitionsausgaben belasten Margen und freien Cashflow und bleiben damit der größte Unsicherheitsfaktor.
Kann Azure trotz der Abhängigkeit von OpenAI um mehr als 45 % wachsen?
Vor den Q1-Zahlen 2027 von Microsoft rechnen Analysten mit einem Umsatz von rund 90,6 Mrd. USD. Das würde einem Wachstum von etwa 17 % gegenüber dem Vorjahr entsprechen. Beim Gewinn je Aktie werden rund 4,70 USD erwartet. Doch allein diese Prognosen zu erfüllen, dürfte nicht ausreichen. Entscheidend wird sein, ob Azure sein starkes Wachstum fortsetzen kann, Copilot zunehmend Umsatz generiert und Microsoft gleichzeitig die Belastung von Margen und Cashflow durch den Ausbau seiner KI-Infrastruktur begrenzen kann.
Azure bleibt der wichtigste Wachstumstreiber für Microsoft und spielt eine entscheidende Rolle für den weiteren Ausblick. Nach einem Plus von 42 % im Vorquartal erwartet der Markt nun ein Wachstum von rund 45 %. Zusätzliche Rechenkapazitäten und die weiterhin hohe Nachfrage von Unternehmen nach KI-Diensten könnten diese Entwicklung unterstützen. Die Nachfrage übersteigt nach wie vor die verfügbaren Kapazitäten. Dabei könnte Azure die Erwartungen sogar übertreffen. Dafür sprechen die starke Cloud-Nutzung, zusätzliche Kapazitäten und der zunehmende Einsatz von KI-Anwendungen. Allerdings liegt die Messlatte für Microsoft inzwischen deutlich höher. Ein Ergebnis, das lediglich dem Ausblick entspricht, dürfte kaum ausreichen. Anleger werden auch darauf achten, ob sich das Wachstum in den kommenden Quartalen weiter beschleunigen kann.
Diese Entwicklung hängt eng mit der stark steigenden Nachfrage nach Rechenkapazitäten zusammen, insbesondere für leistungsfähige KI-Modelle und darauf basierende Unternehmensanwendungen. Die Zusammenarbeit mit OpenAI ist für Microsoft zu einer wichtigen Umsatzquelle geworden – sowohl durch die Nutzung der Azure-Infrastruktur als auch durch darauf aufbauende Produkte und Dienstleistungen. Nach Angaben des Unternehmens erzielte Microsoft im Geschäftsjahr 2026 rund 24 Mrd. USD Umsatz aus kommerziellen Vereinbarungen mit OpenAI. Das entspricht etwa 7 % des Gesamtumsatzes. Die enge Verbindung zu OpenAI eröffnet Microsoft zwar zusätzliche Chancen durch das Wachstum generativer KI, birgt aber auch Risiken. Ein Teil des Wachstums hängt damit von einem wichtigen Kunden und strategischen Partner sowie von Vereinbarungen ab, deren wirtschaftliche Ausgestaltung und weitere Entwicklung noch nicht vollständig absehbar sind.
Copilot gewinnt an Bedeutung, doch hohe Investitionen belasten die Bruttomarge
Neben Azure kommt es bei den Q1-Zahlen auch auf Microsoft 365 und Copilot an. Hier dürfte sich zeigen, ob Microsoft seine hohen KI-Investitionen zunehmend in wiederkehrende Umsätze umwandeln kann. Im vergangenen Quartal kam Microsoft 365 Copilot bereits auf rund 30 Millionen kostenpflichtige Lizenzen. Die Nutzung bei Unternehmen nimmt also weiter zu. Mit der wachsenden Verbreitung von KI dürften auch Unternehmen wieder mehr in Technologie investieren, insbesondere in den USA, und KI-Anwendungen stärker in ihre Geschäftsprozesse integrieren. Für Microsoft 365 Commercial Cloud erwartet der Markt vor diesem Hintergrund ein Wachstum von rund 16,0 %. Dazu dürften sowohl neue Lizenzen als auch die stärkere Nutzung von Copilot-Diensten beitragen. Nutzungsabhängige Preismodelle könnten zudem den Umsatz je Kunde erhöhen. Entscheidend ist letztlich, ob Unternehmen mit KI messbare Produktivitätsgewinne erzielen und deshalb bereit sind, ihre Abonnements zu verlängern oder auszuweiten.
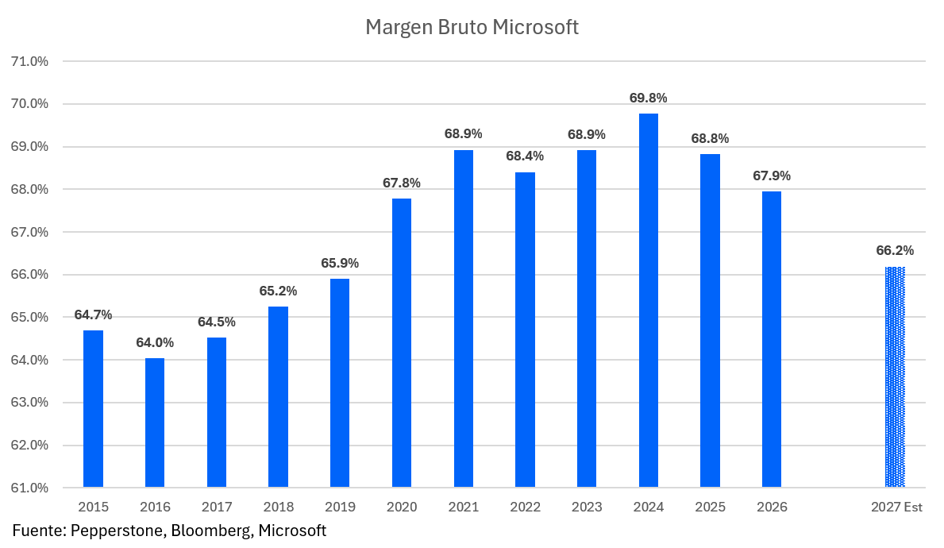
Die hohen Kosten für den weiteren Ausbau bleiben jedoch der größte Unsicherheitsfaktor für Microsoft. Neue Rechenzentren, leistungsfähige Prozessoren und der enorme Energiebedarf von KI erfordern Investitionen in bislang ungekanntem Umfang. Für das Geschäftsjahr 2027 werden Investitionsausgaben von rund 237 Mrd. USD erwartet – mehr als die derzeit vom Markt angenommenen 220 Mrd. USD. Diese Investitionen sind notwendig, um die Kapazitäten von Azure auszubauen und die weiterhin hohe Nachfrage zu bedienen. Gleichzeitig steigen dadurch jedoch die Abschreibungen, während der freie Cashflow unter Druck gerät. Entscheidend wird sein, wie sich diese Entwicklung auf die Bruttomarge auswirkt, die zum Ende des vergangenen Geschäftsjahres bei rund 67,9 % lag. Können die steigenden KI-Umsätze die zusätzlichen Kosten auffangen oder geraten die Margen längerfristig unter Druck? Diese Frage beschäftigt inzwischen den gesamten Technologiesektor. Der KI-Investitionsboom verschlingt enorme Summen und belastet zunehmend die Cashflows der Unternehmen.
Auftragsbestand und Fed beeinflussen die Bewertung von Microsoft
Der hohe Auftragsbestand gibt Microsoft eine gewisse Planungssicherheit bei den künftigen Umsätzen, beseitigt die damit verbundenen Risiken jedoch nicht. Zum Ende des vergangenen Quartals lagen die noch ausstehenden vertraglichen Verpflichtungen im kommerziellen Geschäft bei rund 678 Mrd. USD. Dahinter stehen vor allem langfristige Verträge mit Unternehmenskunden und KI-Anbietern. Große Verträge abzuschließen ist jedoch nur der erste Schritt. Entscheidend ist, wie schnell Microsoft daraus profitable Umsätze erzielen kann. Verzögerungen beim Bau neuer Rechenzentren, Engpässe bei Chips, höhere Energiekosten oder ein veränderter Bedarf der Kunden könnten diesen Prozess bremsen. Gleichzeitig werden KI-Modelle immer effizienter. Dadurch könnte für bestimmte Anwendungen künftig weniger Rechenleistung erforderlich sein, was die Nachfrage nach zusätzlichen Kapazitäten schwerer vorhersehbar macht. Neben dem Wachstum von Azure wird daher auch relevant sein, wie sich die Auftragseingänge entwickeln und wie schnell Microsoft seine vertraglich zugesicherten Geschäfte tatsächlich in Umsatz umwandeln kann.
Auch das makroökonomische Umfeld spielt bei den Q1-Zahlen von Microsoft eine wichtige Rolle. KI-Investitionen werden zunehmend kritisch hinterfragt, gleichzeitig reagieren die Bewertungen von Technologiewerten sensibel auf die Zinsaussichten. Die bevorstehende Sitzung der Fed sorgt hier für zusätzliche Unsicherheit – insbesondere bei Unternehmen, deren Bewertung stark von den erwarteten künftigen Gewinnen abhängt. Die langfristig hohe Nachfrage nach digitalen Diensten und KI bietet Microsoft weiterhin gute Wachstumschancen. Höhere Finanzierungskosten oder eine geringere Risikobereitschaft der Anleger könnten jedoch dazu führen, dass der Markt dieses Wachstum niedriger bewertet. Gleichzeitig verschärft sich der Wettbewerb mit Amazon und Google um die KI-Ausgaben von Unternehmen. Für Microsoft wird es daher immer wichtiger zu zeigen, dass das Unternehmen nicht nur technologisch, sondern auch wirtschaftlich nachhaltige Vorteile bieten kann.
Nicht KI ist die Frage, sondern der Preis des Wachstums
Microsoft geht mit einem starken operativen Geschäft, einer guten Wettbewerbsposition bei Unternehmenskunden und weiter steigenden Wachstumserwartungen in die Q1-Zahlen. Damit liegt die Messlatte entsprechend hoch. Bei Azure und Copilot kommt es nicht nur darauf an, das bisherige Wachstum fortzusetzen. Microsoft muss auch zeigen, dass sich die enormen Investitionen zunehmend auszahlen – durch wiederkehrende Umsätze, stabile Margen und attraktive Renditen. Die entscheidende Frage ist daher nicht mehr, ob KI das Umsatzwachstum von Microsoft weiter vorantreibt. Vielmehr geht es darum, wie viel Zeit und Kapital nötig sind, bis sich dieses Wachstum auch deutlich im Cashflow bemerkbar macht. Die Antwort darauf dürfte den finanziellen Ausblick für die kommenden Quartale maßgeblich prägen.
Diese Information wurde von Pepperstone GmbH bereitgestellt. CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 76,1 % der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFD funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Diese Inhalte stellen keine unabhängige Finanzanalyse dar, sondern gehören zu unserer Werbemitteilung. Folglich sind die gesetzlichen und regulatorischen Bestimmungen, die sich auf unabhängige Finanzanalysen beziehen, nicht auf diese Website und unsere Kommunikation anwendbar. Diese Inhalte (unabhängig davon, ob sie Meinungen wiedergeben oder nicht) dienen nur der allgemeinen Information und berücksichtigen Ihre persönlichen Umstände oder Ziele nicht. Obwohl die in dieser Werbemitteilung enthaltenen Informationen aus Quellen, welche als verlässlich betrachtet werden können, bezogen wurden, gewährleisten weder Pepperstone noch der Autor die Richtigkeit oder Vollständigkeit dieser Informationen. Alle Informationen sind nur indikativ, können ohne vorherige Mitteilung abgeändert werden und können jederzeit veraltet sein. Weder Pepperstone noch der Autor übernehmen Haftung für Verluste. Informationen über die frühere Wertentwicklung eines Finanzinstruments lassen keine verlässliche Schlussfolgerung auf die zukünftige Entwicklung zu. Die Rendite kann infolge von Währungsschwankungen steigen oder fallen kann.