

Vonovia zwischen Zinsdruck, Enteignungsdebatte und Refinanzierungsrisiko

Zusammenfassung
- Vonovia ist von rund 34 € auf etwa 17 € gefallen und bleibt in einem klaren Abwärtstrend.
- Steigende Zinsen und höhere Refinanzierungskosten belasten Immobilienkonzerne mit hoher Verschuldung besonders stark.
- Die Berliner Debatte über Vergesellschaftung nach Artikel 15 GG erhöht die politische Unsicherheit für große Wohnungskonzerne.
- Die Marke um 15 € ist eine zentrale langfristige Unterstützung; ein Bruch könnte zusätzlichen Verkaufsdruck auslösen.
- Erst eine Stabilisierung bei 16 € oder ein dynamisches Break-in-Szenario über 24 € würde Vonovia wieder interessanter machen.
Wochenchart: Vonovia bleibt im freien Fall
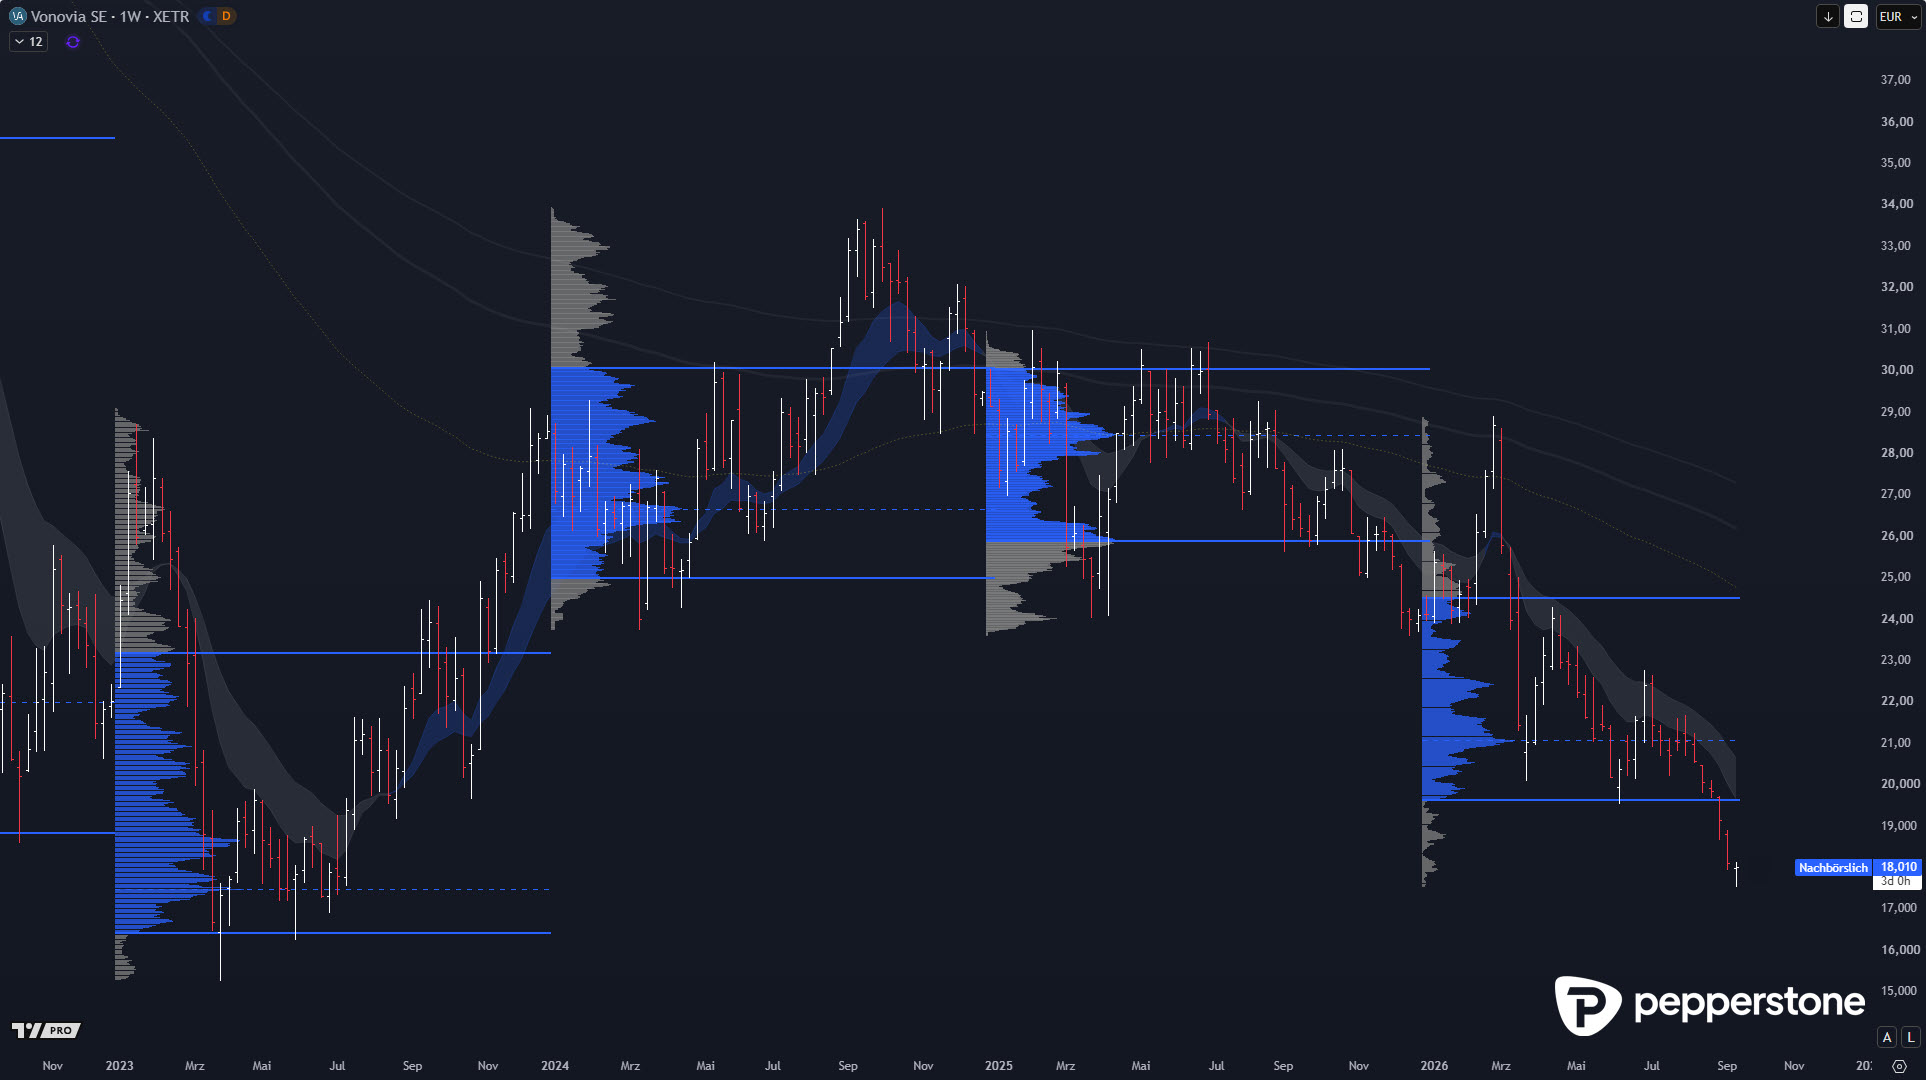
Die Vonovia-Aktie steht weiterhin massiv unter Druck. Vor zwei Jahren notierte der Titel noch im Bereich von rund 34 €, inzwischen ist die Aktie bis in den Bereich um 17 € zurückgefallen. Das ist nicht nur eine normale Korrektur, sondern ein klarer Abwärtstrend mit hoher Dynamik. Aus meiner Perspektive ist die aktuelle Lage deshalb besonders kritisch, weil hier mehrere Belastungsfaktoren gleichzeitig zusammenkommen: steigende Zinsen, höhere Refinanzierungskosten, politische Unsicherheit und ein charttechnisch schwaches Bild. Genau diese Mischung macht Vonovia aktuell zu einem schwierigen Titel.
Höhere Zinsen treffen Immobilienwerte besonders hart
Immobilienkonzerne reagieren besonders sensibel auf steigende Zinsen. Wenn die EZB den Leitzins auf 2,5 % anhebt und Anleihenrenditen steigen, verteuert sich die Refinanzierung für Unternehmen mit erhöhter Verschuldung. Genau das betrifft Vonovia unmittelbar. Immobiliengesellschaften arbeiten stark kapitalintensiv, und wenn Schulden teurer werden, verschlechtert sich das Umfeld für Bewertungsmodelle, Cashflows und zukünftige Investitionen. Meiner Meinung nach ist das der erste große Belastungsfaktor: Nicht nur der Aktienkurs fällt, sondern auch das Finanzierungsumfeld bleibt schwierig.
Die Berliner Wahl bringt politische Unsicherheit zurück
Zusätzlich kommt wenige Tage vor der Berliner Wahl am 20. September die Diskussion über die Vergesellschaftung großer Wohnungskonzerne mit voller Wucht zurück. Die Linke macht das Thema erneut zum Wahlkampffaktor, und Vonovia wäre von einer solchen Debatte direkt betroffen. Rein rechtlich geht es dabei um Artikel 15 des Grundgesetzes und nicht um eine klassische entschädigungslose Enteignung. Trotzdem ist allein die politische Signalwirkung für den Kapitalmarkt problematisch. Für Investoren entsteht der Eindruck eines unsicheren regulatorischen Umfelds – und genau das ist für eine ohnehin belastete Immobilienaktie alles andere als hilfreich.
Wichtige Kursmarken: 16 Euro als erster Rettungsanker, aber noch kein Trendwechsel
Kurzfristig könnte der Bereich um 16 € eine erste Stabilisierungschance bieten. Eine Struktur wie im Juli 2023, als Vonovia zumindest temporär eine Stabilisierung ausbilden konnte, wäre ein erster wichtiger Rettungsanker. Bisher ist davon aber noch zu wenig sichtbar. Kleine Erholungen reichen nicht aus, solange sie nur als Gegenbewegung innerhalb eines intakten Abwärtstrends auftreten. So ordne ich das aktuell ein: Eine technische Reaktion ist jederzeit möglich, aber ohne echte Stabilisierung bleibt sie zunächst nur ein Strohfeuer.
Wichtige Kursmarken: 24 Euro bleibt die große Hürde
Die entscheidende obere Marke liegt im Bereich um 24 €. Dort beginnt der frühere faire Preisbereich der Jahre 2024/2025, also eine Zone, in die Vonovia erst wieder zurückkehren müsste, um technisch relevanter zu werden. Ein einfaches Anlaufen dieser Marke reicht nicht aus. Die Aktie müsste dynamisch darüber handeln und ein echtes Break-in-Szenario in die frühere Seitwärtsphase ausbilden. Erst dann könnte man untergeordnet prüfen, ob ein Long-Setup zurück in die alte Range entsteht. Mögliche Ziele lägen dann im Bereich von 30 bis 34 €, aber davon ist Vonovia aktuell noch weit entfernt.
Wochenchart: Technisch bleibt der Abwärtstrend klar intakt
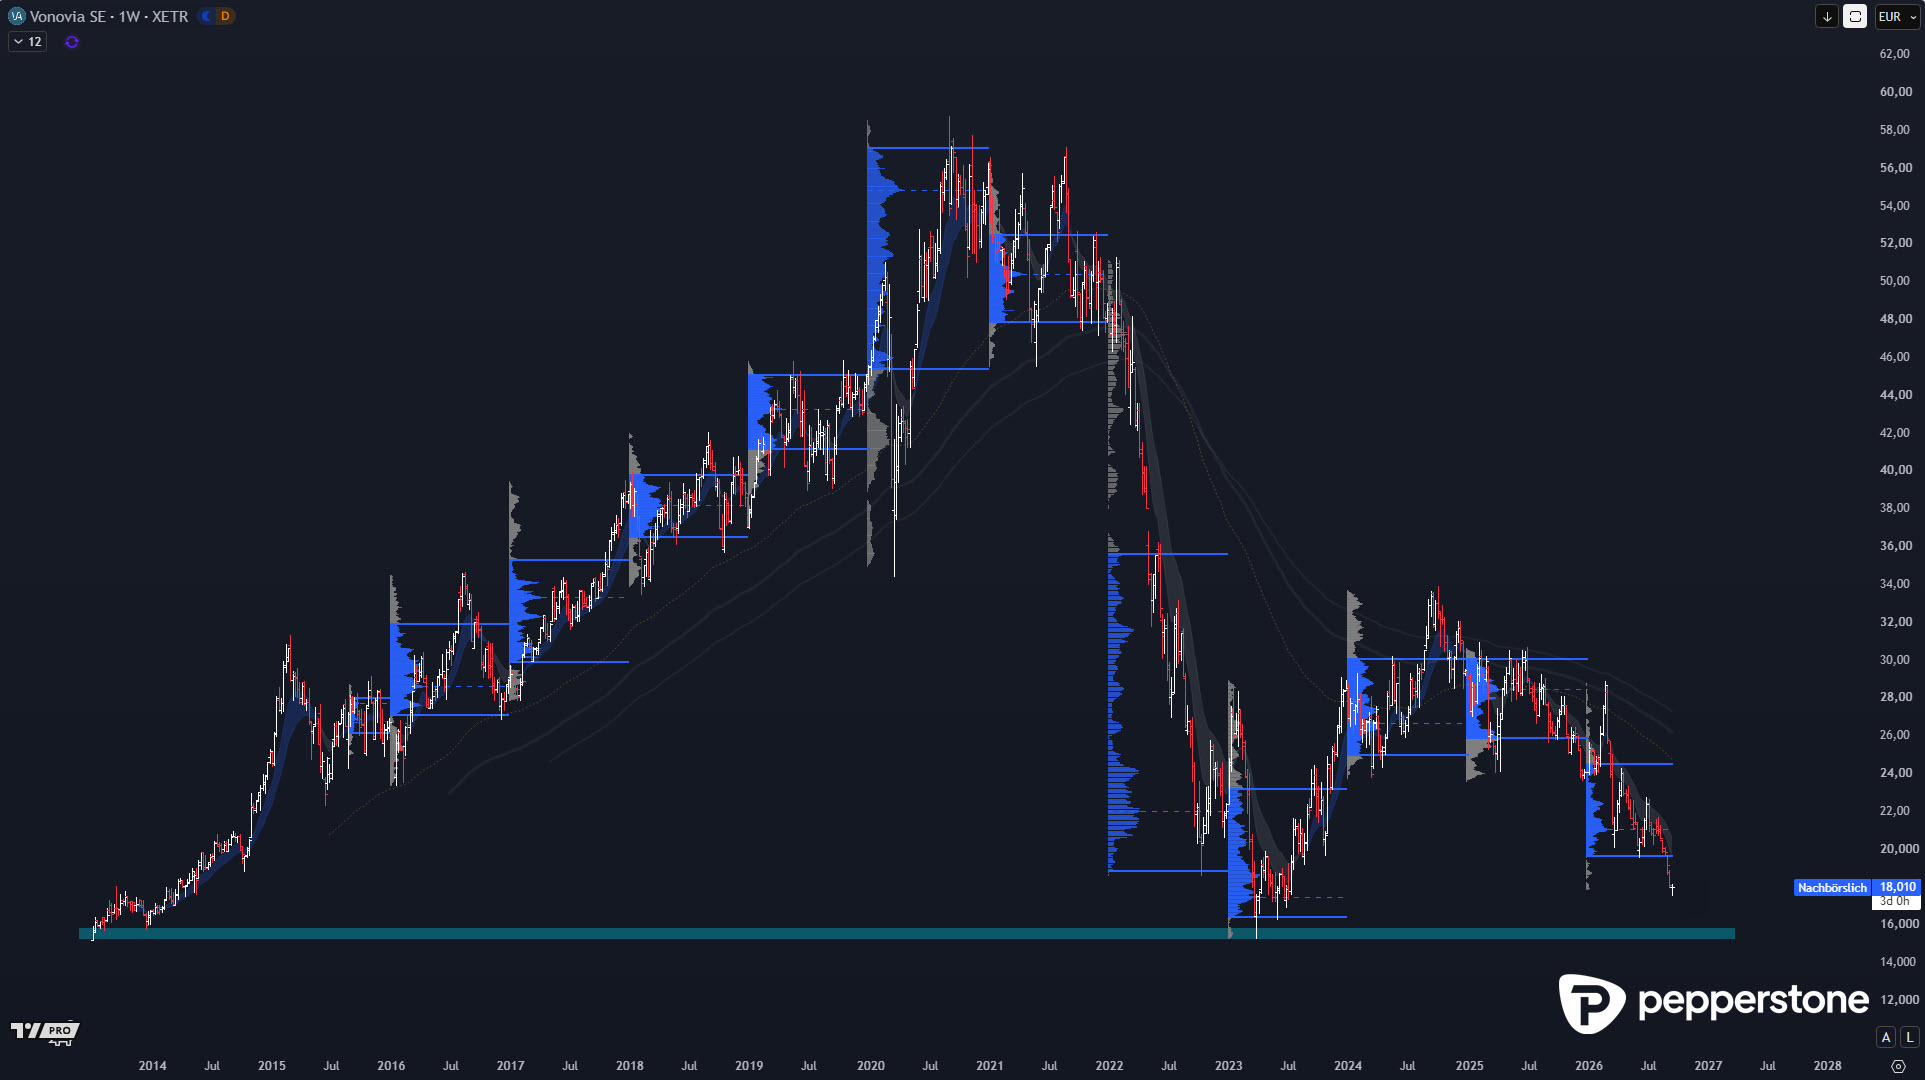
Auch charttechnisch sieht Vonovia weiterhin schwach aus. Die Aktie generiert immer wieder neue Tiefs, Erholungen werden bislang schnell abverkauft, und eine belastbare Stabilisierung ist nicht zu erkennen. Besonders wichtig wird jetzt die Marke um 15 €. Dort liegt eine sehr langfristige Unterstützungszone, die aus Mehrjahres- beziehungsweise fast Mehrjahrzehnte-Perspektive relevant ist. Sollte diese Marke brechen, könnte sich das technische Bild noch einmal deutlich eintrüben. Genau dort könnten zusätzliche Short-Positionen in den Markt kommen oder weitere Stop-Loss-Wellen ausgelöst werden.
Fazit: Ohne Stabilisierung bleibt Vonovia ein fallendes Messer
Vonovia bleibt aus meiner Sicht klar negativ verortet. Die Kombination aus hoher Verschuldung (des Unternehmens als auch des Staates), steigendem Zinsumfeld, politischer Unsicherheit und schwachem Chartbild spricht aktuell nicht für eine frühzeitige Long-Position. Wer investiert ist, muss das Risiko eines Bruchs der 15-€-Marke ernst nehmen. Wer noch nicht investiert ist, hat keinen Grund, ohne Stabilisierung in dieses fallende Messer zu greifen. Erst eine saubere Bodenbildung bei 16 € oder ein dynamisches Break-in-Szenario oberhalb von 24 € würde das Bild verbessern. Bis dahin bleibt der Druck klar auf der Aktie.
Herzliche Grüße aus Berlin,
Dennis Gürtler.
Related articles


Diese Information wurde von Pepperstone GmbH bereitgestellt. CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 73,9 % der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFD funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Diese Inhalte stellen keine unabhängige Finanzanalyse dar, sondern gehören zu unserer Werbemitteilung. Folglich sind die gesetzlichen und regulatorischen Bestimmungen, die sich auf unabhängige Finanzanalysen beziehen, nicht auf diese Website und unsere Kommunikation anwendbar. Diese Inhalte (unabhängig davon, ob sie Meinungen wiedergeben oder nicht) dienen nur der allgemeinen Information und berücksichtigen Ihre persönlichen Umstände oder Ziele nicht. Obwohl die in dieser Werbemitteilung enthaltenen Informationen aus Quellen, welche als verlässlich betrachtet werden können, bezogen wurden, gewährleisten weder Pepperstone noch der Autor die Richtigkeit oder Vollständigkeit dieser Informationen. Alle Informationen sind nur indikativ, können ohne vorherige Mitteilung abgeändert werden und können jederzeit veraltet sein. Weder Pepperstone noch der Autor übernehmen Haftung für Verluste. Informationen über die frühere Wertentwicklung eines Finanzinstruments lassen keine verlässliche Schlussfolgerung auf die zukünftige Entwicklung zu. Die Rendite kann infolge von Währungsschwankungen steigen oder fallen kann.