

US-Midterms 2026 traden: Wo sind die stärksten Marktbewegungen zu erwarten?
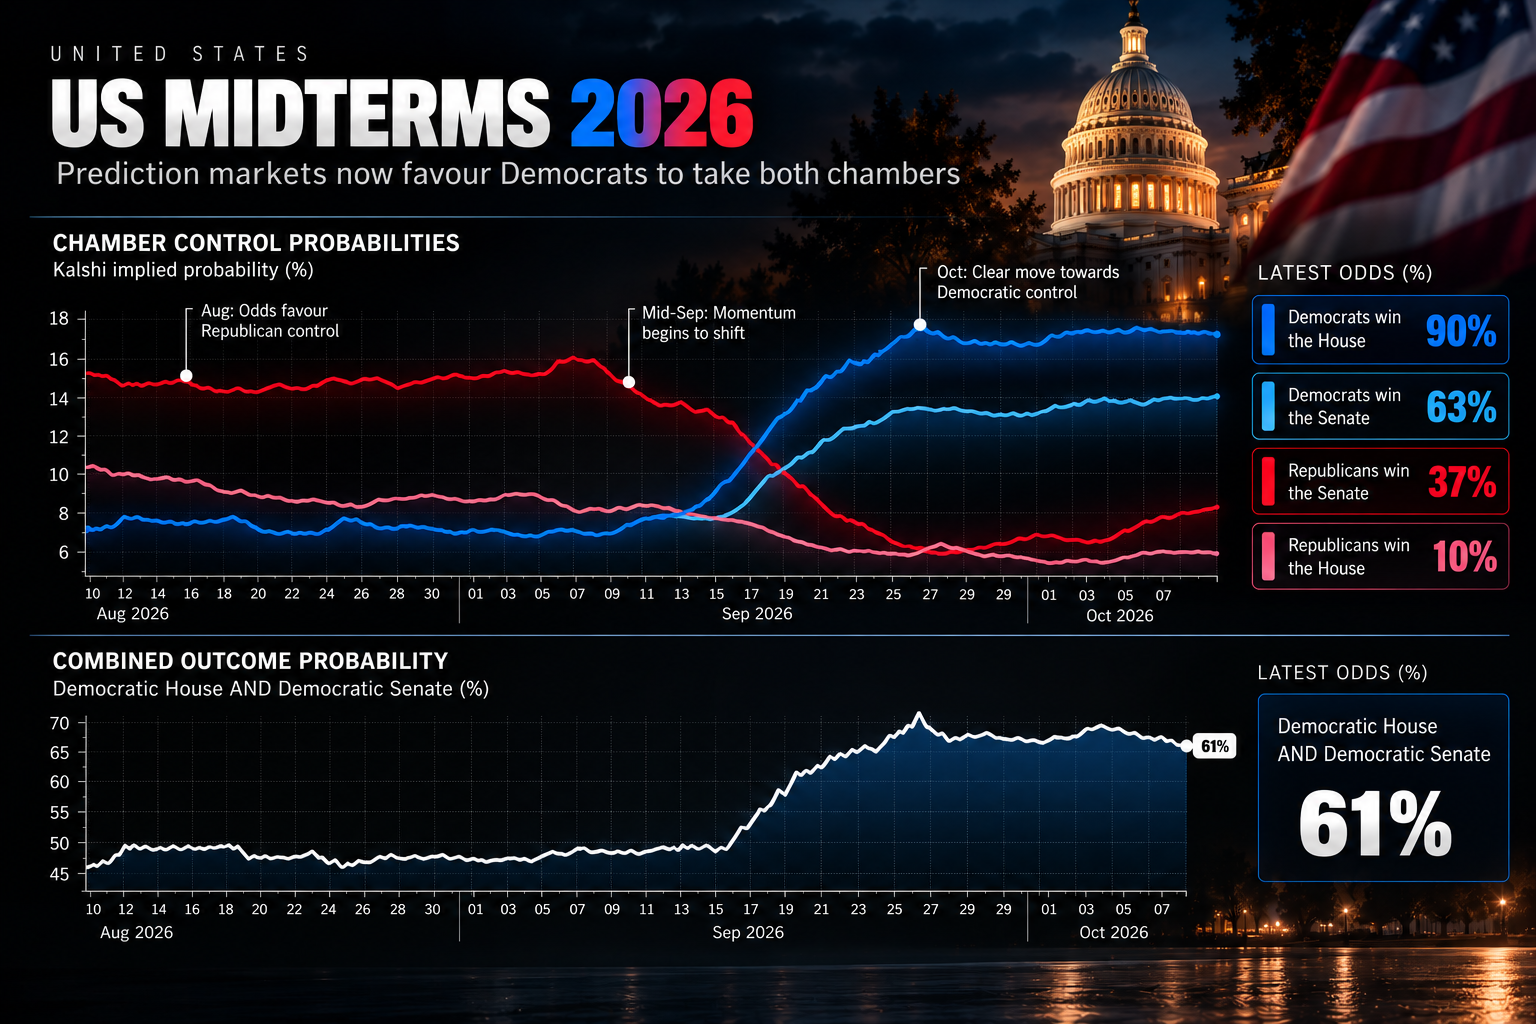
Entscheidend ist, zu erkennen, was die Märkte bereits eingepreist haben, wo Erwartungen enttäuscht werden könnten und wie der Wahlausgang den Ausblick für Finanzpolitik, Renditen von US-Staatsanleihen, regulatorische Rahmenbedingungen und Unternehmensgewinne verändert.
Die Wahl fällt in eine besonders interessante Phase des makroökonomischen Zyklus: Investitionen in KI treiben die Entwicklung an den Aktienmärkten, erhöhte Anleiherenditen setzen die Bewertungen unter Druck und geopolitische Risiken sorgen für anhaltende Anspannung an den Energiemärkten.
Es geht nicht allein darum, den politischen Ausgang vorherzusagen. Vielmehr gilt es zu erkennen, wo die stärksten Neubewertungen stattfinden könnten und an welchen Märkten sich diese Veränderungen am klarsten widerspiegeln.
Warum sind die US-Midterms für Trader relevant?
Die Midterms entscheiden zwar nicht über die Präsidentschaft, können den politischen Handlungsspielraum der Regierung jedoch erheblich verändern.
Eine demokratische Mehrheit in beiden Kammern könnte die parlamentarische Kontrolle stärken, Teile von Trumps Gesetzesvorhaben ausbremsen und das Risiko einer politischen Blockade erhöhen. Behalten hingegen die Republikaner ihre Mehrheiten, hätte die Regierung größeren Spielraum, ihre politischen Vorhaben umzusetzen.
Ausschlaggebend ist auch, wie deutlich der Wahlsieg ausfällt. Eine klare Mehrheit verschafft größeren Spielraum bei Gesetzesvorhaben als eine knappe. Das Vetorecht des Präsidenten und die Verfahrensregeln im Senat bleiben jedoch wichtige Einschränkungen.
Für Trader ist vor allem relevant, wie der Wahlausgang die Erwartungen an Staatsausgaben, Steuern, regulatorische Rahmenbedingungen, Inflation und letztlich die Zinsen beeinflusst.
Zu den stärksten Marktbewegungen könnte es kommen, wenn das Ergebnis deutlich von den Erwartungen der Prognosemärkte abweicht. Das gilt insbesondere dann, wenn Anleger stark auf einen bestimmten Wahlausgang positioniert sind.
Was vergangene US-Midterms über das Trading verraten
Ein Blick auf vergangene Wahlen liefert einige interessante Anhaltspunkte. Allerdings ist die Stichprobe klein, und das makroökonomische Umfeld unterschied sich von Wahl zu Wahl erheblich.
Bei den fünf Midterm-Wahlen zwischen 2006 und 2022 entwickelten sich der Nasdaq 100 und Gold im Monat vor der Wahl überwiegend positiv, während der US-Dollar-Index tendenziell nachgab.
Durchschnittliche Renditen rund um die Midterms 2006, 2010, 2014, 2018 und 2022 auf Basis der vorliegenden historischen Daten.
Drei Erkenntnisse stechen besonders hervor:
- US-Dollar: In drei der fünf Monate vor der Wahl gab der USD nach. Einen Monat nach der Wahl lag die durchschnittliche Rendite dagegen praktisch bei null. Für eine verlässliche Richtungstendenz nach der Wahl gibt es kaum Anhaltspunkte.
- Nasdaq 100: In vier der fünf Monate vor der Wahl legte der Index zu und verzeichnete im darauffolgenden Monat einen durchschnittlichen Anstieg von 1,94 %. 2018 fiel der Nasdaq 100 jedoch um 2,44 %. Das verdeutlicht den Einfluss der Geldpolitik und der allgemeinen Risikostimmung.
- Gold: Die vielleicht interessanteste Erkenntnis: Am ersten Handelstag nach allen fünf Wahlen gab Gold nach, im Durchschnitt um 0,97 %. Im darauffolgenden Monat legte der Goldpreis dagegen in allen fünf Fällen zu, durchschnittlich um 2,40 %.
Diese Muster sind durchaus bemerkenswert, sollten jedoch mit Vorsicht interpretiert werden. Fünf Wahlzyklen reichen nicht aus, um daraus eine verlässliche Trading-Strategie abzuleiten.
Die wichtigste Erkenntnis ist, dass Wahlen eine Neupositionierung an den Märkten auslösen können. Ob eine solche Bewegung anhält, hängt jedoch vom makroökonomischen Umfeld ab.
S&P 500 und Nasdaq 100: Könnte nach der Wahl eine neue Rally folgen?
US-Aktien haben sich nach Midterm-Wahlen in der Vergangenheit tendenziell positiv entwickelt. Mit nachlassender politischer Unsicherheit rückten Unternehmensgewinne, Wachstum und Geldpolitik wieder stärker in den Vordergrund.
Seit 1945 verzeichnete der S&P 500 im vierten Quartal einen durchschnittlichen Anstieg von rund 4,2 %. In Jahren mit Midterm-Wahlen lag das Plus laut den für diese Analyse verwendeten historischen Saisondaten bei rund 6,4 %.
2026 bringt jedoch andere Herausforderungen mit sich.
Der Nasdaq 100 wird weiterhin stark von KI-Investitionen, den Unternehmensgewinnen der Mega-Caps und den Realrenditen von US-Staatsanleihen beeinflusst. Keine der beiden Parteien dürfte den strukturellen Investitionszyklus rund um KI kurzfristig ausbremsen. Politische Vorgaben für den Technologiesektor, die Energiepolitik und Infrastrukturinvestitionen könnten sich jedoch auf einzelne Unternehmen auswirken.
Daher sollte weniger im Fokus stehen, ob der Wahlausgang als positiv oder negativ für die Aktienmärkte bewertet wird. Viel wichtiger ist, wie die Renditen von US-Staatsanleihen darauf reagieren.
Sinkende Realrenditen könnten Wachstumsaktien kräftigen Auftrieb verleihen. Ein erneuter deutlicher Anstieg der langfristigen Finanzierungskosten könnte dagegen die Bewertungen unter Druck setzen, insbesondere bei Unternehmen, für die bereits hohe Gewinnerwartungen eingepreist sind.
Ausschlaggebend wird sein, ob eine anfängliche Rally an den Aktienmärkten von einer breiteren Marktteilnahme, einer Verbesserung der Liquidität und einem günstigen Zinsumfeld getragen wird.
US-Dollar und Gold: Wenn die makroökonomische Reaktion in den Fokus rückt
Beim US-Dollar und bei Gold könnten sich veränderte Erwartungen an die Finanz- und Geldpolitik besonders deutlich in den Kursbewegungen widerspiegeln.
Beim USD spielen dabei vor allem die relativen Zinsunterschiede und die Renditen von US-Staatsanleihen eine entscheidende Rolle.
Ein Wahlausgang, der die Erwartungen an eine expansive Finanzpolitik dämpft, könnte US-Staatsanleihen stützen und zugleich den US-Dollar belasten. Neue Sorgen über die Staatsfinanzen oder steigende Erwartungen an eine straffere Geldpolitik der Federal Reserve könnten dem Dollar dagegen Auftrieb verleihen.
Geopolitische Risiken und die weltweite Nachfrage nach US-Dollar-Liquidität können diesen Zusammenhang jedoch überlagern.
Bei Gold ergibt sich ein anderes Bild.
Die Entwicklung von Gold nach früheren Midterms ist bemerkenswert. Maßgeblich bleiben jedoch die Realrenditen, der US-Dollar und die Nachfrage nach defensiven Anlagen.
Sinkende Realrenditen von US-Staatsanleihen in Kombination mit einem schwächeren US-Dollar könnten XAUUSD stützen. Höhere Realrenditen und ein stärkerer Dollar würden dagegen in der Regel Gegenwind erzeugen, wobei Zuflüsse in sichere Häfen diesen Druck abfedern könnten.
Bei beiden Märkten sollte die Kursentwicklung das zugrundeliegende makroökonomische Bild bestätigen. Der Wahlausgang allein sollte nicht ausschlaggebend für eine Trading-Entscheidung sein.
Welche US-Aktien und Sektoren könnten sich am stärksten bewegen?
Die interessanteren Handelschancen könnten sich eher aus einer Rotation zwischen einzelnen Sektoren ergeben als aus der Entwicklung des S&P 500 insgesamt.
Dabei könnten vor allem politisch sensible Bereiche eine wichtige Rolle spielen:
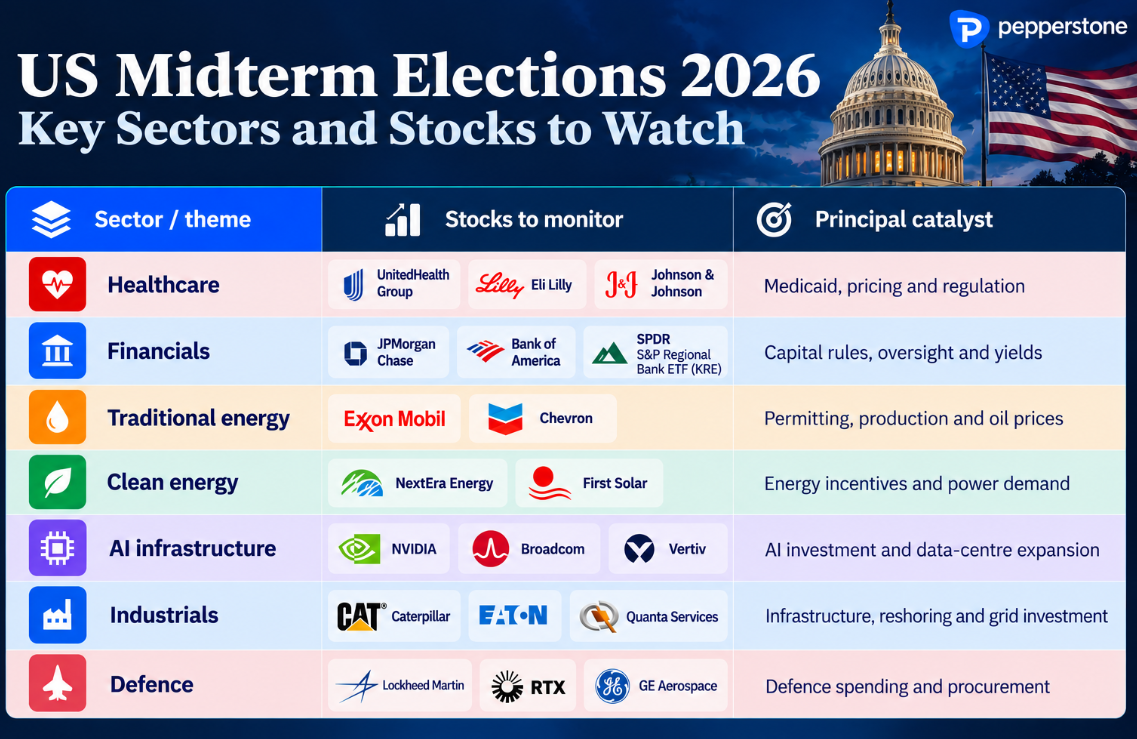
Gesundheitswesen: Die Finanzierung von Medicaid, Arzneimittelpreise und Vorgaben für Krankenversicherungen könnten sich auf UnitedHealth Group, Eli Lilly und Johnson & Johnson auswirken. Wie stark die Auswirkungen ausfallen, dürfte sich zwischen Krankenhäusern, Versicherungsunternehmen und Pharmakonzernen deutlich unterscheiden.
Finanzsektor: JPMorgan Chase, Bank of America und Regionalbanken könnten auf veränderte Erwartungen an Kapitalanforderungen, die regulatorische Aufsicht und die Zinskurve reagieren.
Traditionelle und erneuerbare Energien: Exxon Mobil, Chevron, NextEra Energy und First Solar sind in unterschiedlichem Maß von Genehmigungsverfahren, Produktion, staatlichen Fördermaßnahmen und der Stromnachfrage abhängig.
KI-Infrastruktur und Industrie: NVIDIA, Broadcom, Vertiv, Eaton und Quanta Services könnten von anhaltenden Investitionen in Rechenzentren und dem Ausbau der Stromnetze profitieren. Ihre Bewertungen bleiben jedoch anfällig für Zinsänderungen und veränderte Erwartungen an die Investitionsausgaben. Lockheed Martin, RTX und GE Aerospace könnten auf veränderte Prioritäten bei den Verteidigungsausgaben und neue Erwartungen an die staatliche Beschaffung reagieren.
Der entscheidende Unterschied liegt zwischen Unternehmen, die unmittelbar von politischen Veränderungen betroffen sind, und solchen, deren Entwicklung vor allem von Unternehmensgewinnen, Rohstoffpreisen oder dem allgemeinen Konjunkturzyklus bestimmt wird.
Ein günstiger politischer Ausgang könnte in den Bewertungen bereits eingepreist sein. Größere Handelschancen könnten sich dort ergeben, wo sich die politischen Erwartungen überraschend verändern.
Die wichtigsten politischen Marktthemen 2026
Abseits der Mehrheitsverhältnisse im Kongress zeichnen sich vier Themen ab, die das Potenzial für besonders weitreichende Neubewertungen an den Märkten haben.
1. Finanzpolitik und Emission von US-Staatsanleihen
Anhaltende Haushaltsdefizite, hohe Kosten für den Schuldendienst und der Finanzierungsbedarf des Staates rücken den Markt für US-Staatsanleihen ins Zentrum des Wahlgeschehens.
Ein geteilter Kongress könnte neue finanzpolitische Vorhaben begrenzen. Eine politische Blockade bedeutet jedoch nicht automatisch, dass Haushaltsdefizite und staatlicher Finanzierungsbedarf zurückgehen.
Auch die quartalsweise Refinanzierung des US-Finanzministeriums rund um die Wahlwoche könnte zusätzliche Marktimpulse liefern.
2. KI-Investitionen und Stromnachfrage
KI bleibt ein bedeutendes strukturelles Wachstumsthema. Gleichzeitig gewinnen die Verfügbarkeit von Strom, die Kapazitäten der Stromnetze und die zunehmende regulatorische Aufmerksamkeit rund um den Ausbau der KI-Infrastruktur an Bedeutung.
Das Potenzial für Handelschancen reicht dabei weit über die Halbleiterbranche hinaus und umfasst auch Energieversorger, Stromerzeugung, Elektrotechnik und Bauwesen.
3. Bezahlbare Energie und Geopolitik
Der Iran, die Versorgungsrouten im Nahen Osten und die heimischen Energiekosten bleiben wichtige Inflationsrisiken.
Brent, WTI und raffinierte Ölprodukte könnten stärker auf veränderte außenpolitische Erwartungen reagieren als auf den Ausgang der Kongresswahlen selbst.
4. Gesundheitswesen und Finanzmarktregulierung
Sollten die Demokraten in beiden Kammern die Mehrheit erringen, könnte die Verlängerung der erweiterten Zuschüsse im Gesundheitswesen zur Priorität werden. Im Vergleich zu einem Auslaufen der Zuschüsse würde dies die prognostizierten Defizite im US-Bundeshaushalt erhöhen. Trumps Vetorecht bleibt allerdings ein Hindernis. Veränderungen bei den Kapitalanforderungen für Banken und bei der regulatorischen Aufsicht könnten zudem eine breite Neubewertung von Finanzwerten auslösen.
Volatilität: Könnte die größte Handelschance bereits vor dem Wahltag entstehen?
In der Vergangenheit nahm die Volatilität an den Aktienmärkten im Vorfeld der Midterms häufig zu und ging wieder zurück, sobald die Unsicherheit nachließ.
Wahrscheinlichkeiten an den Prognosemärkten, überraschende Umfrageergebnisse und veränderte Erwartungen an einzelne Senatsrennen könnten bereits vor der Wahl für zusätzliche Volatilität sorgen.
Die stärkste Marktbewegung muss jedoch nicht erst mit der Wahl selbst einsetzen.
Ein Ergebnis, das weitgehend den Markterwartungen entspricht, könnte die implizite Volatilität rasch sinken lassen. Ein überraschender oder angefochtener Wahlausgang könnte die Unsicherheit hingegen verlängern.
Trader sollten zwischen impliziter und realisierter Volatilität sowie den Ausführungskosten unterscheiden.
Größere Spreads, Slippage und schnelle Kursumkehrungen können das Trading in der Wahlnacht erschweren, selbst wenn sich die erwartete Marktrichtung letztlich als richtig erweist.
Die Wahlnacht traden
Statt mit einer festen Prognose zum Wahlausgang in die Wahlnacht zu gehen, bietet sich eine szenariobasierte Watchlist an. So lässt sich beobachten, an welchen Märkten sich die stärksten Handelschancen entwickeln.
Priorität haben dabei folgende Märkte und Signale:
- Renditen von US-Staatsanleihen: Besonders relevant sind die 10- und 30-jährigen Renditen sowie die Realrenditen. Sie könnten die klarsten Signale für die Bewertung anderer Anlageklassen liefern.
- S&P-500- und Nasdaq-100-Futures: Zu achten ist auf anhaltende Kursbewegungen, die Marktbreite und darauf, ob die Entwicklung durch die Anleiherenditen bestätigt wird.
- US-Dollar: Bei EURUSD, USDJPY und AUDUSD gilt es, Veränderungen bei den relativen Zinserwartungen und der Risikostimmung im Blick zu behalten.
- Gold: Im Mittelpunkt steht das Zusammenspiel von Realrenditen, US-Dollar und geopolitischen Risiken.
- Öl und Sektoraktien: Relevant sind Veränderungen der politischen Erwartungen und der relativen Performance.
- Prognosemärkte und Senatsergebnisse: Hier gilt es zu erkennen, ob der Wahlausgang den Konsens infrage stellt, der bereits in den Kursen eingepreist ist.
Auch ein vermeintlich positives Ergebnis, das keine Käufer anzieht, kann ebenso aufschlussreich sein wie ein klarer Ausbruch.
Ebenso aufschlussreich kann ein Markt sein, der zunächst deutlich nachgibt, anschließend aber schnell auf anhaltendes Kaufinteresse trifft. Das könnte darauf hindeuten, dass die Positionierung der Anleger und nicht der politische Wahlausgang die Kursbewegung bestimmt.
Liquidität, Positionsgröße und eine disziplinierte Orderausführung werden besonders wichtig sein, sobald die Ergebnisse eintreffen.
Fazit: Neubewertung traden, nicht Politik
Die US-Midterms 2026 könnten attraktive Handelschancen bei Aktien, Währungen, Rohstoffen und Anleihen bieten.
Die historischen Daten deuten auf einige interessante Tendenzen hin, insbesondere auf die positive Entwicklung des Nasdaq rund um vergangene Midterms und die im darauffolgenden Monat im Durchschnitt stärkeren Goldrenditen.
Die wichtigste Frage ist jedoch nicht, ob die Demokraten oder die Republikaner die Mehrheit im Kongress gewinnen.
Vielmehr kommt es darauf an, ob das Ergebnis die Erwartungen an die Finanzpolitik, die Renditen von US-Staatsanleihen, die Inflation, Unternehmensgewinne und regulatorische Rahmenbedingungen verändert.
Für Trader gilt es zu erkennen, wo diese Erwartungen am ehesten ins Wanken geraten könnten, wie die Kurse darauf reagieren und wann die Märkte ein anderes Bild vermitteln als die politischen Schlagzeilen.
Diese Information wurde von Pepperstone GmbH bereitgestellt. CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 76,1 % der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFD funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Diese Inhalte stellen keine unabhängige Finanzanalyse dar, sondern gehören zu unserer Werbemitteilung. Folglich sind die gesetzlichen und regulatorischen Bestimmungen, die sich auf unabhängige Finanzanalysen beziehen, nicht auf diese Website und unsere Kommunikation anwendbar. Diese Inhalte (unabhängig davon, ob sie Meinungen wiedergeben oder nicht) dienen nur der allgemeinen Information und berücksichtigen Ihre persönlichen Umstände oder Ziele nicht. Obwohl die in dieser Werbemitteilung enthaltenen Informationen aus Quellen, welche als verlässlich betrachtet werden können, bezogen wurden, gewährleisten weder Pepperstone noch der Autor die Richtigkeit oder Vollständigkeit dieser Informationen. Alle Informationen sind nur indikativ, können ohne vorherige Mitteilung abgeändert werden und können jederzeit veraltet sein. Weder Pepperstone noch der Autor übernehmen Haftung für Verluste. Informationen über die frühere Wertentwicklung eines Finanzinstruments lassen keine verlässliche Schlussfolgerung auf die zukünftige Entwicklung zu. Die Rendite kann infolge von Währungsschwankungen steigen oder fallen kann.