


Kursentwicklung und Bewertung
• Die Aktie schloss am vergangenen Freitag bei 354,72 USD (−2,1 %), womit eine Woche mit Kursverlusten zu Ende ging und sie seit Jahresbeginn etwa 20 % unter ihrem Dezember-Schlusskurs von rund 450 USD pro Aktie notiert.
• Die 52-Wochen-Spanne reicht von einem Tief im Juli bei 297 USD bis zu einem zu Jahresbeginn erreichten Höchststand. Die Aktie notiert 22,5 % unter diesem Hoch und 18 % über dem Tief. Aus technischer Sicht liegt die Unterstützung bei etwa 354 USD, der Widerstand bei etwa 384 USD und der gleitende 200-Tage-Durchschnitt bei etwa 390 USD.
• Der Druck in der vergangenen Woche resultierte aus einem Bericht einer Bank über eine mögliche Fusion mit SpaceX, dem Kursrückgang des Nasdaq um 1,88 % am 14. Oktober, den Bedenken einer weiteren Bank hinsichtlich des Cash-Burns sowie Berichten über Abgänge von Führungskräften und behördliche Überprüfungen des Cybercab.
• Bewertung: Die Marktkapitalisierung beträgt etwa 1,4 Billionen USD (1,45 Billionen USD am 15. Oktober). Das Kurs-Gewinn-Verhältnis der letzten 12 Monate liegt bei etwa 327, verglichen mit einem 5-Jahres-Median von 107. Bezogen auf den für 2027 erwarteten Gewinn je Aktie (1,18 USD) beträgt das Kurs-Gewinn-Verhältnis etwa 300, bezogen auf den für 2026 erwarteten Umsatz (106,9 Milliarden USD) etwa 13. Der Kurs basiert daher nicht auf den aktuellen Gewinnen, sondern auf dem Optionswert der Bereiche Autonomie und Robotik.
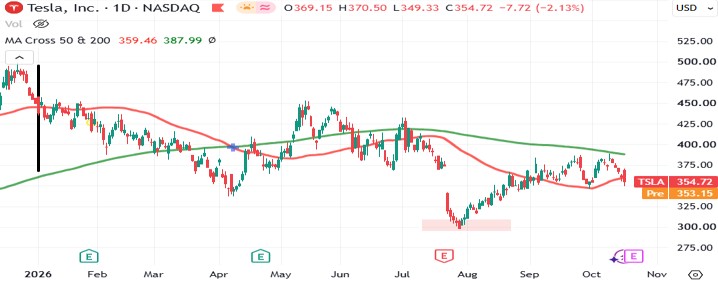
Quelle: TradingView, Stand: 19. Oktober.
Lesetipp
• Handelsvolumen. Der Umsatz stieg aufgrund höherer Absatzzahlen, während der durchschnittliche Verkaufspreis und die regulatorischen Gutschriften zurückgingen und die Ausgaben für KI sowie die aktienbasierte Vergütung zunahmen. Die Gutschriften beliefen sich auf 146 Millionen USD gegenüber 439 Millionen USD im Vorjahr. Nach Ausschluss von etwa 230 Millionen USD an Einmaleffekten blieben die Margen im Automobilbereich im Vergleich zum Vorquartal in etwa unverändert. Die Schwäche ist daher struktureller Natur.
• Qualität der ausgewiesenen Ergebnisse. Das GAAP-Ergebnis je Aktie (0,32 USD) enthielt einen nicht realisierten Gewinn in Höhe von rund 1,0 Milliarden USD aus der Beteiligung von Tesla an SpaceX sowie die Auflösung einer Steuerrückstellung in Kalifornien, während das operative Ergebnis lediglich 398 Millionen USD betrug. Da Tesla seine SpaceX-Aktien im Rahmen der xAI-Transaktion erhalten hat, werden sich die ausgewiesenen Gewinne entsprechend dem Kurs der SpaceX-Aktie entwickeln.
• Energie. Ohne Berücksichtigung der Gewährleistungskosten liegt die Marge weiterhin bei etwa 28 % (grobe Schätzung) und damit über dem langfristigen Ziel des Managements (zwischen 20 und 25 %). Eine strukturelle Erholung ist möglich, ihr Potenzial ist jedoch begrenzt.
• Barmittel. Die über den Erwartungen liegenden Cash-Ergebnisse im zweiten Quartal resultierten aus einem operativen Cashflow von 4,70 Milliarden USD gegenüber erwarteten 3,45 Milliarden USD sowie aus Investitionsausgaben, die etwa 0,9 Milliarden USD niedriger ausfielen. Ein Teil der Ausgaben wurde daher auf das zweite Halbjahr verschoben.
Reaktion und Trend
• Die Aktie schloss vor Bekanntgabe der Ergebnisse bei 374,10 USD, fiel dann nach Börsenschluss um etwa 4 % und am nächsten Tag um 12,7 %, wodurch ein Marktwert von rund 140 Milliarden USD verloren ging. Der Intraday-Rückgang erreichte einen Höchststand von 15,6 % gegenüber einer bereits eingepreisten Kursbewegung von ±5,9 %. Die Aktie verlor daraufhin über vier Wochen 26 %, bevor sie das Tief von 297 USD erreichte.
• Dieser Trend wiederholt sich. Im April stieg die Aktie nachbörslich aufgrund eines über den Erwartungen liegenden Gewinns um etwa 4 %, schloss dann jedoch 3,56 % tiefer, als die Prognose für die Investitionsausgaben von 20 Milliarden USD auf über 25 Milliarden USD angehoben wurde und es hieß, der freie Cashflow bleibe negativ. Die Erkenntnis lautet, dass der Markt Ausgaben und den Cash-Burn stärker abstraft, als er ein über den Erwartungen liegendes Ergebnis je Aktie belohnt. Die Reaktion nach Börsenschluss kann sich während der Live-Konferenz ebenfalls umkehren, daher sollte man sich nicht auf die erste Stunde verlassen.
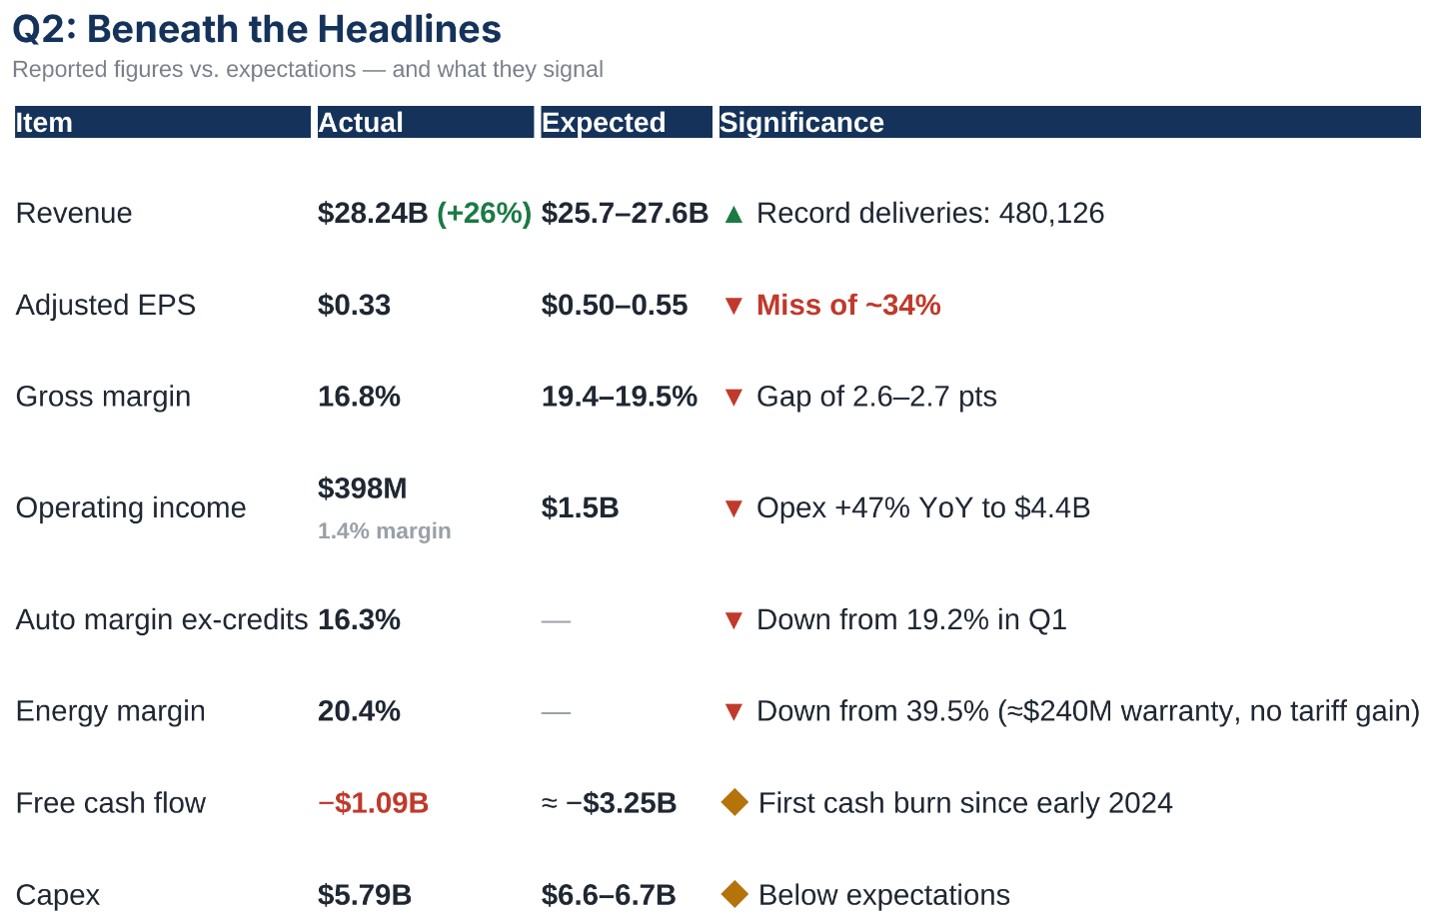
Intern erstellt anhand von Informationen aus dem TSLA-Unternehmensbericht zum 2. Quartal (https://assets-ir.tesla.com/tesla-contents/IR/TSLA-Q2-2026-Update.pdf), Bloomberg und TradingView, Stand: 19. Oktober.
Schwellenwertberechnung (Schätzungen)
1. Marge. Da sich die Garantieaufwendungen im Energiebereich (240 Millionen USD) nicht wiederholen, erhöht sich die Bruttomarge um etwa 0,9 Prozentpunkte und steigt damit von 16,8 % auf etwa 17,7 %, was in etwa den Konsensschätzungen entspricht. Der Konsens geht daher de facto von einer unveränderten Marge im Automobilbereich aus – mehr nicht. Jede neue Rückstellung für Garantieleistungen oder jeder Rückgang bei den Gutschriften führt daher direkt zu einem Verfehlen der Erwartungen.
2. Gewinn pro Aktie (EPS). Die Differenz zwischen 0,33 und 0,43–0,45 USD entspricht etwa 350–420 Millionen USD vor Steuern (bei rund 3,5 Milliarden Aktien), wobei der Wegfall der Garantiekosten 57–69 % davon abdeckt. Jede zusätzliche Ausgabe in Höhe von 100 Millionen USD entspricht etwa 3 Cent.
3. Umsatz. Sollten der Umsatz pro Fahrzeug sowie die Bereiche Energie und Dienstleistungen auf dem Niveau des zweiten Quartals bleiben, ergibt ein vereinfachtes Modell einen Umsatz von etwa 28,6 Milliarden USD, also rund 0,7 Milliarden USD über der Konsensschätzung. Die Konsensschätzung geht also von einem Rückgang des Umsatzes pro Fahrzeug um etwa 3 % aus. Im Gegensatz dazu liegt die Schätzung für den Energieumsatz (3,76 Milliarden USD) offenbar 20 % über dem Vorquartal (3,14 Milliarden USD), obwohl das Wachstumsvolumen nur 1,5 % betrug.
4. Barmittel. Bei Ausgaben in Höhe von 8,28 Milliarden USD im ersten Halbjahr erfordert das Ziel von mehr als 25 Milliarden USD Ausgaben in Höhe von etwa 16,7 Milliarden USD im zweiten Halbjahr. Sollte das dritte Quartal bei 7,5 Milliarden USD liegen, muss das vierte Quartal mindestens 9,2 Milliarden USD betragen. Bei einem operativen Cashflow ähnlich dem des zweiten Quartals (4,7 Milliarden USD) würde dies einen freien Cashflow von etwa −2,8 Milliarden Dollar bedeuten (Spanne: −2,0 bis −3,7 Milliarden USD). Die Liquidität in Höhe von 43,5 Milliarden USD ist ausreichend, doch die vierteljährliche Berichterstattung lässt die Möglichkeit einer zusätzlichen Fremdfinanzierung offen.
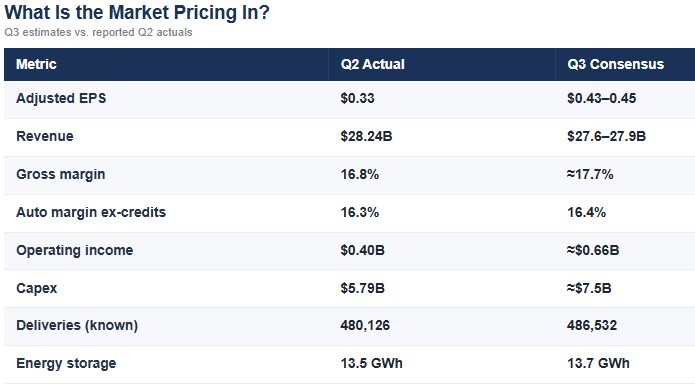
Intern erstellt anhand von Informationen aus dem TSLA-Unternehmensbericht zum 2. Quartal (https://assets-ir.tesla.com/tesla-contents/IR/TSLA-Q2-2026-Update.pdf), Bloomberg und TradingView, Stand: 19. Oktober.
Annahmen, die im Kurs von ≈355 USD enthalten sind
- Die Marge im Automobilbereich bleibt unverändert bei 16–17 % ohne weitere Rückgänge, und die Investitionsausgaben werden ohne die Ausgabe von Eigenkapital finanziert.
- Wert der Autonomie. Das Modell bewertet die Aktie mit 450 USD, wovon etwa 135 USD auf das Robotaxi entfallen. Der Kernwert liegt daher bei etwa 315 USD, und bei einem Kurs von 354,7 USD zahlt der Markt etwa 40 USD pro Aktie (≈11 %) gegenüber 30 % im Modell.
- Operative Kennzahlen. Mehr als 300 Cybercabs in Austin (Verachtfachung in einem Monat) und mehr als 1 Million Meilen im autonomen Betrieb gegenüber etwa 380.000 Meilen, die bei der Bekanntgabe der Ergebnisse für das zweite Quartal genannt wurden. Die Cybercab-Produktion hat begonnen, mehr als 55 % der Auslieferungen in Nordamerika beinhalten ein FSD-Abonnement, und es wurden neue Zulassungen in Europa erteilt. Was Optimus betrifft, so ist das Design der 3. Generation abgeschlossen, und ein Verkauf an externe Kunden ist für das zweite Halbjahr 2027 vorgesehen. Musk beschrieb den Start als sehr schleppend.
- Die regionale Nachfrage ist uneinheitlich. Die inländischen Verkäufe in China lagen im September bei −9 % gegenüber einem Anstieg der Exporte um +58 %. Die Zulassungen von Elektrofahrzeugen in Deutschland stiegen im September um 94,7 %, während sie in Spanien im August um −79 % und in Portugal um −37 % zurückgingen. Ein Teil des über den Erwartungen liegenden Auslieferungsergebnisses war darauf zurückzuführen, dass rund 22.000 Fahrzeuge aus dem Lagerbestand entnommen wurden.
- Fusionsoption. In dem Bericht wird eine entsprechende Ankündigung noch vor der Hauptversammlung am 6. Dezember als möglich angesehen, wobei die wahrscheinlichste Option eine Übernahme von Tesla durch SpaceX im Tausch gegen Aktien wäre. Ein Beispielszenario sieht vor, dass die Tesla-Aktionäre etwa 41,7 % des fusionierten Unternehmens erhalten. Die Hindernisse liegen in der Abstimmung (11 % der Händleranteile haben im vergangenen Jahr keine Stimmrechtsvollmachten eingereicht), in Fragen der Unternehmensführung sowie in Genehmigungen, unter anderem in China. Der Prognosemarkt geht davon aus, dass dieser Anteil bis Anfang 2027 bei über 50 % liegen wird.
Optionen: Die eingepreiste Kursbewegung und wie man sie interpretiert
- Die Optionen preisen eine Kursbewegung von 7,43 % (≈ ±26,4 USD) ein, d. h. eine Spanne von etwa 328–381 USD. Am 15. Oktober lag der Straddle bei etwa 27,02 USD bei einem Ausübungspreis von 362,5 (7,5 %) für den Verfallstag am 23. Oktober.
- Vergleiche. Der Durchschnittswert der letzten vier Berichte liegt bei 5,95 %. Der Durchschnitt der letzten zehn Quartale liegt bei etwa 9,4 % (Median 8,9 %, 80 % der Schwankungen ≤ 12 %, 95 % ≤ 16,3 %), und in 11 von 16 Berichten lag die tatsächliche Schwankung über der im Kurs eingepreisten Schwankung. Diese Statistiken messen jedoch den Tageshöchststand, sodass sie im Vergleich zum Schlusskurs überbewertet sind.
- Strukturbruch. Vor Juli wurden Optionen mit ≈6,3 % eingepreist, gegenüber einer kürzlich realisierten Durchschnittsvolatilität von ≈4,3 % – ein Prämienvorteil für den Verkäufer von Volatilität. Dann kam ein Rückgang um 12,7 %. Der Markt hat die eingepreiste Schwankung auf ≈7,5 % angehoben, doch sie liegt weiterhin unter dem Durchschnitt der letzten 10 Quartale.
- Positionierung. Ein Volumen von 2,97 Millionen Kontrakten, ein Put/Call-Verhältnis von 0,59 (unter dem üblichen Wert von 0,68) und eine Skew-Verteilung, die sich weiter in Richtung Absicherung gegen Kursverluste verschiebt. Das Put/Call-Verhältnis der offenen Positionen liegt bei 0,8. Die Konzentration der Call-Optionen bei 350 und 370 lässt darauf schließen, dass der Kurs vor dem wöchentlichen Verfallstermin nahe an diesen Marken fixiert werden könnte (Pinning-Effekt).- Lage der Handelsspanne. Die Untergrenze (≈328) entspricht in etwa dem Schlusskurs nach den Quartalszahlen im Juli (≈327), und die Obergrenze (≈381) berührt den Widerstand bei 384. Das Julitief ist 16 % vom aktuellen Kurs entfernt.
Was bei der Gewinnveröffentlichung zu beachten ist
1. Marge im Automobilbereich ohne Gutschriften (16,3 %) und regulatorische Gutschriften (146 Millionen USD).
2. Energie: neue Garantiekosten und ob die Marge 25 % oder mehr erreicht.
3. Betriebsaufwendungen (4,4 Milliarden USD, +47 % im Jahresvergleich).
4. Verteilung der Investitionsausgaben auf das 4. Quartal, die Finanzierungsmodalitäten (Fremd- oder Eigenkapital) sowie der freie Cashflow.
5. Autonomie: Anzahl der Cybercabs, neue Städte, mit autonomen Fahrzeugen zurückgelegte Meilen, europäische FSD-Zulassungen sowie die Abonnementquote und die NHTSA-Akte.
6. Optimus: Der Termin für die Vorstellung der 3. Generation und der Produktionsstart in Fremont (erste Stückzahlen werden laut der Telefonkonferenz zum 2. Quartal im 3. Quartal erwartet).
7. SpaceX und Terafab: Wie beantwortet Elon Musk die Frage zur Fusion?
8. Prognose für das 4. Quartal: Auslieferungen, Zölle und Produktmix nach dem Ende der Produktion von Model S und X.
Zeitplan:
Dienstag, 20. Oktober: SpaceX-Ergebnisse nach Börsenschluss
Mittwoch, 21. Oktober: Tesla
Freitag, 23. Oktober: Wöchentlicher Verfallstag für Optionen
Bis einschließlich 6. Dezember: Das Zeitfenster für die Hauptversammlung
Diese Information wurde von Pepperstone GmbH bereitgestellt. CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 76,1 % der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFD funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Diese Inhalte stellen keine unabhängige Finanzanalyse dar, sondern gehören zu unserer Werbemitteilung. Folglich sind die gesetzlichen und regulatorischen Bestimmungen, die sich auf unabhängige Finanzanalysen beziehen, nicht auf diese Website und unsere Kommunikation anwendbar. Diese Inhalte (unabhängig davon, ob sie Meinungen wiedergeben oder nicht) dienen nur der allgemeinen Information und berücksichtigen Ihre persönlichen Umstände oder Ziele nicht. Obwohl die in dieser Werbemitteilung enthaltenen Informationen aus Quellen, welche als verlässlich betrachtet werden können, bezogen wurden, gewährleisten weder Pepperstone noch der Autor die Richtigkeit oder Vollständigkeit dieser Informationen. Alle Informationen sind nur indikativ, können ohne vorherige Mitteilung abgeändert werden und können jederzeit veraltet sein. Weder Pepperstone noch der Autor übernehmen Haftung für Verluste. Informationen über die frühere Wertentwicklung eines Finanzinstruments lassen keine verlässliche Schlussfolgerung auf die zukünftige Entwicklung zu. Die Rendite kann infolge von Währungsschwankungen steigen oder fallen kann.