

SpaceX vor den Q3-Zahlen: KI-Wachstum, Investitionsausgaben und Risiken für die Aktie
Wichtigste Erkenntnisse
- SpaceX legt seine Q3-Zahlen am Dienstag nach US-Börsenschluss vor
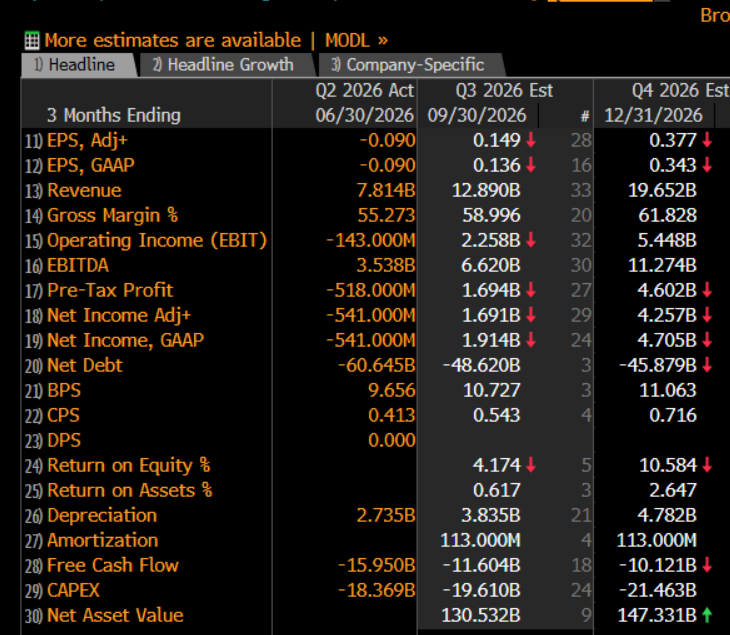
- Der Bloomberg-Konsens rechnet mit einem Umsatz von 12,89 Milliarden US-Dollar, einem bereinigten EPS von 0,149 US-Dollar und einem EBITDA von 6,62 Milliarden US-Dollar.
- KI-Monetarisierung, der Ausblick auf die Investitionsausgaben und der künftige Finanzierungsbedarf dürften wichtiger sein als die reinen Gewinnzahlen.
- Der Aktie stehen weitere auslaufende Lock-up-Fristen bevor, während Starship-Flug 15 einen potenziell bedeutenden Katalysator darstellt.
- Die Optionspreise implizieren als Reaktion auf die Zahlen eine Kursbewegung von ±6,8 % innerhalb eines Handelstages.
SpaceX-Zahlen: Wachstum wird erwartet, doch es fehlt an Überzeugung
SpaceX geht mit hohen Erwartungen in die Zahlen für das 3. Quartal, während die Überzeugung der Anleger weniger gefestigt ist und der Aktienkurs Mühe hat, nachhaltig Käufer anzuziehen.
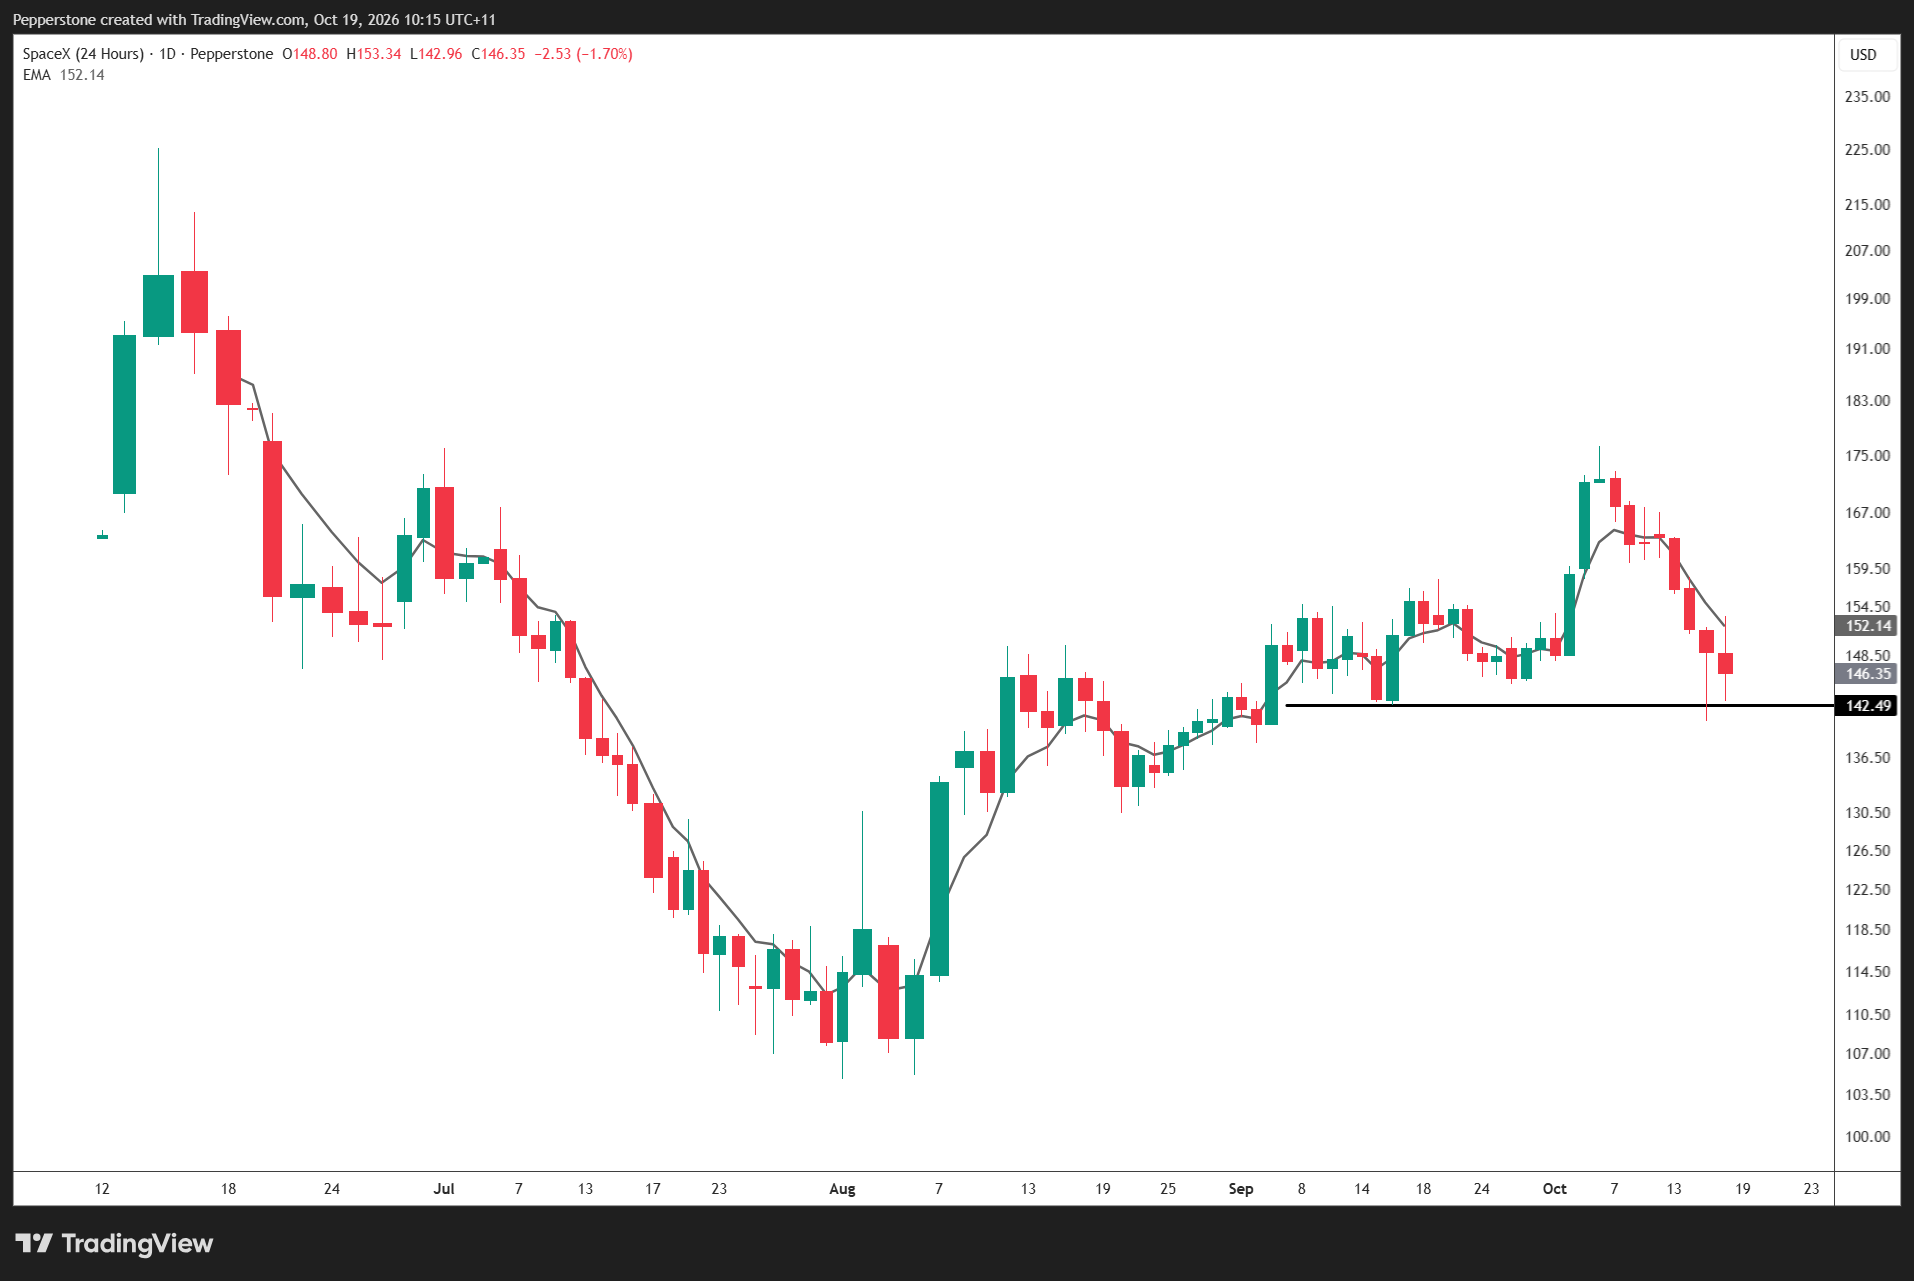
Mit dem Schlusskurs von 146,03 US-Dollar am Freitag hat die Aktie gegenüber ihrem Schlusskurs von 171,92 US-Dollar am 6. Oktober um 15,1 % nachgegeben und notiert fast 28 % unter ihrem Rekordschlusshoch vom Juni. Der Rückgang erfolgt, während Anleger die Bewertungen von KI-Infrastruktur, die Finanzierungskosten sowie die Frage überdenken, ob enorme Investitionsprogramme akzeptable Renditen erwirtschaften können.
Die Frage ist, ob SpaceX genügend operative Dynamik liefern kann, um Käufer anzuziehen, oder ob ein weiterer starker Quartalsbericht bestehenden Aktionären die Gelegenheit bietet, ihr Engagement zu reduzieren.
Für Vorsicht gibt es einen Präzedenzfall. Nach der Veröffentlichung der Q2-Zahlen im August fiel die Aktie trotz beeindruckenden Umsatzwachstums um 13,6 %. Der Markt will Belege dafür sehen, dass sich außergewöhnliches Wachstum in eine nachhaltige Kapitalrendite übersetzen lässt.
Bloomberg-Konsens: Ein außergewöhnlicher Wachstumskurs
Quelle: Bloomberg
Der Umsatz soll gegenüber dem 2. Quartal um rund 65 % steigen, während sich das EBITDA nahezu verdoppeln dürfte. Diese Beschleunigung ist beeindruckend, legt die Messlatte für eine positive Überraschung aber höher. Die Zusammensetzung des Wachstums, die Qualität der Gewinne und der Ausblick des Managements werden wichtiger sein als ein leichtes Übertreffen der EPS-Erwartungen.
KI-Rechenleistung: Kann SpaceX seine Ambitionen monetarisieren?
KI ist wohl der größte Treiber für die unmittelbare Reaktion auf die Zahlen. Der Konsens rechnet mit KI-Umsätzen von etwa 6,4 Milliarden US-Dollar. Im Fokus steht dabei, wie schnell installierte Rechenkapazitäten in vertraglich gesicherte Umsätze und operativen Gewinn umgewandelt werden.
Das Management strebt bis Jahresende mehr als 2 GW an Rechenkapazität und bis Ende 2027 5–10 GW an. Fortschritte in Richtung des oberen Endes dieser Spanne würden begrüßt, doch installierte Kapazität und kommerziell produktive Kapazität sind zwei sehr unterschiedliche Dinge.
Umsatz pro Watt, Auslastung, Kundenpreise und Vertragslaufzeiten werden wichtige Indikatoren für die wirtschaftliche Rendite sein.
Die jüngste Schwäche bei CoreWeave und anderen Neocloud-Anbietern sowie die Warnungen von Gartner zur Rentabilität von KI-Infrastruktur haben den kritischen Blick der Anleger geschärft. SpaceX profitiert von einem diversifizierten Geschäft und erheblicher Liquidität, doch die grundlegende Frage bleibt: Wird KI-Rechenleistung Renditen erwirtschaften, die das eingesetzte Kapital rechtfertigen?
Investitionsausgaben und Finanzierung: Die Zahlen, die die Reaktion bestimmen könnten
Für mich ist das der entscheidende Teil der Veröffentlichung.
Der Bloomberg-Konsens erwartet für das 3. Quartal Investitionsausgaben von 19,61 Milliarden US-Dollar nach 18,37 Milliarden US-Dollar im 2. Quartal, wobei der freie Cashflow bei minus 11,6 Milliarden US-Dollar prognostiziert wird.
Ausgaben, die weitgehend den Erwartungen entsprechen, verbunden mit Hinweisen auf einen besser beherrschbaren künftigen Ausgabenpfad, könnten die Aktie stützen. Eine weitere deutliche Überraschung bei den Investitionsausgaben oder ein höherer Ausgabenausblick könnte hingegen die Sorgen um den Cash-Burn neu entfachen.
SpaceX verfügt über beträchtliche Barreserven, doch Anleger konzentrieren sich zunehmend auf den kumulierten Finanzierungsbedarf für den Zeitraum 2027 bis 2029. Der Überbrückungskredit über 20 Milliarden US-Dollar wird im September 2027 fällig, wodurch Refinanzierungspläne und die Kosten zusätzlicher Kreditaufnahme zu wichtigen Faktoren werden.
Da die Kreditmärkte gegenüber Kreditnehmern aus dem Bereich KI-Infrastruktur zunehmend selektiver werden, wird der Preis für die Finanzierung von Wachstum fast so wichtig wie das Wachstum selbst.
Starlink und Starship: Potenzielle positive Kurstreiber
Starlink bleibt ein wichtiger Ergebnisanker. Der Konsens rechnet mit Konnektivitätsumsätzen von etwa 4,9 Milliarden US-Dollar und 14,3 Millionen Privatkunden-Abonnenten. Neuzugänge bei den Abonnenten, der durchschnittliche Umsatz pro Nutzer und Fortschritte bei Direct-to-Cell werden die Erwartungen an die künftige Rentabilität prägen.
Starship könnte den stärkeren Katalysator liefern. Nach dem erfolgreichen Flug 14 im September warten Anleger auf Details zu Flug 15, möglicherweise Anfang November. Für den Markt ist das ein Schlüsselereignis.
Die Bestätigung eines Versuchs, die zurückkehrende Oberstufe aufzufangen, würde die Argumente für schnelle Wiederverwendbarkeit, niedrigere Startkosten und eine bessere Wirtschaftlichkeit beim Einsatz stärken. Eine erfolgreiche Demonstration könnte für die Bewertung letztlich bedeutender sein als übertroffene Quartalserwartungen.
Aktienangebot durch Altaktionäre und charttechnische Marken
Rund um die Q3-Zahlen werden etwa 1,3 Milliarden Aktien zum Verkauf frei. Bis Jahresende werden weitere Lock-up-Freigaben erwartet, am 8. Dezember läuft eine größere Lock-up-Frist aus.
Die Freigabe bedeutet nicht zwangsläufig, dass auch verkauft wird, und frühere Freigaben wurden vom Markt vergleichsweise gut absorbiert. Dennoch könnte zusätzliches Angebot Kursanstiege bremsen, insbesondere wenn Anleger positive Nachrichten zu den Zahlen nutzen, um Gewinne mitzunehmen.
Charttechnisch liegt die unmittelbare Unterstützung bei etwa 140–143 US-Dollar. Ein Bruch würde den Bereich von 120–130 US-Dollar ins Visier rücken, wobei das Schlusstief vom August bei etwa 108 US-Dollar als tiefere Orientierungsmarke auf der Unterseite dient.
Auf der Oberseite bildet der Bereich von 150–155 US-Dollar die erste Widerstandszone. Eine nachhaltige Erholung über 160–165 US-Dollar würde das kurzfristige Bild aufhellen, während 172 US-Dollar die bedeutendere Hürde bleibt.
Das Trading-Setup: Wo die Risiken liegen
Der Markt scheint auf solide operative Ergebnisse, insbesondere im KI-Bereich, eingestellt zu sein. Ein lediglich ordentliches Übertreffen der Erwartungen dürfte daher kaum ausreichen.
Das bullische Szenario kombiniert stärkere Umsätze aus KI-Rechenleistung, einen beruhigenden Ausblick auf die Investitionsausgaben, glaubwürdige Aussagen zur Finanzierung und Fortschritte auf dem Weg zum nächsten Starship-Meilenstein.
Das bärische Szenario ist ein weiteres Quartal, in dem außergewöhnliches Wachstum von steigenden Ausgaben, negativem freien Cashflow und zusätzlichem Aktienangebot überschattet wird.
SpaceX muss Anleger nicht davon überzeugen, dass die Chance enorm ist. Das Unternehmen muss zeigen, dass die wirtschaftlichen Erträge das außergewöhnliche Kapital rechtfertigen, das eingesetzt wird, um diese Chance zu nutzen.
Genau dort wird sich der eigentliche Kampf zwischen Käufern und Verkäufern abspielen.
Diese Information wurde von Pepperstone GmbH bereitgestellt. CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 76,1 % der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFD funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Diese Inhalte stellen keine unabhängige Finanzanalyse dar, sondern gehören zu unserer Werbemitteilung. Folglich sind die gesetzlichen und regulatorischen Bestimmungen, die sich auf unabhängige Finanzanalysen beziehen, nicht auf diese Website und unsere Kommunikation anwendbar. Diese Inhalte (unabhängig davon, ob sie Meinungen wiedergeben oder nicht) dienen nur der allgemeinen Information und berücksichtigen Ihre persönlichen Umstände oder Ziele nicht. Obwohl die in dieser Werbemitteilung enthaltenen Informationen aus Quellen, welche als verlässlich betrachtet werden können, bezogen wurden, gewährleisten weder Pepperstone noch der Autor die Richtigkeit oder Vollständigkeit dieser Informationen. Alle Informationen sind nur indikativ, können ohne vorherige Mitteilung abgeändert werden und können jederzeit veraltet sein. Weder Pepperstone noch der Autor übernehmen Haftung für Verluste. Informationen über die frühere Wertentwicklung eines Finanzinstruments lassen keine verlässliche Schlussfolgerung auf die zukünftige Entwicklung zu. Die Rendite kann infolge von Währungsschwankungen steigen oder fallen kann.