

Netflix vor den Q3-Zahlen: Kann das Werbewachstum den Staffelstab übernehmen und die nächste Aufwärtswelle befeuern?

Netflix (NFLX) legt seine Ergebnisse für das 3. Quartal 2026 am 20. Oktober nach US-Börsenschluss vor. Der Markt rechnet mit einem Umsatz von 12,876 Milliarden US-Dollar, was einem Anstieg von etwa 11,9 % im Vergleich zum Vorjahr entspricht, sowie mit einem bereinigten Gewinn pro Aktie (EPS) von 0,831 US-Dollar. Bemerkenswert ist, dass die vom Management im Juli veröffentlichte Prognose für das 3. Quartal bereits damals unter den Erwartungen der Wall Street lag. Die Messlatte für die Quartalsergebnisse liegt damit bereits niedriger.
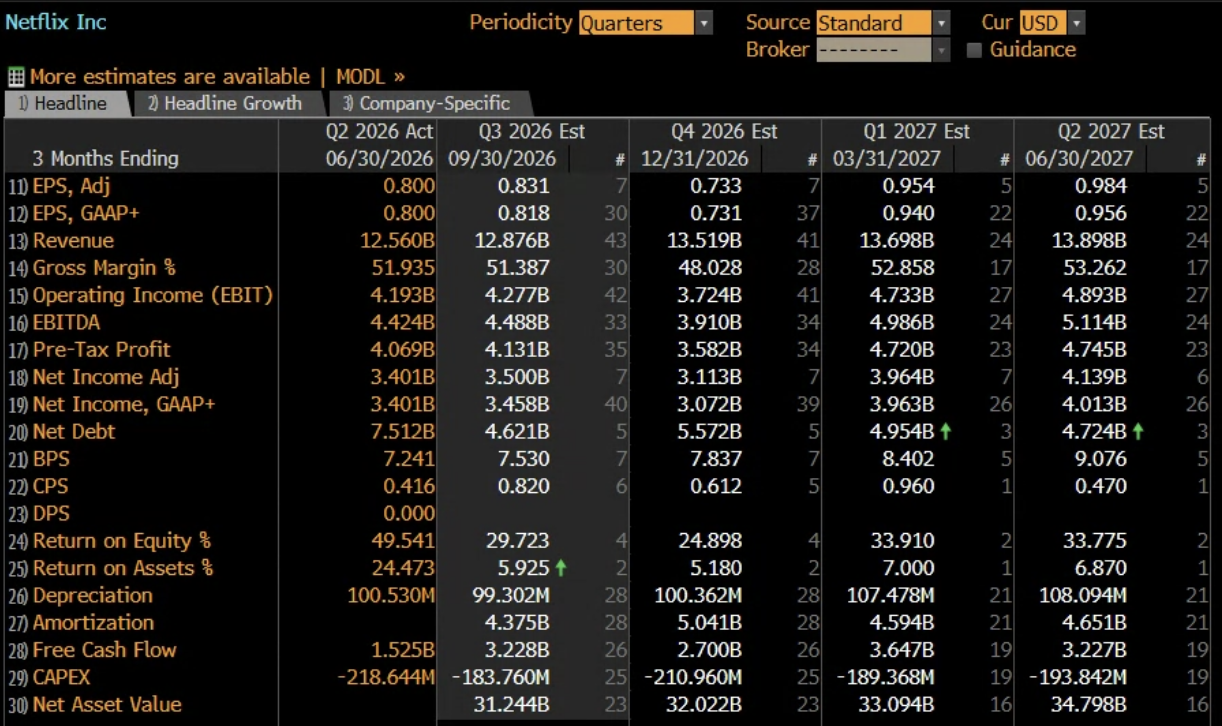
Quelle: Bloomberg Terminal, 16. Oktober 2026.
Auch wenn Netflix weiter wächst, muss der Markt beurteilen, ob diese Verlangsamung eine natürliche Folge eines reifer werdenden Geschäfts ist oder ein Zeichen dafür, dass die Attraktivität der Inhalte und die Nutzerbindung allmählich die Qualität des Wachstums belasten.
Trader werden zudem beobachten, ob die Werbemonetarisierung neue Wachstumschancen erschließen kann, während sich das Abonnentenwachstum allmählich abschwächt, und ob sich Umsatzzuwächse weiterhin in höheren Gewinnen niederschlagen.
Starke Erfolgsbilanz beim Übertreffen der Erwartungen, aber empfindlichere Marktreaktionen
In den vergangenen acht Quartalen hat Netflix die Erwartungen beim EPS und beim EBITDA jeweils siebenmal und die Umsatzerwartungen sechsmal übertroffen. Das Unternehmen kann damit eine solide Erfolgsbilanz vorweisen.
Auch die Analysten sind überwiegend optimistisch. Zum Zeitpunkt der Erstellung dieses Artikels haben von den 65 Analysten, die Netflix beobachten, 48 eine „Kaufen“-Einstufung, 15 eine „Halten“-Einstufung und lediglich zwei eine „Verkaufen“-Einstufung vergeben. Das durchschnittliche Kursziel liegt bei 93,93 US-Dollar, was einem Aufwärtspotenzial von rund 29 % gegenüber dem aktuellen Aktienkurs von 72,61 US-Dollar entspricht.
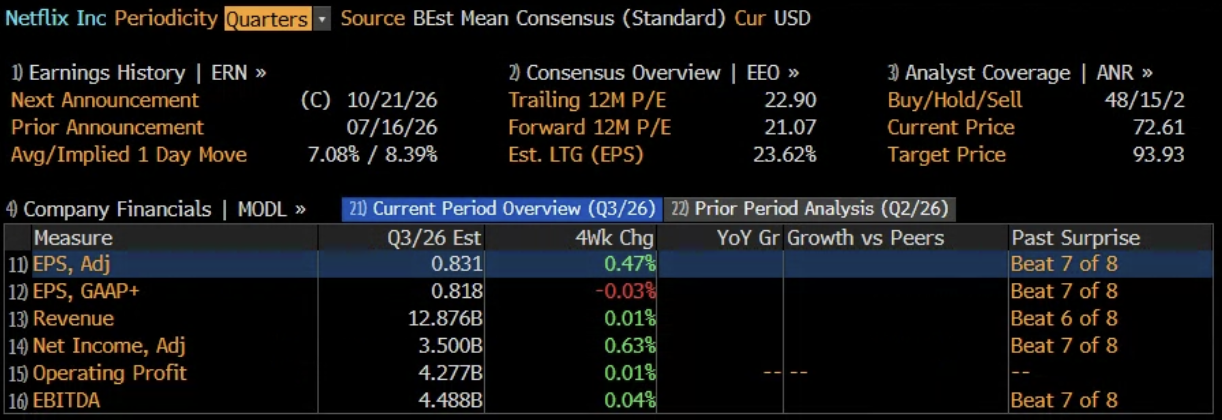
Quelle: Bloomberg Terminal, 16. Oktober 2026.
Dass Netflix in der Vergangenheit die Erwartungen übertroffen hat, garantiert jedoch nicht, dass dieser Bericht den Aktienkurs nach oben treibt. Der Optionsmarkt preist derzeit eine Kursbewegung von 8,39 % innerhalb eines Handelstages nach Veröffentlichung der Zahlen ein, was über dem historischen Durchschnitt liegt. Dies deutet darauf hin, dass der Markt mit einer deutlichen Kursschwankung rechnet. Die Reaktion nach den Zahlen hängt dennoch davon ab, wie die tatsächlichen Ergebnisse im Vergleich zu den Erwartungen ausfallen und welche Signale das Management zum künftigen Wachstum sendet.
Ein weiterer beachtenswerter Faktor ist die Vergleichsbasis zum Vorjahr. Der Vorjahreszeitraum war durch eine einmalige Belastung im Zusammenhang mit einem Steuerstreit in Brasilien beeinträchtigt, und der Markt erwartet für dieses Quartal ein EPS-Wachstum von mehr als 37 % im Vergleich zum Vorjahr. Anleger sollten daher über das ausgewiesene Gewinnwachstum hinausblicken und Umsatzwachstum, operative Margen und den Ausblick berücksichtigen, um zu beurteilen, ob sich die zugrunde liegende Geschäftsdynamik tatsächlich verbessert.
Drei zentrale Variablen: Werbemonetarisierung, Nutzerbindung und Margen
Bei den anstehenden Ergebnissen von Netflix stehen drei zentrale Fragen im Blickpunkt.
Erstens: Können die Werbeumsätze die angekündigte „Verdopplung“ erreichen?
Werbung ist eine der wichtigsten Säulen der nächsten Wachstumsphase von Netflix. Das Management hatte zuvor prognostiziert, dass sich die Werbeumsätze in diesem Jahr im Vergleich zum Vorjahr auf rund 3 Milliarden US-Dollar verdoppeln werden.
Obwohl das Wachstum der Werbeumsätze im 2. Quartal bei nahezu 80 % lag, blieb es dennoch hinter den Markterwartungen zurück. Ob das Werbegeschäft sein Wachstumsziel weiterhin erreichen und einen nennenswerten Beitrag zur Gesamtrentabilität leisten kann, wird ein zentraler Test dieses Berichts sein.
Zweitens: Zeigt sich eine wesentliche Verschlechterung bei der Nutzerbindung?
Netflix konkurriert nicht nur mit anderen Streaming-Plattformen, sondern auch mit Content-Diensten wie YouTube, die um die Bildschirmzeit der Nutzer buhlen. Veränderungen bei den Sehstunden bedeuten nicht zwangsläufig, dass Nutzer abwandern. Entscheidend ist, ob sie sich allmählich auf Abo-Verlängerungen, die Preissetzungsmacht und die Effektivität der Werbemonetarisierung auswirken.
Drittens: Können Stellenabbau und Änderungen der Kostenstruktur zu einer Margenverbesserung führen?
Das Unternehmen hat kürzlich den Abbau von rund 1.000 Stellen angekündigt und verlagert Ressourcen in Richtung Werbung und Live-Sport, einschließlich der Übertragungsrechte für die Weltmeisterschaft.
Sollten sich die Margen in diesem Quartal bei rund 33 % halten oder weiter verbessern, würde dies darauf hindeuten, dass Kosteneffizienzen dazu beitragen, steigende Content-Kosten auszugleichen. Fallen die Restrukturierungskosten hingegen höher als erwartet aus oder schwächt sich der Ausblick ab, könnte das Vertrauen in eine auf Kostenkontrolle basierende Strategie für Gewinnwachstum ins Wanken geraten.
Technischer Ausblick: 67 US-Dollar als wichtige Marke auf der Unterseite
Im Tageschart hat sich die Netflix-Aktie seit Anfang Oktober erholt und notiert derzeit bei rund 72 US-Dollar, liegt aber weiterhin deutlich unter dem bisherigen Jahreshoch von 108,95 US-Dollar.
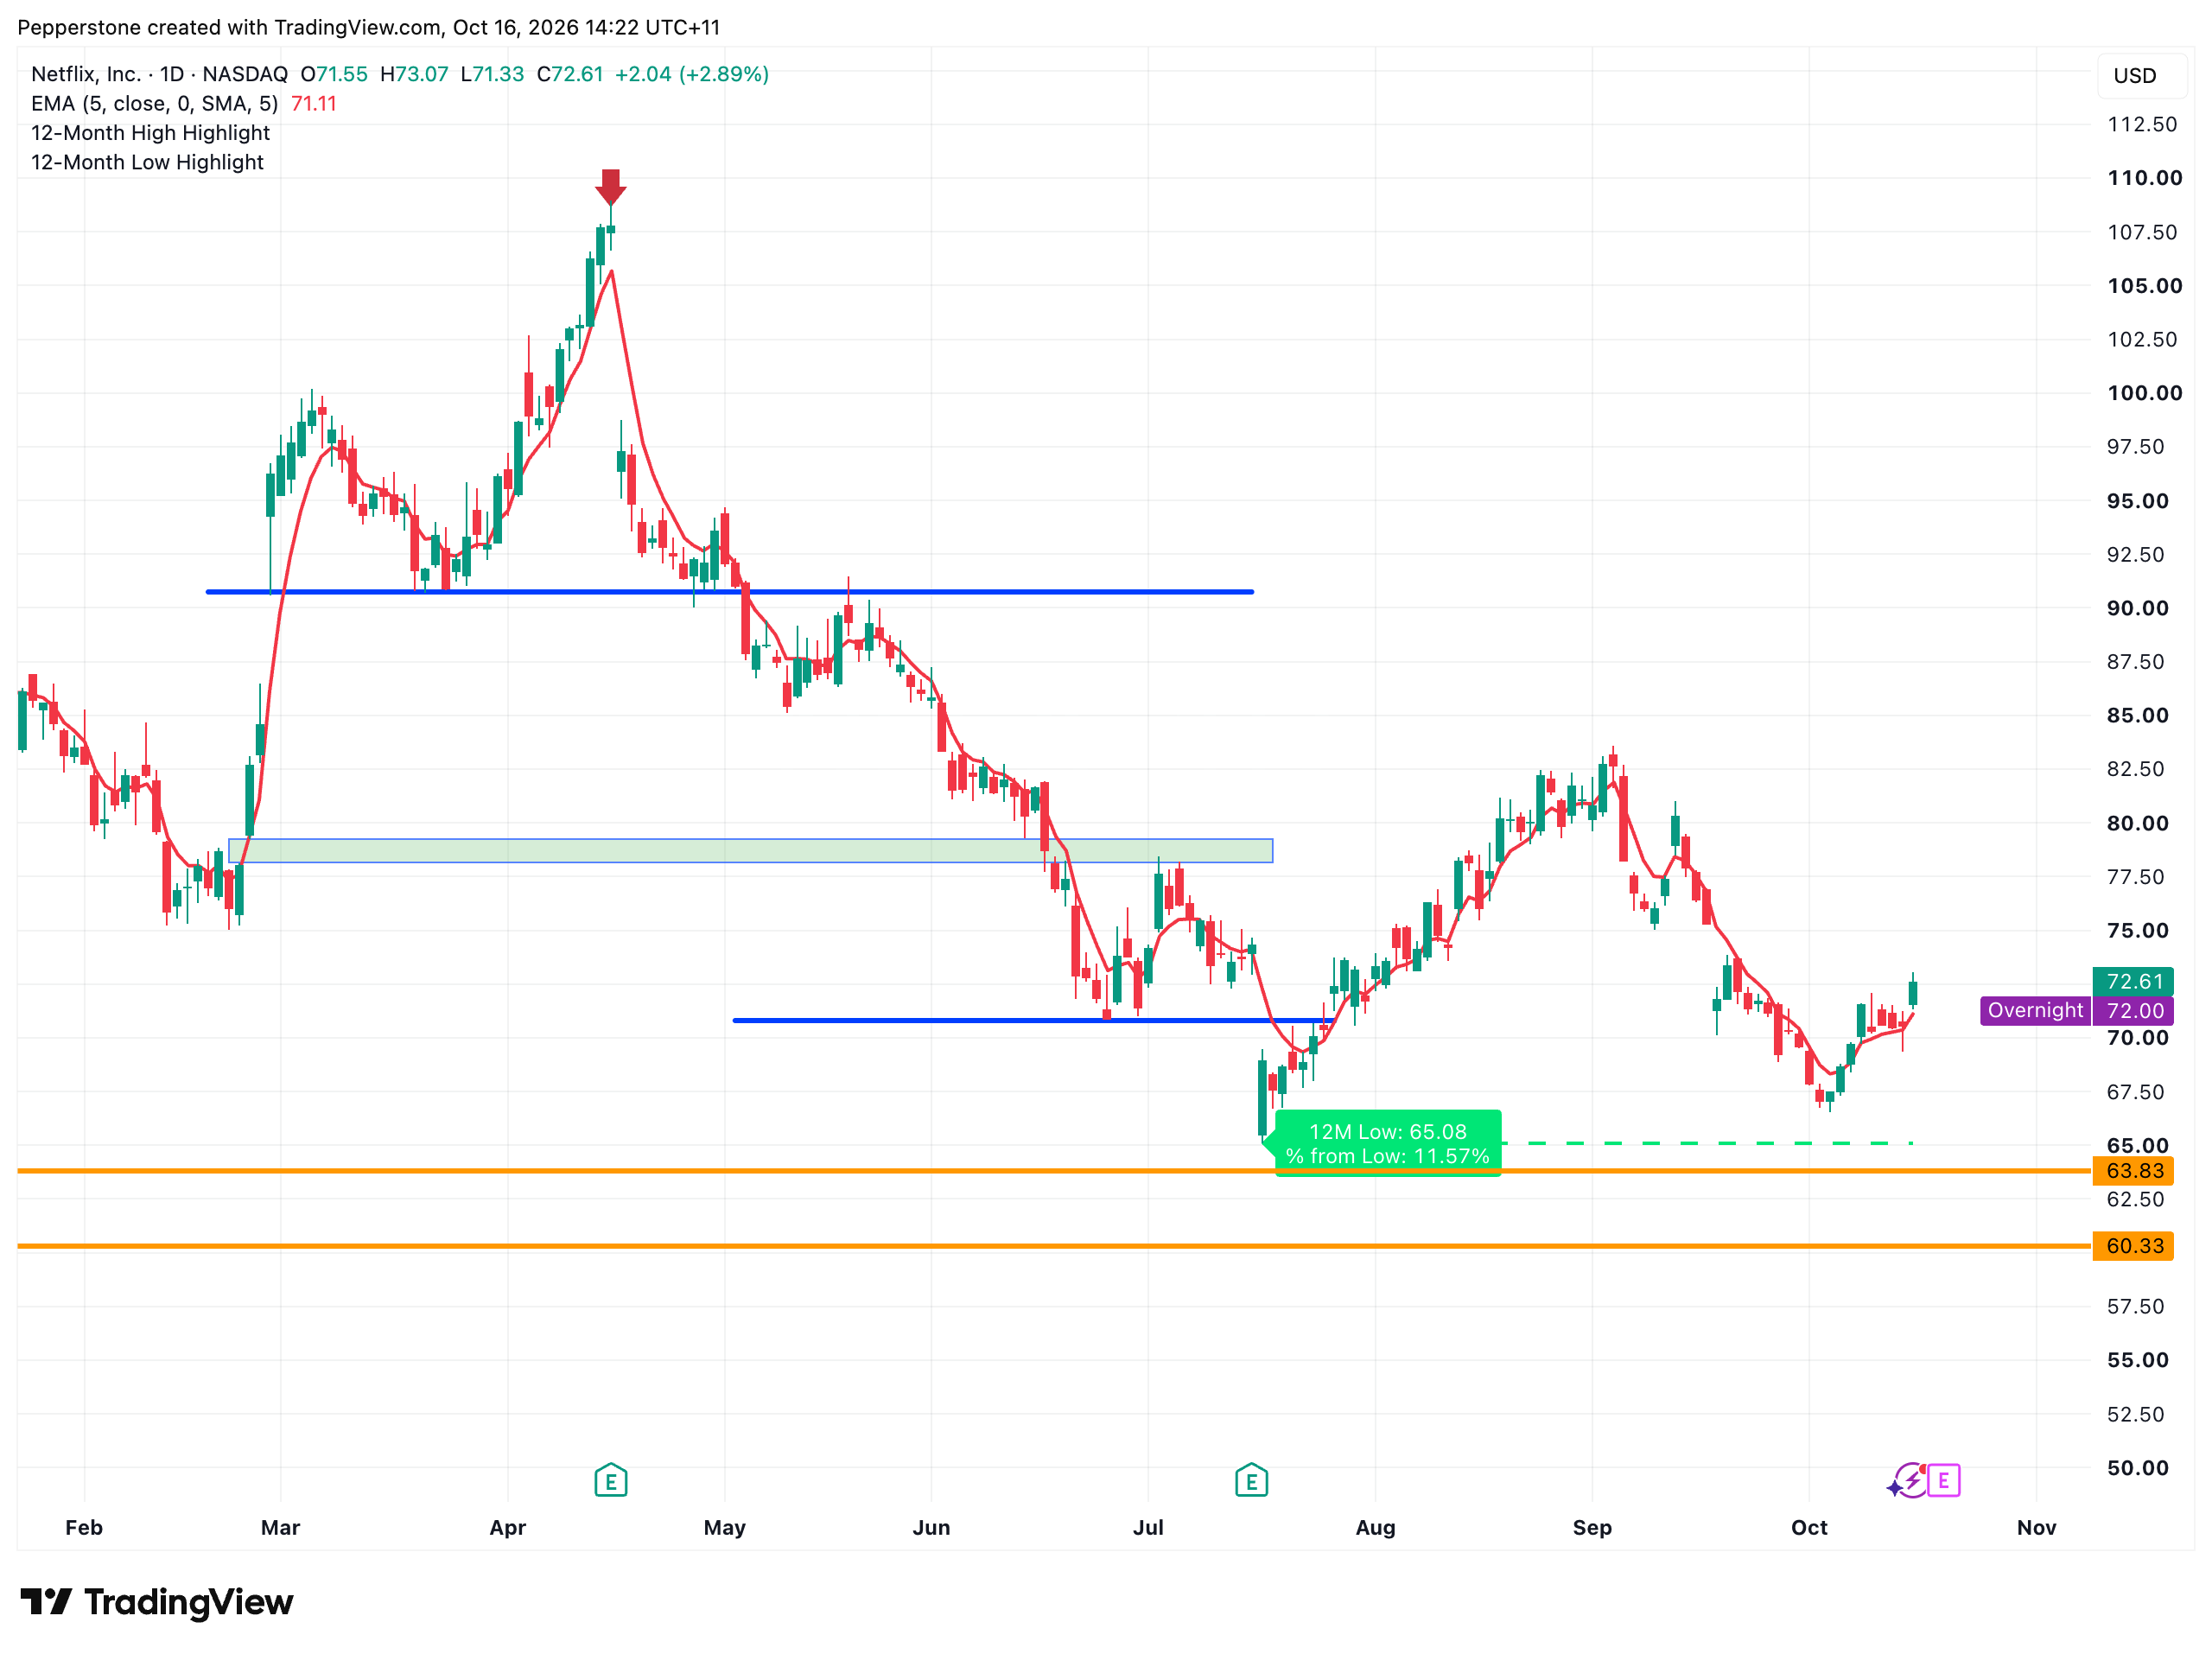
Quelle: TradingView, 16. Oktober 2026.
Das Tief von Anfang Oktober bei etwa 67 US-Dollar ist eine wichtige Unterstützung. Fällt der Aktienkurs nach Veröffentlichung der Zahlen deutlich unter diese Marke, könnte sich weiteres Abwärtspotenzial in Richtung 65 US-Dollar oder sogar 60 US-Dollar eröffnen.
Bestätigen die Ergebnisse hingegen Verbesserungen beim Werbewachstum und bei den Margen, könnte sich der Aktienkurs weiter in Richtung der Kurszielspanne der Analysten erholen.
Die Erwartungen zu erfüllen ist nur der Anfang
Im Kern muss dieser Bericht eine Frage beantworten: Können Werbemonetarisierung und Kostendisziplin den Staffelstab übernehmen und zum nächsten Wachstumsmotor des Unternehmens werden, während sich die Wachstumsgeschichte bei den Abonnements von Netflix verlangsamt?
Die Analysteneinstufungen spiegeln bereits ein gewisses Maß an Optimismus wider. Der Kursrückgang von mehr als 20 % seit Jahresbeginn sowie die anhaltenden Fragen zur Nutzerbindung deuten jedoch darauf hin, dass wenig Raum für Enttäuschungen bleibt.
Die Marke von 67 US-Dollar ist ein wichtiger Orientierungspunkt bei der Beurteilung der Marktreaktion auf die Zahlen. Ob Netflix letztlich eine weitere nachhaltige Erholung einleiten kann, hängt davon ab, ob seine drei zentralen Treiber – Werbung, Inhalte und Margen – überzeugende Ergebnisse liefern.
Diese Information wurde von Pepperstone GmbH bereitgestellt. CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 76,1 % der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFD funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Diese Inhalte stellen keine unabhängige Finanzanalyse dar, sondern gehören zu unserer Werbemitteilung. Folglich sind die gesetzlichen und regulatorischen Bestimmungen, die sich auf unabhängige Finanzanalysen beziehen, nicht auf diese Website und unsere Kommunikation anwendbar. Diese Inhalte (unabhängig davon, ob sie Meinungen wiedergeben oder nicht) dienen nur der allgemeinen Information und berücksichtigen Ihre persönlichen Umstände oder Ziele nicht. Obwohl die in dieser Werbemitteilung enthaltenen Informationen aus Quellen, welche als verlässlich betrachtet werden können, bezogen wurden, gewährleisten weder Pepperstone noch der Autor die Richtigkeit oder Vollständigkeit dieser Informationen. Alle Informationen sind nur indikativ, können ohne vorherige Mitteilung abgeändert werden und können jederzeit veraltet sein. Weder Pepperstone noch der Autor übernehmen Haftung für Verluste. Informationen über die frühere Wertentwicklung eines Finanzinstruments lassen keine verlässliche Schlussfolgerung auf die zukünftige Entwicklung zu. Die Rendite kann infolge von Währungsschwankungen steigen oder fallen kann.