

Ergebnisvorschau von Apple für Q4 2026: Steigende Kosten für Speicherchips stellen die Margen auf die Probe – können Premiumprodukte den Aktienkurs stützen?

Apple (AAPL) wird seine Ergebnisse für das vierte Geschäftsquartal 2026 am 2. November nach Börsenschluss in den USA bekannt geben. Anschließend wird John Ternus seine erste Quartalskonferenz als CEO abhalten, nachdem er die Rolle im September offiziell übernommen hat.
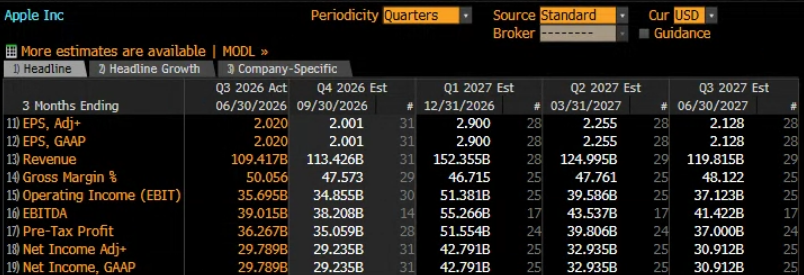
Der Markt erwartet, dass sich das Wachstum bei Apples wichtigsten Finanzkennzahlen gegenüber dem Vorquartal deutlich verlangsamen wird.
Die Umsatzerlöse werden voraussichtlich etwa 113,4 Mrd. USD erreichen, ein Anstieg von 10,7 % gegenüber dem Vorjahr. Die Bruttomarge dürfte von 50,06 % auf etwa 47,57 % fallen, während sich das Wachstum des operativen Ergebnisses von zweistelligen Werten im letzten Quartal auf 7,5 % verlangsamen könnte.
Dies deutet darauf hin, dass Apple zwar voraussichtlich das Umsatzwachstum beibehalten wird, das Gewinnwachstum sich jedoch weiter verlangsamen könnte. Damit rückt der Kostendruck bei dieser Ergebnisveröffentlichung in den Mittelpunkt.
Unterdessen ist die Nachfrage nach den neuesten iPhone-Modellen seit ihrer Einführung durchwachsen. Ob neue Produkte die Upgrade-Nachfrage ankurbeln können und wie das Management die nächste Phase von Apple Intelligence zu entwickeln plant, werden wichtige Faktoren sein, die die zukünftigen Wachstumserwartungen prägen.
Anhaltend positive Gewinnüberraschungen legen die Messlatte höher, während Kursziele hinter dem Aktienkurs zurückbleiben
Apple kann auf eine starke Erfolgsbilanz mit soliden Ergebnissen zurückblicken. Bloomberg-Daten zeigen, dass sowohl Umsatzerlöse, bereinigtes EPS als auch bereinigter Nettogewinn die Markterwartungen acht Quartale in Folge übertroffen haben, während das EBITDA in sechs dieser Quartale die Konsensschätzungen übertraf. Analysten bleiben ebenfalls weitgehend optimistisch.
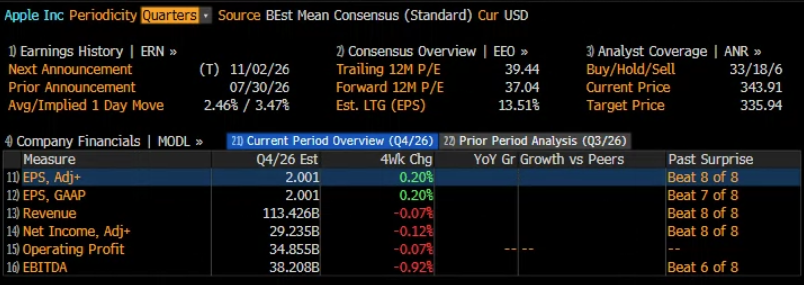
Apple wird unterdessen mit dem etwa 37,04-Fachen des für die nächsten 12 Monate erwarteten Gewinns gehandelt, obwohl für den Gewinn je Aktie langfristig nur ein Wachstum von 13,51 % prognostiziert wird.
Zusammengenommen deuten Apples anhaltend positive Gewinnüberraschungen, die positive Analystenstimmung, die Lücke zwischen Bewertung und Wachstumserwartungen sowie das jüngste Rekordhoch der Aktie darauf hin, dass ein erhebliches Maß an Optimismus möglicherweise bereits eingepreist ist.
Optionen preisen eine Bewegung von 3,47 % an einem Tag rund um diese Ergebnisveröffentlichung ein, was über dem historischen Durchschnitt liegt und darauf hindeutet, dass Trader eine größere Aktienkursreaktion als üblich erwarten. Sollten die Bruttomargen oder der Ausblick enttäuschen, könnte die Aktie erheblichem Gewinnmitnahmedruck ausgesetzt sein.
Stößt die Preisstrategie des iPhones auf Widerstand?
Die Nachfrage nach den neuesten iPhone-Modellen könnte einer der wichtigsten Indikatoren sein, die bei dieser Ergebnisveröffentlichung zu beobachten sind.
Da die Kosten für Speicherchips weltweit weiter steigen, könnte Apples Entscheidung, die Einstiegspreise für das iPhone 18 Pro und Pro Max im Vergleich zu ihren Vorgängern zu erhöhen, dazu beitragen, den Margendruck etwas zu verringern. Es bleibt jedoch ungewiss, ob das Unternehmen die höheren Kosten erfolgreich an die Verbraucher weitergeben kann.
Es gab auch Berichte, dass Apple einige Zulieferer gebeten hat, die Komponentenbestellungen für die iPhone 18 Pro-Serie zu kürzen. In China haben sich die Lieferzeiten für das iPhone 18 Pro spürbar verkürzt, während einige E-Commerce-Plattformen begonnen haben, Rabatte anzubieten – was auf eine nachlassende Nachfrage hindeutet. Im Gegensatz dazu hat das iPhone Duo eine enthusiastische Marktreaktion erfahren.
Trader werden genau beobachten, ob zurückgehende Bestellungen für das iPhone 18 Pro auf eine Schwäche im breiteren Upgrade-Zyklus hindeuten oder ob einige Verbraucher zum stärker differenzierten Duo wechseln.
Dieser Ergebnisbericht deckt jedoch nur das im September endende Quartal ab. Der Ausblick des Managements im Hinblick auf Vorbestellungen, Lieferengpässe und das Weihnachtsgeschäft zum Jahresende könnte daher direkte Auswirkungen auf die Erwartungen für die nächsten zwei Quartale haben.
Steigende Kosten für Speicherchips belasten die Gewinne, während die Preismacht auf dem Prüfstand steht
Die Bruttomarge von Apple lag im letzten Quartal insgesamt bei 50,1 %, wobei etwa zwei Prozentpunkte auf einen einmaligen Vorteil aus Zollerstattungen zurückzuführen waren. Ohne diesen Effekt war die zugrunde liegende Rentabilität nicht so stark, wie die ausgewiesene Zahl vermuten ließ.
Der Kostendruck wird in diesem Quartal unmittelbarer spürbar. Der kontinuierliche Ausbau von KI-Rechenzentren beansprucht zunehmend die Produktionskapazitäten der Speicherchip-Hersteller und treibt die Preise für DRAM und NAND in die Höhe. Apples eigener Ausbau von KI-Funktionen könnte ebenfalls den Speicherbedarf seiner Geräte erhöhen.
Dies stellt das Unternehmen vor einen schwierigen Kompromiss: Die Beibehaltung höherer Preise könnte dazu beitragen, die Gewinne pro Einheit zu schützen, aber das Verkaufsvolumen belasten, während Rabatte zur Stimulierung der Nachfrage verhindern könnten, dass sich das Umsatzwachstum in eine stärkere Rentabilität niederschlägt.
Dienstleistungen könnten einen wichtigen Puffer bieten. Das Segment erzielte im letzten Quartal eine Bruttomarge von 75,6 %, die damit deutlich über der Bruttomarge von Apples Hardware-Produkten lag. Wenn die Umsatzerlöse aus Dienstleistungen weiterhin stetig wachsen, könnte dies dazu beitragen, einen Teil des Drucks durch höhere Komponentenkosten auf die Gesamtmargen auszugleichen.
Jenseits der Frage, ob die Bruttomarge dieses Quartals die Prognose erfüllt, werden Trader daher genauer auf die Einschätzung des Managements zu Speicherchip-Preisen, Produktmix und dem Druck durch Verkaufsaktionen in den kommenden Quartalen achten.
Ein neuer CEO übernimmt das Ruder: Was muss Apples KI-Strategie leisten?
Für John Ternus wird seine erste Konferenz zu den Quartalszahlen auch eine Gelegenheit sein, den Investoren die zukünftige Ausrichtung von Apple vorzustellen.
In den letzten Jahren hat Apple konsequent die Vorteile der Integration von Hardware, Software und Dienstleistungen hervorgehoben. Doch während sich generative KI immer weiter verbreitet, stellt der Markt zunehmend infrage, ob diese Stärken neue Verbrauchernachfrage schaffen können.
Apples Geschäftsmodell unterscheidet sich von dem der Cloud-Computing-Giganten. Apple muss sich nicht auf den Verkauf von KI-Rechenkapazität verlassen, um das Wachstum voranzutreiben. Stattdessen muss das Unternehmen die Verbraucher davon überzeugen, dass die nächste Generation von Siri und Apple Intelligence sowie eine tiefere Geräteintegration die Nutzererfahrung deutlich verbessern und ihnen einen überzeugenden Grund für ein Hardware-Upgrade liefern können.
In China könnten die Palette der verfügbaren Apple-Intelligence-Funktionen, die tatsächliche Nutzererfahrung und der Zeitplan für die Einführung ebenfalls die Attraktivität von Apple auf dem Markt für Premium-Smartphones beeinflussen.
Technischer Ausblick: Bullen und Bären stehen nahe den Rekordhochs vor einer Entscheidung
Auf dem Tageschart ist die Apple-Aktie seit der letzten Berichtssaison weiter gestiegen und erreichte kürzlich ein neues Rekordhoch von 351,73 USD, bevor sie leicht zurückging.
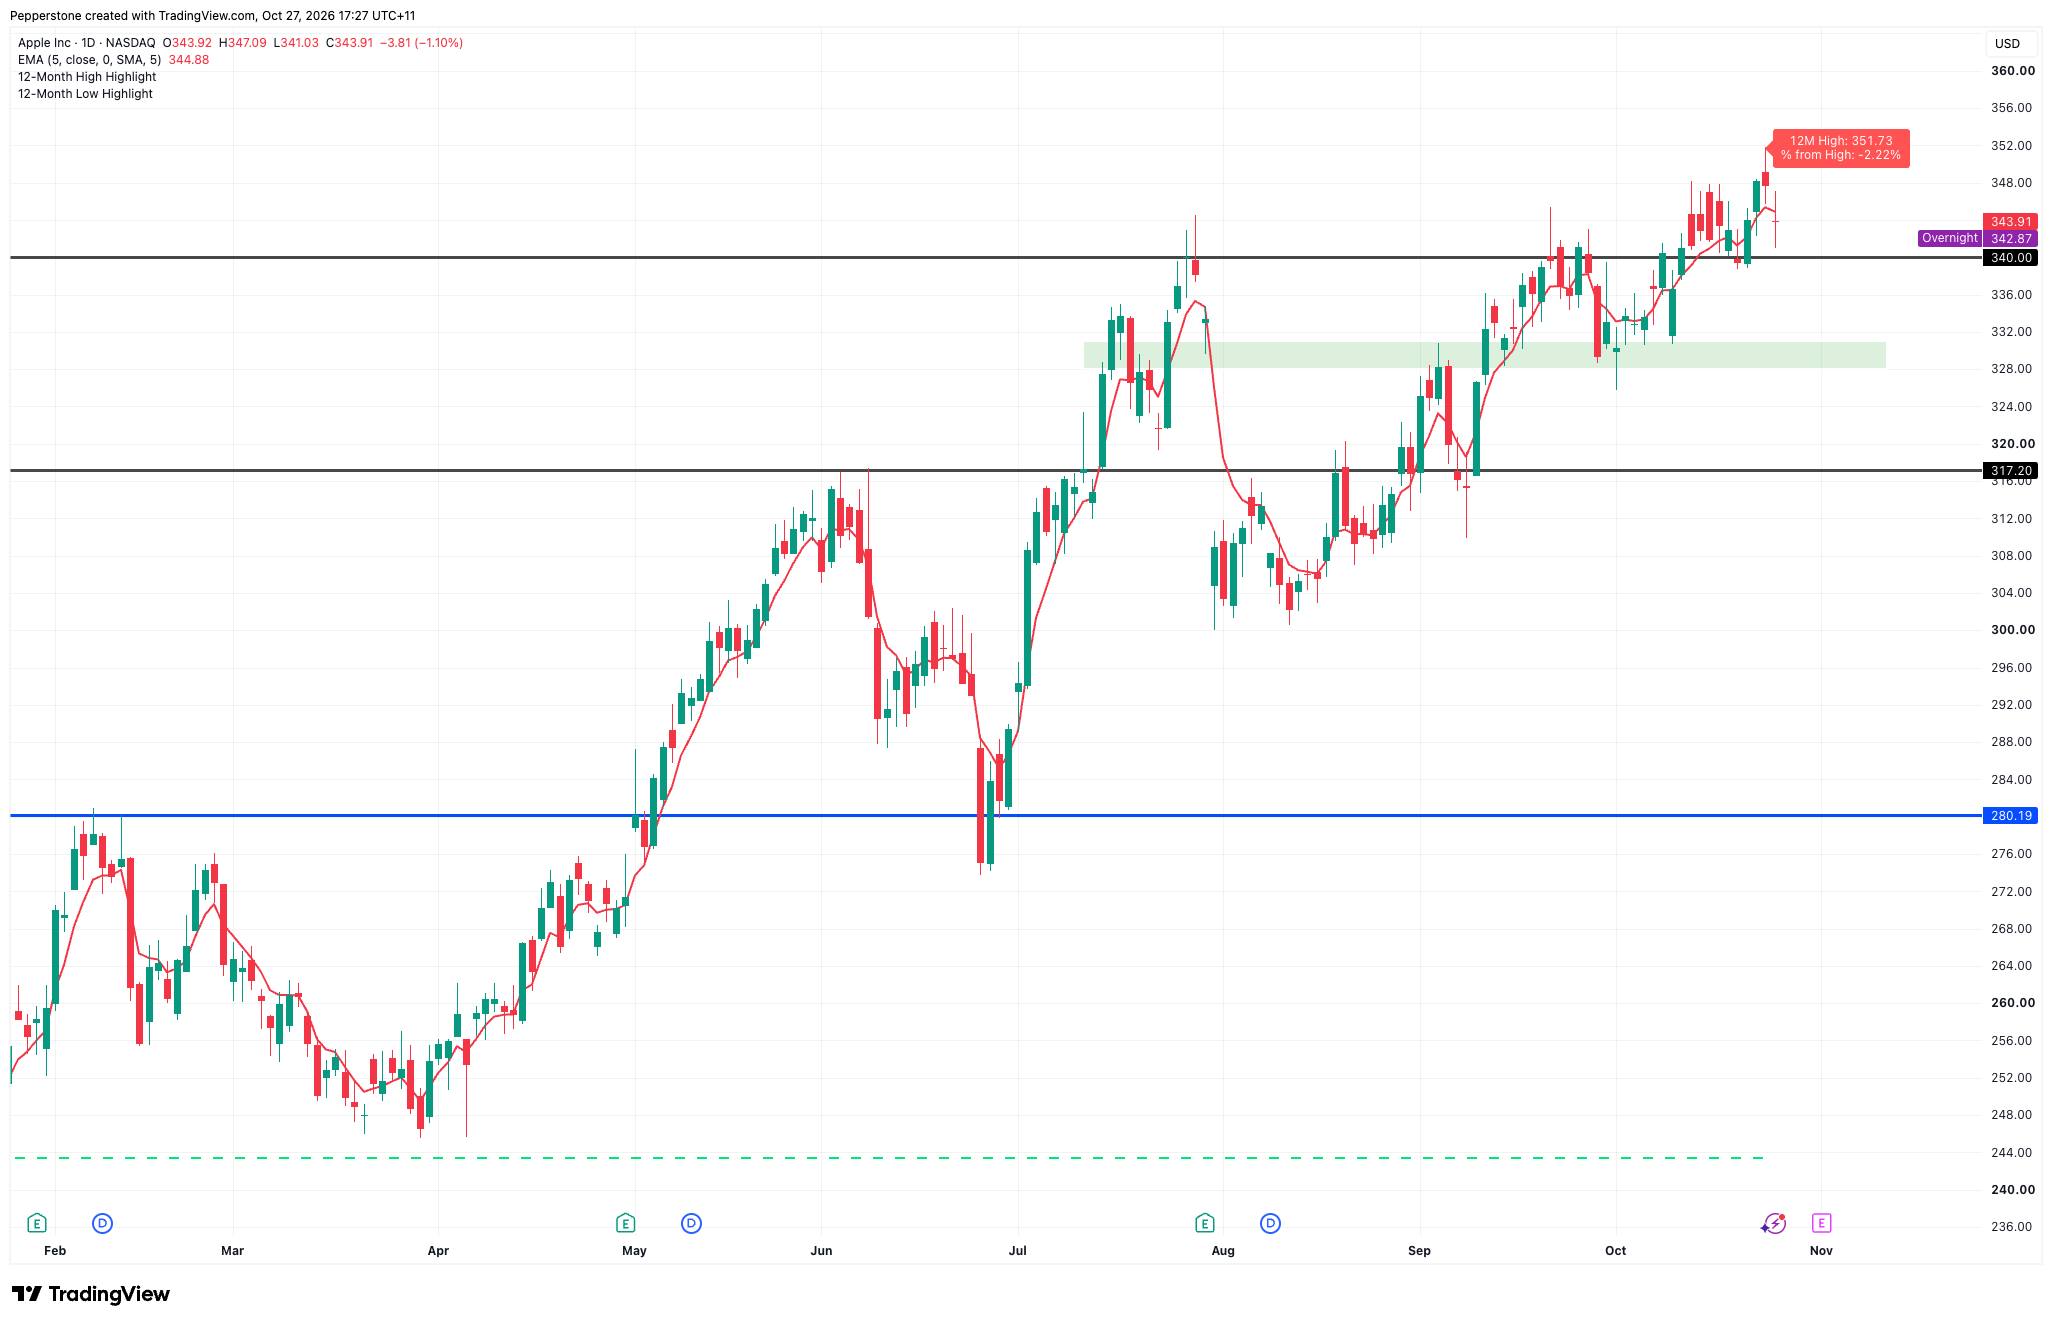
Wenn die Ergebnisse solide bleiben und das Management einen optimistischen Ton hinsichtlich der Nachfrage zum Jahresende und der Margen anschlägt, könnte die Aktie dieses Niveau wieder ins Visier nehmen.
Umgekehrt könnte die Aktie unter 340 USD rutschen und erneut den vorherigen Handelsbereich um 328–332 USD ansteuern, wenn die Prognose für iPhone-Verkäufe enttäuscht oder der Kostendruck die Erwartungen übersteigt. Sollte sich der Rücksetzer vertiefen, könnte die Marke von 317,20 USD Unterstützung bieten.
Kann Apples Premium-Strategie weiterhin Erfolg bringen?
Apples Quartalsergebnisse könnten nur wenige große Überraschungen bereithalten, aber die Unsicherheit hinsichtlich der Verkaufsprognose zum Jahresende bleibt bestehen. Steigende Kosten für Speicherchips erschweren es für das Unternehmen zunehmend, die hohen Margen aufrechtzuerhalten. Ob Apple diese Kosten weiterhin durch Produkt-Upgrades und Wachstum bei den Umsatzerlösen mit Dienstleistungen auffangen kann, wird die Gewinnerwartungen direkt beeinflussen.
Für ein Unternehmen, das bei mehr als dem 37-Fachen des erwarteten Gewinns gehandelt wird und dessen Aktien sich Rekordhochs nähern, sucht der Markt nach einer klareren Antwort: Kann Apple die Preise weiter erhöhen und die Verbraucher dennoch davon überzeugen, einen Aufschlag zu zahlen?
Diese Information wurde von Pepperstone GmbH bereitgestellt. CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 76,1 % der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFD funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Diese Inhalte stellen keine unabhängige Finanzanalyse dar, sondern gehören zu unserer Werbemitteilung. Folglich sind die gesetzlichen und regulatorischen Bestimmungen, die sich auf unabhängige Finanzanalysen beziehen, nicht auf diese Website und unsere Kommunikation anwendbar. Diese Inhalte (unabhängig davon, ob sie Meinungen wiedergeben oder nicht) dienen nur der allgemeinen Information und berücksichtigen Ihre persönlichen Umstände oder Ziele nicht. Obwohl die in dieser Werbemitteilung enthaltenen Informationen aus Quellen, welche als verlässlich betrachtet werden können, bezogen wurden, gewährleisten weder Pepperstone noch der Autor die Richtigkeit oder Vollständigkeit dieser Informationen. Alle Informationen sind nur indikativ, können ohne vorherige Mitteilung abgeändert werden und können jederzeit veraltet sein. Weder Pepperstone noch der Autor übernehmen Haftung für Verluste. Informationen über die frühere Wertentwicklung eines Finanzinstruments lassen keine verlässliche Schlussfolgerung auf die zukünftige Entwicklung zu. Die Rendite kann infolge von Währungsschwankungen steigen oder fallen kann.