

Alphabet Q3 2026 Ergebnisvorschau: Können Cloud- und TPU-Wachstum den Boom bei den KI-Ausgaben rechtfertigen?

Alphabet (GOOGL) wird seine Ergebnisse für das dritte Quartal 2026 am 28. Oktober nach Börsenschluss in den USA veröffentlichen.
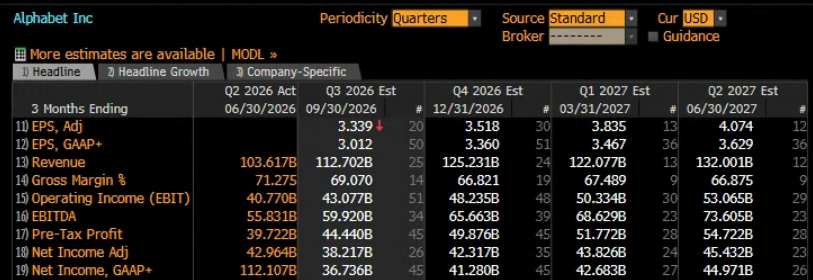
Der Markt erwartet einen Quartalsumsatz von etwa 112,7 Milliarden USD, was einem Anstieg von 28,9 % gegenüber dem Vorjahr entspricht, und ein Wachstum des operativen Ergebnisses von etwa 37,9 %. Der bereinigte Nettogewinn dürfte jedoch um 7,6 % auf etwa 38,2 Milliarden USD zurückgehen.
Während für den Umsatz und das Betriebsergebnis weiterhin ein starkes Wachstum erwartet wird, könnte sich der bereinigte Nettogewinn also in die entgegengesetzte Richtung entwickeln. Diese Divergenz rückt neben den ausgewiesenen Umsatzzahlen auch die Treiber der Rentabilität sowie die Auswirkungen nicht operativer Posten in den Fokus.
Da die Renditen von KI-Investitionen zunehmend unter die Lupe genommen werden, konzentrieren sich Trader besonders auf drei Fragen: Kann Google Cloud sein rasantes Wachstum aufrechterhalten? Können die hauseigenen TPUs von Alphabet neue Gewinnmöglichkeiten erschließen? Und beginnt der Aufstieg der KI-gestützten Suche, die Wachstumskurve von Googles Kerngeschäft, der Werbung, grundlegend zu verändern?
Stetig über den Erwartungen liegende Gewinne legen die Messlatte immer höher, während die Optionen eine höhere Volatilität einpreisen
Daten von Bloomberg zeigen, dass Alphabet in jedem der letzten acht Quartale die Umsatzerwartungen übertroffen hat und in sieben davon auch das bereinigte Ergebnis je Aktie über den Schätzungen lag. Analysten bleiben insgesamt optimistisch: es gibt 16 Kaufempfehlungen, eine Halteempfehlung und keine Verkaufsempfehlung. Das durchschnittliche Kursziel von 427,08 USD impliziert ein Aufwärtspotenzial von etwa 27,6 % gegenüber dem aktuellen Niveau.
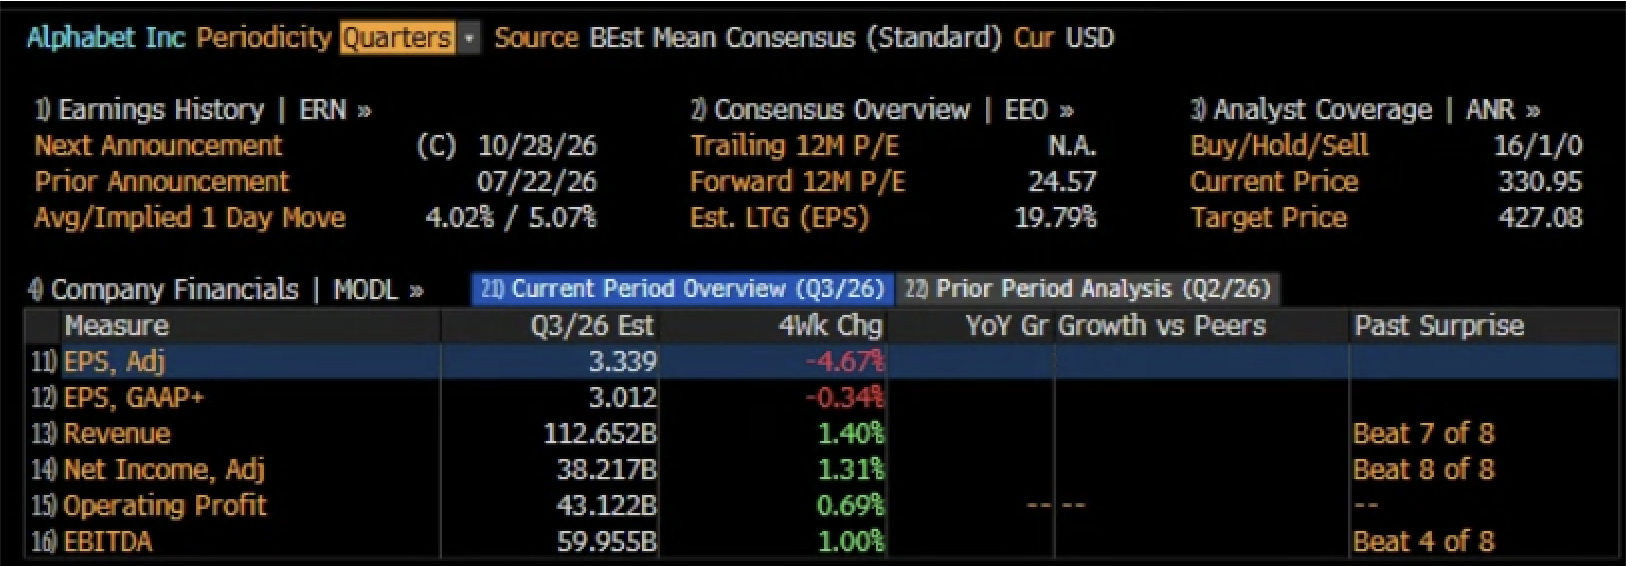
Konstant hohe Gewinne sind mittlerweile zur Grunderwartung des Marktes geworden. Dennoch preisen die Optionen eine Tagesbewegung von 5,07 % rund um diese Gewinnveröffentlichung ein, was über dem historischen Durchschnitt von 4,02 % liegt und darauf hindeutet, dass Trader weiterhin auf mögliche Überraschungen bedacht sind.
Alphabet wird derzeit mit dem etwa 24,57-fachen des für die nächsten 12 Monate erwarteten Gewinns gehandelt, wobei das langfristige Gewinnwachstum pro Aktie auf 19,79 % prognostiziert wird. Bei dieser Bewertung reicht ein erneutes Übertreffen der Gewinnerwartungen allein möglicherweise nicht aus, um weitere Kursgewinne zu erzielen.
Trader werden zudem Belege dafür sehen wollen, dass sich die KI-Investitionen in Gewinnwachstum niederschlagen, sowie einen optimistischen Ausblick des Managements, um weiteres Kaufinteresse zu wecken.
Drei Schlüsselfaktoren, die es zu beobachten gilt: Wachstum im Cloud-Bereich, eine stabile Entwicklung im Suchgeschäft und Renditen aus den KI-Investitionen
Da die hohen Zinsen weiterhin auf Risikoanlagen lasten, wird die Fähigkeit von Alphabet, nach der Veröffentlichung der Geschäftszahlen eine Erholung zu verzeichnen, von drei entscheidenden Faktoren abhängen: dem Wachstum im Cloud-Bereich, den Kernumsätzen aus der Werbung und den Renditen aus KI-Investitionen.
1. Kann Google Cloud die Erwartungen erneut übertreffen und inwieweit können die TPUs dazu beitragen?
Google Cloud ist wohl der vielversprechendste Wachstumstreiber vor dieser Gewinnveröffentlichung. Neben der steigenden Nachfrage von Unternehmen nach KI-Rechenleistung könnten der Ausbau der Cloud-Kapazitäten und der externe Verkauf der hauseigenen TPU-Chips von Alphabet für zusätzlichen Schwung sorgen.
Ursprünglich primär für das Training und die Inferenz von Googles eigenen KI-Modellen entwickelt, werden TPUs zunehmend externen Kunden angeboten. Dies könnte die Wettbewerbsposition von Google Cloud stärken und Kunden gleichzeitig dabei helfen, ihre Abhängigkeit von Nvidia-GPUs zu verringern.
Unterdessen hat OpenAI kürzlich Pläne angekündigt, einige seiner fortschrittlichen KI-Modelle und Codex-Tools über Google Cloud verfügbar zu machen, was die Plattform für Unternehmenskunden potenziell attraktiver machen und ihre Umsatzmöglichkeiten erweitern könnte.
Umsatzwachstum führt jedoch nicht zwangsläufig zu höheren Gewinnen. Die Trader werden genau beobachten, ob TPUs und neue Geschäftsmöglichkeiten die Rechenkosten senken und die Rentabilität der Cloud verbessern können, anstatt lediglich eine weitere Runde kapitalintensiver Expansion anzukurbeln. Mehr Klarheit über ihr kommerzielles Potenzial, insbesondere wenn dies zu einer Anhebung der Gewinnprognosen für 2027 führt, könnte den Aktienkurs stützen.
2. Kann die KI-Suche Googles Werbeeinnahmen aus dem Kerngeschäft sichern?
Die Sucheinnahmen stiegen im zweiten Quartal im Jahresvergleich um 17 %, was zeigt, dass die Einführung von Funktionen wie KI-Übersichten das Werbegeschäft von Google bisher nicht wesentlich geschwächt hat. Das könnte sich in diesem Quartal jedoch ändern.
Die entscheidende Frage ist, ob KI das Suchverhalten der Nutzer und die Monetarisierung von Werbung verändert. Wenn KI-Funktionen zu mehr Suchanfragen führen und gleichzeitig die Anzeigenpreise und Konversionsraten verbessern, könnte Googles Kerngeschäft, das Geld einbringt, weiterhin stabil bleiben.
Sollte das Wachstum der Suche hingegen unter den erwarteten Bereich von etwa 14 bis 15 % fallen oder die mit KI-Funktionen verbundenen zusätzlichen Kosten beginnen, die Gewinne zu schmälern, könnten erneut Bedenken hinsichtlich einer Störung des traditionellen Suchgeschäftsmodells aufkommen.
3. Wann werden sich die massiven KI-Investitionen in Cashflow-Renditen niederschlagen?
Dies könnte der wichtigste Faktor sein, der die Reaktion des Aktienkurses nach den Geschäftszahlen bestimmt.
Der anhaltende Ausbau von Rechenzentren, TPU-Kapazitäten und KI-Infrastruktur könnte zwar das künftige Umsatzwachstum stützen, bringt jedoch auch höhere Abschreibungs-, Betriebs- und Finanzierungskosten mit sich. Alphabet hatte zuvor für 2026 Investitionsausgaben in Höhe von 195 bis 205 Milliarden USD prognostiziert. Investitionen dieser Größenordnung machen die Finanzierung und das Cashflow-Management zunehmend wichtiger.
Im zweiten Quartal nahm Alphabet durch Eigenkapitalfinanzierung rund 49,6 Milliarden USD ein und gab vorrangige unbesicherte Anleihen im Wert von rund 20,3 Milliarden USD aus, um Investitionen, darunter in die KI-Infrastruktur, zu finanzieren.
Das Ausmaß dieser Finanzierung unterstreicht zudem den Finanzierungsbedarf für den Ausbau der KI. Über die Prognosen zu den Investitionsausgaben hinaus werden Trader daher die Cloud-Margen, die Abschreibungskosten und den freien Cashflow im Auge behalten, um zu beurteilen, ob sich diese erheblichen Investitionen allmählich in nachhaltigen Erträgen niederschlagen.
Technischer Ausblick: Die Unterstützung bei 330 USD steht auf dem Prüfstand
Die Alphabet-Aktie ist zuletzt unter Druck geraten und nach dem Erreichen eines Widerstands bei etwa 360 USD zurückgefallen. Der Rückgang spiegelt sowohl den allgemeinen Ausverkauf bei KI-bezogenen Aktien wider als auch die Tatsache, dass einige Anleger ihr Risikoengagement im Vorfeld der Gewinnbekanntgabe reduzieren.
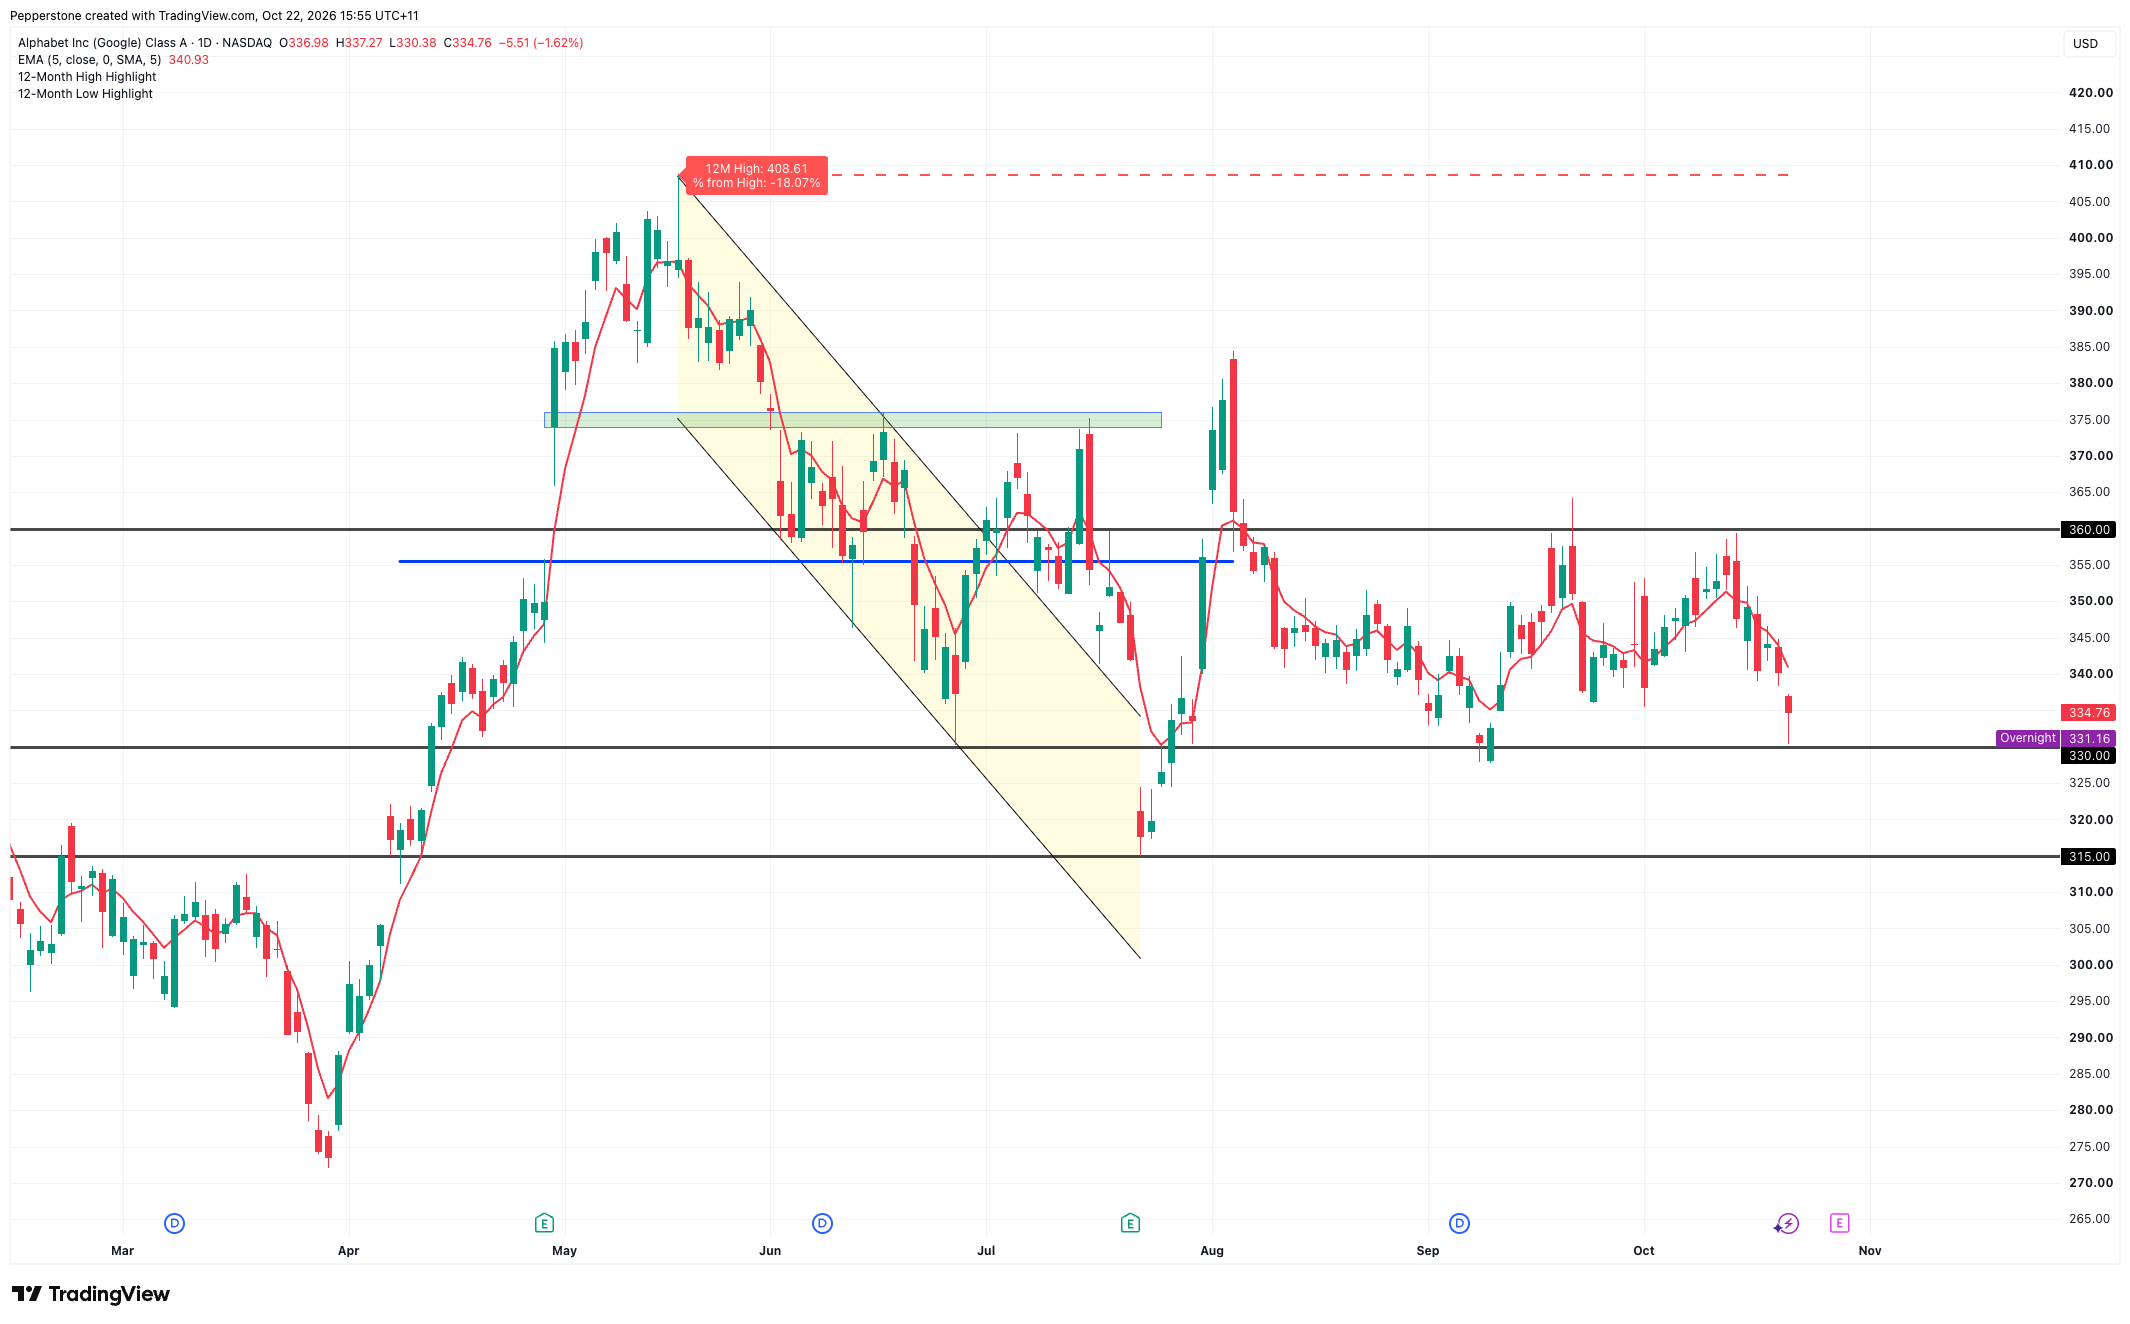
Technisch gesehen ist der Bereich von 328 USD bis 330 USD eine wichtige kurzfristige Unterstützungszone. Sollten die Geschäftszahlen eine deutliche Verlangsamung des Wachstums im Suchgeschäft, Druck auf die Margen im Cloud-Bereich oder eine weitere Anhebung der Prognose für die Investitionsausgaben ohne einen klaren Weg zur Rendite offenbaren, könnte dieses Niveau erneut unter Druck geraten. Ein deutlicher Durchbruch unterhalb dieses Niveaus könnte den Weg in Richtung 315 USD ebnen.
Sollte die Cloud-Performance hingegen erneut die Erwartungen übertreffen, das Suchwachstum robust bleiben und das Management einen optimistischen Ton bezüglich der KI-Profitabilität anschlagen, könnten sich die Aktien erholen und den Widerstand bei etwa 360 USD erneut testen.
Das Wachstum bleibt stark, doch die Ertragsqualität rückt in den Mittelpunkt
Insgesamt wird weiterhin erwartet, dass Alphabet ein weiteres Quartal mit solidem Wachstum vorlegen wird, wobei Trader auf mögliche positive Überraschungen durch Google Cloud und die Kommerzialisierung der TPU hoffen. Die Erwartungen des Marktes haben sich jedoch verschoben: Es reicht nicht mehr, zu zeigen, dass KI das Umsatzwachstum vorantreiben kann; vielmehr muss nachgewiesen werden, dass dieses Wachstum die stetig steigenden Investitionskosten rechtfertigt.
Nur wenn die Widerstandsfähigkeit des Kerngeschäfts Werbung, die Rentabilität des Cloud-Geschäfts und der Weg zu Renditen aus KI-Investitionen bestätigt werden, hat Alphabet eine größere Chance, den Marktoptimismus in Bezug auf KI in eine nachhaltige Stützung der Unternehmensbewertung umzuwandeln.
Diese Information wurde von Pepperstone GmbH bereitgestellt. CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 76,1 % der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFD funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Diese Inhalte stellen keine unabhängige Finanzanalyse dar, sondern gehören zu unserer Werbemitteilung. Folglich sind die gesetzlichen und regulatorischen Bestimmungen, die sich auf unabhängige Finanzanalysen beziehen, nicht auf diese Website und unsere Kommunikation anwendbar. Diese Inhalte (unabhängig davon, ob sie Meinungen wiedergeben oder nicht) dienen nur der allgemeinen Information und berücksichtigen Ihre persönlichen Umstände oder Ziele nicht. Obwohl die in dieser Werbemitteilung enthaltenen Informationen aus Quellen, welche als verlässlich betrachtet werden können, bezogen wurden, gewährleisten weder Pepperstone noch der Autor die Richtigkeit oder Vollständigkeit dieser Informationen. Alle Informationen sind nur indikativ, können ohne vorherige Mitteilung abgeändert werden und können jederzeit veraltet sein. Weder Pepperstone noch der Autor übernehmen Haftung für Verluste. Informationen über die frühere Wertentwicklung eines Finanzinstruments lassen keine verlässliche Schlussfolgerung auf die zukünftige Entwicklung zu. Die Rendite kann infolge von Währungsschwankungen steigen oder fallen kann.