

Die Wall Street steht vor ihrer größten Bewährungsprobe: Können die Gewinne die Marktrallye rechtfertigen?

Zusammenfassung
Die US-Berichtssaison für das 3. Quartal 2026 beginnt am 13. Oktober, angeführt von den Wall Street-Banken. Angesichts eines erwarteten Zuwachses von ca. 31 % für den S&P 500 EPS liegt die Messlatte hoch. KI-Ausgaben dominieren das Narrativ, Finanzwerte stehen vor einem Rekordjahr, die Energiebranche verzeichnet aufgrund gestiegener Ölpreise starke Zuwächse, während bei den Verbraucherausgaben ein wachsendes Einkommensgefälle sichtbar wird. Makroökonomischer Gegenwind und Unsicherheit in Bezug auf die Fed-Politik deuten daraufhin, dass ein Übertreffen der Prognosen möglicherweise nicht genügt. Vorausschauende Leitlinien werden der eigentliche Markttreiber sein.
Rechtfertigen die Gewinne je Aktie die Rallye des S&P 500?
die 500 2026 berichtssaison für das dritte quartal in den vereinigten staaten beginnt am 13. oktober, angeführt von großen wall street-banken, wobei ein starkes gewinnwachstum, breitgefächerte bewertungen und zunehmende makroökonomischen risiken zu verzeichnen sind. der s&p ist seit jahresbeginn um etwa 13,8 % gestiegen. die bevorstehenden ergebnisse werden daher entscheidender test dafür sein, ob fundamentaldaten unternehmen marktzuwächse rechtfertigen können und, was noch wichtiger ist, sich gewinnwachstum auch über technologieriesen hinaus ausweiten kann.< p>
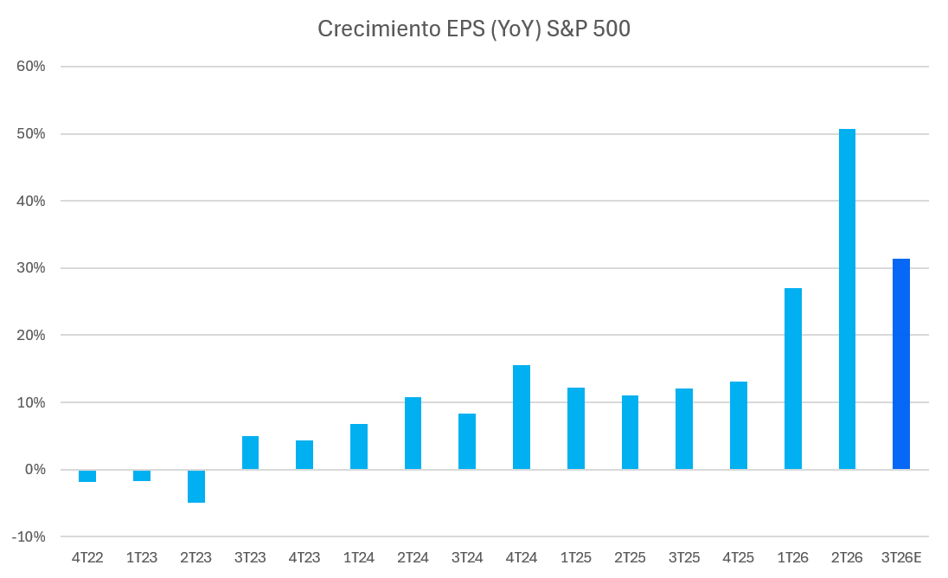
Die Erwartungen sind hoch. Konsensprognosen deuten auf ein Wachstum des Gewinns pro Aktie (EPS) von etwa 31 % im Vergleich zum Vorjahr hin, nach Anstiegen von 27,1 % bzw. 51 % im ersten und zweiten Quartal.
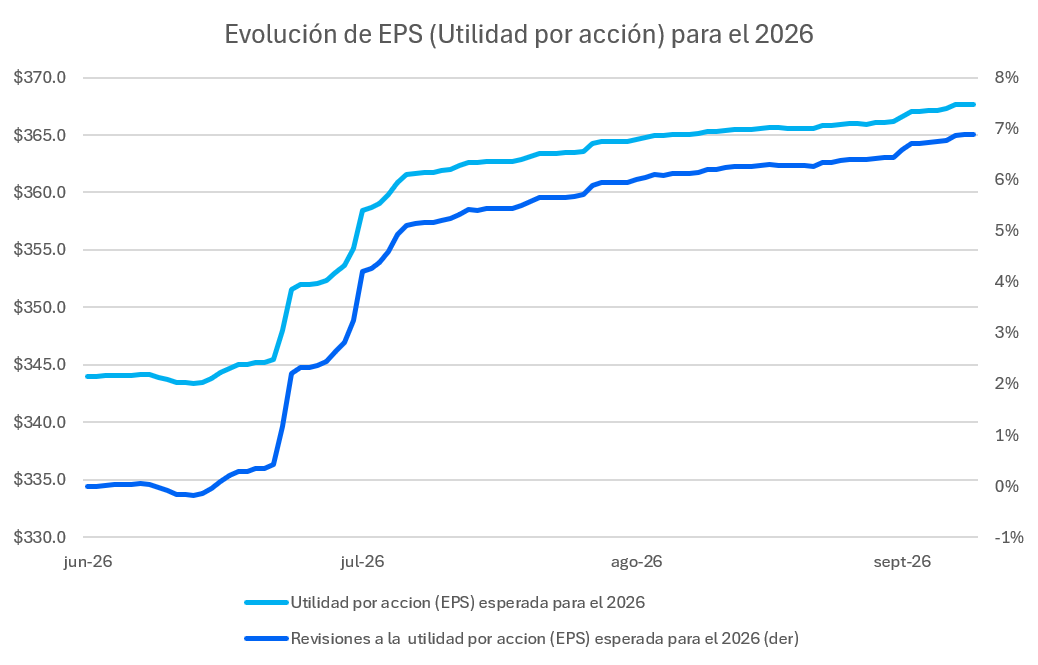
Darüber hinaus wurden die Gewinnprognosen für das Gesamtjahr 2026 seit der letzten Berichtssaison um rund 7 % nach oben korrigiert.
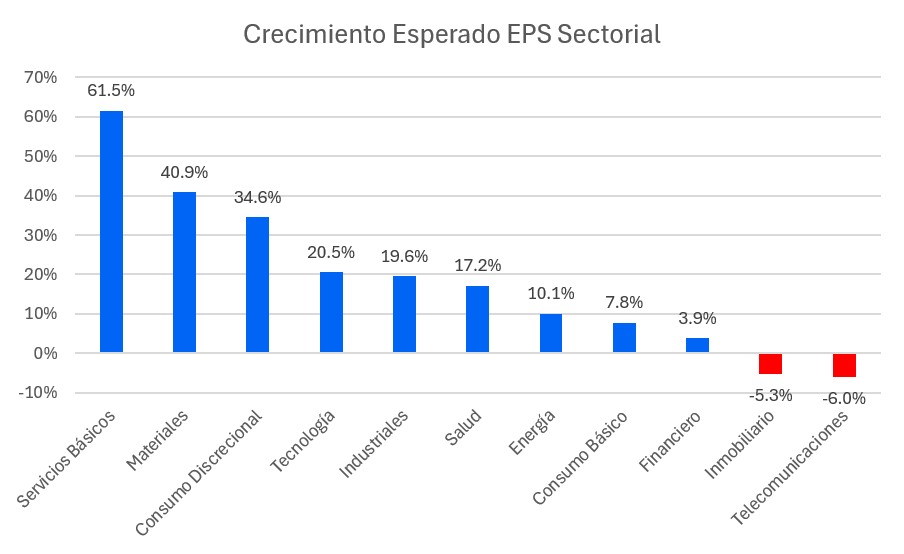
Es bestehen jedoch weiterhin erhebliche Divergenzen auf Sektorebene. Versorgungsunternehmen führen die Gewinnwachstumserwartungen mit 62 % an, gefolgt von Grundstoffen und zyklischen Konsumgütern, während für Technologie und Industrie jeweils ein Wachstum von etwa 20 % erwartet wird. Im Gegensatz dazu wird für Immobilien und Kommunikationsdienste ein Gewinnrückgang prognostiziert.
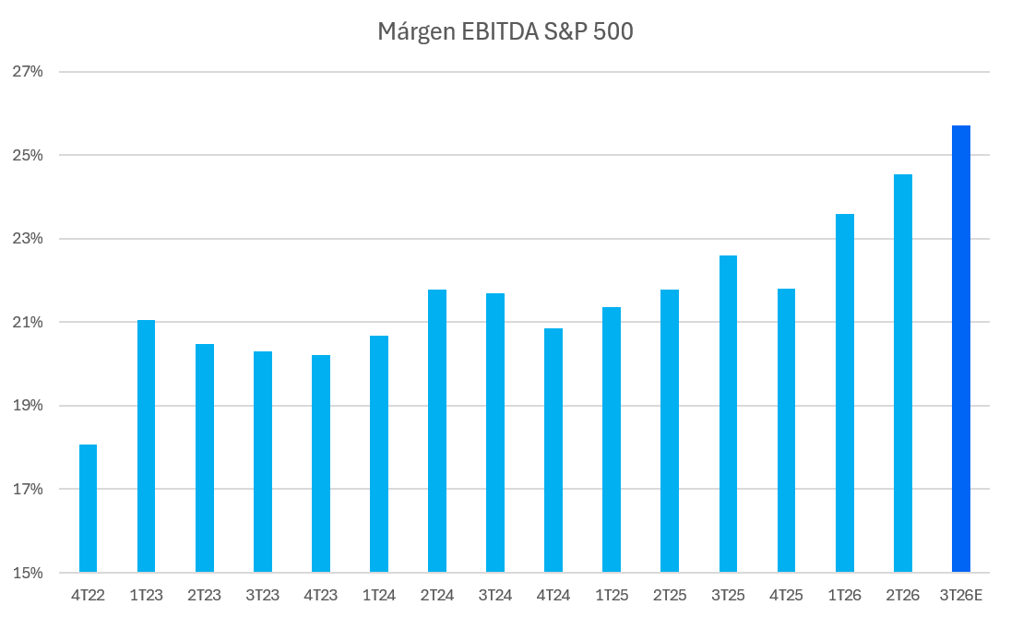
Die Gewinnmargen der Unternehmen verharren unterdessen auf Rekordniveau und bieten zusätzliche Unterstützung, insbesondere angesichts der beginnenden Ausweitung der Margenverbesserungen über den Technologiesektor hinaus.
Künstliche Intelligenz und Branchendivergenz prägen die Saison
Künstliche Intelligenz wird für Investoren weiterhin der dominierende Schwerpunkt bleiben. Die zentrale Frage ist, ob mit den außerordentlichen Investitionen in die Technologieinfrastruktur ausreichende Renditen erwirtschaftet werden, um die aktuellen Bewertungen zu rechtfertigen. Amazon rechnet für 2026 mit Investitionsausgaben von etwa 220 Milliarden US-Dollar, während Meta Ausgaben zwischen 125 und 145 Milliarden US-Dollar prognostiziert. Dieser Investitionszyklus stützt weiterhin die Aussichten für Zulieferer wie Nvidia, dessen Umsatz und Gewinn im Jahresvergleich um etwa 90 % wachsen könnten. Auch für Microsoft und Alphabet ist der Ausblick günstig, obwohl erhebliche Investitionsausgaben Fragen bezüglich der Entwicklung der Gewinnmargen aufwerfen. Folglich werden die Prognosen des Managements zu Investitionen, Monetarisierung und Rentabilität genauso wichtig sein wie die gemeldeten Gewinnzahlen selbst.
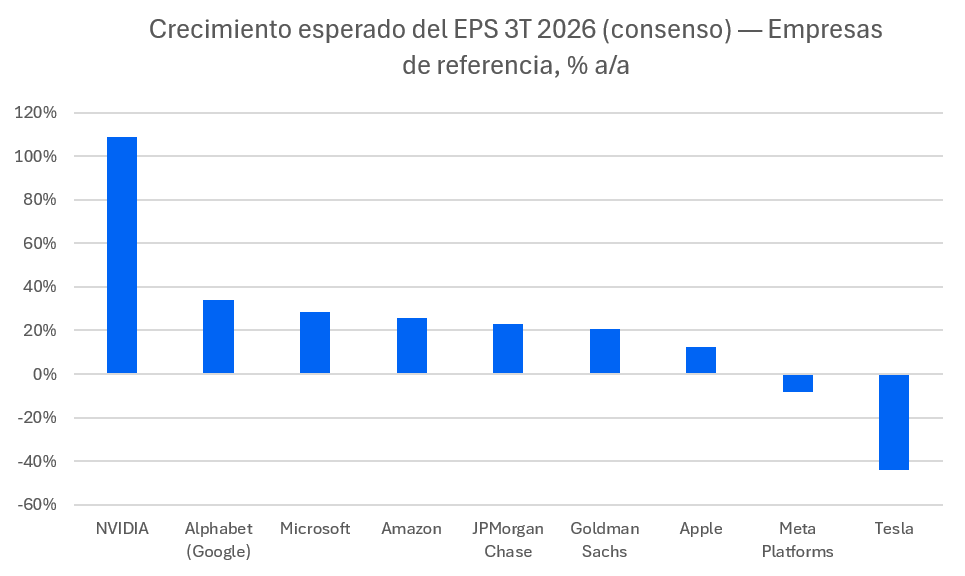
Der Finanzsektor wird die Berichtssaison vor dem Hintergrund robuster Kapitalmarktaktivitäten, Fusionen und Übernahmen sowie solider Erträge aus dem Investmentbanking eröffnen. Die gesamten Gewinne an der Wall Street könnten im Jahr 2026 90 Milliarden Dollar übersteigen und einen neuen Rekord aufstellen. Dennoch werden Anleger angesichts anhaltend hoher Zinsen besonders auf den Ausblick für den Nettozinsertrag, die Kreditqualität und die Rentabilität achten.
Der Energiesektor weist eine andere Dynamik auf. Nachdem der Sektor seit Jahresbeginn Kursgewinne von etwa 45,5 % verzeichnet hat, profitiert er weiterhin von hohen Ölpreisen und einer disziplinierten Betriebsführung. Ein Großteil der Margenausweitung spiegelt jedoch zyklische und geopolitische Faktoren wider, was bedeutet, dass deren Nachhaltigkeit stark von der Entwicklung des Nahostkonflikts abhängen wird.
Im Konsumgütersektor ist die zunehmende Divergenz zwischen den Haushalten verschiedener Einkommensgruppen das wichtigste Thema. Während einkommensstärkere Verbraucher weiterhin eine relativ robuste Nachfrage zeigen, sehen sich einkommensschwächere Haushalte mit knapperen Budgets konfrontiert, was die diskretionären Ausgaben dämpft. Obwohl die Gewinne des Sektors voraussichtlich um 35 % steigen werden, konzentriert sich dieser Zuwachs auf ausgewählte Unternehmen und signalisiert nicht unbedingt eine breit angelegte Erholung. Tesla ist ein Beispiel für die damit verbundenen Herausforderungen, da sowohl Umsatz als auch Gewinn voraussichtlich zurückgehen werden.
Inflation, Öl und die Federal Reserve setzen die Bewertungen unter Druck
Sektorenübergreifend bleibt das breitere makroökonomische Umfeld die größte Herausforderung. Die US-Inflation ist weiterhin erhöht, wobei der PCE-Preisindex im Jahresvergleich bei 3,7 % liegt, auch wenn sich die wirtschaftliche Aktivität weiterhin als resilient erweist. Dieses Umfeld schränkt die politische Flexibilität der Federal Reserve ein und sorgt für anhaltend hohe Renditen von US-Staatsanleihen, was insbesondere die Bewertungen wachstumsorientierter Unternehmen unter Druck setzt.
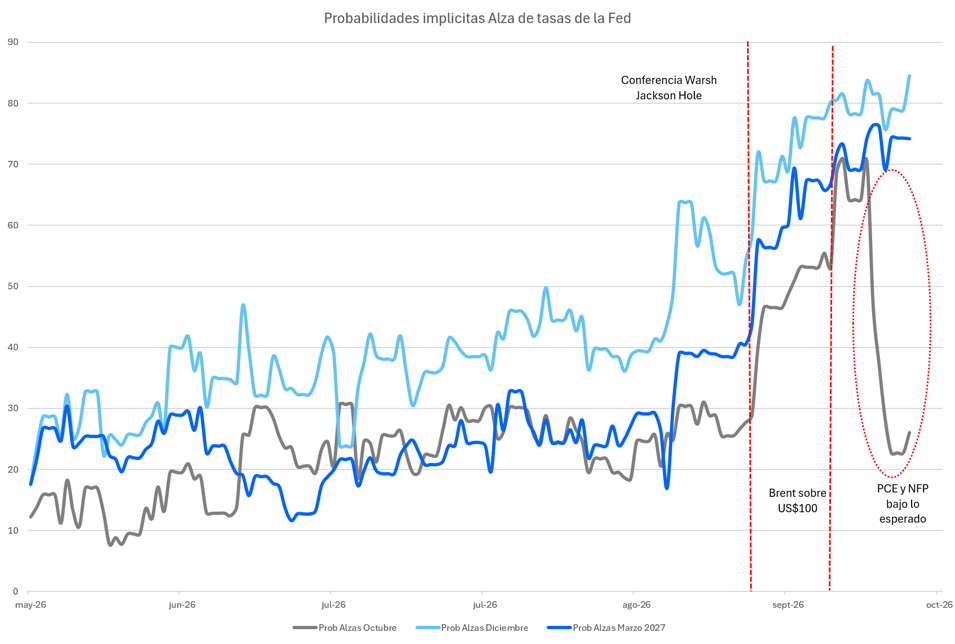
Neben diesen Herausforderungen hat der Konflikt mit dem Iran die Ölpreise auf über 100 US-Dollar pro Barrel in die Höhe getrieben, was Energieunternehmen zugute kommt, jedoch gleichzeitig die Kosten für Unternehmen und die Inflationsrisiken erhöht. Zölle, die Unsicherheit hinsichtlich der tatsächlichen Renditen von Investitionen in künstliche Intelligenz und politische Risiken führen im Zusammenhang mit den Zwischenwahlen im November zu weiteren Anfälligkeiten.
Wenig Spielraum für Enttäuschungen: Der Unternehmensausblick wird die Richtung bestimmen
Letztendlich bleibt der Gewinnausblick zwar konstruktiv, doch die den aktuellen Aktienbewertungen zugrunde liegenden Erwartungen lassen wenig Raum für Enttäuschungen. Das bloße Übertreffen der Quartalsprognosen reicht möglicherweise nicht mehr aus. Unternehmen müssen ihre Fähigkeit unter Beweis stellen, Margen nachhaltig zu verbessern, ihre Rentabilität durch Investitionen zu fördern und in einem immer anspruchsvolleren wirtschaftlichen Umfeld das Gewinnwachstum zu bewahren. Die Prognosen des Managements und zukunftsgerichtete Kommentare werden daher in den kommenden Wochen eine entscheidende Rolle bei der Ausrichtung der US-Aktienmärkte spielen.
Diese Information wurde von Pepperstone GmbH bereitgestellt. CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 76,1 % der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFD funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Diese Inhalte stellen keine unabhängige Finanzanalyse dar, sondern gehören zu unserer Werbemitteilung. Folglich sind die gesetzlichen und regulatorischen Bestimmungen, die sich auf unabhängige Finanzanalysen beziehen, nicht auf diese Website und unsere Kommunikation anwendbar. Diese Inhalte (unabhängig davon, ob sie Meinungen wiedergeben oder nicht) dienen nur der allgemeinen Information und berücksichtigen Ihre persönlichen Umstände oder Ziele nicht. Obwohl die in dieser Werbemitteilung enthaltenen Informationen aus Quellen, welche als verlässlich betrachtet werden können, bezogen wurden, gewährleisten weder Pepperstone noch der Autor die Richtigkeit oder Vollständigkeit dieser Informationen. Alle Informationen sind nur indikativ, können ohne vorherige Mitteilung abgeändert werden und können jederzeit veraltet sein. Weder Pepperstone noch der Autor übernehmen Haftung für Verluste. Informationen über die frühere Wertentwicklung eines Finanzinstruments lassen keine verlässliche Schlussfolgerung auf die zukünftige Entwicklung zu. Die Rendite kann infolge von Währungsschwankungen steigen oder fallen kann.