

Vorschau auf die AMD-Zahlen zum dritten Quartal: Hält das Vertrauen in das KI-Wachstum nach dem Ausverkauf?

Starkes Wachstum ist bereits in den Erwartungen eingepreist
Die Konsensschätzungen gehen von einem Umsatz von 13 Milliarden US-Dollar und einem bereinigten Gewinn je Aktie von 1,94 US-Dollar aus. Das entspricht einem Wachstum von etwa 41 % bzw. 62 % gegenüber dem Vorjahr. Der Konsens für den bereinigten Gewinn liegt auf demselben Niveau, während inoffizielle Schätzungen bei 1,98 US-Dollar liegen. Diese Zahlen spiegeln bereits Erwartungen an operative Verbesserungen wider. Starkes Wachstum allein reicht daher möglicherweise nicht aus, um die Aktie zu stützen, wenn es nicht von einem positiven Ausblick für den kommenden Zeitraum begleitet wird.
Die Umsatzerwartungen liegen leicht über dem Mittelwert von 13 Milliarden US-Dollar der AMD-Prognosespanne von 12,7 bis 13,3 Milliarden US-Dollar. Ein Umsatz am oberen Ende würde daher eine erfolgreiche Umsetzung widerspiegeln, bliebe aber innerhalb des vom Management bereits abgesteckten Rahmens und des Kurses, den die Aktie nach der letzten Telefonkonferenz eingepreist hat. Eine überzeugendere positive Überraschung würde stärkere Umsätze, widerstandsfähige Profitabilität und einen verbesserten Ausblick verbinden. Das Unternehmen hatte zuvor eine bereinigte Bruttomarge von rund 56 % in Aussicht gestellt. Damit ist die Qualität des zusätzlichen Umsatzes neben dessen Umfang ein wichtiger Test.
Rechenzentren: Von Kundenzusagen zu Umsatz
Der Umsatz im Bereich Rechenzentren erreichte im zweiten Quartal 6,7 Milliarden US-Dollar, ein Plus von 107 % gegenüber dem Vorjahr, und machte 58 % des Gesamtumsatzes aus. Diese Konzentration bedeutet, dass die Gesamtleistung von AMD zunehmend von den Beiträgen der EPYC-Serverprozessoren und der Beschleuniger abhängt. Die Unterscheidung zwischen beiden Geschäftsbereichen ist wichtig, da die starke Nachfrage nach Serverprozessoren die Erträge stützt, für sich genommen aber nicht belegt, dass das Unternehmen einen größeren Anteil an den Ausgaben für KI-Beschleuniger gewinnt. Eine klarere Offenlegung des Beitrags der einzelnen Bereiche würde das Vertrauen in die Nachhaltigkeit des Wachstums stärken.
Das Management hatte zuvor die Einführung der Rack-Scale-Systeme Helios, der Beschleunigerfamilie MI400 und die Ausweitung der Kundenbeziehungen hervorgehoben. Die bevorstehende Telefonkonferenz dürfte klären, wie sich diese Ankündigungen in tatsächliche Einsatzpläne und realisierten Umsatz übersetzen. Der Unterschied zwischen einer mehrjährigen Investitionszusage und kurzfristigen Auslieferungen ist für Anleger von unmittelbarer Bedeutung. Die Einführung der AMD-Technologie durch Kunden stützt die strategische Chance, doch Installationszeitpläne, Systemreife und die Umwandlung von Nachfrage in Umsatz bestimmen, wie schnell sich diese Chance in der Gewinn- und Verlustrechnung niederschlägt. Konkrete Liefermeilensteine werden mehr Gewicht haben als weitere allgemeine Aussagen zur Größe des KI-Marktes.
Margen und Cashflow testen die Qualität des Wachstums
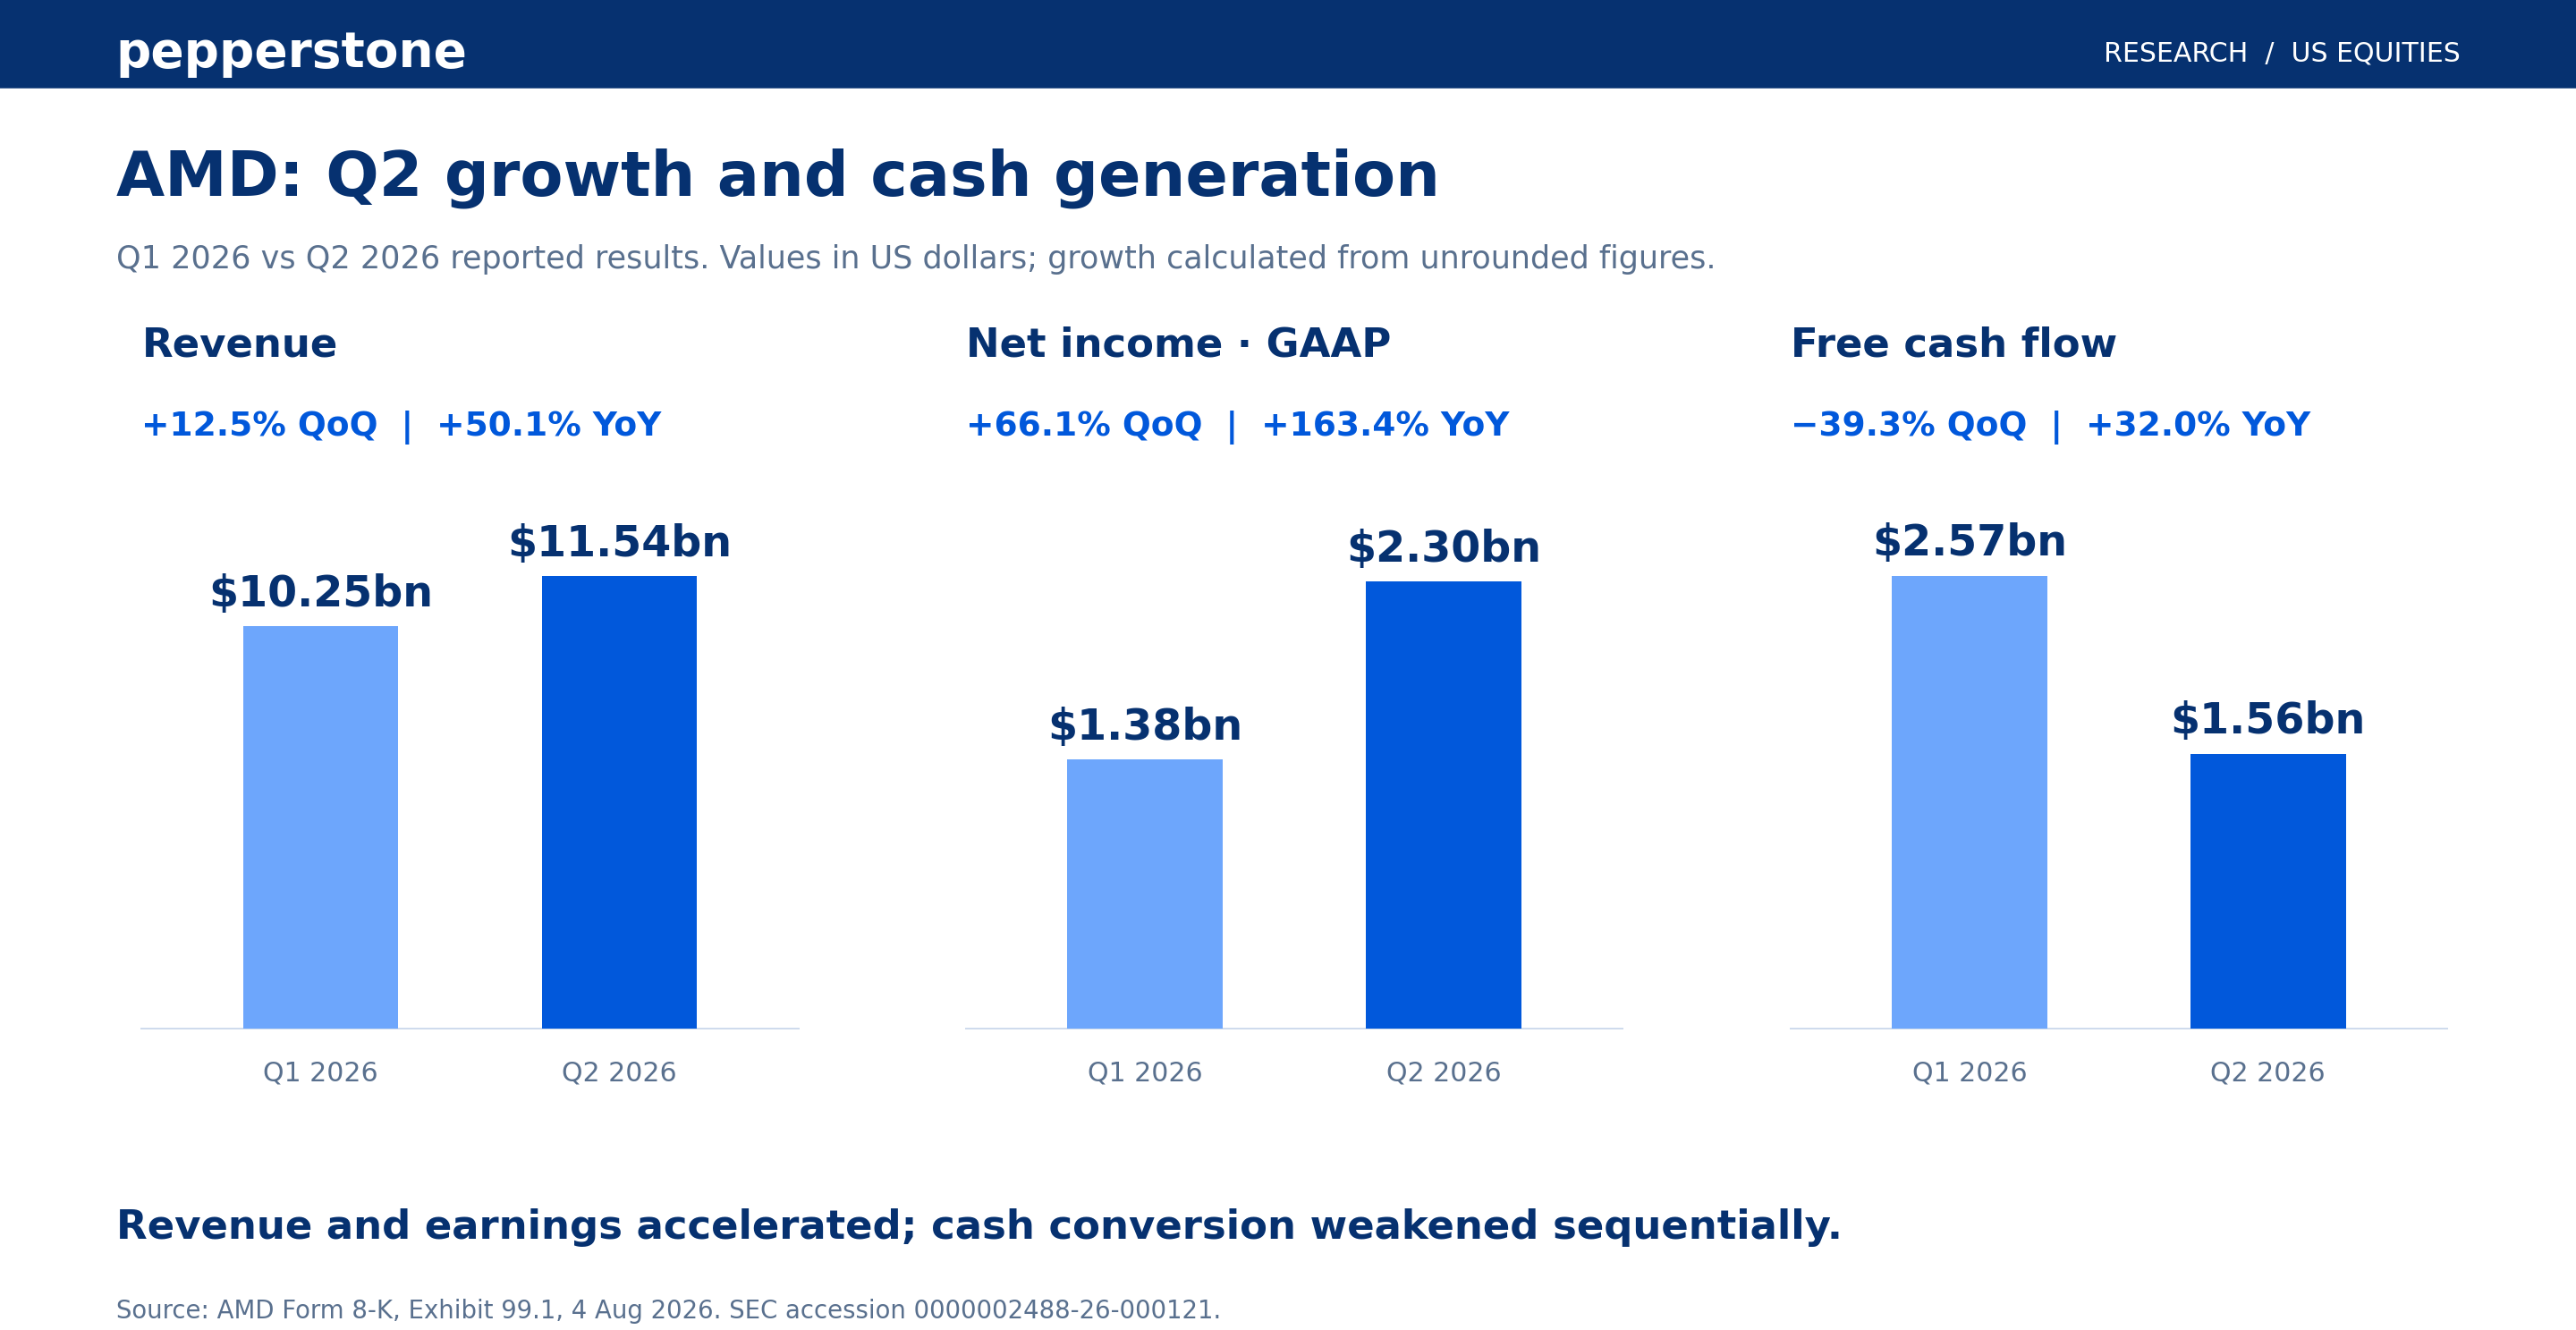
Die Margen helfen dabei, die Wirtschaftlichkeit dieser Expansion sichtbar zu machen. Ein größerer Beitrag der Rechenzentren sollte die Profitabilität stützen, doch Produktgenerationswechsel und die Kosten für den Ausbau der Auslieferung integrierter Systeme könnten die Quartalsergebnisse beeinflussen. Die Umwandlung von Gewinnen in liquide Mittel verdient ebenso Aufmerksamkeit. AMD erwirtschaftete im zweiten Quartal einen freien Cashflow von 1,56 Milliarden US-Dollar, verglichen mit 2,57 Milliarden US-Dollar im ersten Quartal, obwohl der Umsatz höher war. Das allein reicht nicht für den Schluss, dass sich die Bedingungen verschlechtern, wirft aber wichtige Fragen zu Vorräten, Forderungen und Betriebskapitalbedarf auf. Umsatzwachstum ist wertvoller, wenn sich der Cashflow parallel verbessert.
Andere Geschäftsbereiche geben einen ergänzenden Hinweis auf die Breite der Nachfrage. Im zweiten Quartal stieg der PC-Umsatz um 23 % auf 3,1 Milliarden US-Dollar, während der Gaming-Umsatz um 31 % auf 779 Millionen US-Dollar sank. Der Umsatz mit Embedded-Produkten legte um 19 % auf 977 Millionen US-Dollar zu. Anhaltende Widerstandsfähigkeit außerhalb der Rechenzentren könnte die Erträge stützen, falls das Tempo der KI-Auslieferungen schwankt. Umgekehrt würde eine schwächere Verbrauchernachfrage oder Gaming-Aktivität den Druck auf das KI-Geschäft erhöhen, sowohl Wachstum als auch Profitabilität zu liefern, und den Investitionsausblick stärker von einem einzigen Ausgabenzyklus abhängig machen.
Die Kursentwicklung spiegelt einen vorsichtigeren Markt wider
Die AMD-Aktie schloss am 23. Oktober bei 516 US-Dollar und erholte sich damit nach Verlusten in den vorangegangenen Handelstagen. Dennoch lag sie seit Jahresbeginn noch rund 136 % niedriger, nachdem sie von einem Rekordhoch von 658 US-Dollar gefallen war. Der Rückgang spiegelt teilweise breitere Sorgen wider, da Halbleiteraktien wegen Zweifeln der Anleger an der Rendite der enormen KI-Ausgaben unter erheblichen Druck gerieten. Die Korrektur könnte einigen positionierungsbedingten Druck abgebaut haben, bedeutet aber nicht automatisch, dass die Ertragserwartungen konservativ geworden sind.
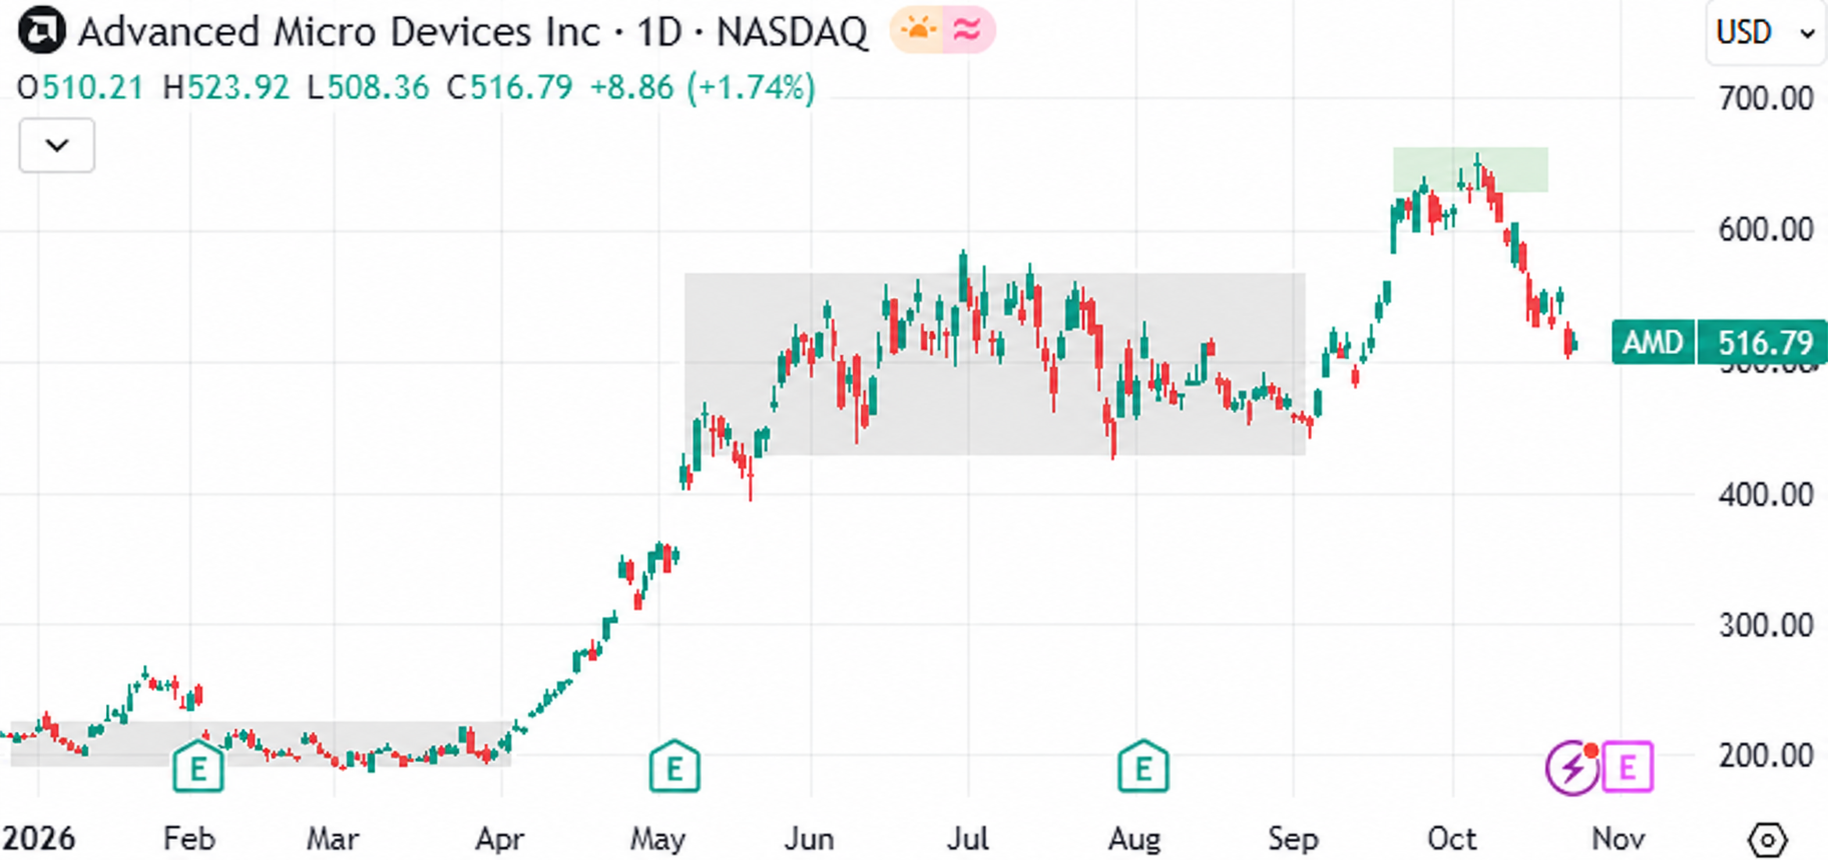
Ausgehend vom aktuellen Niveau sind 500 US-Dollar eher eine nahe psychologische Orientierungsmarke als eine stabile technische Unterstützung. Ein Handel darunter nach den Zahlen könnte darauf hindeuten, dass Anleger eine größere Bewertungsanpassung fordern. Auf der Oberseite bietet der Bereich von 570 bis 571 US-Dollar, nahe dem Schlusskurs vom 14. Oktober, eine Orientierung, um einen Teil der Verluste aus der Korrektur wettzumachen. Eine Rückeroberung dieses Bereichs wäre ein stärkerer Beleg für wachsendes Vertrauen als eine kurze Erholung im nachbörslichen Handel.
Der Ausblick wird darüber entscheiden, ob das Vertrauen Bestand hat
Das stärkste Ergebnis würde Umsatz über den Erwartungen, stabile oder verbesserte Margen, mehr Klarheit bei den KI-Auslieferungen und einen überzeugenden Ausblick verbinden. Ein Gewinn über den Erwartungen, begleitet von vorsichtigen Kommentaren, könnte den Markt dennoch enttäuschen. Die Chance von AMD bleibt erheblich, doch der anstehende Bericht muss erklären, wie sich die Dynamik beim Rollout in nachhaltige Erträge und Cashflow übersetzt. Dieser Nachweis wird entscheiden, ob die jüngste Korrektur die Grundlage für eine Erholung legt oder eine dauerhaftere Neubewertung widerspiegelt.
Quellen:
AMD-Bericht bei der SEC
Visuals von OpenAI
AMD Investor Center für Einblicke in die Management-Kommentare
Diese Information wurde von Pepperstone GmbH bereitgestellt. CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 76,1 % der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFD funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Diese Inhalte stellen keine unabhängige Finanzanalyse dar, sondern gehören zu unserer Werbemitteilung. Folglich sind die gesetzlichen und regulatorischen Bestimmungen, die sich auf unabhängige Finanzanalysen beziehen, nicht auf diese Website und unsere Kommunikation anwendbar. Diese Inhalte (unabhängig davon, ob sie Meinungen wiedergeben oder nicht) dienen nur der allgemeinen Information und berücksichtigen Ihre persönlichen Umstände oder Ziele nicht. Obwohl die in dieser Werbemitteilung enthaltenen Informationen aus Quellen, welche als verlässlich betrachtet werden können, bezogen wurden, gewährleisten weder Pepperstone noch der Autor die Richtigkeit oder Vollständigkeit dieser Informationen. Alle Informationen sind nur indikativ, können ohne vorherige Mitteilung abgeändert werden und können jederzeit veraltet sein. Weder Pepperstone noch der Autor übernehmen Haftung für Verluste. Informationen über die frühere Wertentwicklung eines Finanzinstruments lassen keine verlässliche Schlussfolgerung auf die zukünftige Entwicklung zu. Die Rendite kann infolge von Währungsschwankungen steigen oder fallen kann.