


Ausgangsbasis Q2 2026
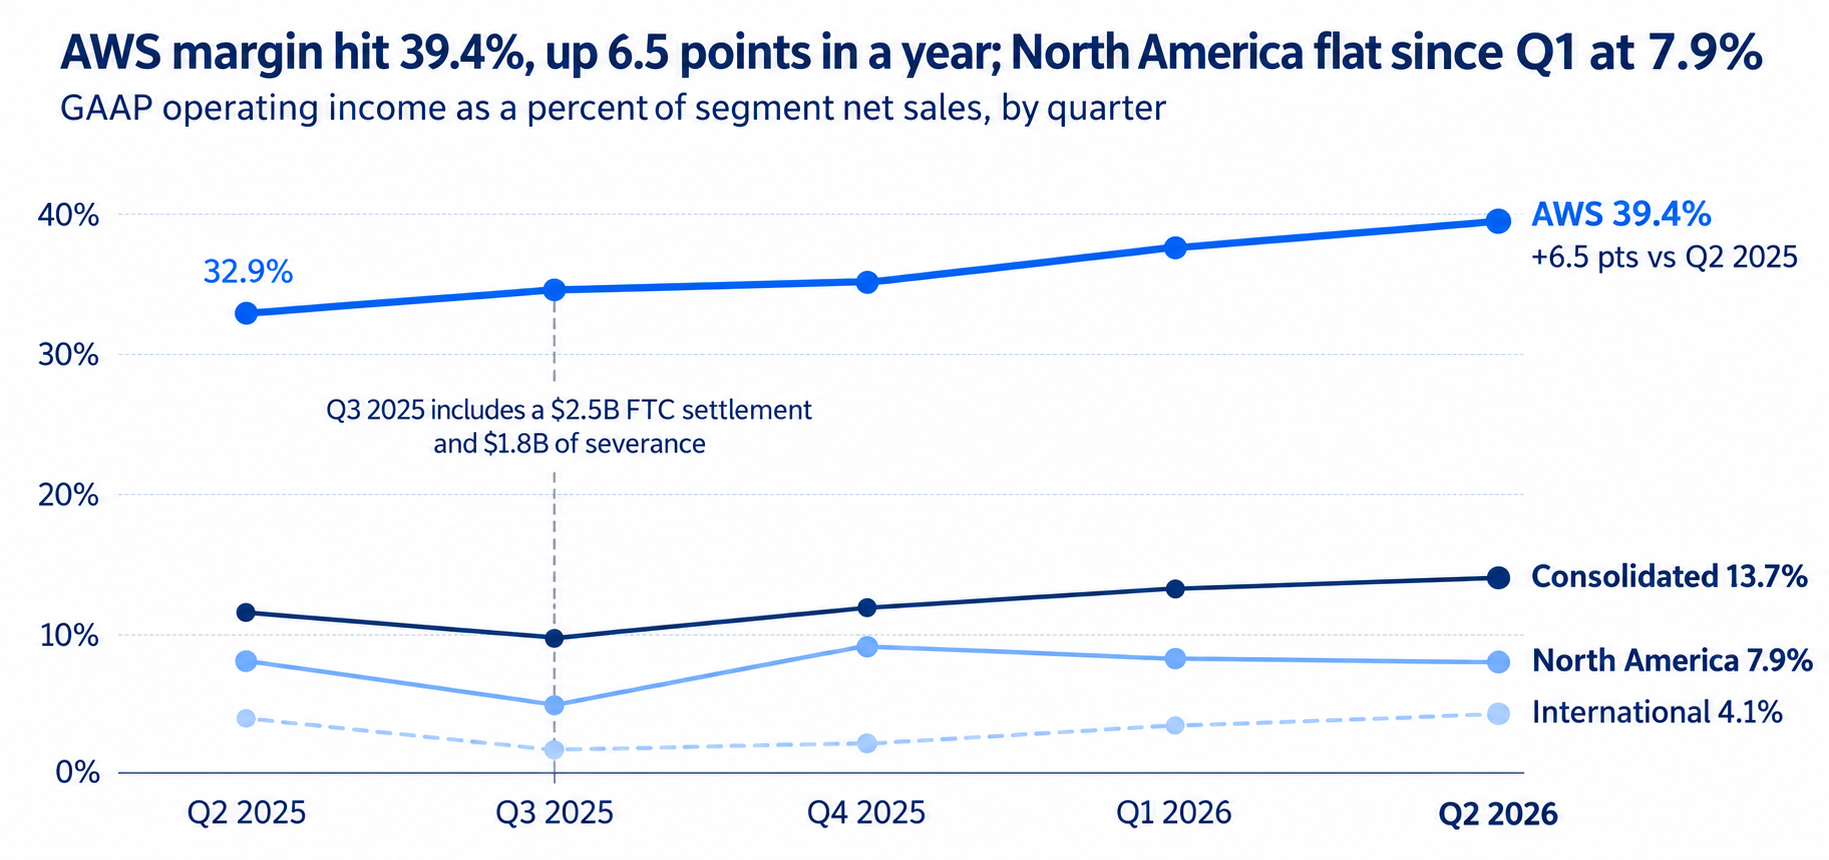
Der Bericht von Amazon zum zweiten Quartal 2026 legte die Messlatte hoch: Der Umsatz stieg um 20 % auf 200,6 Mrd. USD und das operative Ergebnis legte um 43 % auf 27,5 Mrd. USD zu, was einer Marge von 13,7 % gegenüber 11,4 % im Vorjahr entspricht. Beide Zahlen übertrafen die Prognosen und den Konsens. AWS steigerte den Umsatz um 37 % auf 42,2 Mrd. USD – die höchste Wachstumsrate seit 18 Quartalen – bei einer Marge von 39,4 %, und die Werbeerlöse stiegen um 26 % auf 19,8 Mrd. USD.
Die Ergebnisqualität war gemischt; der Nettogewinn von 62,6 Mrd. USD (Gewinn pro Aktie: 5,75 USD) enthielt einen einmaligen Ertrag vor Steuern von 53,4 Mrd. USD. Ohne sonstige Erträge lag der Gewinn pro Aktie bei etwa 1,95 USD bzw. bei 1,87 USD ohne einmalige Aufwandsentlastungen von rund 1,15 Mrd. USD (Zollerstattungen und ein Gewinn aus einem Energievertrag), gegenüber erwarteten 1,81–1,83 USD.
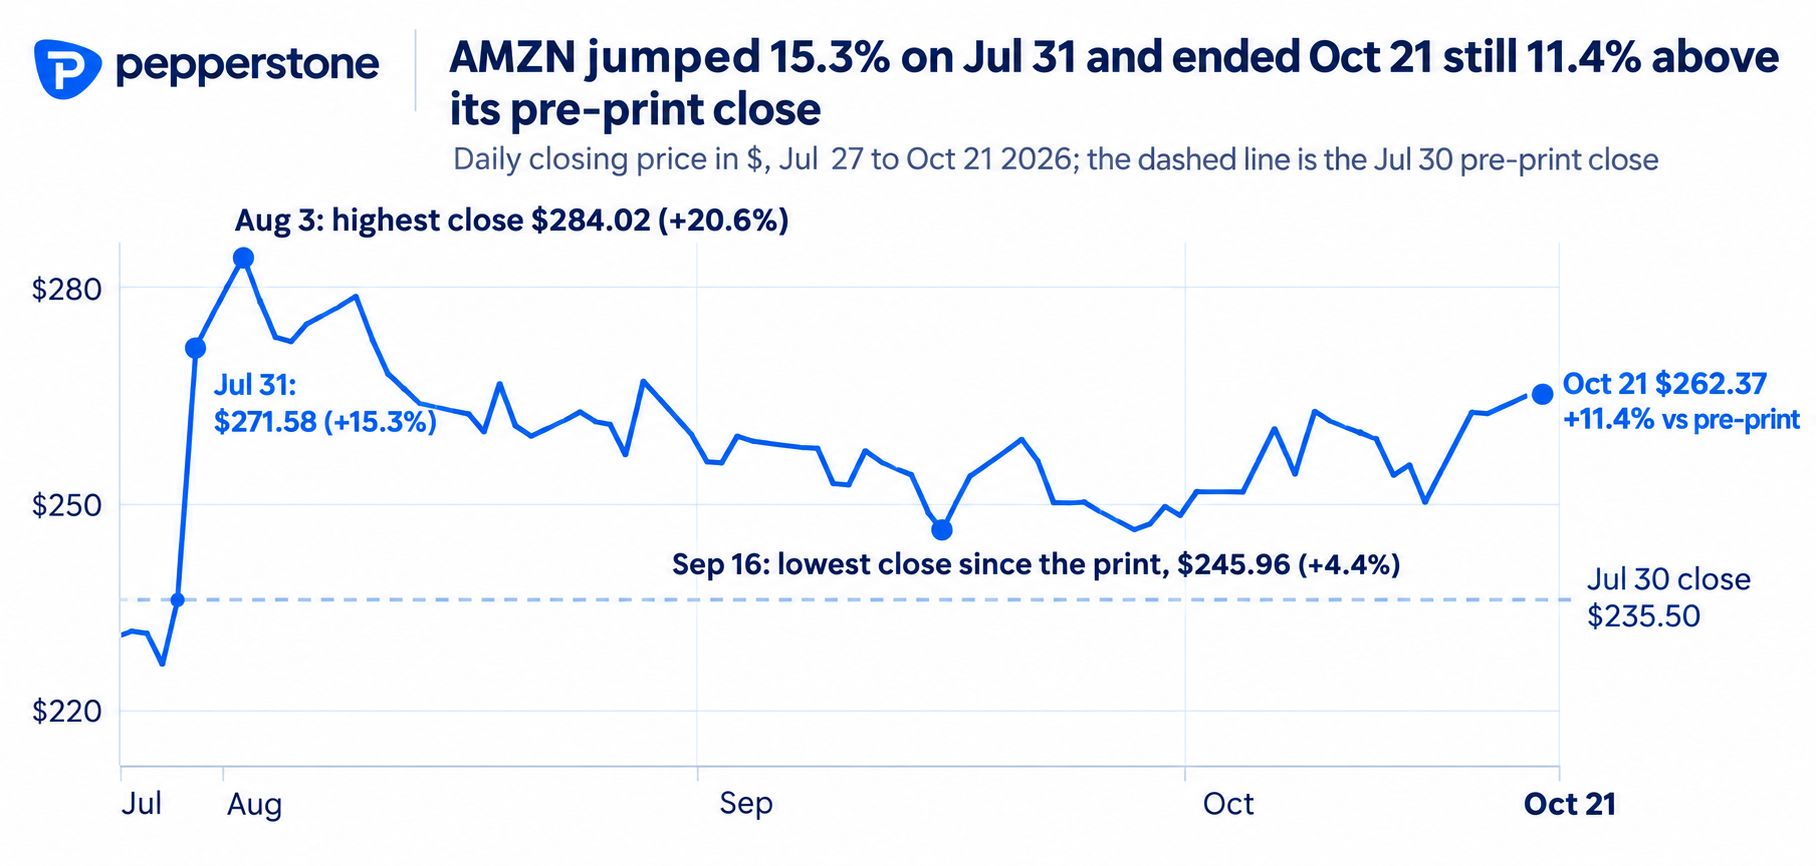
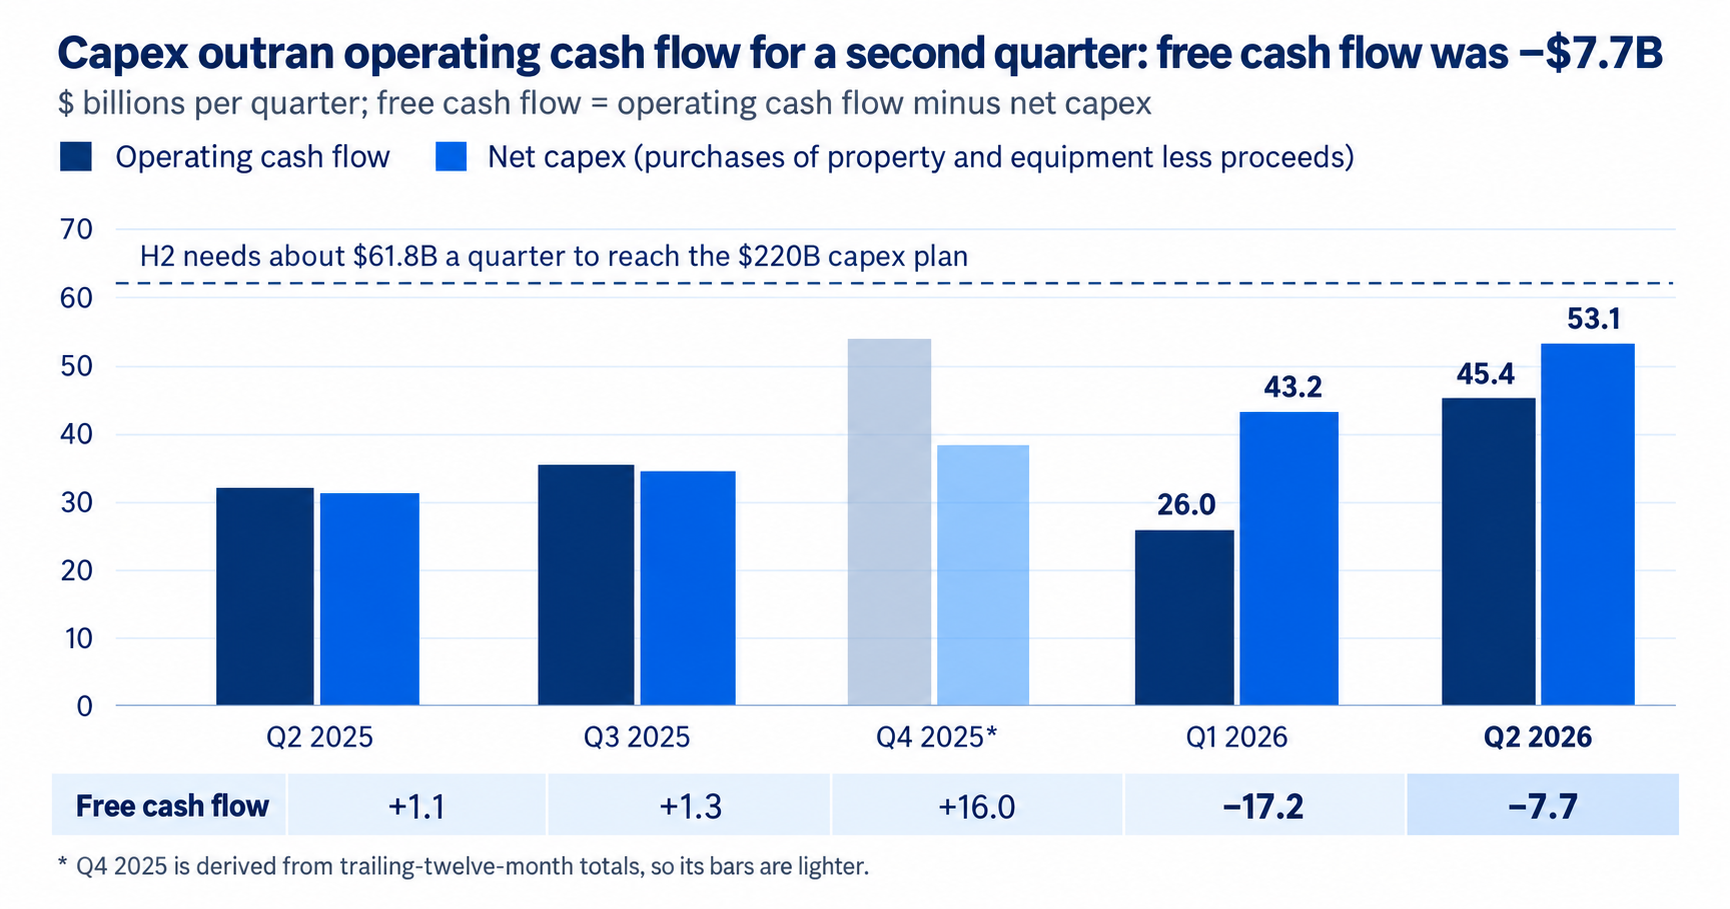
Schwachstelle war der Cashflow: Die Nettoinvestitionsausgaben erreichten 53,1 Mrd. USD, der Plan für 2026 stieg von 200 Mrd. USD auf etwa 220 Mrd. USD, und der freie Cashflow der vergangenen zwölf Monate rutschte mit −7,6 Mrd. USD ins Minus. Die Aktien stiegen am nächsten Tag um 15,3 % und schlossen am 21. Oktober bei 262,37 USD.
Konsens und Prognosen
Der Konsens für den Gewinn pro Aktie liegt bei 1,96 USD bei Umsatzerlösen von rund 202 Mrd. USD, gegenüber 1,95 USD und 180,17 Mrd. USD vor einem Jahr. Das impliziert einen Anstieg der Umsatzerlöse von etwa 12 %, aber ein Wachstum des Gewinns pro Aktie von nur 0,5 %.
Amazon prognostizierte einen Umsatz von 197–202 Mrd. USD, was einem Anstieg um 9–12 % einschließlich negativer Wechselkurseffekte von etwa 80 Basispunkten entspricht, sowie ein operatives Ergebnis von 22,5–26,5 Mrd. USD. Die vom Analystenkonsens erwarteten Umsatzerlöse liegen daher knapp über dem oberen Ende der Spanne. Amazon übertraf seine Prognose für das zweite Quartal in beiden Bereichen, was erklärt, weshalb Analysten für das dritte Quartal von hohen Werten ausgehen.
Zwei Anpassungen sind wichtig: Der Prime Day wurde in das zweite Quartal verschoben, daher wäre das Wachstum im dritten Quartal ohne diese Verschiebung fast 400 Basispunkte höher. Und das operative Ergebnis von 17 Mrd. USD im letzten Jahr enthielt 2,5 Mrd. USD für einen Vergleich mit der FTC sowie 1,8 Mrd. USD an Abfindungszahlungen, sodass der Mittelpunkt der Prognosespanne etwa 13 % über der zugrunde liegenden Basis des zweiten Quartals liegt. Der Konsens für den Gewinn pro Aktie schließt zudem Bewertungseffekte von Anthropic aus, weshalb der Konsens für das zweite Quartal bei 1,82 USD lag, gegenüber einem ausgewiesenen Gewinn pro Aktie von 5,75 USD.
AWS und KI
Analysten erwarten ein AWS-Wachstum von rund 35 % und damit eine Verlangsamung gegenüber dem zweiten Quartal. Dieser Wert könnte für die Reaktion entscheidend sein. Eine Verlangsamung wäre teilweise auf die höhere Vergleichsbasis von 42,2 Mrd. USD zurückzuführen und weniger auf eine schwächere Nachfrage.
Die Nachfrageindikatoren bleiben stark: Der Auftragsbestand lag bei etwa 496 Mrd. USD und wuchs im dreistelligen Prozentbereich, und Amazons KI- und Chip-Sparten erzielen jeweils einen Jahresumsatz von über 25 Mrd. USD. Das Management erklärte, dass die Stromkapazität bis 2027 knapp bleiben wird, sodass das Wachstum eher durch das Angebot als durch die Aufträge begrenzt ist.
Die Marge ist der zweite Prüfstein, da die 39,4 % des zweiten Quartals 551 Mio. USD an Gewinnen aus Energieverträgen enthielten. Ohne diese läge die AWS-Marge bei etwa 38 %, sodass ein Ergebnis in der Nähe dieses Niveaus eine stabile zugrunde liegende Rentabilität zeigen würde. Azure und Google Cloud wuchsen im zweiten Quartal von einer kleineren Basis aus schneller, daher wird auch der Kommentar zum Marktanteil im Fokus stehen.
Einzelhandel, Werbung und Abonnements
Das Einzelhandelswachstum wird im Jahresvergleich schwächer ausfallen, da der Prime Day nicht mehr in das dritte Quartal fällt. Nordamerika wuchs im zweiten Quartal um 16 % und das internationale Geschäft um 15 %; das Wachstum dürfte sich in beiden Bereichen verlangsamen, obwohl die zugrunde liegenden Trends solide sind: Dienstleistungen für Drittanbieter wuchsen um 16 % und Online-Shops um 15 %.
Das Werbegeschäft wuchs im zweiten Quartal um 26 % – gegenüber währungsbereinigten 22 % im Vorquartal –, unterstützt durch KI-basierte Werbetools und Live-Sportübertragungen auf Prime Video. Die Verschiebung des Prime Day könnte das Wachstum im dritten Quartal dämpfen, aber eine Rate von über 20 % würde den Trend bestätigen. Die Abonnementumsätze stiegen um 12 % auf 13,7 Mrd. USD und sind der stabilste Umsatzposten.
Die Kosten müssen im Auge behalten werden; das Management führte höhere Transportkosten aufgrund der Kraftstoffpreisinflation an, und die rund 600 Mio. USD an nordamerikanischen Zollrückerstattungen, die das zweite Quartal stützten, werden sich wahrscheinlich nicht wiederholen.
Rentabilität, Cashflow und Investitionsausgaben
Der Mittelpunkt der Prognosespanne für das operative Ergebnis von 24,5 Mrd. USD liegt unter den 27,5 Mrd. USD des zweiten Quartals. Beim Mittelpunkt der Umsatzprognose von 199,5 Mrd. USD impliziert dies eine Marge von etwa 12,3 %, gegenüber 13,7 %, die im zweiten Quartal gemeldet wurden, und 13,1 % ohne die Einmaleffekte. Amazon hat das obere Ende seiner Prognose für das operative Ergebnis bereits übertroffen; die Spanne unterstellt jedoch keine Neubewertung der Energiederivate.
Die Investitionsausgaben stehen stärker im Fokus der Debatte: Der Plan für 2026 über 220 Mrd. USD impliziert für die zweite Jahreshälfte etwa 61,8 Mrd. USD pro Quartal, 17 % mehr als die 53,1 Mrd. USD im zweiten Quartal. Der freie Cashflow dürfte negativ bleiben, und die langfristigen Schulden sind bereits von 65,6 Mrd. USD zum Jahresende auf 128,9 Mrd. USD gestiegen. Die nach dem 30. Juni in OpenAI investierten 21,3 Mrd. USD werden im Cashflow aus Investitionstätigkeit erscheinen, nicht im freien Cashflow. Nach der Erhöhung um 20 Mrd. USD im Juli, die das Management auf höhere Kosten für Speicherchips zurückführte, werden Anleger auf Hinweise auf eine weitere Erhöhung der Investitionsausgaben achten.
Hauptrisiken und Unwägbarkeiten
- Bewertung der Anthropic-Beteiligung. Die Anthropic-Beteiligungen von Amazon wurden zum 30. Juni mit 190,4 Mrd. USD bewertet. Jedes neue Ereignis, das sich auf die Bewertung auswirkt, etwa die Berichte über einen möglichen Börsengang, könnte den GAAP-Gewinn pro Aktie beeinflussen.
- Hohe Erwartungen. Die Aktie schloss am 21. Oktober bei 262,37 USD und lag damit immer noch 11,4 % über ihrem Schlusskurs vor der Veröffentlichung der Ergebnisse für das zweite Quartal.
- Investitionsausgaben und Finanzierung. Ein weiterer Anstieg der Investitionsausgaben oder eine höhere Schuldenaufnahme würden die Sorgen um den freien Cashflow verschärfen.
- Kosteninflation. Kraftstoffpreise, Preise für Speicherchips und Zölle könnten die Margen unter Druck setzen.
Ein realistisches Basisszenario sind Umsatzerlöse am oder knapp über dem oberen Ende der Prognose von 197–202 Mrd. USD, ein operatives Ergebnis in der oberen Hälfte der Spanne von 22,5–26,5 Mrd. USD und ein AWS-Wachstum im mittleren 30-Prozent-Bereich. Das würde die Konsenserwartungen erfüllen, aber keinen weiteren Sprung von 15 % bewirken. Die Reaktion der Aktie wird vom AWS-Wachstum, den Prognosen für die Investitionsausgaben und davon abhängen, wie viel von der Marge nachhaltig erzielbar ist.
Diese Information wurde von Pepperstone GmbH bereitgestellt. CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 76,1 % der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFD funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Diese Inhalte stellen keine unabhängige Finanzanalyse dar, sondern gehören zu unserer Werbemitteilung. Folglich sind die gesetzlichen und regulatorischen Bestimmungen, die sich auf unabhängige Finanzanalysen beziehen, nicht auf diese Website und unsere Kommunikation anwendbar. Diese Inhalte (unabhängig davon, ob sie Meinungen wiedergeben oder nicht) dienen nur der allgemeinen Information und berücksichtigen Ihre persönlichen Umstände oder Ziele nicht. Obwohl die in dieser Werbemitteilung enthaltenen Informationen aus Quellen, welche als verlässlich betrachtet werden können, bezogen wurden, gewährleisten weder Pepperstone noch der Autor die Richtigkeit oder Vollständigkeit dieser Informationen. Alle Informationen sind nur indikativ, können ohne vorherige Mitteilung abgeändert werden und können jederzeit veraltet sein. Weder Pepperstone noch der Autor übernehmen Haftung für Verluste. Informationen über die frühere Wertentwicklung eines Finanzinstruments lassen keine verlässliche Schlussfolgerung auf die zukünftige Entwicklung zu. Die Rendite kann infolge von Währungsschwankungen steigen oder fallen kann.