

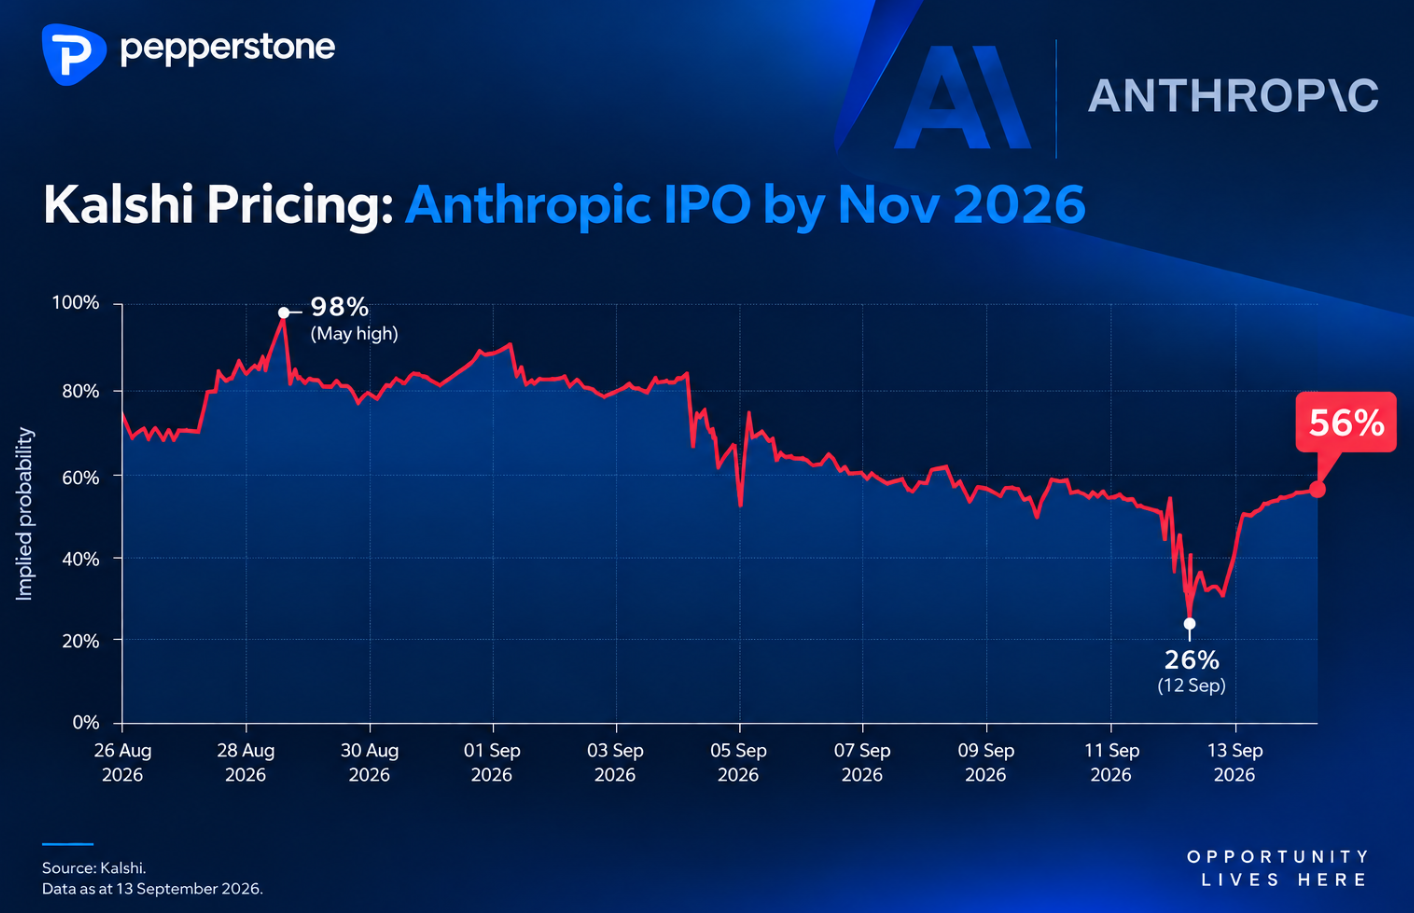
相关讨论所涉数字堪称惊人。据报道,Anthropic 正考虑以约2万亿美元的估值筹集高达1,000亿美元资金。IPO 前永续合约市场已开始尝试判断该公司可能以何种价格交易,近期隐含估值约为2.1万亿美元,最高曾触及约2.35万亿美元。
然而,对交易者而言,真正的兴奋点可能要到 IPO 价格区间公布、市场能够开始对开盘潜在溢价或折价定价时才会出现。
激石正筹备推出 Anthropic IPO 前永续差价合约,其结构围绕潜在上市开盘股价设计,而非单纯基于公司估值。这将使合资格交易者能够就 Anthropic 首个公开交易日的潜在开盘价位进行双向交易。
为何 Anthropic IPO 需求会如此强劲?
Anthropic 处于全球市场若干最强劲主题的交汇点:人工智能、云计算、企业软件及人工智能基础设施的大规模建设潮。
但其稀缺性或许也是另一个重要原因所在。
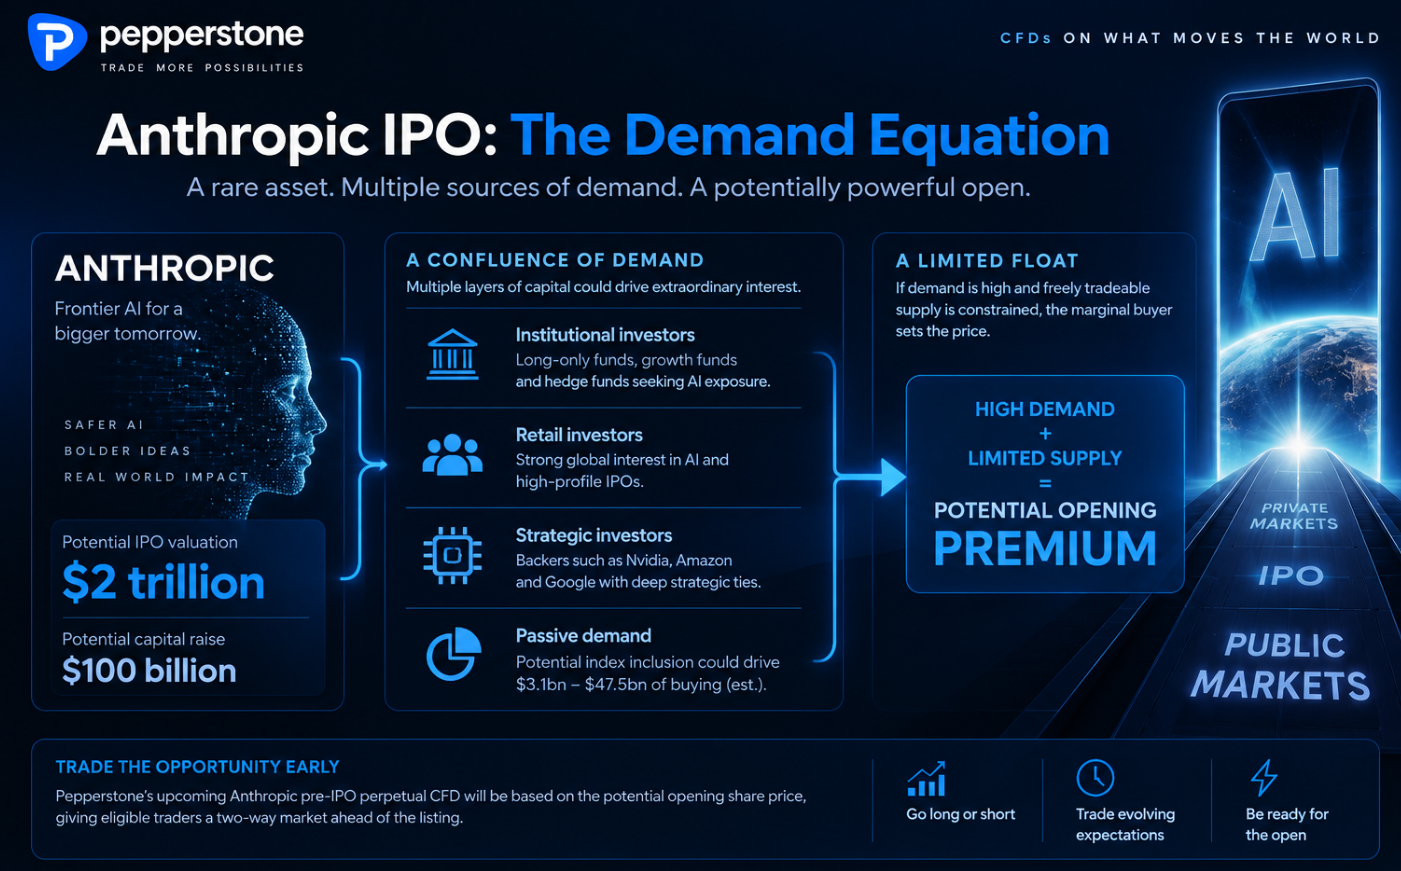
公开市场投资者目前鲜有途径直接投资于领先的前沿人工智能模型开发商。英伟达、亚马逊和 Alphabet 提供的是间接参与途径,而 Anthropic 可能带来一种不同的选择:直接投资于一家正在竞逐下一代人工智能定义权的 AI 实验室的机会。
这可能吸引多类资金同时参与此次 IPO,包括纯多头机构投资者、科技及成长型基金、对冲基金、散户投资者,以及最终可能参与的被动型投资工具。
如果市场需求强劲,而可自由交易的流通股数量相对有限,两者结合可能形成显著的稀缺性溢价。
Anthropic 非凡的增长故事
Anthropic 的财务轨迹有助于解释市场如此兴奋的原因。
据报道,该公司2026年二季度收入超过115亿美元,而2025年二季度为7.87亿美元,2026年一季度为47.3亿美元。截至7月底,据报道 Anthropic 的年化收入运行率已升至650亿美元以上,为2025年底水平的七倍多。
另有报道称,Anthropic 还向股东表示,公司预计第三季度将实现调整后营业利润,这意味着其将连续第二个季度实现调整后盈利。据称,在计入向云服务合作伙伴支付的收入分成以及部分训练成本之前,公司毛利率超过80%;与此同时,一些长期估值模型假设其营收到2028年将约达1,900亿至2,000亿美元。
因此,这一投资逻辑兼具惊人的增长、不断扩大的业务规模以及逐渐显现的盈利能力三重价值。
问题在于投资者应为此支付怎样的价格。
2万亿美元估值之争
按2万亿美元估值及约650亿美元年化收入运行率计算,Anthropic 估值将超过当前年化收入的30倍。
看多逻辑在于,传统估值框架难以衡量一家可能处于一场堪比互联网或云计算的重大技术变革核心基础上的公司。
看空逻辑则主张,当前估值已计入对公司未来取得非凡成功的极高预期。
Aswath Damodaran 认为,Anthropic 可能需要在十年内实现约1.2万亿美元年收入,才能从根本上支撑2万亿美元的估值。
这使得此次 IPO 成为增长、稀缺性、市场动能与估值之间一场颇具看点的博弈。
簿记建档可能成为关键交易信号
一旦 IPO 价格区间公布,交易者应逐渐将关注重点从表面估值本身转向市场需求。
机构订单簿多快能被认购覆盖?该交易超额认购倍数是多少?IPO 定价是处于市场推介区间的上限,还是高于该区间?以及关键的是,实际可供交易的股票有多少?
大幅超额认购叠加较低的自由流通股比例,可能推高市场对上市首日较大幅度溢价的预期。相反,机构需求偏软、更大的流通股规模或激进的 IPO 定价,则可能压缩这一溢价,甚至令市场预期股票上市首日将低于 IPO 发行价开盘。
这正是 Anthropic IPO 前永续差价合约尤为引人关注之处。
IPO 前永续差价合约:在 IPO 前交易 Anthropic
激石拟推出的 IPO 前永续差价合约并非单纯以隐含公司估值来体现市场对 Anthropic 的定价,而是围绕预期上市开盘股价进行设计。
一旦正式 IPO 发行价确定,市场便有了明确的参考基准。
若 Anthropic 定价为每股100美元,而 IPO 前永续差价合约交易价格为120美元,则意味着市场实际上是在定价20%的开盘溢价。如果交易价格为90美元,则意味着市场预期上市开盘价较发行价折价10%。
这实际上使市场成为衡量上市首日需求预期的实时指标,交易者可以围绕 IPO 定价、机构需求及簿记建档情况的变化进行多空双向交易。
英伟达、亚马逊及谷歌又添一层变量
潜在投资者群体为这一故事增添了另一层看点。
据报道,英伟达正考虑进行高达100亿美元的基石投资,而亚马逊和谷歌已是 Anthropic 的重要战略投资者及商业合作伙伴。
英伟达的基石投资必将吸引关注。更广泛而言,Anthropic 处于一个横跨芯片、超大规模云基础设施、数据中心、企业软件及前沿模型的人工智能生态系统之中。
因此,对投资者而言,此次 IPO 提供的可能不仅是一家科技公司的投资敞口,更是对人工智能价值链关键环节的直接敞口。
被动资金流可能成为另一大需求来源
按潜在2万亿美元估值,Anthropic 可能立即跻身全球最大上市公司之列。
这引发了另一个重要问题:指数纳入。
估算显示,若 Anthropic 以5%的自由流通股比例快速纳入相关指数,可能带来约31亿美元的指数相关需求;而在某些假设自由流通股比例为10%的情况下,潜在资金流入规模估计最高可达475亿美元。最终结果将取决于上市结构、自由流通股比例以及相关指数的编制方法。
对交易者而言,更重要的一点是:并非未来所有 Anthropic 的买家,都是在自主判断该公司价值2万亿美元后才决定买入的。部分需求最终可能只是机械化流程的结果。
自由流通盘:可能是最重要的数字
这使自由流通盘成为交易者最应密切关注的数据之一。
一家公司可以拥有2万亿美元的名义市值,而实际可供交易的股份仅占相对较小比例。
如果投资者需求极为旺盛,而可供交易的股票供应受限,那么边际买家的交易将决定价格。这可能同时放大稀缺性溢价和上市首日波动率。
随着锁定期届满、更多股份进入市场,这一动态最终也可能发生逆转。因此,借券可得性、空头持仓量及围绕锁定期解禁的仓位布局,可能成为远超 IPO 当日的重要交易主题。
什么可能挑战 Anthropic 投资逻辑?
该公司的估值显然隐含了极其苛刻的预期。
在评估 Anthropic 的表面营收时,还需要结合其与云服务合作伙伴之间的收入分成安排,以及训练和运行前沿人工智能模型所需的巨额成本进行考量。据报道,该公司还签订了价值数百亿美元的长期算力承诺,形成重大未来固定成本义务。
竞争同样激烈。OpenAI、谷歌、Meta、xAI、月之暗面及其他公司正大举支出,以改进其模型并争夺企业和消费者用户。
按2万亿美元估值,市场定价的不仅是 Anthropic 会取得成功,
而是定价其成为人工智能时代的主导企业之一。
Anthropic 能否打造出一场人工智能热潮中的标志性 IPO?
多年来,公开市场投资者主要通过人工智能基础设施参与人工智能热潮:半导体、数据中心、云提供商、网络设备及电力。
Anthropic 可能将模型层本身直接带入公开市场。
而这可能只是开始。随着其他主要人工智能公司可能迈向公开上市,Anthropic 或许标志着人工智能股票叙事的下一阶段,即前沿人工智能实验室从私募市场转向公开交易资产。
Anthropic 交易者接下来应关注什么
随着市场对10月 IPO 的猜测升温,五个变量最为关键:IPO 时间表确认、拟议 IPO 价格及估值、自由流通盘、机构簿记需求及超额认购水平。
IPO 前市场已在尝试为 Anthropic 的投资叙事定价。但一旦正式 IPO 价格确定,问题将变得具体许多:
当 Anthropic 最终开盘交易时,投资者愿意支付的价格较 IPO 发行价高出或低出多少?
这正是交易者将日益尝试定价的数字。
随着激石的 Anthropic IPO 前永续差价合约围绕预期开盘股价提供双向市场,交易者将能够就此表达观点,而这场人工智能时代潜在规模最大的 IPO 之一,也正逐步走向其关键时刻。
敬请关注。
Pepperstone不保证这里提供的材料准确、最新或完整,因此不应依赖这些信息。这些信息,无论来自第三方与否,不应被视为推荐;或者买卖的要约;或者购买或出售任何证券、金融产品或工具的邀约;或者参与任何特定的交易策略。它不考虑读者的财务状况或投资目标。我们建议阅读此内容的任何读者寻求自己的建议。未经Pepperstone批准,不得转载或重新分发这些信息。