- ไทย
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- Español
- Português
- لغة عربية
- Монгол хэл


บทวิเคราะห์ผลประกอบการของ Tesla (TSLA) ไตรมาสที่ 3 ปี 2026

ความเคลื่อนไหวของราคาและการประเมินมูลค่า
- หุ้นปิดตลาดเมื่อวันศุกร์ที่ผ่านมาที่ราคา 354.72 ดอลลาร์ (−2.1%) ปิดท้ายสัปดาห์ที่ราคาปรับตัวลดลง ทำให้ราคาต่ำกว่าระดับปิดเมื่อเดือนธันวาคมที่ประมาณหุ้นละ 450 ดอลลาร์ ราว 20% นับตั้งแต่ต้นปีจนถึงปัจจุบัน
- ช่วงเวลา 52 สัปดาห์มีตั้งแต่ราคาต่ำสุด 297 ดอลลาร์ในเดือนกรกฎาคม ไปจนถึงราคาสูงสุดเมื่อต้นปีนี้ ราคาหุ้นปัจจุบันอยู่ที่ 22.5% ต่ำกว่าราคาสูงสุด และ 18% มากกว่าราคาต่ำสุด ในทางเทคนิค แนวรับอยู่ที่ประมาณ 354 ดอลลาร์ แนวต้านอยู่ที่ประมาณ 384 ดอลลาร์และค่าเฉลี่ยความเคลื่อนไหวของราคา 200 วันใกล้เคียง 390 ดอลลาร์
- แรงกดดันเมื่อสัปดาห์ที่แล้วมาจากบันทึกของธนาคารแห่งหนึ่งเกี่ยวกับความเป็นไปได้ในการควบรวมกิจการกับ SpaceX ประกอบกับการที่ดัชนี Nasdaq ปรับตัวลดลง 1.88% ในวันที่ 14 ตุลาคม ความกังวลของธนาคารอีกแห่งเกี่ยวกับการใช้เงินสดปริมาณมาก และรายงานการลาออกของผู้บริหารและการตรวจสอบด้านกฎระเบียบของ Cybercab
- การประเมินมูลค่า: มูลค่าตลาดอยู่ที่ประมาณ 1.4 ล้านล้านดอลลาร์ (1.45 ล้านล้านดอลลาร์ในวันที่ 15 ตุลาคม) P/E ย้อนหลัง 12 เดือนอยู่ที่ประมาณ 327 เท่า เทียบกับค่ามัธยฐาน 5 ปีที่ 107 เท่า อัตราผลกำไรต่อหุ้นตามคาดการณ์ของปี 2027 (1.18 ดอลลาร์) ตัวคูณจะอยู่ที่ประมาณ 300 เท่า และยอดขายที่คาดการณ์ในปี 2026 คิดเป็น 13 เท่า (106.9 พันล้านดอลลาร์) ดังนั้นราคาจึงไม่ได้ขึ้นอยู่กับผลประกอบการปัจจุบัน แต่ขึ้นอยู่กับมูลค่าทางเลือกของระบบอัตโนมัติและหุ่นยนต์
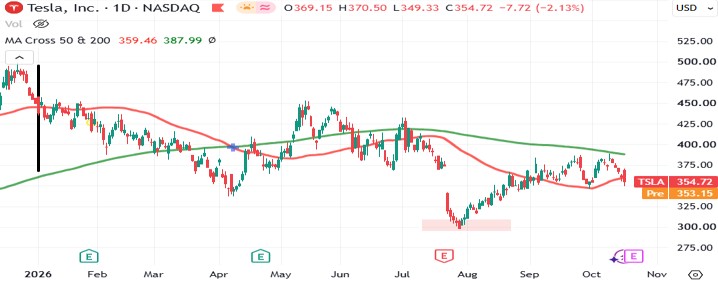
แหล่งที่มา: TradingView ณ วันที่ 19 ตุลาคม
การวิเคราะห์คุณภาพ
- ปริมาณ รายได้เพิ่มขึ้นจากการส่งมอบรถ ในขณะที่ราคาขายเฉลี่ยและรายได้จากการขายเครดิตด้านกฎระเบียบลดลง และการใช้จ่ายด้าน AI และการชดเชยจากหุ้นเพิ่มมากขึ้น รายได้จากเครดิตคือ 146 ล้านดอลลาร์ เทียบกับ 439 ล้านดอลลาร์ในปีก่อนหน้า หลังหักรายการที่เกิดขึ้นครั้งเดียวประมาณ 230 ล้านดอลลาร์ออก อัตราผลกำไรของรถยนต์แทบไม่เปลี่ยนแปลงเมื่อเทียบกับไตรมาสก่อน ดังนั้นจุดอ่อนจึงเป็นเรื่องเชิงโครงสร้าง
- คุณภาพของผลประกอบการตามรายงาน อัตราผลกำไรต่อหุ้น GAAP (0.32 ดอลลาร์) รวมกำไรที่ยังไม่ได้เกิดขึ้นจริงประมาณ 1.0 พันล้านดอลลาร์จากการลงทุนของ Tesla ใน SpaceX และการปลดสำรองภาษีของรัฐแคลิฟอร์เนีย เทียบกับกำไรจากการดำเนินงานเพียง 398 ล้านดอลลาร์ เนื่องจาก Tesla ได้รับหุ้น SpaceX จากข้อตกลง xAI ผลประกอบการที่รายงานจึงจะผันแปรตามราคาหุ้น SPCX
- พลังงาน หากไม่รวมการรับประกัน อัตราผลกำไรจะอยู่ที่ประมาณ 28% (ประมาณคร่าวๆ) ซึ่งมากกว่าเป้าหมายระยะยาวของฝ่ายบริหาร (20% กลางถึงต่ำ) การฟื้นตัวทางเทคนิคเป็นไปได้ แต่มีเพดานจำกัด
- เงินสด เงินสดในไตรมาสที่ 2 ที่สูงกว่าคาด มาจากกระแสเงินสดจากการดำเนินงาน 4.70 พันล้านดอลลาร์ เทียบกับที่คาดไว้ 3.45 พันล้านดอลลาร์ และจากการลงทุนที่ลดลงประมาณ 0.9 พันล้านดอลลาร์ ดังนั้นการใช้จ่ายบางส่วนจึงถูกเลื่อนออกไปเป็นช่วงครึ่งปีหลัง
ปฏิกิริยาและรูปแบบ
- หุ้นปิดที่ 374.10 ดอลลาร์ก่อนประกาศผลประกอบการ จากนั้นลดลงประมาณ 4% หลังปิดตลาด และอีก 12.7% ในวันถัดมา สูญเสียมูลค่าประมาณ 140 พันล้านดอลลาร์ ราคาหุ้นระหว่างวันลดลงสูงสุดที่ 15.6% เทียบกับการเคลื่อนไหวที่คาดการณ์ไว้ที่ ±5.9% จากนั้นหุ้นปรับตัวลดลง 26% ในช่วงสี่สัปดาห์ก่อนจะแตะระดับต่ำสุดที่ 297 ดอลลาร์
- รูปแบบดังกล่าวเกิดขึ้นซ้ำอีก ในเดือนเมษายน หุ้นปรับตัวสูงขึ้นประมาณ 4% หลังปิดตลาดจากผลประกอบการที่สูงกว่าคาด แต่กลับปิดลดลง 3.56% เมื่อมีการปรับเพิ่มคาดการณ์การลงทุนเป็นมากกว่า 2.5 หมื่นล้านดอลลาร์จาก 2 หมื่นล้านดอลลาร์ และมีการระบุว่ากระแสเงินสดอิสระยังคงติดลบ บทสรุปคือตลาดลงโทษการลงทุนและการใช้จ่ายเงินสดจำนวนมากมากกว่าที่จะให้รางวัลแก่กำไรต่อหุ้นที่สูงกว่าคาด ปฏิกิริยาหลังปิดตลาดอาจกลับทิศทางได้ในระหว่างการประกาศผลประกอบการ ดังนั้นไม่ควรเชื่อมั่นในชั่วโมงแรกของการซื้อขายมากนัก
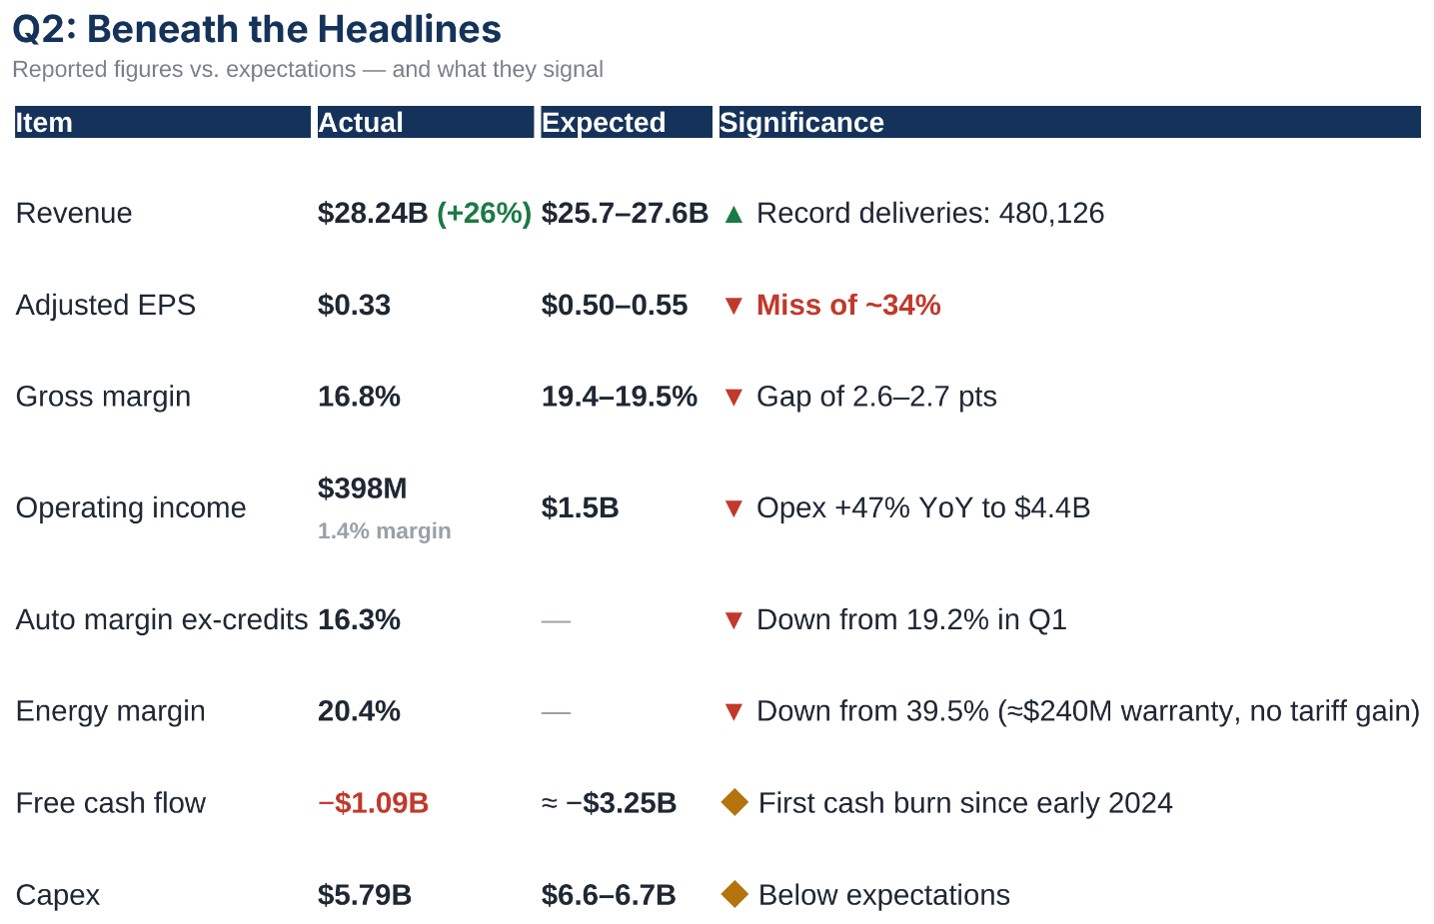
จัดทำภายในองค์กรโดยใช้ข้อมูลจากรายงานของบริษัท TSLA ไตรมาสที่ 2(https://assets-ir.tesla.com/tesla-contents/IR/TSLA-Q2-2026-Update.pdf), Bloomberg และ TradingView ณ วันที่ 19 ตุลาคม.
การคำนวณเกณฑ์ (ประมาณการ)
1. อัตราผลกำไร การไม่รวมค่าใช้จ่ายการรับประกันพลังงานซ้ำ (240 ล้านดอลลาร์) ช่วยเพิ่มอัตราผลกำไรขั้นต้นประมาณ 0.9 จุด ทำให้เพิ่มขึ้นจาก 16.8% เป็นประมาณ 17.7% ซึ่งสอดคล้องกับฉันทามติโดยประมาณ ดังนั้นฉันทามติจึงตั้งอยู่บนสมมติฐานว่าอัตราผลกำไรจากรถยนต์จะคงที่และไม่มีอะไรมากกว่านั้น การสำรองค่าใช้จ่ายการรับประกันใหม่หรือการลดลงของเครดิตจะส่งผลโดยตรงต่อการพลาดเป้าหมาย
2. อัตราผลกำไรต่อหุ้น ช่องว่างระหว่าง 0.33 และ 0.43-0.45 ดอลลาร์จะเท่ากับประมาณ 350-420 ล้านดอลลาร์ก่อนหักภาษี (คิดจากประมาณ 3.5 พันล้านหุ้น) และการไม่เกิดค่าใช้จ่ายในการรับประกันซ้ำอีกจะครอบคลุม 57-69% ของช่องว่างนี้ ค่าใช้จ่ายที่เพิ่มขึ้นทุก 100 ล้านดอลลาร์จะเทียบเท่ากำไรต่อหุ้นประมาณ 3 เซ็นต์
3. รายได้ หากรายได้ต่อคัน พลังงาน และบริการยังคงอยู่ในระดับไตรมาสที่ 2 แบบจำลองอย่างง่ายจะได้ตัวเลขประมาณ 28.6 พันล้านดอลลาร์ ซึ่งสูงกว่าฉันทามติประมาณ 0.7 พันล้านดอลลาร์ ดังนั้นฉันทามติจึงถือว่ารายได้ต่อคันลดลงประมาณ 3% ในทางตรงกันข้าม ประมาณการรายได้จากพลังงาน (3.76 พันล้านดอลลาร์) ดูเหมือนจะสูงกว่าไตรมาสก่อนหน้า (3.14 พันล้านดอลลาร์) 20% แม้ว่าการเติบโตของการติดตั้งจะอยู่ที่เพียง 1.5% ก็ตาม
4. เงินสด เมื่อมีการใช้จ่ายลงทุน 8.28 พันล้านดอลลาร์ในช่วงครึ่งปีแรก เป้าหมายรายจ่ายลงทุนที่มากกว่า 25 พันล้านดอลลาร์จึงต้องใช้จ่ายประมาณ 16.7 พันล้านดอลลาร์ในครึ่งปีหลัง หากไตรมาสที่ 3 ใช้จ่ายลงทุน 7.5 พันล้านดอลลาร์ ไตรมาสที่ 4 ก็จะต้องใช้จ่ายอย่างน้อย 9.2 พันล้านดอลลาร์ เมื่อกระแสเงินสดจากการดำเนินงานใกล้เคียงกับไตรมาส 2 (4.7 พันล้านดอลลาร์) จะบ่งชี้ว่ากระแสเงินสดอิสระติดลบประมาณ 2.8 พันล้านดอลลาร์ (ช่วงตั้งแต่ติดลบ 2.0 ถึงติดลบ 3.7 พันล้านดอลลาร์) สภาพคล่อง 43.5 พันล้านดอลลาร์นั้นเพียงพอ แต่การเปิดเผยข้อมูลรายไตรมาสยังเปิดช่องสำหรับการจัดหาเงินทุนด้วยการกู้ยืมเพิ่มเติม
สมมติฐานรวมอยู่ในราคาประมาณ 355 ดอลลาร์
- อัตราผลกำไรจากรถยนต์คงที่ที่ 16-17% โดยจะไม่มีการปรับตัวลดลงไปมากกว่านี้ และการลงทุนก็จะได้รับเงินทุนโดยไม่ต้องออกหุ้นใหม่
- มูลค่าของระบบอัตโนมัติ แบบจำลองประเมินมูลค่าหุ้นไว้ที่ 450 ดอลลาร์ซึ่งประมาณ 135 ดอลลาร์มาจากแท็กซี่หุ่นยนต์ ดังนั้นมูลค่าหลักจึงอยู่ที่ประมาณ 315 ดอลลาร์ และที่ราคา 354.7 ดอลลาร์ ตลาดจึงจ่ายส่วนเกินประมาณ 40 ดอลลาร์ต่อหุ้น (ประมาณ 11%) เทียบกับ 30% ในแบบจำลอง
- ตัวชี้วัดการดำเนินงาน มี Cybercab มากกว่า 300 คันในออสติน (เพิ่มขึ้น 8 เท่าตัวใน 30 วัน) และระยะทางไร้คนขับสะสมมากกว่า 1 ล้านไมล์ เมื่อเทียบกับ 380,000 ไมล์ในการประกาศผลประกอบการไตรมาส 2 การผลิต Cybercab ได้เริ่มต้นขึ้นแล้ว มากกว่า 55% ของการส่งมอบในอเมริกาเหนือมีการสมัครบริการ FSD รวมอยู่ด้วย และได้รับการอนุมัติเพิ่มเติมในยุโรปแล้ว สำหรับ Optimus การออกแบบ Gen 3 เสร็จสมบูรณ์แล้ว มีความเป็นไปได้ว่าจะจัดจำหน่ายออกสู่ภายนอกในครึ่งหลังของปี 2027 Musk อธิบายว่าการเริ่มต้นนั้นช้ามาก
- ความต้องการในระดับภูมิภาคมีความหลากหลาย ยอดขายในประเทศจีนลดลง 9% ในเดือนกันยายน เทียบกับการส่งออกที่เพิ่มขึ้น 58% การจดทะเบียนรถยนต์ไฟฟ้าในเยอรมนีพุ่งขึ้น 94.7% ในเดือนกันยายน แต่ในสเปนลดลง 79% และโปรตุเกสลดลง 37% ในเดือนสิงหาคม ส่วนหนึ่งของการส่งมอบที่เกินเป้าหมายมาจากการระบายรถยนต์ออกจากคลังสินค้าประมาณ 22,000 คัน
- ทางเลือกในการควบรวมกิจการ รายงานระบุว่าอาจมีการประกาศเรื่องดังกล่าวก่อนการประชุมผู้ถือหุ้นในวันที่ 6 ธันวาคม โดยรูปแบบธุรกรรมที่มีแนวโน้มมากที่สุดคือ SpaceX เข้าซื้อกิจการของ Tesla ด้วยหุ้น สถานการณ์จำลองแสดงให้เห็นว่าผู้ถือหุ้น Tesla จะได้รับหุ้นประมาณ 41.7% ของบริษัทที่ควบรวมกัน อุปสรรคคือการลงคะแนนเสียง (11% ของหุ้นโบรกเกอร์ไม่ได้ส่งหนังสือมอบฉันทะเมื่อปีที่แล้ว) ธรรมาภิบาล และการอนุมัติรวมถึงจากประเทศจีน ตลาดการคาดการณ์ให้โอกาสมากกว่า 50% ภายในต้นปี 2027
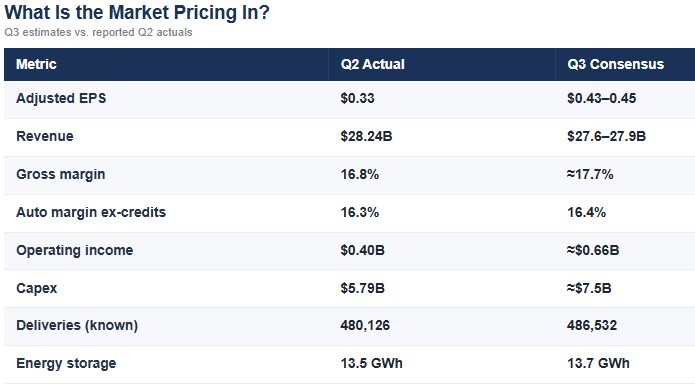
จัดทำภายในองค์กรโดยใช้ข้อมูลจากรายงานของบริษัท TSLA ไตรมาสที่ 2(https://assets-ir.tesla.com/tesla-contents/IR/TSLA-Q2-2026-Update.pdf), Bloomberg และ TradingView ณ วันที่ 19 ตุลาคม
ออปชัน: การเคลื่อนไหวของราคาและวิธีอ่านค่า
- ราคาออปชันสะท้อนการคาดการณ์ว่าราคาหุ้นจะเคลื่อนไหวประมาณ 7.43% (ประมาณ ±26.4 ดอลลาร์) ซึ่งเป็นช่วงประมาณ 328-381 ดอลลาร์ วันที่ 15 ตุลาคม Straddle อยู่ที่ประมาณ 27.02 ดอลลาร์ ที่ราคาใช้สิทธิ์ 362.5 ดอลลาร์ (7.5%) สำหรับวันหมดอายุ 23 ตุลาคม
- การเปรียบเทียบ ค่าเฉลี่ยของรายงานสี่ฉบับล่าสุดอยู่ที่ 5.95% ค่าเฉลี่ย 10 ไตรมาสอยู่ที่ประมาณ 9.4% (มัธยฐาน 8.9%, 80% ของการเคลื่อนไหว ≤12%, 95% ≤16.3%) และการเคลื่อนไหวจริงเกินกว่าที่คาดการณ์ไว้ใน 11 จาก 16 รายงาน อย่างไรก็ตาม สถิติเหล่านี้วัดจากจุดสูงสุดระหว่างวัน จึงเป็นการกล่าวเกินจริงเมื่อเทียบกับราคาปิด
- การเปลี่ยนผ่านสภาวะของตลาด ก่อนเดือนกรกฎาคม ราคาออปชันอยู่ที่ประมาณ 6.3% เทียบกับค่าเฉลี่ยที่เกิดขึ้นจริงล่าสุดประมาณ 4.3% ซึ่งถือเป็นส่วนต่างราคาสำหรับผู้ขายความผันผวน จากนั้นราคาลดลง 12.7% ตลาดได้ปรับการเคลื่อนไหวของราคาขึ้นเป็นประมาณ 7.5% แต่ยังคงต่ำกว่าค่าเฉลี่ย 10 ไตรมาส
- สถานะ ปริมาณสัญญา 2.97 ล้านสัญญา อัตราส่วน Put/Call ของปริมาณการซื้อขายอยู่ที่ 0.59 (ต่ำกว่าปกติที่ 0.68) และความเบ้ของความผันผวนโดยนัย (volatility skew) เอียงไปทางการป้องกันขาลงมากขึ้น อัตราส่วน Put/Call ของสถานะคงค้างอยู่ที่ 0.8 ออปชัน Call กระจุกตัวอยู่บริเวณราคาใช้สิทธิ์ 350 และ 370 ซึ่งอาจสร้างภาวะราคาเกาะกลุ่ม (Pinning effect) ก่อนถึงวันหมดอายุประจำสัปดาห์ (เป็นการคาดการณ์)
- ตำแหน่งของช่วงราคา ขอบเขตล่าง (ประมาณ 328) สอดคล้องกับราคาปิดหลังประกาศผลประกอบการในเดือนกรกฎาคม (ประมาณ 327) และขอบเขตบน (ประมาณ 381) แตะแนวต้านที่ 384 จุดต่ำสุดของเดือนกรกฎาคมห่างจากราคาปัจจุบัน 16%
สิ่งที่ควรจับตาดูในการเปิดเผยข้อมูล
1. อัตราผลกำไรของธุรกิจยานยนต์ไม่รวมเครดิต (16.3%) และเครดิตด้านกฎระเบียบ (146 ล้านดอลลาร์)
2. พลังงาน: ค่าใช้จ่ายการรับประกันใหม่ และอัตราผลกำไรจะถึง 25% หรือสูงกว่าหรือไม่
3. ค่าใช้จ่ายในการดำเนินงาน (4.4 พันล้านดอลลาร์ เพิ่มขึ้น 47% เมื่อเทียบปีต่อปี)
4. การกระจายการลงทุนไปยังไตรมาสที่ 4 รูปแบบการจัดหาเงินทุน (กู้ยืมหรือเพิ่มจำนวนหุ้น) และกระแสเงินสดอิสระ
5. ระบบอัตโนมัติ: จำนวน Cybercab, เมืองใหม่, ระยะทางที่ไร้คนขับ, การอนุมัติ FSD ในยุโรปและอัตราการสมัครบริการ และเอกสารที่เกี่ยวข้องกับ NHTSA
6. Optimus: วันเปิดตัว Gen 3 และการเริ่มการผลิตที่ฟรีมอนต์ (คาดว่าจะเริ่มผลิตชุดแรกในไตรมาสที่ 3 ตามการประชุมไตรมาสที่ 2)
7. SpaceX และ Terafab: วิธีที่ Musk ตอบคำถามเรื่องการควบรวมกิจการ
8. แนวโน้มที่บริษัทคาดการณ์สำหรับไตรมาสที่ 4: การส่งมอบ ภาษีศุลกากร และส่วนผสมผลิตภัณฑ์หลังสิ้นสุดการผลิต Model S และ X
กำหนดการ:
วันอังคารที่ 20 ตุลาคม: ผลประกอบการของ SpaceX หลังปิดตลาด
วันพุธที่ 21 ตุลาคม: Tesla
วันศุกร์ที่ 23 ตุลาคม: วันหมดอายุของออปชันรายสัปดาห์
จนถึงวันที่ 6 ธันวาคม: ช่วงเวลาการประชุมผู้ถือหุ้น
เนื้อหาที่ให้ไว้ในที่นี้ไม่ได้จัดทำขึ้นตามข้อกำหนดทางกฎหมายที่ออกแบบมาเพื่อส่งเสริมความเป็นอิสระของการวิจัยการลงทุน และด้วยเหตุนี้จึงถือเป็นการสื่อสารทางการตลาด แม้ว่าจะไม่อยู่ภายใต้ข้อห้ามใดๆ ในการจัดการก่อนการเผยแพร่การวิจัยการลงทุน แต่เราจะไม่แสวงหาผลประโยชน์ใดๆ ก่อนที่จะส่งมอบให้กับลูกค้าของเรา