- ไทย
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- Español
- Português
- لغة عربية
- Монгол хэл


บทวิเคราะห์ผลประกอบการของ Netflix ในไตรมาสที่ 3: การเติบโตของโฆษณาจะสามารถรับช่วงต่อและเป็นเชื้อเพลิงให้กับการเติบโตในรอบถัดไปได้หรือไม่

Netflix (NFLX) จะรายงานผลประกอบการไตรมาส 3 ปี 2026 หลังจากตลาดสหรัฐอเมริกาปิดทำการในวันที่ 20 ตุลาคม ตลาดคาดการณ์รายได้ที่ 12.876 พันล้านดอลลาร์ เพิ่มขึ้นโดยประมาณ 11.9% ปีต่อปี และผลประกอบการที่ปรับต่อหุ้น (EPS) 0.831 ดอลลาร์ เป็นที่น่าสังเกตว่าการคาดการณ์ของฝ่ายบริหารในเดือนกรกฎาคมนั้นต่ำกว่าความคาดหวังของ Wall Street ในขณะนั้นอยู่แล้ว ซึ่งหมายความว่าเกณฑ์สำหรับผลประกอบการรายไตรมาสของบริษัทได้ถูกลดต่ำลงอีก
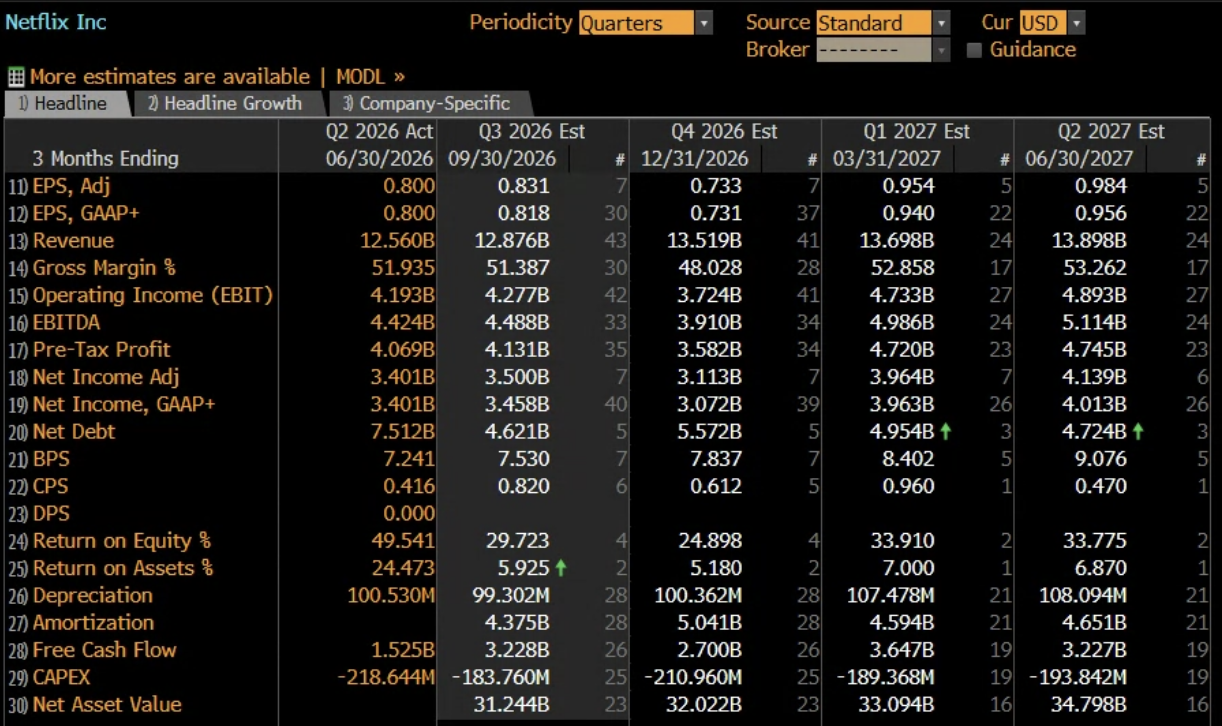
ที่มา Bloomberg Terminal, 16 ตุลาคม 2026
แม้ว่า Netflix จะยังคงเติบโตต่อไป แต่ตลาดยังต้องระบุให้ได้ว่าความช้าลงนี้เป็นความสืบเนื่องตามธรรมชาติของการเติบโตของธุรกิจ หรือเป็นสัญญาณว่าความน่าดึงดูดของเนื้อหาและการมีส่วนร่วมของผู้ใช้เริ่มมีผลต่อคุณภาพของการเติบโตแล้ว
นอกจากนี้ นักเทรดจะคอยจับตาดูว่าการสร้างรายได้จากโฆษณาจะสามารถปลดล็อกโอกาสทางการเติบโตใหม่ๆ เมื่อการเพิ่มขึ้นของการสมัครใช้งานค่อยๆ ช้าลงหรือไม่ และรายได้จะเปลี่ยนเป็นผลกำไรได้อย่างต่อเนื่องหรือไม่
ประวัติผลงานที่แข็งแกร่งในการเอาชนะความคาดหวัง แต่ปฏิกิริยาของตลาดมีความอ่อนไหวมากขึ้น
ในช่วงแปดไตรมาสที่ผ่านมา Netflix ได้เอาชนะความคาดหวังของ EPS และ EBITDA มาได้แล้วเจ็ดครั้ง และเอาชนะความคาดหวังด้านรายได้หกครั้ง ทำให้บริษัทนี้มีประวัติผลงานที่แข็งแกร่งในการสร้างผลลัพธ์
นักวิเคราะห์ส่วนใหญ่ยังคงมีความเห็นในเชิงบวก ณ เวลาที่เขียนบทความนี้ นักวิเคราะห์ 65 คนที่ติดตาม Netflix มี 48 คนให้คำแนะนำ “ซื้อ” 15 คนให้คำแนะนำ “ถือ” และมีเพียง 2 คนเท่านั้นที่ให้คำแนะนำ “ขาย” เป้าหมายราคาเฉลี่ยอยู่ที่ 93.93 ดอลลาร์ ซึ่งเพิ่มขึ้นประมาณ 29% จากราคาหุ้นปัจจุบันที่ 72.61 ดอลลาร์
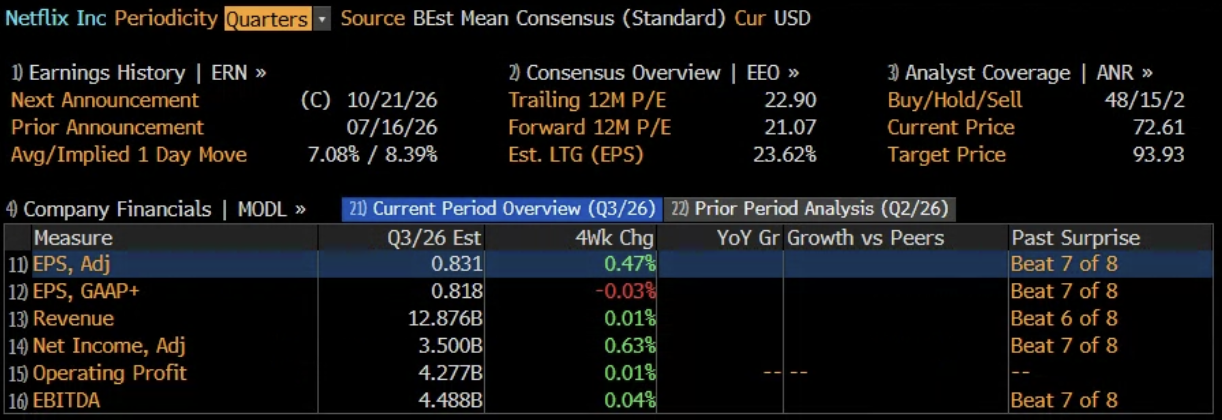
อย่างไรก็ตาม ประวัติผลประกอบการที่เหนือความคาดหวังไม่ได้เป็นการรับประกันว่ารายงานนี้จะทำให้ราคาหุ้นสูงขึ้น ขณะนี้ตลาดออปชันชี้การเคลื่อนไหวหนึ่งวันที่ 8.39% หลังจากการประกาศผลประกอบการ ซึ่งมากกว่าค่าเฉลี่ยที่ผ่านมา สิ่งนี้ชี้ให้เห็นว่าตลาดกำลังคาดการณ์ถึงความผันผวนครั้งใหญ่ของราคาหุ้น ปฏิกิริยาหลังการประกาศผลประกอบการยังคงขึ้นอยู่กับการเปรียบเทียบผลประกอบการจริงกับความคาดหวังและสัญญาณของฝ่ายบริหารเกี่ยวกับการเติบโตในอนาคต
อีกปัจจัยที่น่าจับตามองคือฐานการเปรียบเทียบแบบปีต่อปี ช่วงเวลาเดียวกันของปีที่แล้วได้รับผลกระทบจากค่าใช้จ่ายครั้งเดียวที่เกี่ยวข้องกับข้อพิพาททางภาษีในบราซิล และตลาดคาดการณ์ว่ากำไรต่อหุ้น (EPS) จะเติบโตมากกว่า 37% เมื่อเทียบปีต่อปีในไตรมาสนี้ ด้วยเหตุนี้ นักลงทุนจึงควรมองให้ไกลกว่าการเพิ่มขึ้นของผลประกอบการหลัก และประเมินการเติบโตของรายได้ อัตรากำไรจากการดำเนินงาน และการคาดการณ์ถึงอนาคต เพื่อระบุว่าโมเมนตัมของธุรกิจที่อ้างอิงจะยังคงเพิ่มขึ้นอย่างแท้จริง
ตัวแปรสำคัญสามประการ: การสร้างรายได้จากโฆษณา, การมีส่วนร่วมของผู้ใช้ และอัตราผลกำไร
ตัวแปรสำคัญสามประการ: การสร้างรายได้จากโฆษณา, การมีส่วนร่วมของผู้ใช้ และอัตราผลกำไร
มีคำถามหลักสามข้อที่ต้องจับตามองในผลประกอบการที่กำลังจะประกาศของ Netflix
ประการแรก รายได้จากการโฆษณาจะเป็นไปตามการคาดการณ์ “สองเท่า” หรือไม่
การโฆษณาเป็นหนึ่งในเสาหลักที่สำคัญที่สุดของระยะการเติบโตถัดไปของ Netflix ก่อนหน้านี้ฝ่ายบริหารเคยคาดการณ์ว่ารายได้จากการโฆษณาจะเป็นสองเท่าเมื่อเทียบกับปีที่แล้ว คือประมาณ 3 พันล้านดอลลาร์ในปีนี้
ถึงแม้ว่าการเติบโตของรายได้จากการโฆษณาจะใกล้เคียง 80% ในไตรมาสที่ 2 แต่ก็ยังถือว่าต่ำกว่าความคาดหวังของตลาด การที่ธุรกิจโฆษณาจะสามารถบรรลุเป้าหมายการเติบโตต่อไปและมีส่วนร่วมอย่างมีนัยสำคัญต่อความสามารถในการทำผลกำไรต่อไปหรือไม่ ถือว่าเป็นการทดสอบที่สำคัญในรายงานฉบับนี้
ประการที่สอง การมีส่วนร่วมของผู้ใช้แสดงให้เห็นถึงการเสื่อมถอยอย่างมีนัยสำคัญหรือไม่
Netflix ไม่ได้แข่งขันกับเฉพาะแพลตฟอร์มสตรีมมิงอื่นๆ เท่านั้น แต่ยังรวมถึงบริการเนื้อหาแบบต่างๆ เช่น YouTube ที่กำลังแย่งชิงเวลาหน้าจอของผู้ใช้อยู่ด้วย การเปลี่ยนแปลงปริมาณรับชมไม่ได้หมายความว่าผู้ใช้จะเลิกใช้บริการเสมอไป คำถามสำคัญคือสิ่งเหล่านี้เริ่มส่งผลกระทบต่อการต่ออายุสมาชิก อำนาจในการกำหนดราคา และประสิทธิภาพของการสร้างรายได้จากโฆษณาหรือไม่
ประการที่สาม การลดจำนวนพนักงานและการเปลี่ยนแปลงโครงสร้างราคา จะเปลี่ยนเป็นการเพิ่มอัตราผลกำไรได้หรือไม่
เมื่อไม่นานมานี้ทางบริษัทได้ประกาศการลดตำแหน่งงานลงประมาณ 1,000 ตำแหน่ง และเปลี่ยนการใช้ทรัพยากรไปยังการถ่ายทอดสดกีฬา รวมถึงสิทธิ์ในการถ่ายทอดฟุตบอลโลก และการโฆษณา
หากอัตราผลกำไรยังคงอยู่ที่ประมาณ 33% หรือมากกว่านั้นในไตรมาสนี้ จะบ่งชี้ว่าประสิทธิภาพด้านต้นทุนกำลังช่วยชดเชยต้นทุนเนื้อหาที่เพิ่มขึ้น ในทางกลับกัน หากค่าใช้จ่ายในการปรับโครงสร้างสูงกว่าที่คาดไว้ หรือมีการคาดการณ์ในแง่ลบ ความมั่นใจในกลยุทธ์การเพิ่มผลกำไรจากการควบคุมต้นทุนอาจสะดุดลง
การคาดการณ์ทางเทคนิค: 67 ดอลลาร์คือระดับขาลงสำคัญที่ต้องจับตามอง
ในกราฟรายวัน Netflix ได้ฟื้นตัวมาตั้งแต่ต้นเดือนตุลาคมและกำลังเทรดอยู่ที่ราคาประมาณ 72 ดอลลาร์ แต่ยังคงต่ำกว่าจุดสูงสุดของปีที่แล้ว ซึ่งอยู่ที่ 108.95 ดอลลาร์
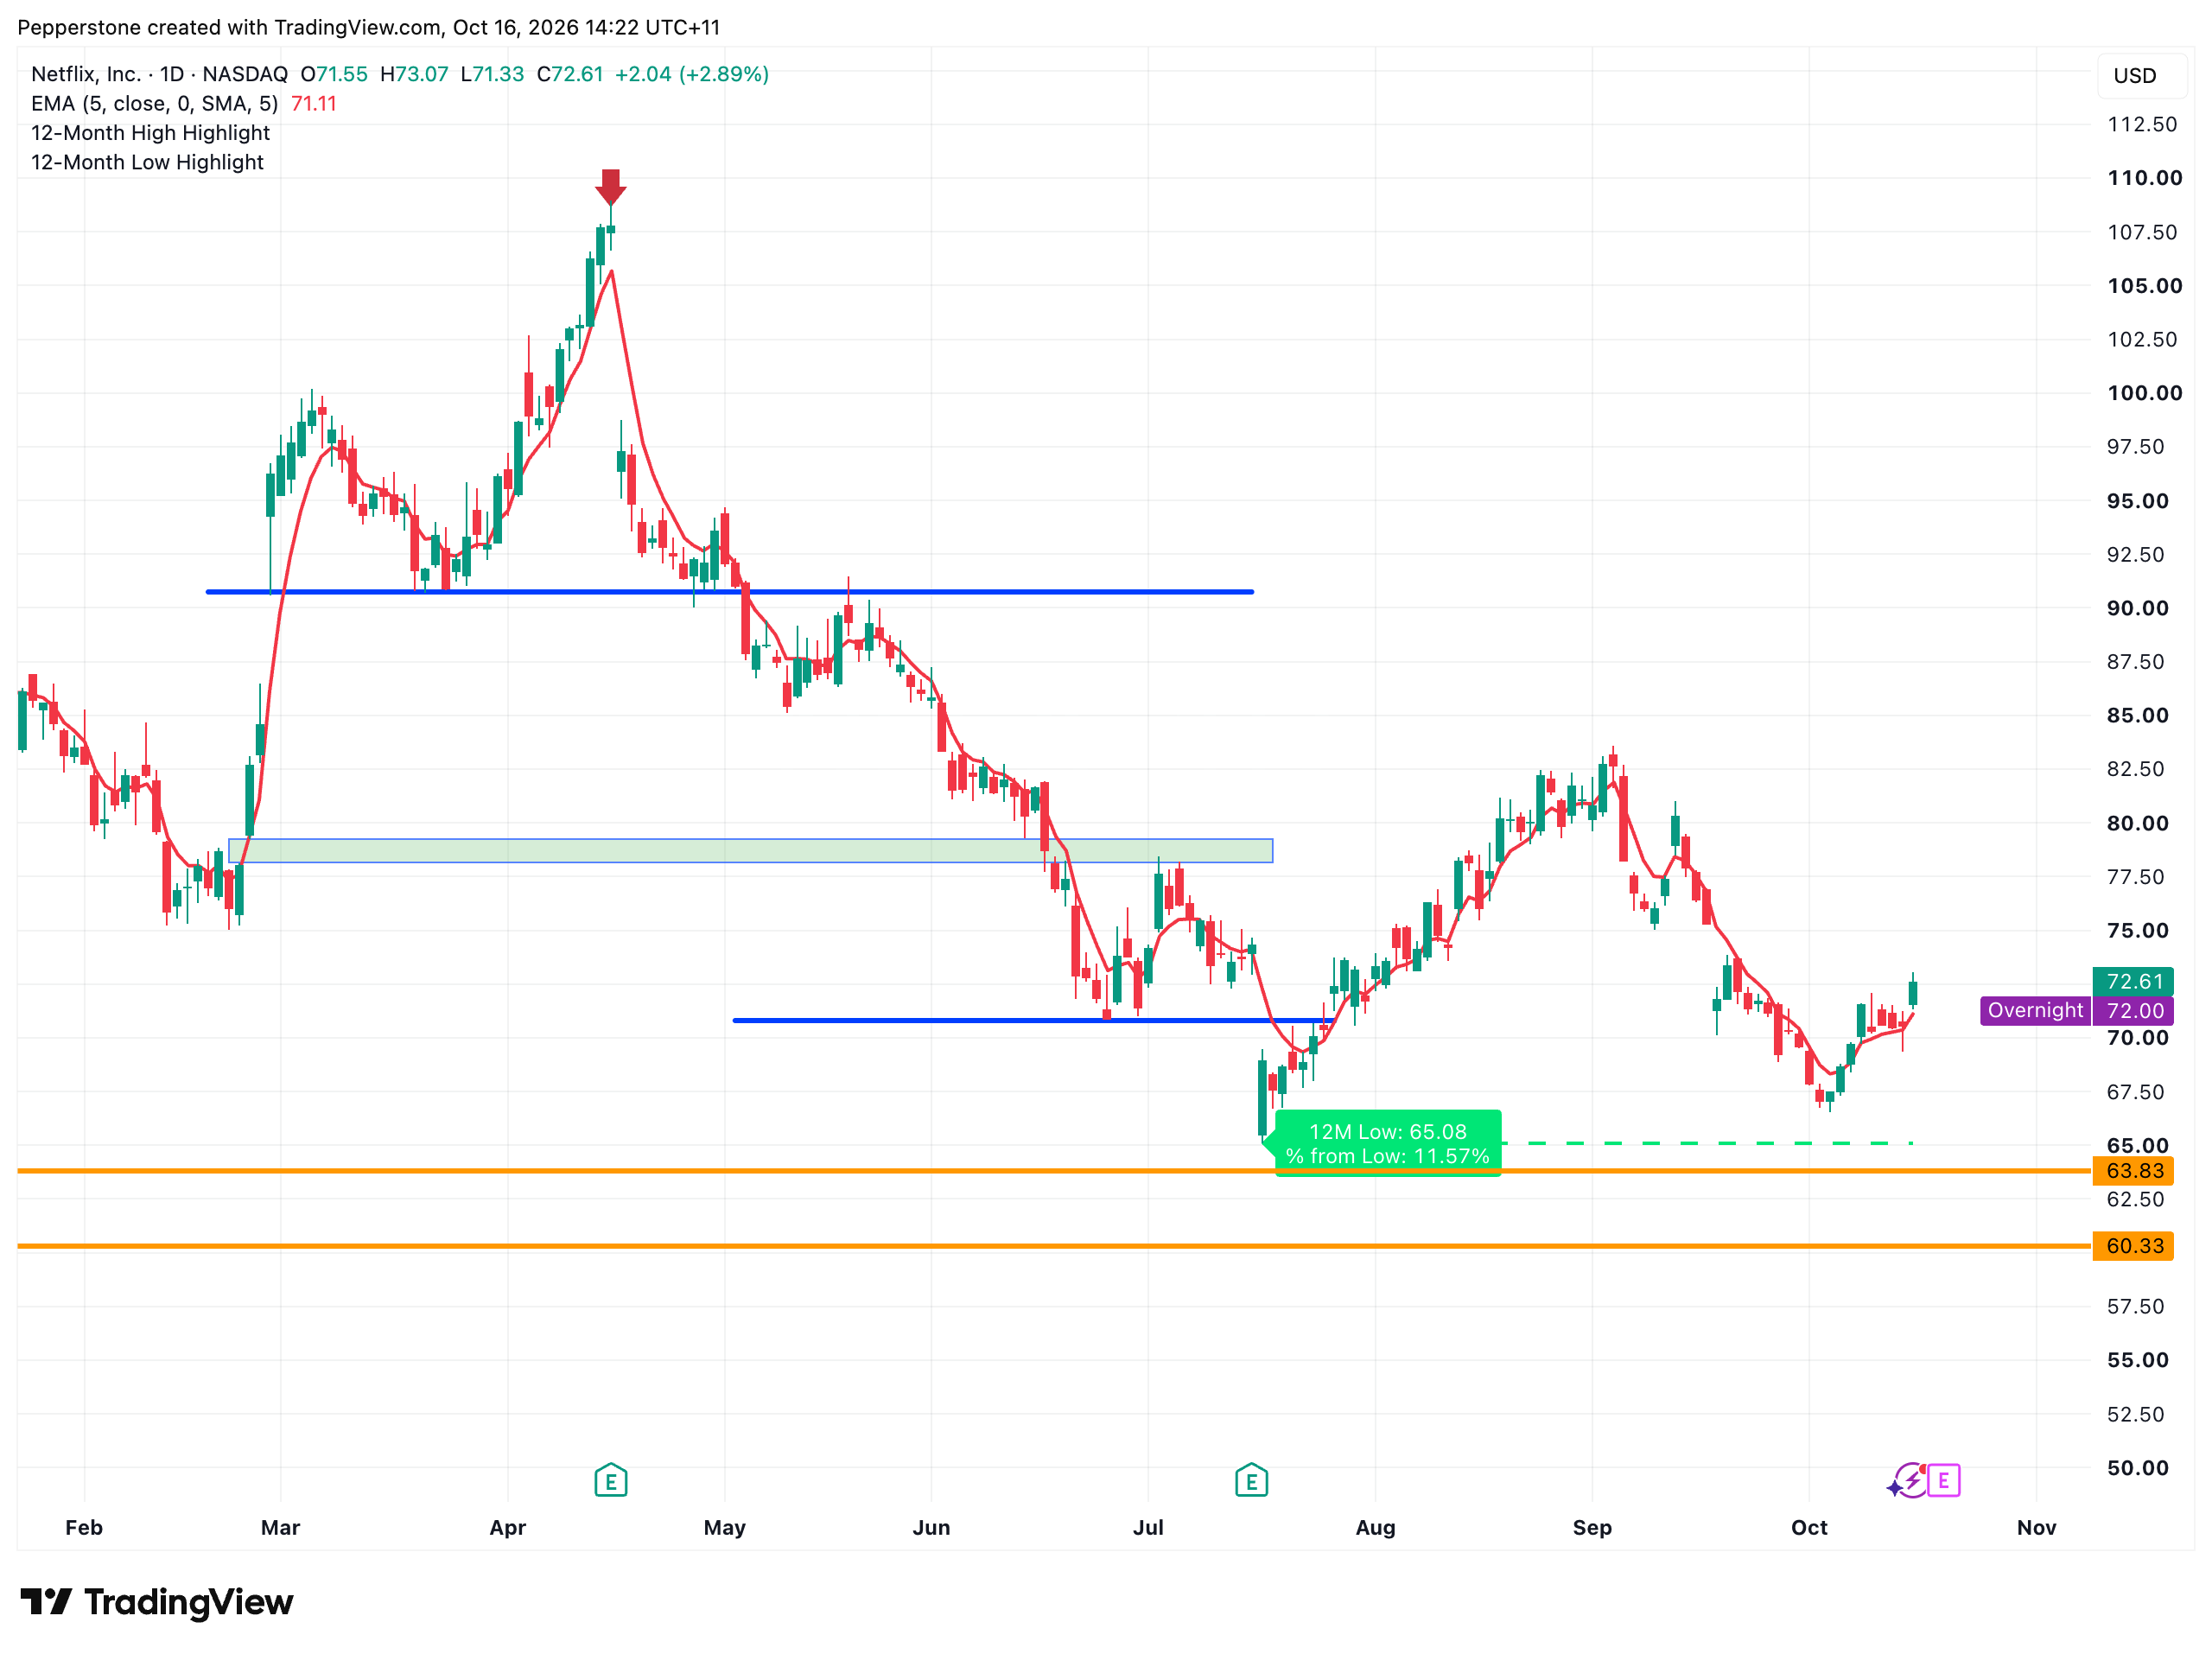
ที่มา: TradingView, 16 ตุลาคม 2026
จุดต่ำสุดต้นเดือนตุลาคมเข้าใกล้ 67 ดอลลาร์ ซึ่งถือเป็นแนวรับที่สำคัญ หากราคาหุ้นปรับตัวลดลงต่ำกว่าระดับนี้อย่างชัดเจนหลังประกาศผลประกอบการ ดาวน์ไซด์อาจลงไปถึง 65 ดอลลาร์ หรือแม้กระทั่ง 60 ดอลลาร์
ในทางกลับกัน หากผลประกอบการยืนยันถึงการเพิ่มขึ้นของรายได้จากโฆษณาและอัตราผลกำไร ราคาหุ้นก็น่าจะฟื้นตัวไปตามช่วงราคาของนักวิเคราะห์ .
การทำได้ตามความคาดหวังเป็นเพียงจุดเริ่มต้นเท่านั้น
At its core, this earnings report needs to answer one question: as Netflix’s subscription growth story slows, can advertising monetisation and cost discipline take the baton and become the company’s next growth engine?
โดยเนื้อแท้แล้ว รายงานผลประกอบการฉบับนี้จำเป็นต้องตอบคำถามข้อหนึ่งว่า ในขณะที่เรื่องราวการเติบโตของจำนวนสมาชิกของ Netflix กำลังชะลอตัวลง การสร้างรายได้จากการโฆษณาและวินัยด้านต้นทุนจะสามารถรับช่วงต่อและกลายเป็นเครื่องยนต์ขับเคลื่อนการเติบโตตัวต่อไปของบริษัทได้หรือไม่
การจัดอันดับของนักวิเคราะห์สะท้อนให้เห็นถึงความเชื่อมั่นในระดับหนึ่ง แต่ราคาหุ้นที่ปรับตัวลดลงมากกว่า 20% เมื่อเทียบกับปีที่แล้ว ร่วมกับการตั้งคำถามอย่างต่อเนื่องเกี่ยวกับการมีส่วนร่วมของผู้ใช้ แสดงให้เห็นว่ามีพื้นที่จำกัดในการรองรับความผิดหวัง
ระดับราคา 67 ดอลลาร์เป็นจุดสำคัญที่ต้องจับตามองเมื่อประเมินปฏิกิริยาของตลาดที่มีต่อผลประกอบการ สุดท้ายแล้ว Netflix จะกลับมาฟื้นตัวอย่างยั่งยืนได้อีกครั้งหรือไม่จะขึ้นอยู่กับว่าปัจจัยสำคัญสามประการ การโฆษณา เนื้อหา และอัตราผลกำไร จะนำมาสู่ผลลัพธ์ที่น่าเชื่อถือได้มากเพียงใด
เนื้อหาที่ให้ไว้ในที่นี้ไม่ได้จัดทำขึ้นตามข้อกำหนดทางกฎหมายที่ออกแบบมาเพื่อส่งเสริมความเป็นอิสระของการวิจัยการลงทุน และด้วยเหตุนี้จึงถือเป็นการสื่อสารทางการตลาด แม้ว่าจะไม่อยู่ภายใต้ข้อห้ามใดๆ ในการจัดการก่อนการเผยแพร่การวิจัยการลงทุน แต่เราจะไม่แสวงหาผลประโยชน์ใดๆ ก่อนที่จะส่งมอบให้กับลูกค้าของเรา