- ไทย
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- Español
- Português
- لغة عربية
- Монгол хэл


บทวิเคราะห์ผลประกอบการของ Microsoft ในไตรมาส 1 ปี 2027: การลงทุนใน Azure และ AI เพิ่มความคาดหวังต่อมาร์จิ้น

สรุป
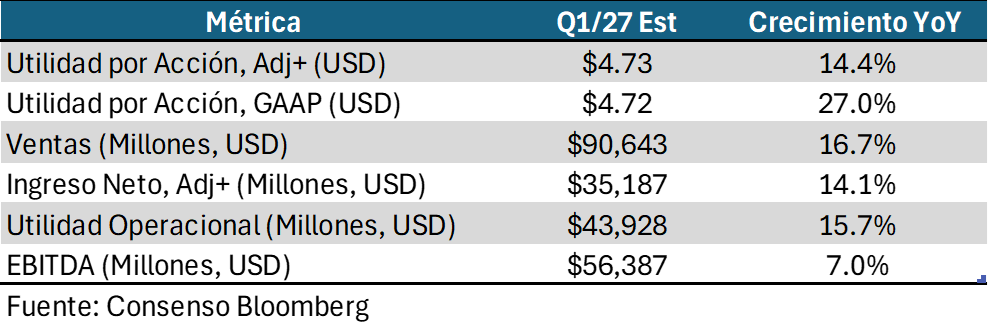
- Microsoft มีกำหนดประกาศผลประกอบการในวันพุธที่ 28 ตุลาคม หลังตลาดปิด โดยนักวิเคราะห์คาดการณ์รายได้เฉลี่ยอยู่ที่ประมาณ 9.06 หมื่นล้านดอลลาร์สหรัฐ (เติบโตประมาณ 17% เมื่อเทียบกับปีก่อน) และกำไรต่อหุ้นอยู่ที่ประมาณ 4.70 ดอลลาร์สหรัฐ
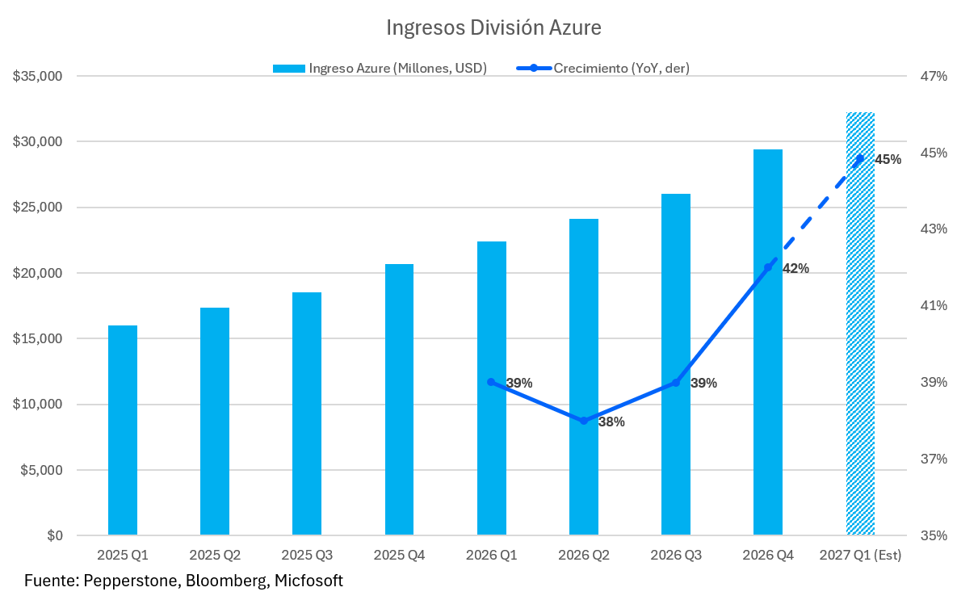
- การเติบโตของ Azure ซึ่งตลาดคาดว่าจะเร่งตัวจาก 42% เป็น 45% ถือเป็นปัจจัยสำคัญที่สุด โดยผลประกอบการที่ออกมาใกล้เคียงกับแนวโน้มที่บริษัทคาดการณ์ไว้อาจไม่เพียงพอที่จะรักษาความเชื่อมั่นเชิงบวกของนักลงทุนได้อีกต่อไป
- รายจ่ายฝ่ายทุนซึ่งคาดว่าจะอยู่ที่ประมาณ 2.37 แสนล้านดอลลาร์สหรัฐในปีงบประมาณ 2027 กำลังสร้างแรงกดดันต่อมาร์จิ้นและกระแสเงินสดอิสระ และถือเป็นปัจจัยหลักที่ก่อให้เกิดความไม่แน่นอน
การเติบโตของ Azure จะทะลุ 45% ได้หรือไม่ แม้มีความเสี่ยงจากการพึ่งพา OpenAI
ก่อนการประกาศผลประกอบการ Microsoft ในไตรมาส 1 ปี 2027 นักวิเคราะห์คาดการณ์รายได้เฉลี่ยอยู่ที่ประมาณ 9.06 หมื่นล้านดอลลาร์สหรัฐ หรือเติบโตประมาณ 17% เมื่อเทียบกับปีก่อน ขณะที่กำไรต่อหุ้นคาดว่าจะอยู่ที่ประมาณ 4.70 ดอลลาร์สหรัฐ อย่างไรก็ตาม นอกเหนือจากการทำผลประกอบการให้ได้ตามคาดการณ์แล้ว นักลงทุนจะมุ่งจับตาความสามารถของ Microsoft ในการรักษาการเติบโตของ Azure การสร้างรายได้จาก Copilot ให้มากขึ้น และการควบคุมแรงกดดันต่อมาร์จิ้นและการสร้างกระแสเงินสดที่เกิดจากการขยายโครงสร้างพื้นฐานด้านปัญญาประดิษฐ์
ในผลประกอบการ Microsoft ไตรมาส 1 ปี 2027 Azure ยังคงเป็นแรงขับเคลื่อนหลักของการเติบโต และเป็นปัจจัยสำคัญที่สุดในการประเมินแนวโน้มธุรกิจของ Microsoft หลังจากเติบโต 42% ในไตรมาสก่อนหน้า ตลาดคาดว่าอัตราการเติบโตจะเร่งตัวขึ้นสู่ระดับ 45% โดยได้รับแรงหนุนจากการเพิ่มกำลังการประมวลผลใหม่ และความต้องการใช้บริการปัญญาประดิษฐ์จากลูกค้าองค์กรที่ยังคงสูงกว่าขีดความสามารถของโครงสร้างพื้นฐานที่มีอยู่ อย่างไรก็ตาม การเติบโตอาจสูงกว่าที่คาดการณ์ไว้ จากการใช้บริการคลาวด์ที่แข็งแกร่ง การขยายขีดความสามารถในการดำเนินงาน และการใช้งานเครื่องมือ AI ที่เพิ่มขึ้น ดังนั้น ความท้าทายจึงอยู่ที่การสร้างผลประกอบการให้เหนือกว่าความคาดหวังของนักลงทุนที่ปรับสูงขึ้นอย่างมาก ผลประกอบการที่ออกมาใกล้เคียงกับแนวโน้มที่บริษัทคาดการณ์ไว้อาจไม่เพียงพอที่จะรักษามุมมองเชิงบวกของนักลงทุนได้อีกต่อไป เว้นแต่จะมีสัญญาณที่น่าเชื่อถือว่าการเติบโตจะเร่งตัวขึ้นอีกในไตรมาสต่อๆ ไป
แนวโน้มดังกล่าวมีความเชื่อมโยงอย่างใกล้ชิดกับความต้องการกำลังการประมวลผลที่เติบโตอย่างแข็งแกร่ง โดยเฉพาะจากโมเดลปัญญาประดิษฐ์ขั้นสูงและแอปพลิเคชันสำหรับองค์กรที่พัฒนาต่อยอดจากโมเดลเหล่านี้ ความสัมพันธ์ทางธุรกิจระหว่าง Microsoft กับ OpenAI ถือเป็นแหล่งรายได้สำคัญ ทั้งจากการใช้โครงสร้างพื้นฐาน Azure และการนำผลิตภัณฑ์และบริการที่เกี่ยวข้องออกสู่ตลาดเพื่อสร้างรายได้ ตามข้อมูลที่บริษัทเปิดเผย Microsoft มีรายได้จากข้อตกลงทางการค้ากับ OpenAI ประมาณ 2.4 หมื่นล้านดอลลาร์สหรัฐในปีงบประมาณ 2026 คิดเป็นประมาณ 7% ของรายได้รวมตามงบการเงินรวม แม้ความสัมพันธ์ทางธุรกิจดังกล่าวจะช่วยให้ Microsoft ได้รับประโยชน์จากการขยายตัวของระบบนิเวศ Generative AI แต่ก็นำมาซึ่งความเปราะบางที่สำคัญ เนื่องจากการเติบโตส่วนหนึ่งของบริษัทขึ้นอยู่กับผลการดำเนินงานของลูกค้ารายใหญ่และพันธมิตรเชิงกลยุทธ์ รวมถึงข้อตกลงทางการค้าที่โครงสร้างทางเศรษฐกิจและแนวโน้มการเปลี่ยนแปลงในอนาคตยังไม่ชัดเจนทั้งหมด
Copilot ได้รับความนิยมเพิ่มขึ้น แต่รายจ่ายฝ่ายทุนยังคงกดดันมาร์จิ้นขั้นต้น
ในผลประกอบการ Microsoft ไตรมาส 1 ปี 2027 ผลการดำเนินงานของ Microsoft 365 และ Copilot ถือเป็นประเด็นสำคัญอันดับสองที่ต้องจับตา โดยเฉพาะอย่างยิ่งเนื่องจากเป็นตัวบ่งชี้ว่าปัญญาประดิษฐ์กำลังเปลี่ยนผ่านจากช่วงที่เน้นการลงทุนในโครงสร้างพื้นฐานเป็นหลัก ไปสู่ช่วงที่สามารถสร้างรายได้อย่างต่อเนื่องจากตลาดลูกค้าองค์กรหรือไม่ Microsoft ปิดไตรมาสก่อนหน้าด้วยจำนวนสิทธิ์การใช้งาน Microsoft 365 Copilot แบบชำระเงินประมาณ 30 ล้านสิทธิ์ สะท้อนให้เห็นถึงการยอมรับและนำไปใช้งานที่เพิ่มขึ้นในกลุ่มลูกค้าองค์กร เมื่อพิจารณาจากอัตราการนำปัญญาประดิษฐ์มาใช้งานที่เพิ่มขึ้น จึงมีเหตุผลที่จะคาดการณ์ว่างบประมาณด้านเทคโนโลยีของภาคธุรกิจอาจปรับตัวดีขึ้น โดยเฉพาะในสหรัฐอเมริกา ควบคู่ไปกับความเต็มใจของบริษัทต่างๆ ที่จะนำเครื่องมือ AI มาใช้ในการดำเนินงานมากขึ้น ภายใต้สถานการณ์ดังกล่าว ตลาดคาดว่า Microsoft 365 Commercial Cloud จะเติบโตประมาณ 16.0% โดยได้รับแรงหนุนจากทั้งสิทธิ์การใช้งานใหม่และการใช้บริการที่เกี่ยวข้องกับ Copilot เพิ่มมากขึ้น การเปลี่ยนไปใช้รูปแบบการกำหนดราคาตามปริมาณการใช้งานอาจช่วยเพิ่มรายได้ต่อลูกค้าได้เช่นกัน อย่างไรก็ตาม ประสิทธิผลของรูปแบบดังกล่าวจะขึ้นอยู่กับว่าบริษัทต่างๆ สามารถมองเห็นการปรับปรุงประสิทธิภาพการทำงานที่เป็นรูปธรรม ซึ่งคุ้มค่าต่อการรักษาและขยายการสมัครใช้บริการเหล่านี้ได้หรือไม่
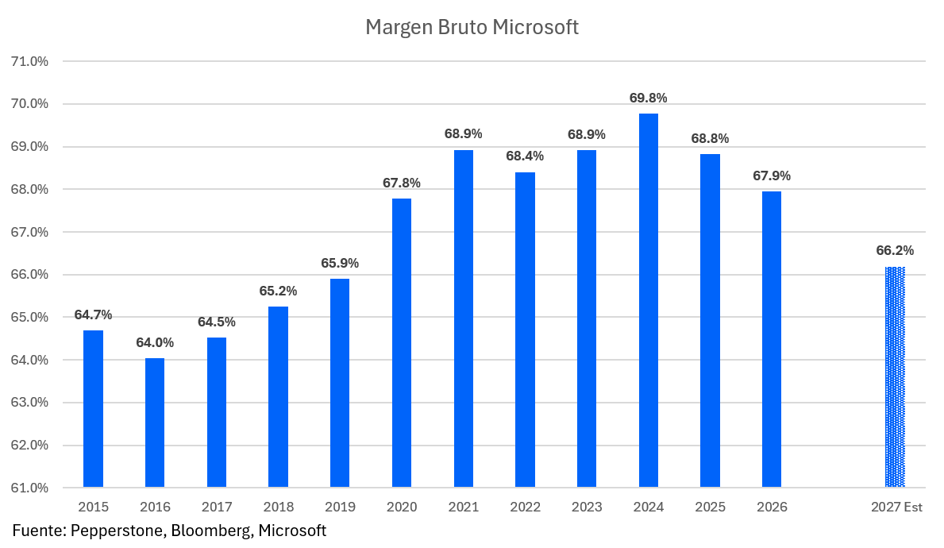
อย่างไรก็ตาม ปัจจัยหลักที่สร้างความไม่แน่นอนให้กับ Microsoft ยังคงเป็นต้นทุนมหาศาลในการจัดหาเงินทุนเพื่อรองรับการขยายธุรกิจดังกล่าว การก่อสร้างศูนย์ข้อมูล การจัดซื้อหน่วยประมวลผลขั้นสูง และความต้องการพลังงานที่เกี่ยวข้องกับปัญญาประดิษฐ์กำลังส่งผลให้โครงสร้างเงินทุนของบริษัทเปลี่ยนแปลงไปอย่างมีนัยสำคัญ รายจ่ายฝ่ายทุนคาดว่าจะเพิ่มขึ้นแตะระดับประมาณ 2.37 แสนล้านดอลลาร์สหรัฐในปีงบประมาณ 2027 ซึ่งสูงกว่าระดับประมาณ 2.2 แสนล้านดอลลาร์สหรัฐที่ตลาดคาดการณ์ไว้ในปัจจุบัน แม้การลงทุนเหล่านี้จะมีความจำเป็นต่อการขยายขีดความสามารถของ Azure และรองรับความต้องการที่ยังคงอยู่ในระดับสูง แต่ก็ส่งผลให้ค่าเสื่อมราคาเพิ่มขึ้นและสร้างแรงกดดันต่อการสร้างกระแสเงินสดอิสระ ภายใต้สถานการณ์ดังกล่าว สิ่งสำคัญคือการประเมินว่าปัจจัยเหล่านี้จะเริ่มส่งผลกระทบเชิงลบต่อมาร์จิ้นขั้นต้นของบริษัทหรือไม่ หลังจากที่อยู่ที่ประมาณ 67.9% ณ สิ้นปีงบประมาณก่อนหน้า ดังนั้น ประเด็นสำคัญคือ การเติบโตของรายได้ที่เกี่ยวข้องกับ AI จะสามารถชดเชยต้นทุนเพิ่มเติมเหล่านี้ได้เพียงพอหรือไม่ และจะช่วยป้องกันไม่ให้การลดลงของมาร์จิ้นกลายเป็นปัญหาที่ยืดเยื้อมากขึ้นได้หรือไม่ ความกังวลนี้ได้กลายเป็นประเด็นสำคัญในวงกว้างของภาคเทคโนโลยี ดังที่เราเคยกล่าวถึงก่อนหน้านี้เกี่ยวกับแรงกดดันที่กระแสการลงทุนใน AI อย่างเฟื่องฟูมีต่อกระแสเงินสดทั่วทั้งอุตสาหกรรม
ยอดคำสั่งซื้อคงค้างและธนาคารกลางสหรัฐฯ เป็นปัจจัยกำหนดมูลค่าของ Microsoft
ยอดคำสั่งซื้อคงค้างตามสัญญาของ Microsoft ที่มีมูลค่าสูงช่วยให้มองเห็นแนวโน้มรายได้ในอนาคตได้ชัดเจนขึ้นในระดับหนึ่ง แม้จะไม่สามารถขจัดความเสี่ยงที่เกี่ยวข้องได้ทั้งหมด Microsoft ปิดไตรมาสก่อนหน้าด้วยมูลค่าภาระผูกพันตามสัญญาที่ยังไม่ได้ปฏิบัติตามในส่วนธุรกิจเชิงพาณิชย์ (Commercial Remaining Performance Obligations) ประมาณ 6.78 แสนล้านดอลลาร์สหรัฐ โดยได้รับแรงหนุนจากข้อผูกพันระยะยาวของลูกค้าองค์กรและผู้ให้บริการปัญญาประดิษฐ์ อย่างไรก็ตาม การได้รับสัญญาขนาดใหญ่กับการเปลี่ยนข้อผูกพันตามสัญญาเหล่านั้นให้กลายเป็นรายได้ที่สร้างกำไรได้ภายในระยะเวลาที่คาดการณ์ไว้ ถือเป็นสองเรื่องที่แตกต่างกันอย่างสำคัญ ความล่าช้าในการเปิดดำเนินงานศูนย์ข้อมูลแห่งใหม่ ข้อจำกัดด้านอุปทานชิป ต้นทุนพลังงานที่สูงขึ้น หรือการเปลี่ยนแปลงความต้องการด้านการประมวลผลของลูกค้า อาจทำให้กระบวนการเปลี่ยนข้อผูกพันเหล่านี้เป็นรายได้ช้าลง ขณะเดียวกัน การพัฒนาประสิทธิภาพของโมเดล AI อาจช่วยลดทรัพยากรการประมวลผลที่จำเป็นสำหรับการทำงานบางประเภท ซึ่งก่อให้เกิดความไม่แน่นอนเกี่ยวกับแนวโน้มความต้องการกำลังการประมวลผลต่อหน่วยกิจกรรมในอนาคต ด้วยเหตุนี้ แนวโน้มยอดคำสั่งซื้อเชิงพาณิชย์และความรวดเร็วในการเปลี่ยนข้อผูกพันตามสัญญาให้กลายเป็นรายได้ที่รับรู้จริงของ Microsoft จึงมีความสำคัญไม่แพ้ตัวเลขการเติบโตหลักของ Azure
ในด้านเศรษฐกิจมหภาค Microsoft จะรายงานผลประกอบการไตรมาส 1 ปี 2027 ท่ามกลางการตรวจสอบความคุ้มค่าของการลงทุนในปัญญาประดิษฐ์ที่เข้มข้นขึ้น และมูลค่าหุ้นกลุ่มเทคโนโลยีที่อ่อนไหวต่อแนวโน้มอัตราดอกเบี้ยมากขึ้น การประชุมนโยบายการเงินของธนาคารกลางสหรัฐฯ ที่กำลังจะมาถึงยิ่งเพิ่มความไม่แน่นอนอีกระดับ โดยเฉพาะสำหรับบริษัทที่มูลค่าตลาดยังคงพึ่งพาความคาดหวังต่อผลกำไรในอนาคตเป็นอย่างมาก แม้ความต้องการเชิงโครงสร้างสำหรับบริการดิจิทัลและปัญญาประดิษฐ์ยังคงสร้างโอกาสสำคัญในการขยายธุรกิจ แต่สภาวะที่ต้นทุนการจัดหาเงินทุนสูงขึ้นหรือความต้องการรับความเสี่ยงของนักลงทุนลดลง อาจจำกัดระดับตัวคูณมูลค่าที่ตลาดยินดีให้กับการเติบโตดังกล่าว ขณะเดียวกัน การแข่งขันระหว่าง Microsoft, Amazon และ Google เพื่อแย่งชิงงบประมาณการใช้จ่ายของภาคธุรกิจด้านโครงสร้างพื้นฐานและแอปพลิเคชัน AI ยังคงทวีความรุนแรงขึ้น ส่งผลให้ Microsoft จำเป็นต้องแสดงให้เห็นถึงความได้เปรียบที่ยั่งยืนทั้งด้านความสามารถทางเทคโนโลยีและประสิทธิภาพทางเศรษฐกิจ
ประเด็นสำคัญไม่ใช่ AI แต่เป็นจำนวนเงินลงทุนที่ต้องใช้
Microsoft กำลังเข้าสู่การประกาศผลประกอบการไตรมาส 1 ปี 2027 ด้วยปัจจัยพื้นฐานด้านการดำเนินงานที่แข็งแกร่ง สถานะการแข่งขันที่โดดเด่นในตลาดบริการสำหรับองค์กร และความคาดหวังต่อการเติบโตที่ปรับสูงขึ้นอย่างต่อเนื่อง อย่างไรก็ตาม ปัจจัยเหล่านี้รวมกันกลับยิ่งทำให้ความคาดหวังต่อผลประกอบการของบริษัทสูงขึ้น Microsoft ไม่เพียงต้องแสดงให้เห็นว่า Azure และ Copilot ยังคงมีแนวโน้มที่ดีเท่านั้น แต่ยังต้องแสดงหลักฐานว่าการลงทุนมหาศาลของบริษัทกำลังสร้างรายได้ที่เกิดขึ้นอย่างต่อเนื่อง มาร์จิ้นที่ยั่งยืน และผลตอบแทนที่น่าดึงดูดจากเงินทุนที่ลงทุนไป ประเด็นสำคัญไม่ได้อยู่ที่ว่าปัญญาประดิษฐ์จะยังคงขับเคลื่อนการเติบโตของรายได้ Microsoft ต่อไปหรือไม่ แต่อยู่ที่ว่าจะต้องใช้เวลาและเงินลงทุนมากเพียงใด จึงจะสามารถเปลี่ยนการเติบโตดังกล่าวให้เป็นการเพิ่มขึ้นของกระแสเงินสดที่สอดคล้องกัน คำตอบของประเด็นนี้จะมีความสำคัญอย่างยิ่งต่อการประเมินความยั่งยืนของแนวโน้มทางการเงินของบริษัทในไตรมาสต่อๆ ไป
เนื้อหาที่ให้ไว้ในที่นี้ไม่ได้จัดทำขึ้นตามข้อกำหนดทางกฎหมายที่ออกแบบมาเพื่อส่งเสริมความเป็นอิสระของการวิจัยการลงทุน และด้วยเหตุนี้จึงถือเป็นการสื่อสารทางการตลาด แม้ว่าจะไม่อยู่ภายใต้ข้อห้ามใดๆ ในการจัดการก่อนการเผยแพร่การวิจัยการลงทุน แต่เราจะไม่แสวงหาผลประโยชน์ใดๆ ก่อนที่จะส่งมอบให้กับลูกค้าของเรา