- ไทย
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- Español
- Português
- لغة عربية
- Монгол хэл


ภาพรวมทองคำ: ตัวเลขการจ้างงานที่อ่อนแอไม่อาจชดเชยแรงกดดันจากผลตอบแทนพันธบัตร — รายงานการประชุม FOMC จะเปิดทางให้ทองคำฟื้นตัวได้หรือไม่?

ราคาทองคำเมื่อสัปดาห์ที่แล้วยังคงเคลื่อนไหวในลักษณะ “ข่าวดี แต่ Upside จำกัด” โดยซื้อขายอยู่ในกรอบที่ค่อนข้างต่ำ แม้ตัวเลขการจ้างงานที่อ่อนแอจะทำให้ตลาดลดความคาดหวังต่อการปรับขึ้นอัตราดอกเบี้ยในเดือนตุลาคม แต่ดอลลาร์สหรัฐที่แข็งค่าขึ้นและอัตราผลตอบแทนที่แท้จริง (Real Yield) ซึ่งยังคงอยู่ใกล้ระดับสูงสุด ทำให้ปัจจัยหนุนดังกล่าวไม่สามารถเปลี่ยนเป็นแรงซื้อที่ต่อเนื่องได้
ขณะเดียวกัน ความเสี่ยงทางภูมิรัฐศาสตร์ยังคงอยู่ โดยความกังวลเกี่ยวกับราคาน้ำมันและเงินเฟ้อยังคงกดดันราคาทองคำ อย่างไรก็ตาม แรงซื้อจากธนาคารกลางและนักลงทุนสถาบันยังคงช่วยพยุงราคาไว้ได้บางส่วน
ในช่วงครึ่งแรกของสัปดาห์นี้ กิจกรรมการซื้อจากนักลงทุนจีนมีแนวโน้มลดลงอย่างเห็นได้ชัดจากช่วงวันหยุดยาว Golden Week ขณะที่ปฏิทินข้อมูลเศรษฐกิจทั่วโลกค่อนข้างเบาบาง อย่างไรก็ตาม พัฒนาการในตะวันออกกลางและรายงานการประชุม FOMC ในวันพุธยังคงเป็นปัจจัยสำคัญที่ต้องจับตา
การวิเคราะห์ทางเทคนิค: แนวรับ $4,110 ถูกกดดัน — $4,200 คือเส้นแบ่งสำหรับการฟื้นตัว
บนกราฟรายวันของ XAUUSD ราคาทองคำหลุดต่ำกว่าแนวรับที่ $4,235 และ $4,200 เมื่อวันจันทร์ที่ผ่านมา ก่อนร่วงลงแตะระดับใกล้ $4,110 ชั่วขณะ แม้ราคาจะดีดตัวกลับขึ้นมาแล้ว แต่ทองคำยังคงเคลื่อนไหวอยู่ในกรอบ $4,110–$4,235 และซื้อขายอยู่ในครึ่งล่างของกรอบดังกล่าว ซึ่งบ่งชี้ว่าภาพทางเทคนิคยังคงเอนเอียงไปทางขาลง
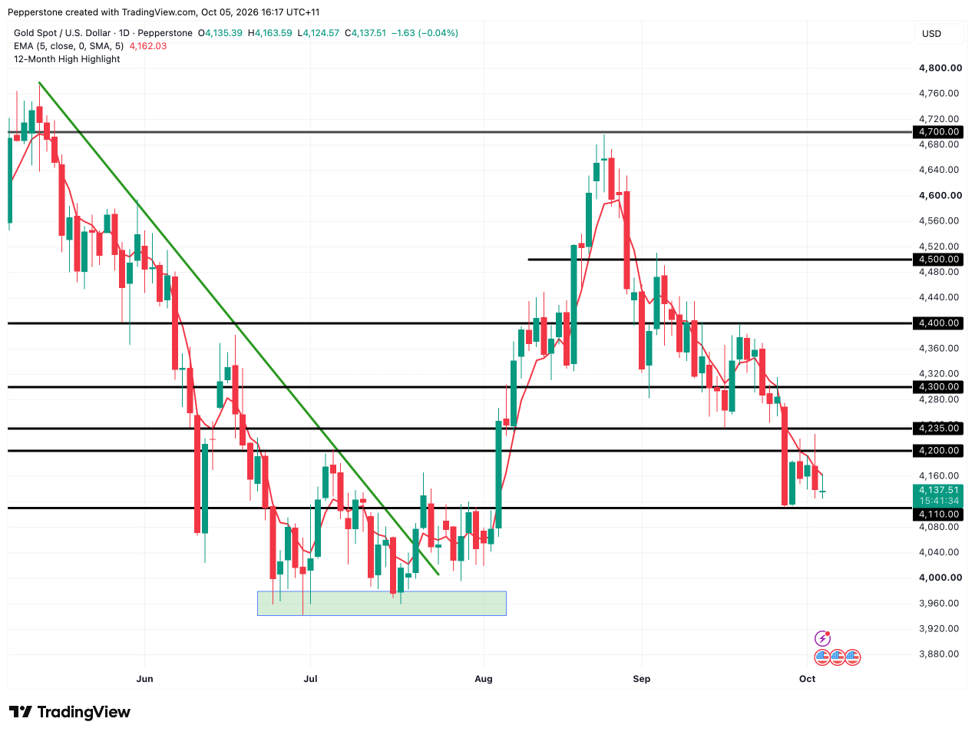
ระดับ $4,110 ถือเป็นแนวรับสำคัญในขณะนี้ หากราคาหลุดระดับดังกล่าวอย่างชัดเจน อาจเปิดทางให้เกิดการปรับตัวลงต่อ โดยมีโอกาสทดสอบระดับ $4,000
ในฝั่งขาขึ้น $4,200 ถือเป็นระดับแรกที่ใช้ยืนยันการฟื้นตัว หากทองคำสามารถกลับมายืนเหนือ $4,200 ได้ และทะลุผ่าน $4,235 ขึ้นไปได้ โมเมนตัมขาขึ้นระยะสั้นอาจเปิดกว้างมากขึ้น โดยมีเป้าหมายถัดไปบริเวณ $4,300
ตัวเลขการจ้างงานอ่อนแอแต่ไม่ช่วยทองคำ — แรงกดดันที่แท้จริงมาจากผลตอบแทนพันธบัตรระยะยาว
รายงานการจ้างงานเมื่อวันศุกร์เกือบจะเป็นสถานการณ์ในอุดมคติสำหรับฝั่งขาขึ้นของทองคำ โดยมีการจ้างงานเพิ่มขึ้นเพียง 29,000 ตำแหน่ง ต่ำกว่าที่นักวิเคราะห์คาดการณ์ไว้ที่ 90,000 ตำแหน่ง อย่างมาก ขณะที่ตัวเลขเดือนมิถุนายนและกรกฎาคมถูกปรับลดลงรวมกัน 60,000 ตำแหน่ง และอัตราการว่างงานเพิ่มขึ้นเป็น 4.2%
สำหรับเฟดที่เพิ่งปรับขึ้นอัตราดอกเบี้ยเป็นครั้งแรกในรอบเกือบสามปีเมื่อไม่กี่สัปดาห์ก่อน รายงานการจ้างงานที่อ่อนแอครั้งนี้ถือเป็นสัญญาณเตือนที่ชัดเจน หลังการเปิดเผยตัวเลข ความน่าจะเป็นโดยนัยของการปรับขึ้นอัตราดอกเบี้ยในเดือนตุลาคมลดลงอย่างรวดเร็วจากมากกว่า 70% เหลือประมาณ 14% ขณะที่ราคาทองคำปรับตัวขึ้นชั่วคราว
อย่างไรก็ตาม แรงบวกดังกล่าวกลับพลิกกลับภายในวันเดียวกัน เนื่องจากตลาดยังคงให้น้ำหนักกับการปรับขึ้นอัตราดอกเบี้ย 25 bps ภายในสิ้นปีนี้
กล่าวอีกนัยหนึ่ง ตลาดไม่ได้กำลังซื้อขายตามแนวคิดว่า “วัฏจักรการขึ้นดอกเบี้ยสิ้นสุดลงแล้ว” แต่กำลังซื้อขายตามแนวคิดว่า “การปรับขึ้นอัตราดอกเบี้ยครั้งถัดไปถูกเลื่อนออกไป”
สำหรับทองคำ การผ่อนคลายเพียงเล็กน้อยในลักษณะนี้ยังไม่เพียงพอที่จะผลักดันให้เกิดแรงซื้ออย่างต่อเนื่อง สิ่งที่จำกัด Upside ของทองคำในขณะนี้ไม่ได้มีเพียงความคาดหวังต่ออัตราดอกเบี้ยนโยบายระยะสั้นเท่านั้น แต่ยังรวมถึงผลตอบแทนพันธบัตรระยะยาว ซึ่งรายงานการจ้างงานเพียงฉบับเดียวไม่สามารถเปลี่ยนแปลงได้อย่างมีนัยสำคัญ
ขณะนี้หนี้สาธารณะของรัฐบาลกลางสหรัฐฯ พุ่งทะลุ 40 ล้านล้านดอลลาร์ แล้ว และเมื่อการออกพันธบัตรของกระทรวงการคลังเพิ่มขึ้น ความสามารถของตลาดในการรองรับหนี้รัฐบาลระยะยาวจึงได้รับความสนใจมากขึ้น
ในสัปดาห์ที่ผ่านมา ผลตอบแทนพันธบัตรระยะยาวปรับตัวสูงขึ้นต่อเนื่องเป็นสัปดาห์ที่ห้า โดยผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีและ 30 ปี ปรับขึ้นสู่ระดับสูงสุดนับตั้งแต่ปี 2002 ขณะที่อัตราผลตอบแทนที่แท้จริงของพันธบัตรอายุ 10 ปีขยับเข้าใกล้ระดับ 3%
เมื่อเทียบกับอัตราดอกเบี้ยระยะสั้น ผลตอบแทนระยะยาวได้รับอิทธิพลจากความคาดหวังด้านเงินเฟ้อ ภาวะขาดดุลการคลัง และส่วนชดเชยความเสี่ยงระยะยาว (Term Premium) มากกว่า การปรับตัวสูงขึ้นอย่างต่อเนื่องของผลตอบแทนระยะยาวยังช่วยหนุนดอลลาร์สหรัฐอีกด้วย
ภายใต้บริบทของดอลลาร์ที่แข็งค่าและอัตราผลตอบแทนที่แท้จริงในระดับสูง ต้นทุนค่าเสียโอกาสในการถือครองสินทรัพย์ที่ไม่ให้ผลตอบแทนอย่างทองคำจึงเพิ่มสูงขึ้น ซึ่งกดดันราคาทองคำโดยธรรมชาติ
ภูมิรัฐศาสตร์: ความตึงเครียดสหรัฐฯ–อิหร่านยังคงอยู่ — ไม่มีปัจจัยบรรเทาสำหรับทองคำ
ความตึงเครียดในตะวันออกกลางทวีความรุนแรงขึ้นอีกครั้งในช่วงสุดสัปดาห์ที่ผ่านมา โดยกองกำลังฮูตีโจมตีเป้าหมายในริยาดและสิ่งอำนวยความสะดวกของ Saudi Aramco ขณะที่ประธานรัฐสภาอิหร่านระบุว่าช่องแคบฮอร์มุซจะไม่เปิดอีกครั้งจนกว่าจะเป็นไปตามเงื่อนไข 7 ข้อ
ขณะเดียวกัน ประธานาธิบดีทรัมป์ได้เสริมกำลังทหารสหรัฐฯ ในภูมิภาค พร้อมหารือถึงแนวทางดำเนินการต่อไปกับคณะรัฐมนตรีแกนนำ
แม้คำมั่นของกลุ่ม G7 ในการปล่อยน้ำมันสำรองเชิงยุทธศาสตร์ รวมถึงรายงานการฟื้นตัวของการส่งออกน้ำมันดิบจากตะวันออกกลางในช่วงปลายเดือนกันยายน จะช่วยลดความกังวลเกี่ยวกับภาวะอุปทานตึงตัวลงชั่วคราว และส่งผลให้ราคาน้ำมันปรับตัวลงในวันจันทร์ แต่ส่วนชดเชยความเสี่ยงทางภูมิรัฐศาสตร์ยังคงอยู่ในระดับสูง
หากสถานการณ์กลับมารุนแรงขึ้นอย่างฉับพลัน ราคาพลังงานที่สูงขึ้นอาจจุดชนวนความกังวลด้านเงินเฟ้ออีกครั้ง และส่งผ่านแรงกดดันมายังทองคำผ่านผลตอบแทนพันธบัตรสหรัฐฯ
เงินทุนไหลเข้า ETF เป็นฐานรองรับราคาทองคำ
แม้ผลตอบแทนพันธบัตรสหรัฐฯ ที่อยู่ในระดับสูงและความเสี่ยงทางภูมิรัฐศาสตร์ที่ต่อเนื่องจะสร้างแรงกดดันต่อทองคำ แต่ปริมาณการถือครองทองคำใน ETF กลับเพิ่มขึ้นอย่างเห็นได้ชัด
นับตั้งแต่เดือนกรกฎาคม ปริมาณการถือครองทองคำใน ETF เพิ่มขึ้นจากประมาณ 96.5 ล้านออนซ์เป็น 99 ล้านออนซ์ ขณะที่ราคาทองคำ Spot ยังคงเคลื่อนไหวอยู่ในกรอบประมาณ $4,000–$4,300
ความแตกต่างระหว่างปริมาณการถือครอง ETF กับราคาทองคำสะท้อนว่า เงินทุนบางส่วนยังไม่ได้ไหลออกจากตลาดทองคำอย่างมีนัยสำคัญ แม้ว่าราคาจะปรับตัวลงในช่วงที่ผ่านมา
หากเงินทุนยังคงไหลเข้าสู่ ETF อย่างต่อเนื่อง อาจสะท้อนว่านักลงทุนสถาบันกำลังใช้จังหวะที่ราคาปรับตัวลงเป็นโอกาสในการทยอยสะสมทองคำ
หากอุปสงค์พื้นฐานนี้แข็งแกร่งขึ้นอย่างต่อเนื่อง การที่ราคาทองคำจะไล่ตามสัญญาณที่สะท้อนจากกระแสเงินทุนใน ETF ในที่สุดหรือไม่ ถือเป็นสัญญาณขาขึ้นที่น่าจับตามองอย่างใกล้ชิดในระยะข้างหน้า
ประเด็นหลักของสัปดาห์นี้: รายงานการประชุม FOMC จะเปิดทางให้ทองคำฟื้นตัวได้หรือไม่?
โดยรวมแล้ว ทองคำยังคงอยู่ในภาวะแกว่งตัวออกข้างในระดับต่ำ ภายใต้แรงกดดันจากอัตราดอกเบี้ย
เพื่อให้เกิดการกลับตัวระยะสั้นอย่างแท้จริง ทองคำน่าจะต้องอาศัยการผ่อนคลายความตึงเครียดระหว่างสหรัฐฯ และอิหร่าน ซึ่งอาจทำให้ราคาน้ำมันปรับตัวลงอย่างต่อเนื่อง หรือมาตรการสำคัญจากกระทรวงการคลังหรือเฟดที่ช่วยฟื้นความเชื่อมั่นต่อผลตอบแทนพันธบัตรระยะยาว
จนกว่าจะมีปัจจัยดังกล่าว ความยั่งยืนของการรีบาวด์ของทองคำยังคงเป็นประเด็นที่ต้องจับตา
นอกเหนือจากพัฒนาการทางภูมิรัฐศาสตร์ ปฏิทินเศรษฐกิจของสัปดาห์นี้ค่อนข้างเบาบาง แต่ยังมีเหตุการณ์สำคัญบางรายการที่อาจทำให้ตลาดเกิดความผันผวนได้
วันจันทร์มีการเปิดเผยดัชนี ISM ภาคบริการ (ISM Services PMI) เดือนกันยายน โดยตลาดคาดการณ์ไว้ที่ 55 ลดลงจากระดับ 55.4 ในครั้งก่อน
องค์ประกอบด้านราคาที่จ่าย (Prices Paid) ในดัชนี PMI ภาคการผลิตได้พุ่งขึ้นไปที่ 77.9 แล้ว หาก PMI ภาคบริการแสดงให้เห็นถึงแรงกดดันด้านราคาที่ต่อเนื่องในลักษณะเดียวกัน อาจทำให้ตลาดกลับมาประเมินแนวคิด “การพักการขึ้นดอกเบี้ย” ที่เกิดขึ้นหลังตัวเลขการจ้างงานอ่อนแออีกครั้ง และเพิ่มแรงกดดันต่อทองคำในระดับหนึ่ง
สิ่งที่สำคัญยิ่งกว่าคือ รายงานการประชุม FOMC ในวันพุธ ซึ่งตลาดคาดหวังว่าจะเผยให้เห็นว่าภายในคณะกรรมการมีการสนับสนุนมากน้อยเพียงใดต่อการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติมในการประชุมเดือนกันยายน
แม้ว่าข้อมูลการจ้างงานล่าสุดจะไม่ได้เป็นส่วนหนึ่งของการหารือในการประชุมครั้งนั้น แต่หากรายงานการประชุมแสดงให้เห็นว่าเจ้าหน้าที่ส่วนใหญ่ยังคงมีมุมมองสนับสนุนการปรับขึ้นอัตราดอกเบี้ยอีกครั้งภายในปีนี้ แรงกดดันจากอัตราดอกเบี้ยที่กลับมาอาจผลักดันให้ราคาทองคำกลับไปทดสอบระดับ $4,110
การประมูลพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีในวันเดียวกัน รวมถึงดัชนีความเชื่อมั่นผู้บริโภคของมหาวิทยาลัยมิชิแกน (University of Michigan) ในวันศุกร์ ก็เป็นอีกสองปัจจัยที่ควรติดตาม
ทั้งสองปัจจัยอาจส่งผลต่อทิศทางของผลตอบแทนพันธบัตรระยะยาวและความคาดหวังของตลาดต่อเส้นทางอัตราดอกเบี้ยของเฟด
หากอุปสงค์ในการประมูลพันธบัตรยังคงแข็งแกร่ง พร้อมอัตราส่วนผู้เสนอซื้อต่อวงเงินประมูล (Bid-to-Cover Ratio) ที่ปรับตัวดีขึ้น และความเชื่อมั่นผู้บริโภคอ่อนตัวลงเล็กน้อย ก็อาจช่วยดึงผลตอบแทนพันธบัตรให้ลดลง และกลายเป็นปัจจัยสนับสนุนราคาทองคำได้
เนื้อหาที่ให้ไว้ในที่นี้ไม่ได้จัดทำขึ้นตามข้อกำหนดทางกฎหมายที่ออกแบบมาเพื่อส่งเสริมความเป็นอิสระของการวิจัยการลงทุน และด้วยเหตุนี้จึงถือเป็นการสื่อสารทางการตลาด แม้ว่าจะไม่อยู่ภายใต้ข้อห้ามใดๆ ในการจัดการก่อนการเผยแพร่การวิจัยการลงทุน แต่เราจะไม่แสวงหาผลประโยชน์ใดๆ ก่อนที่จะส่งมอบให้กับลูกค้าของเรา