- ไทย
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- Español
- Português
- لغة عربية
- Монгол хэл


พรีวิวผลประกอบการ Apple ไตรมาส 4 ปีงบประมาณ 2026: ต้นทุนหน่วยความจำที่สูงขึ้นกดดันอัตรากำไร — ผลิตภัณฑ์ระดับพรีเมียมจะช่วยพยุงราคาหุ้นได้หรือไม่?

Apple (AAPL) จะรายงานผลประกอบการไตรมาส 4 ปีงบประมาณ 2026 หลังตลาดหุ้นสหรัฐฯ ปิดทำการในวันที่ 2 พฤศจิกายน โดย John Ternus จะเป็นผู้จัดการประชุมแถลงผลประกอบการรายไตรมาสเป็นครั้งแรก นับตั้งแต่เข้ารับตำแหน่ง CEO อย่างเป็นทางการในเดือนกันยายน
ตลาดคาดว่าการเติบโตของตัวชี้วัดทางการเงินสำคัญของ Apple จะชะลอตัวลงอย่างชัดเจนเมื่อเทียบกับไตรมาสก่อนหน้า
รายได้คาดว่าจะอยู่ที่ประมาณ 113,400 ล้านดอลลาร์สหรัฐ เพิ่มขึ้น 10.7% เมื่อเทียบกับปีก่อนหน้า ขณะที่อัตรากำไรขั้นต้นคาดว่าจะลดลงจาก 50.06% เหลือประมาณ 47.57% ส่วนการเติบโตของกำไรจากการดำเนินงานอาจชะลอลงจากระดับเลขสองหลักในไตรมาสก่อนหน้า เหลือ 7.5%
ตัวเลขเหล่านี้สะท้อนว่า แม้ Apple จะยังมีแนวโน้มรักษาการเติบโตของรายได้ไว้ได้ แต่การเติบโตของกำไรอาจชะลอตัวลงอีก ทำให้แรงกดดันด้านต้นทุนกลายเป็นประเด็นสำคัญที่ตลาดจับตาในการประกาศผลประกอบการครั้งนี้
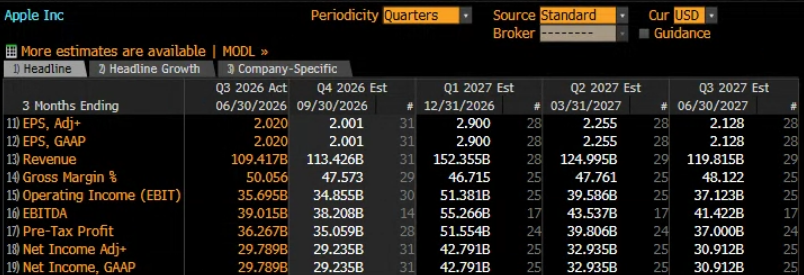
ขณะเดียวกัน กระแสตอบรับต่อ iPhone รุ่นล่าสุดนับตั้งแต่เปิดตัวยังค่อนข้างหลากหลาย ความสามารถของผลิตภัณฑ์ใหม่ในการกระตุ้นให้ผู้บริโภคเปลี่ยนเครื่อง รวมถึงแผนการพัฒนา Apple Intelligence ในระยะต่อไป จะเป็นปัจจัยสำคัญที่กำหนดมุมมองต่อการเติบโตของบริษัทในอนาคต
ผลประกอบการที่ดีกว่าคาดอย่างต่อเนื่องเพิ่มความคาดหวัง ขณะที่ราคาเป้าหมายยังตามหลังราคาหุ้น
Apple มีประวัติการรายงานผลประกอบการที่แข็งแกร่งมาอย่างต่อเนื่อง ข้อมูลจาก Bloomberg ระบุว่า รายได้ กำไรต่อหุ้นปรับปรุงแล้ว (Adjusted EPS) และกำไรสุทธิปรับปรุงแล้ว ต่างสูงกว่าที่ตลาดคาดการณ์ไว้ติดต่อกัน 8 ไตรมาส ขณะที่ EBITDA สูงกว่าประมาณการเฉลี่ยของตลาดใน 6 จาก 8 ไตรมาสดังกล่าว นอกจากนี้ นักวิเคราะห์ส่วนใหญ่ยังคงมีมุมมองเชิงบวกต่อหุ้นตัวนี้
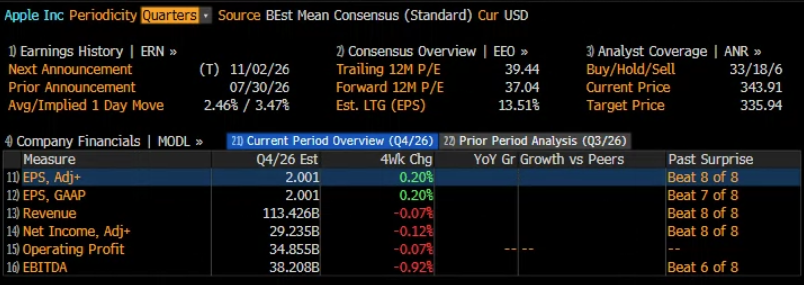
อย่างไรก็ตาม ปัจจุบัน Apple ซื้อขายที่ระดับประมาณ 37.04 เท่าของกำไรที่คาดการณ์ในช่วง 12 เดือนข้างหน้า แม้ว่าการเติบโตของ EPS ในระยะยาวจะถูกคาดการณ์ไว้เพียง 13.51% ก็ตาม
เมื่อพิจารณาร่วมกัน ทั้งผลประกอบการที่ดีกว่าคาดอย่างสม่ำเสมอ มุมมองเชิงบวกของนักวิเคราะห์ ช่องว่างระหว่างมูลค่าหุ้นกับแนวโน้มการเติบโต และการที่ราคาหุ้นเพิ่งทำสถิติสูงสุดใหม่ ล้วนบ่งชี้ว่าความคาดหวังเชิงบวกจำนวนมากอาจสะท้อนอยู่ในราคาหุ้นแล้ว
ตลาดออปชันสะท้อนการคาดการณ์ว่าราคาหุ้นอาจเคลื่อนไหว 3.47% ภายในหนึ่งวันในช่วงประกาศผลประกอบการ ซึ่งสูงกว่าค่าเฉลี่ยในอดีต แสดงให้เห็นว่าเทรดเดอร์คาดว่าราคาหุ้นจะตอบสนองรุนแรงกว่าปกติ หากอัตรากำไรขั้นต้นหรือแนวโน้มผลประกอบการในอนาคตออกมาต่ำกว่าคาด หุ้นอาจเผชิญแรงขายทำกำไรอย่างมีนัยสำคัญ
กลยุทธ์การตั้งราคา iPhone เริ่มเผชิญแรงต้านหรือไม่?
ความต้องการ iPhone รุ่นล่าสุดอาจเป็นหนึ่งในตัวชี้วัดสำคัญที่สุดที่ตลาดต้องติดตามจากผลประกอบการครั้งนี้
ขณะที่ต้นทุนชิปหน่วยความจำทั่วโลกยังคงเพิ่มสูงขึ้น การตัดสินใจปรับขึ้นราคาเริ่มต้นของ iPhone 18 Pro และ Pro Max เมื่อเทียบกับรุ่นก่อนหน้า อาจช่วยบรรเทาแรงกดดันต่ออัตรากำไรได้บางส่วน อย่างไรก็ตาม ยังไม่แน่ชัดว่า Apple จะสามารถส่งผ่านต้นทุนที่เพิ่มขึ้นไปยังผู้บริโภคได้สำเร็จหรือไม่
นอกจากนี้ ยังมีรายงานว่า Apple ขอให้ซัพพลายเออร์บางรายลดคำสั่งซื้อชิ้นส่วนสำหรับ iPhone 18 Pro Series ในจีน ระยะเวลารอรับสินค้า iPhone 18 Pro สั้นลงอย่างเห็นได้ชัด ขณะที่แพลตฟอร์มอีคอมเมิร์ซบางแห่งเริ่มเสนอส่วนลด ซึ่งอาจสะท้อนสัญญาณว่าความต้องการกำลังอ่อนตัวลง ในทางกลับกัน iPhone Duo กลับได้รับการตอบรับอย่างคึกคักจากตลาด
เทรดเดอร์จะจับตาว่า คำสั่งซื้อ iPhone 18 Pro ที่ชะลอตัวลงเป็นสัญญาณของความอ่อนแอในวงจรการเปลี่ยนเครื่องโดยรวมหรือไม่ หรือผู้บริโภคบางส่วนกำลังหันไปเลือก Duo ซึ่งมีความแตกต่างจากรุ่นอื่นอย่างชัดเจนมากกว่า
อย่างไรก็ตาม รายงานผลประกอบการครั้งนี้ครอบคลุมเฉพาะไตรมาสที่สิ้นสุดในเดือนกันยายนเท่านั้น ดังนั้น แนวโน้มที่ผู้บริหารให้ไว้เกี่ยวกับยอดสั่งซื้อล่วงหน้า ข้อจำกัดด้านอุปทาน และฤดูกาลจับจ่ายช่วงวันหยุดสิ้นปี อาจส่งผลโดยตรงต่อความคาดหวังในอีกสองไตรมาสข้างหน้า
ต้นทุนหน่วยความจำที่สูงขึ้นบีบกำไร ทดสอบอำนาจในการกำหนดราคา
อัตรากำไรขั้นต้นโดยรวมของ Apple อยู่ที่ 50.1% ในไตรมาสก่อนหน้า แต่ประมาณ 2 จุดเปอร์เซ็นต์มาจากผลประโยชน์ครั้งเดียวจากการคืนภาษีศุลกากร หากไม่นับปัจจัยดังกล่าว ความสามารถในการทำกำไรพื้นฐานของบริษัทไม่ได้แข็งแกร่งเท่าที่ตัวเลขพาดหัวแสดงให้เห็น
แรงกดดันด้านต้นทุนในไตรมาสนี้เริ่มชัดเจนมากขึ้น การขยายตัวอย่างต่อเนื่องของศูนย์ข้อมูล AI กำลังใช้กำลังการผลิตชิปหน่วยความจำจำนวนมาก ส่งผลให้ราคา DRAM และ NAND ปรับตัวสูงขึ้น ขณะเดียวกัน การเพิ่มฟีเจอร์ AI ของ Apple เองก็อาจทำให้อุปกรณ์ต้องใช้หน่วยความจำมากขึ้นเช่นกัน
สถานการณ์นี้ทำให้บริษัทต้องเผชิญกับทางเลือกที่ยากลำบาก การรักษาราคาให้อยู่ในระดับสูงอาจช่วยปกป้องกำไรต่อเครื่อง แต่ก็อาจกดดันปริมาณยอดขาย ขณะที่การใช้ส่วนลดเพื่อกระตุ้นความต้องการอาจทำให้รายได้ที่เติบโตไม่สามารถแปรเปลี่ยนเป็นความสามารถในการทำกำไรที่ดีขึ้นได้
ธุรกิจบริการ (Services) อาจช่วยรองรับแรงกดดันดังกล่าวได้อย่างมีนัยสำคัญ โดยกลุ่มธุรกิจนี้มีอัตรากำไรขั้นต้น 75.6% ในไตรมาสก่อนหน้า ซึ่งสูงกว่าผลิตภัณฑ์ฮาร์ดแวร์ของ Apple มาก หากรายได้จาก Services ยังคงเติบโตอย่างต่อเนื่อง ก็อาจช่วยชดเชยผลกระทบจากต้นทุนชิ้นส่วนที่สูงขึ้นต่ออัตรากำไรโดยรวมได้บางส่วน
ดังนั้น นอกเหนือจากการติดตามว่าอัตรากำไรขั้นต้นของไตรมาสนี้เป็นไปตามแนวทางที่บริษัทให้ไว้หรือไม่ เทรดเดอร์จะให้ความสำคัญมากขึ้นกับมุมมองของผู้บริหารต่อราคาชิปหน่วยความจำ สัดส่วนยอดขายผลิตภัณฑ์แต่ละประเภท และแรงกดดันจากการทำโปรโมชันในไตรมาสต่อ ๆ ไป
CEO คนใหม่ก้าวขึ้นมารับตำแหน่ง: Apple ต้องการอะไรจากกลยุทธ์ AI?
สำหรับ John Ternus การประชุมแถลงผลประกอบการครั้งแรกยังเป็นโอกาสในการนำเสนอทิศทางในอนาคตของ Apple ให้แก่นักลงทุน
ในช่วงหลายปีที่ผ่านมา Apple เน้นย้ำถึงข้อได้เปรียบจากการผสานฮาร์ดแวร์ ซอฟต์แวร์ และบริการเข้าด้วยกันอย่างต่อเนื่อง แต่เมื่อ AI เชิงสร้างสรรค์ (Generative AI) แพร่หลายมากขึ้น ตลาดก็เริ่มตั้งคำถามมากขึ้นว่า จุดแข็งเหล่านี้จะสามารถเปลี่ยนเป็นความต้องการสินค้าใหม่จากผู้บริโภคได้จริงหรือไม่
รูปแบบธุรกิจของ Apple แตกต่างจากบริษัทเทคโนโลยียักษ์ใหญ่ด้านคลาวด์ บริษัทไม่จำเป็นต้องพึ่งพาการขายกำลังประมวลผล AI เพื่อขับเคลื่อนการเติบโต แต่จำเป็นต้องทำให้ผู้บริโภคเชื่อมั่นว่า Siri รุ่นถัดไป, Apple Intelligence และการผสาน AI เข้ากับอุปกรณ์อย่างลึกซึ้งยิ่งขึ้น จะช่วยยกระดับประสบการณ์ใช้งานได้อย่างเป็นรูปธรรม และทำให้การเปลี่ยนไปใช้ฮาร์ดแวร์รุ่นใหม่มีความน่าสนใจมากพอ
ในจีน ขอบเขตของฟีเจอร์ Apple Intelligence ที่เปิดให้ใช้งาน ประสบการณ์ใช้งานจริง และกำหนดการเปิดตัวฟีเจอร์ต่าง ๆ อาจส่งผลต่อความน่าดึงดูดของ Apple ในตลาดสมาร์ตโฟนระดับพรีเมียมเช่นกัน
มุมมองทางเทคนิค: ฝั่งซื้อและฝั่งขายกำลังเผชิญจุดตัดสินใจใกล้ระดับสูงสุดเป็นประวัติการณ์
จากกราฟรายวัน ราคาหุ้น Apple ปรับตัวขึ้นอย่างต่อเนื่องนับตั้งแต่ฤดูประกาศผลประกอบการครั้งก่อน โดยล่าสุดทำสถิติสูงสุดใหม่ที่ 351.73 ดอลลาร์ ก่อนจะปรับตัวลงเล็กน้อย
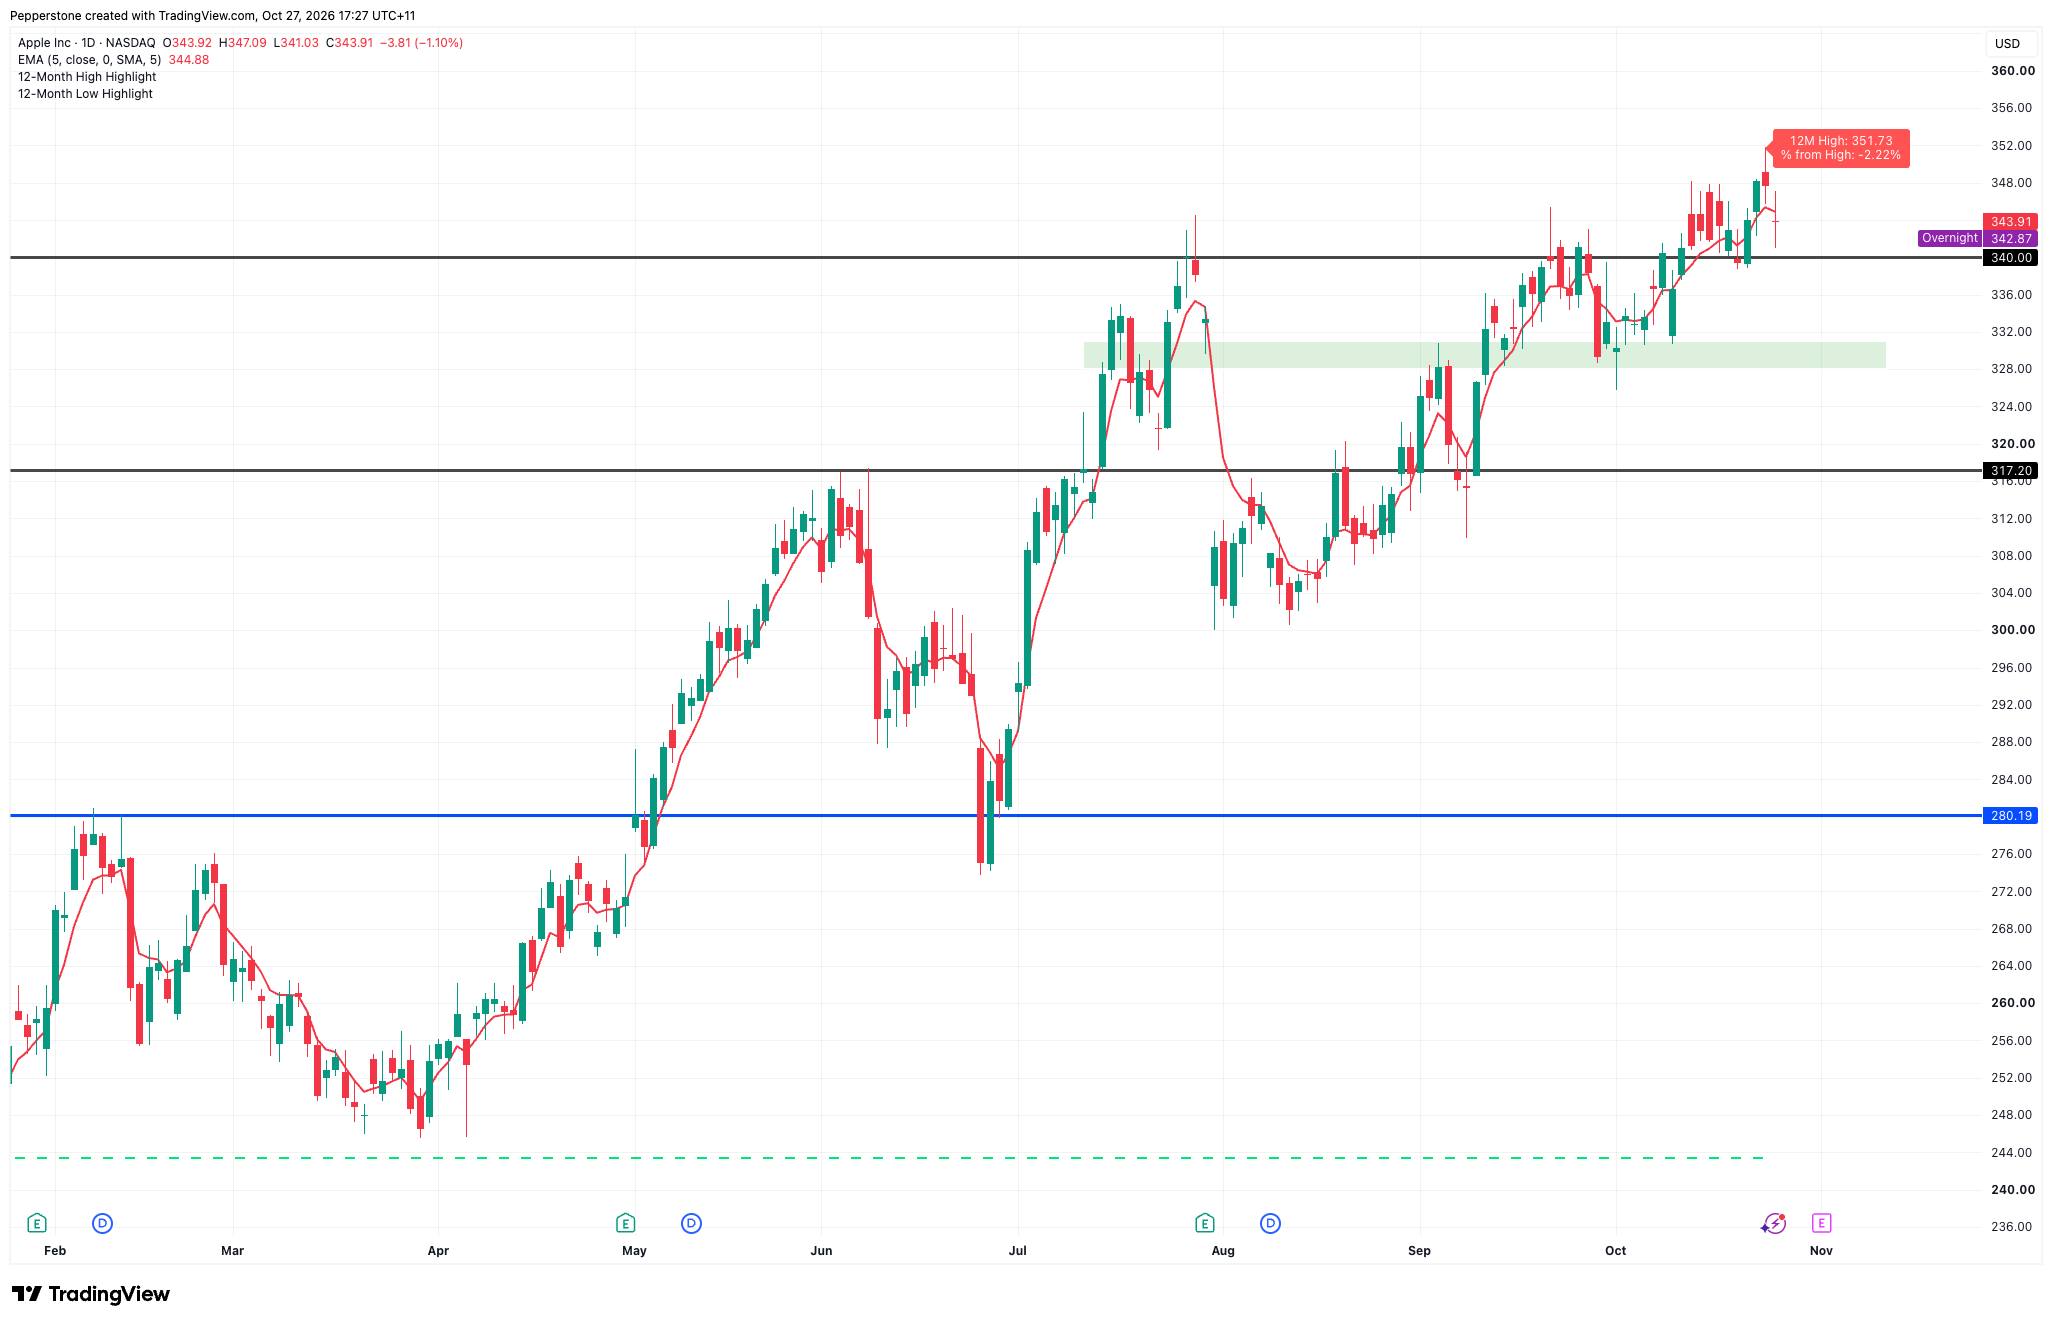
หากผลประกอบการยังคงแข็งแกร่ง และผู้บริหารแสดงมุมมองเชิงบวกต่อความต้องการในช่วงสิ้นปีและอัตรากำไร ราคาหุ้นอาจกลับไปทดสอบระดับดังกล่าวอีกครั้ง
ในทางกลับกัน หากแนวโน้มยอดขาย iPhone ต่ำกว่าคาด หรือแรงกดดันด้านต้นทุนรุนแรงกว่าที่ตลาดประเมินไว้ ราคาหุ้นอาจหลุดระดับ 340 ดอลลาร์ และลงไปทดสอบบริเวณการซื้อขายก่อนหน้าที่ 328–332 ดอลลาร์ หากการปรับฐานลึกขึ้น ระดับ 317.20 ดอลลาร์อาจเป็นแนวรับได้
กลยุทธ์ระดับพรีเมียมของ Apple จะยังคงสร้างผลลัพธ์ได้หรือไม่?
ผลประกอบการรายไตรมาสของ Apple อาจไม่มีเรื่องน่าประหลาดใจครั้งใหญ่ แต่แนวโน้มยอดขายในช่วงสิ้นปียังคงมีความไม่แน่นอน ต้นทุนชิปหน่วยความจำที่เพิ่มขึ้นกำลังทำให้บริษัทรักษาอัตรากำไรให้อยู่ในระดับสูงได้ยากขึ้นเรื่อย ๆ ความสามารถของ Apple ในการรองรับต้นทุนเหล่านี้ผ่านการอัปเกรดผลิตภัณฑ์และการเติบโตของรายได้จาก Services จะส่งผลโดยตรงต่อความคาดหวังด้านผลประกอบการ
สำหรับบริษัทที่ซื้อขายด้วยอัตราส่วนราคาต่อกำไรล่วงหน้ามากกว่า 37 เท่า และราคาหุ้นกำลังเข้าใกล้ระดับสูงสุดเป็นประวัติการณ์ ตลาดกำลังต้องการคำตอบที่ชัดเจนยิ่งขึ้นว่า Apple จะสามารถขึ้นราคาต่อไปได้ พร้อมกับโน้มน้าวให้ผู้บริโภคยอมจ่ายในระดับพรีเมียมได้หรือไม่?
เนื้อหาที่ให้ไว้ในที่นี้ไม่ได้จัดทำขึ้นตามข้อกำหนดทางกฎหมายที่ออกแบบมาเพื่อส่งเสริมความเป็นอิสระของการวิจัยการลงทุน และด้วยเหตุนี้จึงถือเป็นการสื่อสารทางการตลาด แม้ว่าจะไม่อยู่ภายใต้ข้อห้ามใดๆ ในการจัดการก่อนการเผยแพร่การวิจัยการลงทุน แต่เราจะไม่แสวงหาผลประโยชน์ใดๆ ก่อนที่จะส่งมอบให้กับลูกค้าของเรา