- ไทย
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- Español
- Português
- لغة عربية
- Монгол хэл


ฐานเปรียบเทียบไตรมาส 2 ปี 2026
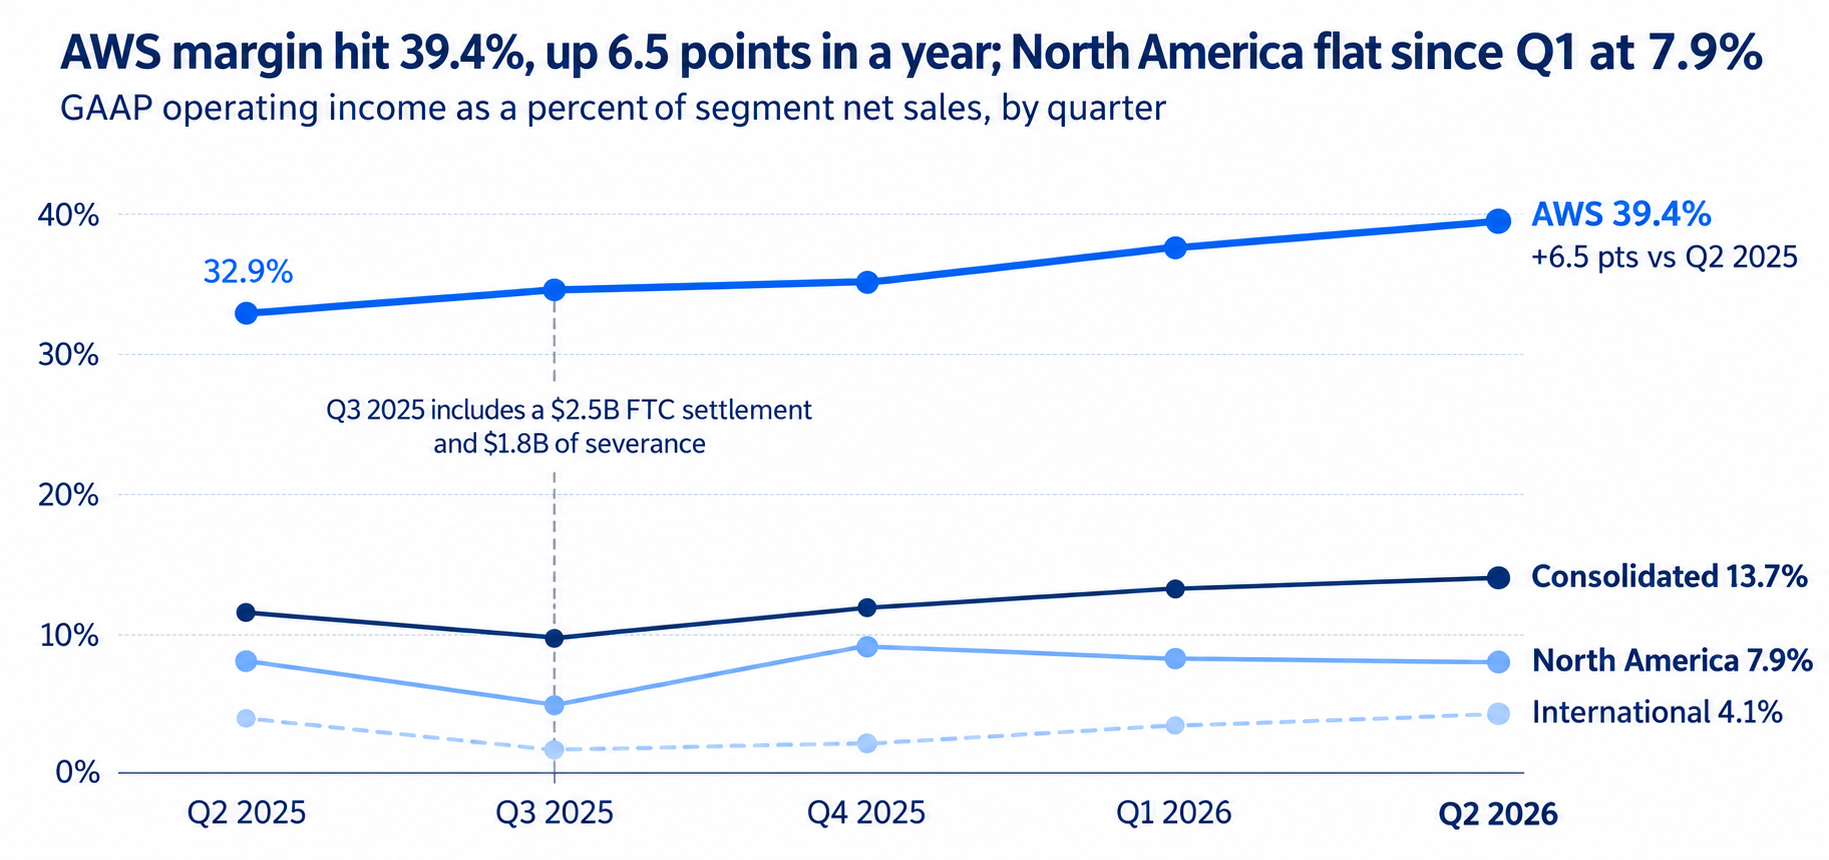
รายงานผลประกอบการไตรมาส 2 ปี 2026 ของ Amazon ทำให้ความคาดหวังของตลาดปรับสูงขึ้น หลังจากยอดขายเพิ่มขึ้น 20% สู่ระดับ 2.006 แสนล้านดอลลาร์สหรัฐ และกำไรจากการดำเนินงานเพิ่มขึ้น 43% สู่ระดับ 2.75 หมื่นล้านดอลลาร์สหรัฐ คิดเป็นมาร์จิ้น 13.7% เทียบกับ 11.4% ในช่วงเดียวกันของปีก่อน ทั้งสองรายการสูงกว่าทั้งประมาณการของบริษัทและประมาณการเฉลี่ยของนักวิเคราะห์ AWS เติบโต 37% สู่ระดับ 4.22 หมื่นล้านดอลลาร์สหรัฐ ซึ่งเป็นอัตราการเติบโตที่เร็วที่สุดในรอบ 18 ไตรมาส โดยมีมาร์จิ้นอยู่ที่ 39.4% ขณะที่รายได้จากโฆษณาเพิ่มขึ้น 26% สู่ระดับ 1.98 หมื่นล้านดอลลาร์สหรัฐ
คุณภาพของกำไรมีทั้งด้านบวกและด้านลบ โดยกำไรสุทธิอยู่ที่ 6.26 หมื่นล้านดอลลาร์สหรัฐ (กำไรต่อหุ้น 5.75 ดอลลาร์สหรัฐ) ซึ่งรวมกำไรก่อนหักภาษีจำนวน 5.34 หมื่นล้านดอลลาร์สหรัฐไว้ด้วย หากไม่รวมรายได้อื่น กำไรต่อหุ้นจะอยู่ที่ประมาณ 1.95 ดอลลาร์สหรัฐ หรือ 1.87 ดอลลาร์สหรัฐ หากไม่รวมผลประโยชน์จากรายการค่าใช้จ่ายครั้งเดียวมูลค่าประมาณ 1.15 พันล้านดอลลาร์สหรัฐ (เงินคืนภาษีศุลกากรและกำไรจากสัญญาด้านพลังงาน) เทียบกับที่คาดการณ์ไว้ที่ 1.81-1.83 ดอลลาร์สหรัฐ
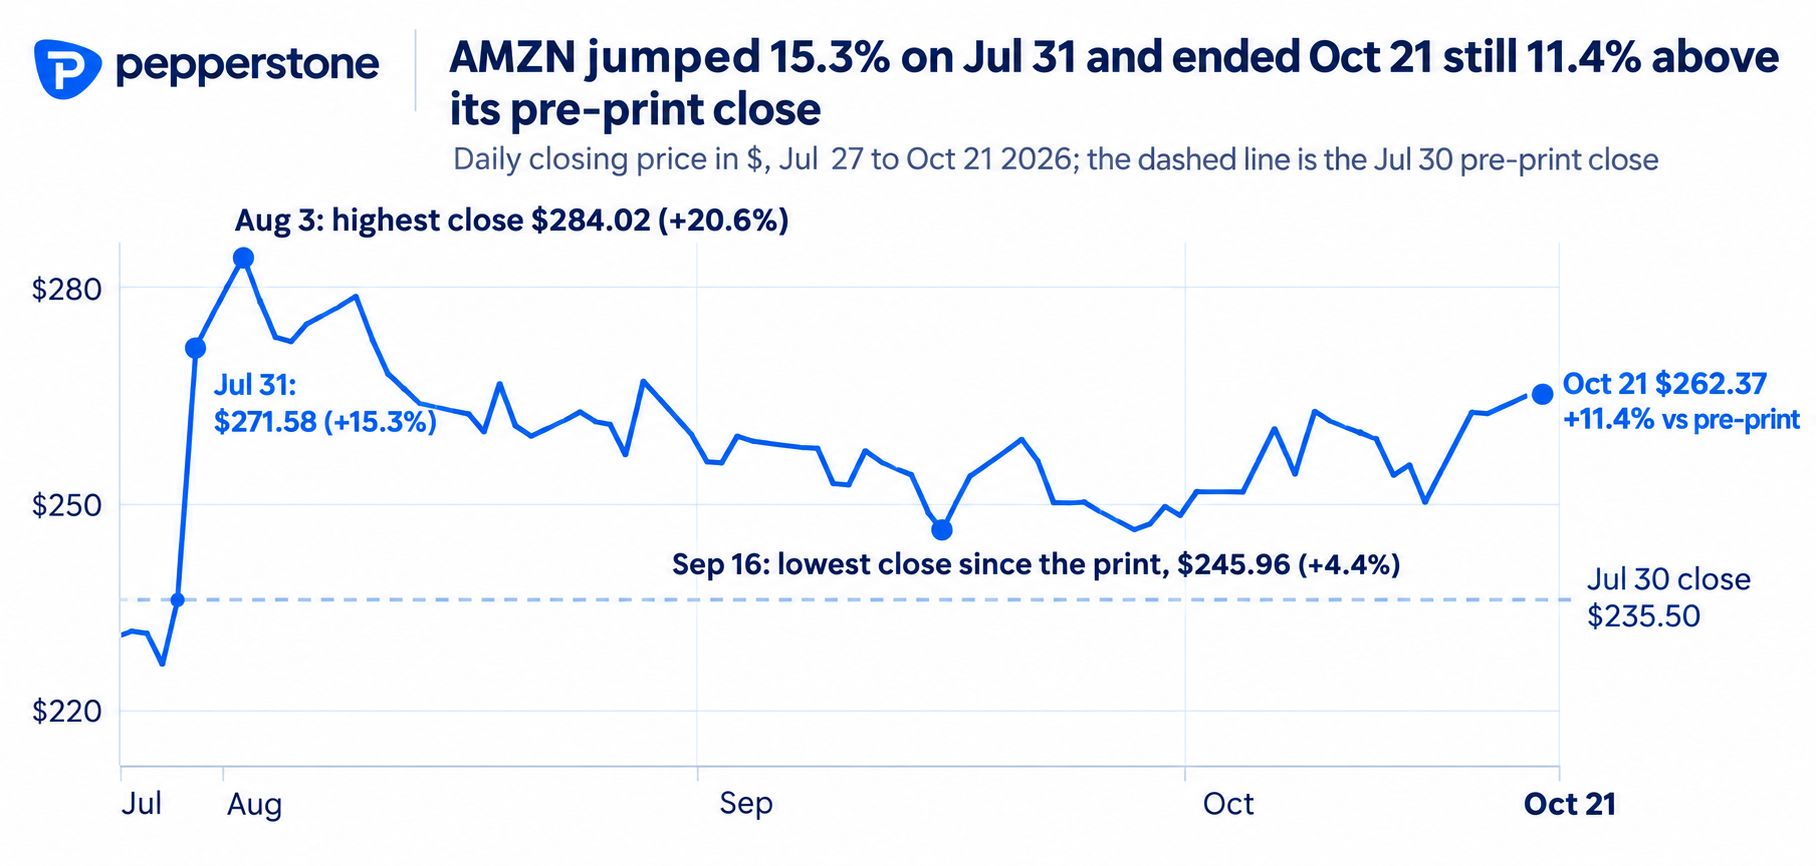
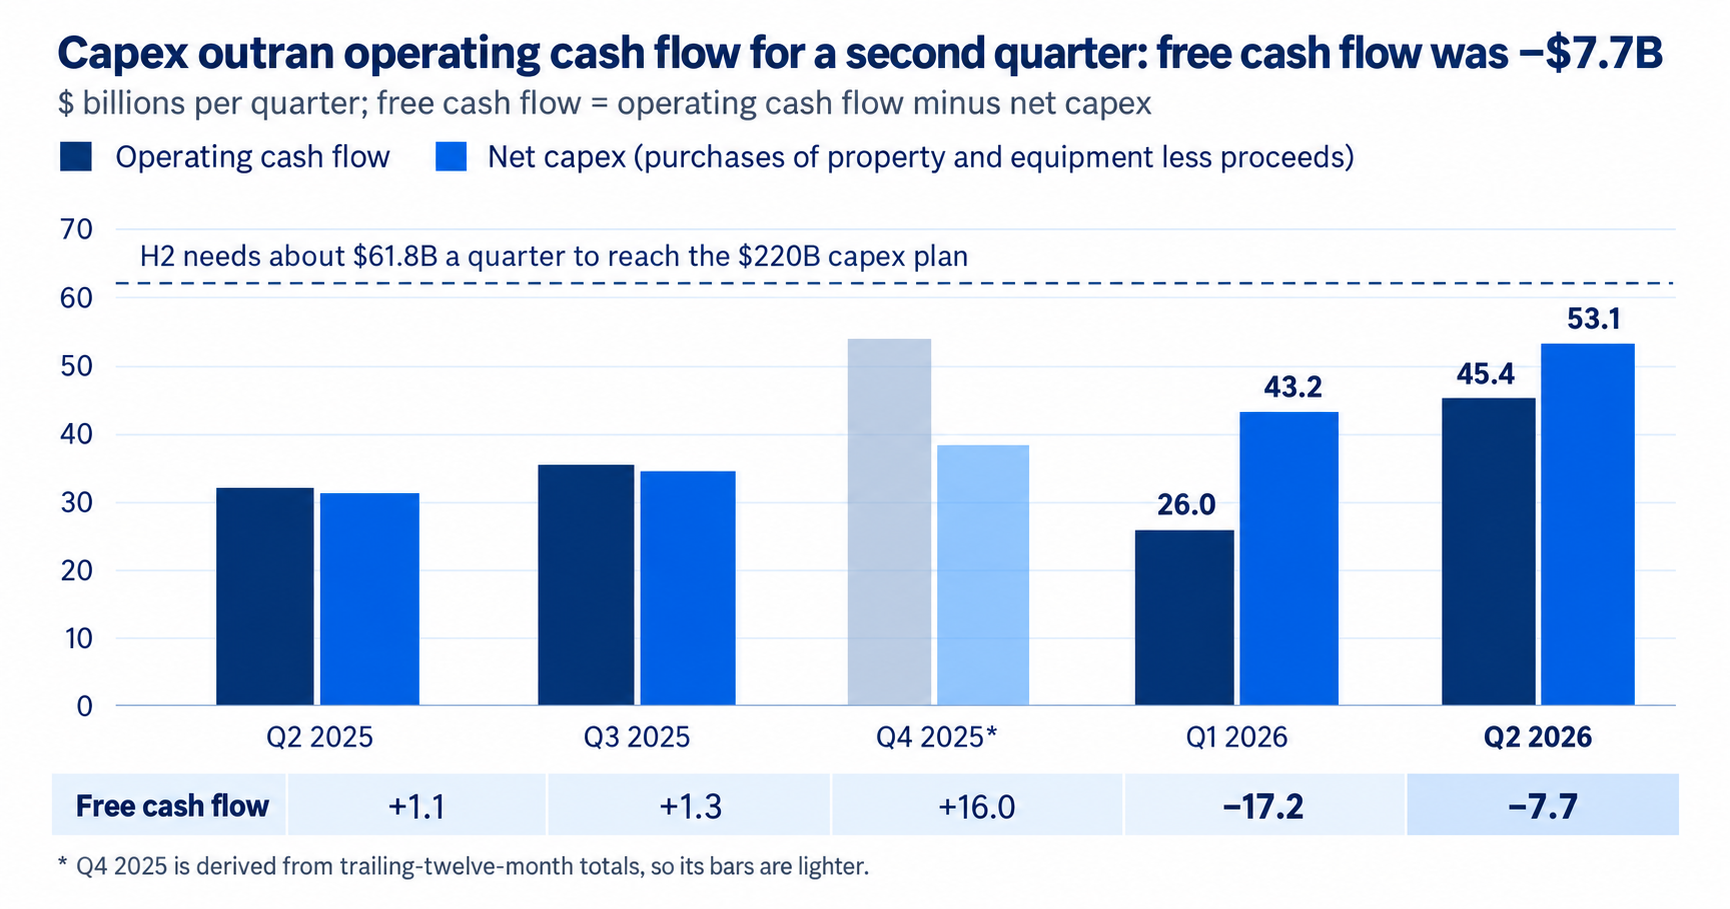
กระแสเงินสดเป็นจุดอ่อน โดยรายจ่ายฝ่ายทุนสุทธิแตะระดับ 5.31 หมื่นล้านดอลลาร์สหรัฐ แผนรายจ่ายฝ่ายทุนปี 2026 เพิ่มขึ้นจาก 2 แสนล้านดอลลาร์สหรัฐเป็นประมาณ 2.2 แสนล้านดอลลาร์สหรัฐ และกระแสเงินสดอิสระย้อนหลังพลิกเป็นติดลบที่ 7.6 พันล้านดอลลาร์สหรัฐ ราคาหุ้นพุ่งขึ้น 15.3% ในวันถัดมา และปิดที่ 262.37 ดอลลาร์สหรัฐเมื่อวันที่ 21 ตุลาคม
ประมาณการเฉลี่ยของนักวิเคราะห์และประมาณการของบริษัท
นักวิเคราะห์คาดการณ์กำไรต่อหุ้นเฉลี่ยที่ 1.96 ดอลลาร์สหรัฐ จากรายได้ประมาณ 2.02 แสนล้านดอลลาร์สหรัฐ เทียบกับกำไรต่อหุ้น 1.95 ดอลลาร์สหรัฐ และรายได้ 1.8017 แสนล้านดอลลาร์สหรัฐในปีก่อน นั่นหมายถึงการเติบโตของรายได้ประมาณ 12% แต่การเติบโตของกำไรต่อหุ้นเพียง 0.5%
Amazon คาดการณ์ยอดขายไว้ที่ 1.97-2.02 แสนล้านดอลลาร์สหรัฐ เพิ่มขึ้น 9-12% โดยรวมผลกระทบเชิงลบจากอัตราแลกเปลี่ยนประมาณ 80 จุดพื้นฐาน และคาดการณ์กำไรจากการดำเนินงานไว้ที่ 2.25-2.65 หมื่นล้านดอลลาร์สหรัฐ ดังนั้น รายได้ตามประมาณการเฉลี่ยของนักวิเคราะห์จึงสูงกว่าขอบบนของช่วงคาดการณ์ของบริษัทเล็กน้อย Amazon ทำผลงานไตรมาส 2 ได้สูงกว่าประมาณการของบริษัททั้งสองรายการ ซึ่งอธิบายได้ว่าเหตุใดนักวิเคราะห์จึงมีแนวโน้มคาดการณ์ตัวเลขไตรมาส 3 ไว้ในระดับสูง
มีการปรับเปรียบเทียบที่สำคัญสองประการ ประการแรกคือการย้ายกิจกรรม Prime Day มาอยู่ในไตรมาส 2 ซึ่งหากไม่มีการย้ายดังกล่าว อัตราการเติบโตในไตรมาส 3 จะสูงขึ้นเกือบ 400 จุดพื้นฐาน ส่วนกำไรจากการดำเนินงาน 1.7 หมื่นล้านดอลลาร์สหรัฐในปีก่อน รวมค่าใช้จ่ายจากการยุติข้อพิพาทกับคณะกรรมาธิการการค้าแห่งสหรัฐอเมริกา (FTC) จำนวน 2.5 พันล้านดอลลาร์สหรัฐ และค่าชดเชยการเลิกจ้าง 1.8 พันล้านดอลลาร์สหรัฐ ดังนั้น ค่ากลางของช่วงประมาณการของบริษัทจึงสูงกว่าฐานผลประกอบการที่แท้จริงของไตรมาส 2 ประมาณ 13% ประมาณการกำไรต่อหุ้นเฉลี่ยของนักวิเคราะห์ยังไม่รวมการปรับมูลค่าเงินลงทุนใน Anthropic ซึ่งเป็นเหตุผลที่ประมาณการเฉลี่ยของนักวิเคราะห์สำหรับไตรมาส 2 อยู่ที่ 1.82 ดอลลาร์สหรัฐ เทียบกับกำไรต่อหุ้นที่รายงานที่ 5.75 ดอลลาร์สหรัฐ
AWS และ AI
นักวิเคราะห์คาดว่า AWS จะเติบโตประมาณ 35% ซึ่งชะลอลงจากไตรมาส 2 และตัวเลขนี้อาจเป็นปัจจัยตัดสินปฏิกิริยาของตลาด การชะลอตัวส่วนหนึ่งจะสะท้อนถึงฐานรายได้ที่ใหญ่ขึ้นเป็น 4.22 หมื่นล้านดอลลาร์สหรัฐ มากกว่าจะเป็นผลจากความต้องการที่อ่อนแอลง
ตัวชี้วัดความต้องการยังคงแข็งแกร่ง โดยมูลค่างานในมืออยู่ที่ประมาณ 4.96 แสนล้านดอลลาร์สหรัฐ และเติบโตในอัตราสามหลัก ขณะที่ธุรกิจ AI และธุรกิจชิปของ Amazon ต่างมีรายได้ต่อปีมากกว่า 2.5 หมื่นล้านดอลลาร์สหรัฐ ผู้บริหารระบุว่ากำลังการผลิตไฟฟ้าจะยังคงไม่เพียงพอไปจนถึงปี 2027 ดังนั้น การเติบโตจึงถูกจำกัดจากด้านอุปทานมากกว่าปริมาณคำสั่งซื้อ
มาร์จิ้นเป็นปัจจัยสำคัญประการที่สองที่ต้องจับตา เนื่องจากมาร์จิ้น 39.4% ในไตรมาส 2 รวมกำไรจากสัญญาด้านพลังงานจำนวน 551 ล้านดอลลาร์สหรัฐไว้ด้วย หากไม่รวมกำไรดังกล่าว มาร์จิ้นของ AWS จะอยู่ที่ประมาณ 38% ดังนั้น ผลประกอบการที่ใกล้เคียงระดับนี้จะสะท้อนว่าความสามารถในการทำกำไรพื้นฐานยังคงมีเสถียรภาพ Azure และ Google Cloud เติบโตเร็วกว่า AWS ในไตรมาส 2 จากฐานรายได้ที่เล็กกว่า ดังนั้น ความเห็นเกี่ยวกับส่วนแบ่งตลาดจึงจะได้รับความสนใจเช่นกัน
ธุรกิจค้าปลีก โฆษณา และบริการสมัครสมาชิก
การเติบโตของธุรกิจค้าปลีกเมื่อเทียบรายปีจะดูชะลอลง เนื่องจากกิจกรรม Prime Day ถูกย้ายออกจากไตรมาส 3 ในไตรมาส 2 ธุรกิจในอเมริกาเหนือเติบโต 16% และธุรกิจระหว่างประเทศเติบโต 15% โดยคาดว่าทั้งสองส่วนจะเติบโตชะลอลง แม้แนวโน้มพื้นฐานยังคงแข็งแกร่ง โดยบริการสำหรับผู้ขายบุคคลที่สามเติบโต 16% และร้านค้าออนไลน์เติบโต 15%
รายได้จากโฆษณาเติบโต 26% ในไตรมาส 2 เพิ่มขึ้นจาก 22% ในไตรมาสก่อนหน้าเมื่อไม่รวมผลกระทบจากอัตราแลกเปลี่ยน โดยได้รับแรงหนุนจากเครื่องมือโฆษณา AI และการถ่ายทอดสดกีฬาผ่าน Prime Video การย้ายช่วงจัดกิจกรรม Prime Day อาจทำให้การเติบโตในไตรมาส 3 ชะลอลง แต่หากอัตราการเติบโตสูงกว่า 20% ก็จะยืนยันแนวโน้มดังกล่าว รายได้จากบริการสมัครสมาชิกเติบโต 12% สู่ระดับ 1.37 หมื่นล้านดอลลาร์สหรัฐ และมีการเติบโตสม่ำเสมอที่สุด
ต้นทุนเป็นประเด็นที่ต้องจับตา โดยผู้บริหารระบุว่าต้นทุนการขนส่งสูงขึ้นจากภาวะเงินเฟ้อด้านเชื้อเพลิง และเงินคืนภาษีศุลกากรในอเมริกาเหนือประมาณ 600 ล้านดอลลาร์สหรัฐที่ช่วยหนุนผลประกอบการไตรมาส 2 มีแนวโน้มว่าจะไม่เกิดขึ้นซ้ำ
ความสามารถในการทำกำไร กระแสเงินสด และรายจ่ายฝ่ายทุน
ค่ากลางของช่วงประมาณการกำไรจากการดำเนินงานของบริษัทอยู่ที่ 2.45 หมื่นล้านดอลลาร์สหรัฐ ต่ำกว่าระดับ 2.75 หมื่นล้านดอลลาร์สหรัฐในไตรมาส 2 เมื่อเทียบกับค่ากลางของช่วงประมาณการยอดขายที่ 1.995 แสนล้านดอลลาร์สหรัฐ ตัวเลขดังกล่าวสะท้อนมาร์จิ้นประมาณ 12.3% เทียบกับมาร์จิ้นที่รายงานในไตรมาส 2 ที่ 13.7% และ 13.1% หากไม่รวมรายการที่เกิดขึ้นครั้งเดียว ก่อนหน้านี้ Amazon เคยทำกำไรจากการดำเนินงานสูงกว่าขอบบนของช่วงประมาณการของบริษัท แต่ช่วงประมาณการดังกล่าวตั้งอยู่บนสมมติฐานว่าจะไม่มีการวัดมูลค่าอนุพันธ์ด้านพลังงานใหม่
รายจ่ายฝ่ายทุนเป็นประเด็นที่ถกเถียงกันมากกว่า โดยแผนรายจ่ายฝ่ายทุนปี 2026 ที่ 2.2 แสนล้านดอลลาร์สหรัฐ สะท้อนรายจ่ายเฉลี่ยประมาณ 6.18 หมื่นล้านดอลลาร์สหรัฐต่อไตรมาสในช่วงครึ่งปีหลัง สูงกว่าระดับ 5.31 หมื่นล้านดอลลาร์สหรัฐในไตรมาส 2 อยู่ 17% กระแสเงินสดอิสระน่าจะยังคงติดลบ ขณะที่หนี้สินระยะยาวเพิ่มขึ้นจาก 6.56 หมื่นล้านดอลลาร์สหรัฐในตอนสิ้นปี เป็น 1.289 แสนล้านดอลลาร์สหรัฐแล้ว เงินลงทุนใน OpenAI จำนวน 2.13 หมื่นล้านดอลลาร์สหรัฐหลังวันที่ 30 มิถุนายน จะปรากฏในกระแสเงินสดจากกิจกรรมลงทุน ไม่ใช่กระแสเงินสดอิสระ นักลงทุนจะจับตาว่ารายจ่ายฝ่ายทุนจะเพิ่มขึ้นอีกหรือไม่ หลังจากปรับเพิ่มขึ้น 2 หมื่นล้านดอลลาร์สหรัฐในเดือนกรกฎาคม ซึ่งผู้บริหารระบุว่าเป็นผลจากต้นทุนหน่วยความจำที่สูงขึ้น
ความเสี่ยงสำคัญและปัจจัยที่คาดเดาได้ยาก
- การประเมินมูลค่า Anthropic ณ วันที่ 30 มิถุนายน Amazon บันทึกมูลค่าการถือครองหุ้น Anthropic ไว้ที่ 1.904 แสนล้านดอลลาร์สหรัฐ เหตุการณ์ใหม่ใดๆ ที่ทำให้มีการกำหนดราคา เช่น ข่าวการหารือเกี่ยวกับการเสนอขายหุ้นต่อประชาชนทั่วไปเป็นครั้งแรก (IPO) อาจส่งผลต่อกำไรต่อหุ้นตามหลักการบัญชี GAAP
- ความคาดหวังที่สูง ราคาหุ้นปิดที่ 262.37 ดอลลาร์สหรัฐเมื่อวันที่ 21 ตุลาคม โดยยังคงสูงกว่าราคาปิดก่อนการรายงานผลประกอบการไตรมาส 2 อยู่ 11.4%
- รายจ่ายฝ่ายทุนและการระดมทุน การเพิ่มรายจ่ายฝ่ายทุนอีกหรือการออกตราสารหนี้เพิ่มเติมจะยิ่งเพิ่มความกังวลเกี่ยวกับกระแสเงินสดอิสระ
- ภาวะต้นทุนสูงขึ้น ราคาเชื้อเพลิง ราคาหน่วยความจำ และภาษีศุลกากรอาจกดดันมาร์จิ้น
กรณีฐานที่สมเหตุสมผลคือ รายได้อยู่ที่ขอบบนหรือสูงกว่าขอบบนเล็กน้อยของช่วงประมาณการบริษัทที่ 1.97-2.02 แสนล้านดอลลาร์สหรัฐ กำไรจากการดำเนินงานอยู่ในครึ่งบนของช่วง 2.25-2.65 หมื่นล้านดอลลาร์สหรัฐ และ AWS เติบโตประมาณ 35% ซึ่งนั่นจะเป็นไปตามประมาณการเฉลี่ยของนักวิเคราะห์ แต่จะไม่ทำให้ราคาหุ้นพุ่งขึ้นอีก 15% ปฏิกิริยาของราคาหุ้นจะขึ้นอยู่กับการเติบโตของ AWS แนวโน้มรายจ่ายฝ่ายทุน และสัดส่วนมาร์จิ้นที่สามารถเกิดขึ้นซ้ำได้
เนื้อหาที่ให้ไว้ในที่นี้ไม่ได้จัดทำขึ้นตามข้อกำหนดทางกฎหมายที่ออกแบบมาเพื่อส่งเสริมความเป็นอิสระของการวิจัยการลงทุน และด้วยเหตุนี้จึงถือเป็นการสื่อสารทางการตลาด แม้ว่าจะไม่อยู่ภายใต้ข้อห้ามใดๆ ในการจัดการก่อนการเผยแพร่การวิจัยการลงทุน แต่เราจะไม่แสวงหาผลประโยชน์ใดๆ ก่อนที่จะส่งมอบให้กับลูกค้าของเรา