- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


Temporada de resultados 3T26 EE.UU.: tasas altas dejan poco margen al repunte

Resumen
- El S&P 500 acumula cerca de 13,8% en el año y llega a la temporada de resultados del tercer trimestre con un consenso que anticipa un alza interanual de las utilidades por acción cercana al 31%.
- La inteligencia artificial y los márgenes corporativos en niveles récord sostienen las expectativas, mientras la inflación (PCE en 3,7% interanual), las tasas elevadas y el conflicto con Irán presionan las valoraciones.
- Más que superar las estimaciones, las compañías deberán sostener sus márgenes y convertir inversiones en rentabilidad, y las perspectivas de sus equipos directivos marcarán la dirección del mercado en las próximas semanas.
¿Justifican las utilidades por acción el repunte del S&P 500?
La temporada de resultados 3T26 EE.UU. comienza en un contexto de crecimiento de utilidades, valoraciones exigentes del S&P 500 y crecientes riesgos macroeconómicos. Tras avanzar aproximadamente un 13,8% durante el año, el índice enfrenta una prueba importante: determinar si los fundamentos corporativos justifican las ganancias acumuladas y, especialmente, si el crecimiento puede extenderse más allá de las grandes compañías tecnológicas.
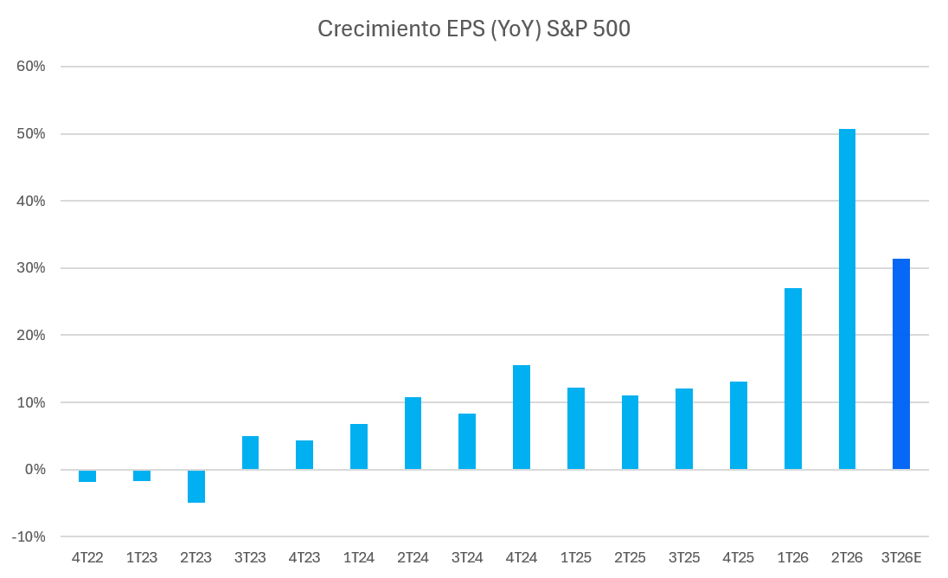
Las expectativas son elevadas. El consenso anticipa un crecimiento interanual de las utilidades por acción (EPS) cercano al 31%, después de expansiones del 27,1% y 51% durante el primer y segundo trimestre, respectivamente.
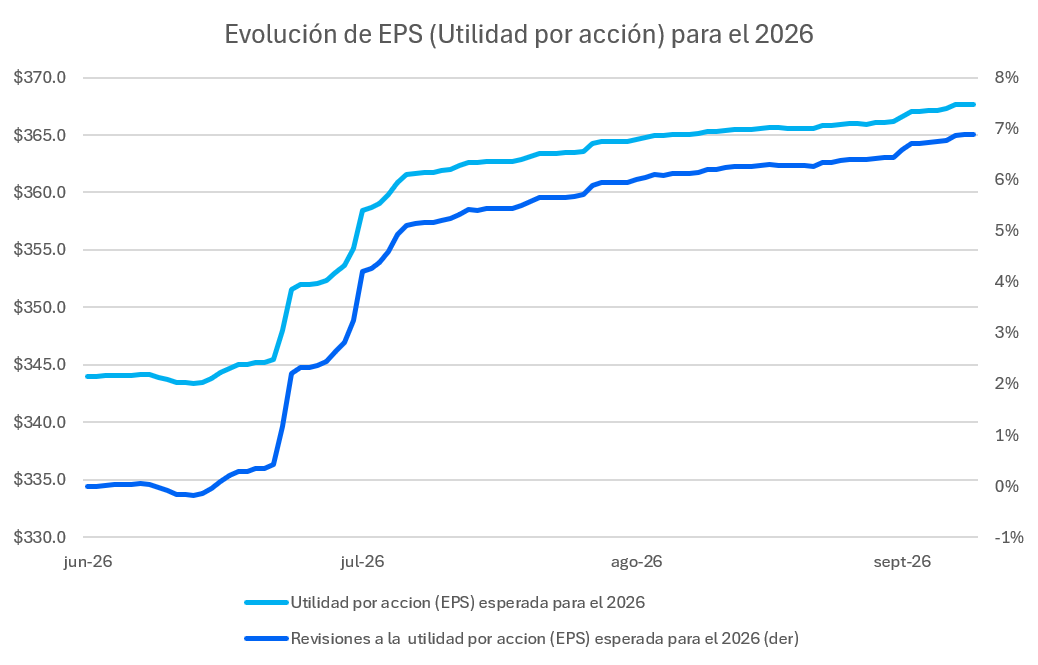
Además, las proyecciones para el conjunto de 2026 han aumentado aproximadamente un 7% desde la última temporada de resultados.
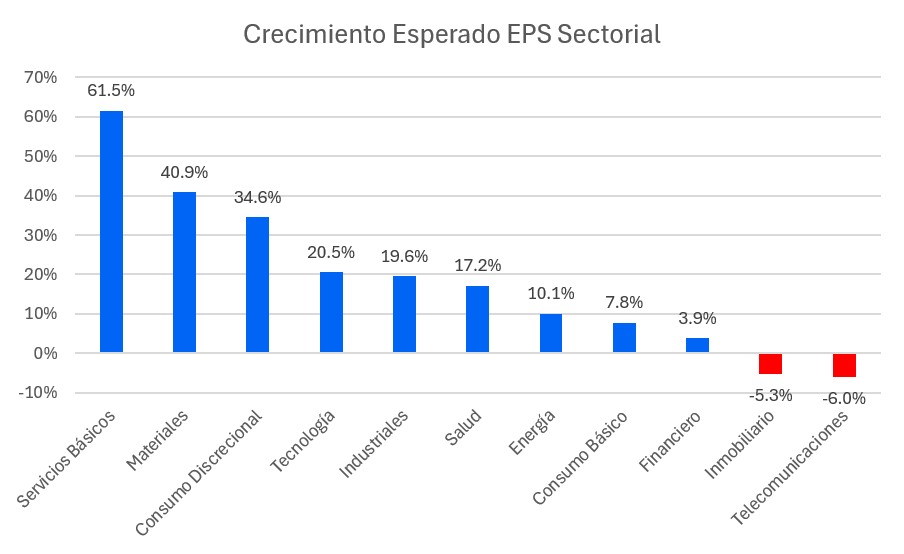
Sin embargo, persisten diferencias sectoriales importantes. Servicios Básicos lidera las expectativas de crecimiento con un 62%, seguido de Materiales y Consumo Discrecional, mientras que Tecnología e Industriales registrarían expansiones cercanas al 20%. En contraste, Inmobiliario y Servicios de Comunicación enfrentarían contracciones.
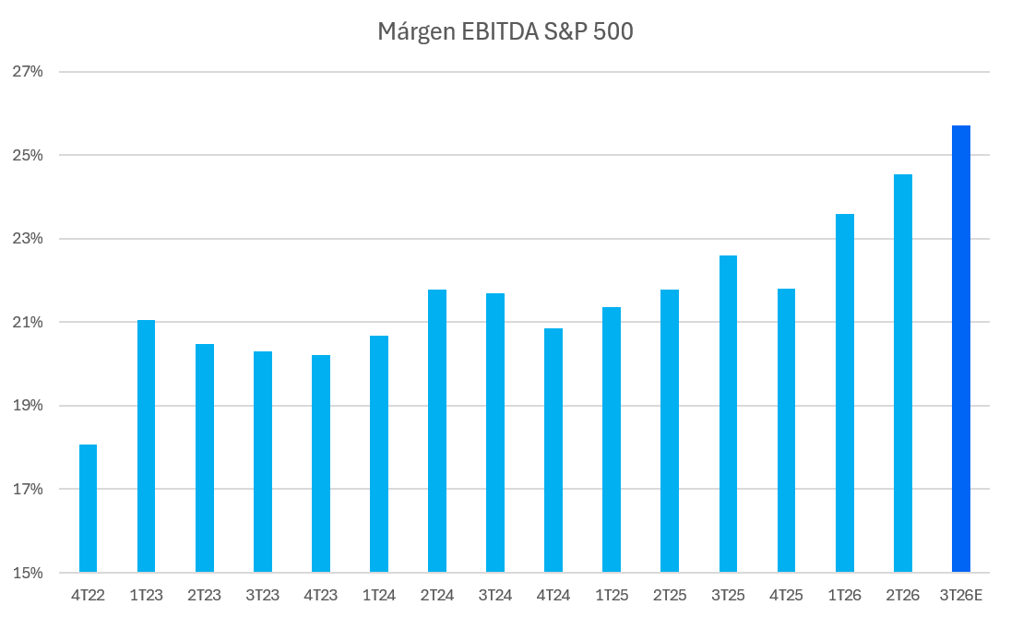
Asimismo, la fortaleza de los márgenes corporativos, actualmente en niveles récord, constituye un soporte adicional, especialmente considerando que las mejoras comienzan a extenderse hacia sectores no tecnológicos.
La inteligencia artificial y la divergencia sectorial marcan la temporada
En la temporada de resultados 3T26 EE.UU., la inteligencia artificial continuará siendo el principal catalizador de atención. El mercado buscará determinar si las inversiones extraordinarias en infraestructura tecnológica están generando retornos suficientes para justificar las valoraciones actuales. Amazon proyecta inversiones cercanas a US$220.000 millones durante 2026, mientras Meta contempla desembolsos de entre US$125.000 y US$145.000 millones. Esta expansión sostiene las perspectivas de proveedores como Nvidia, cuyos ingresos y utilidades podrían crecer alrededor del 90% interanual. Microsoft y Alphabet también enfrentan expectativas favorables, aunque el elevado gasto de capital plantea interrogantes sobre la evolución de sus márgenes. En consecuencia, las proyecciones de inversión, monetización y rentabilidad serán tan relevantes como los resultados publicados.
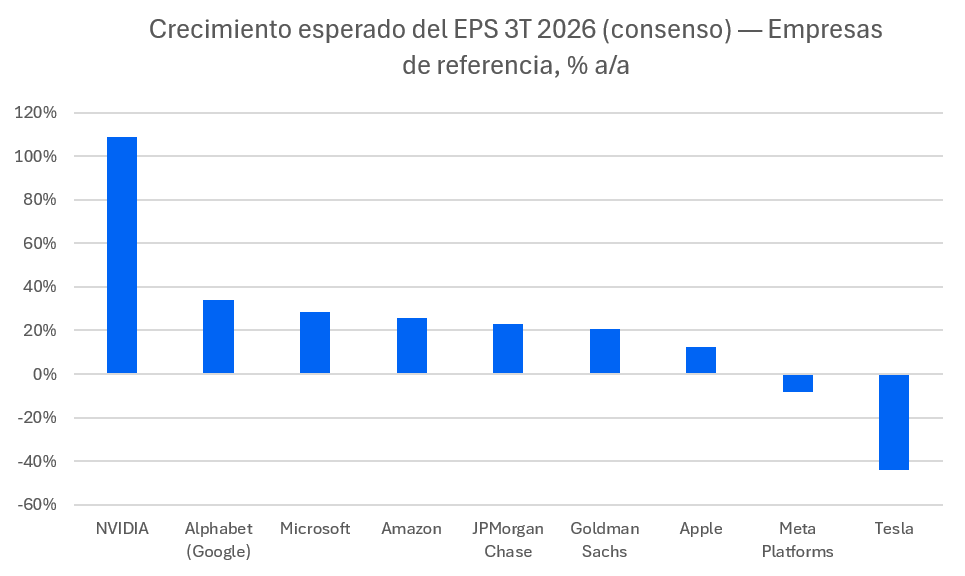
El sector financiero inaugurará la temporada respaldado por una sólida actividad de mercados de capitales, fusiones y adquisiciones y banca de inversión. Los beneficios agregados de Wall Street podrían superar los US$90.000 millones durante 2026, estableciendo un nuevo récord. No obstante, los inversionistas prestarán especial atención a la trayectoria de los ingresos netos por intereses, la calidad crediticia y las perspectivas de rentabilidad ante un entorno de tasas persistentemente elevadas.
Energía presenta una dinámica diferente. Tras acumular ganancias bursátiles cercanas al 45,5% durante el año, el sector se beneficia de los elevados precios del petróleo y de una estricta disciplina operacional. Sin embargo, parte importante de esta expansión de márgenes responde a factores cíclicos y geopolíticos, por lo que su sostenibilidad dependerá de la evolución del conflicto en Oriente Medio.
En consumo, la principal preocupación es la creciente divergencia entre hogares de distintos niveles de ingreso. Mientras los segmentos de mayores recursos mantienen una demanda relativamente resiliente, los consumidores más vulnerables enfrentan restricciones presupuestarias que afectan el gasto discrecional. Aunque las utilidades del sector podrían crecer un 35%, esta expansión está concentrada en determinadas compañías y no representa necesariamente una recuperación generalizada. Tesla ejemplifica estas dificultades, con expectativas de contracción tanto en ingresos como en beneficios.
Inflación, petróleo y Reserva Federal presionan las valoraciones
Dentro de la temporada de resultados 3T26 EE.UU., el principal desafío transversal continúa siendo el entorno macroeconómico. La inflación estadounidense permanece elevada, con el PCE en 3,7% interanual, mientras las perspectivas de crecimiento apuntan a una resiliencia de la actividad. Este escenario limita el margen de maniobra de la Reserva Federal y mantiene elevadas las tasas de los bonos del Tesoro, presionando especialmente las valoraciones de compañías de crecimiento.
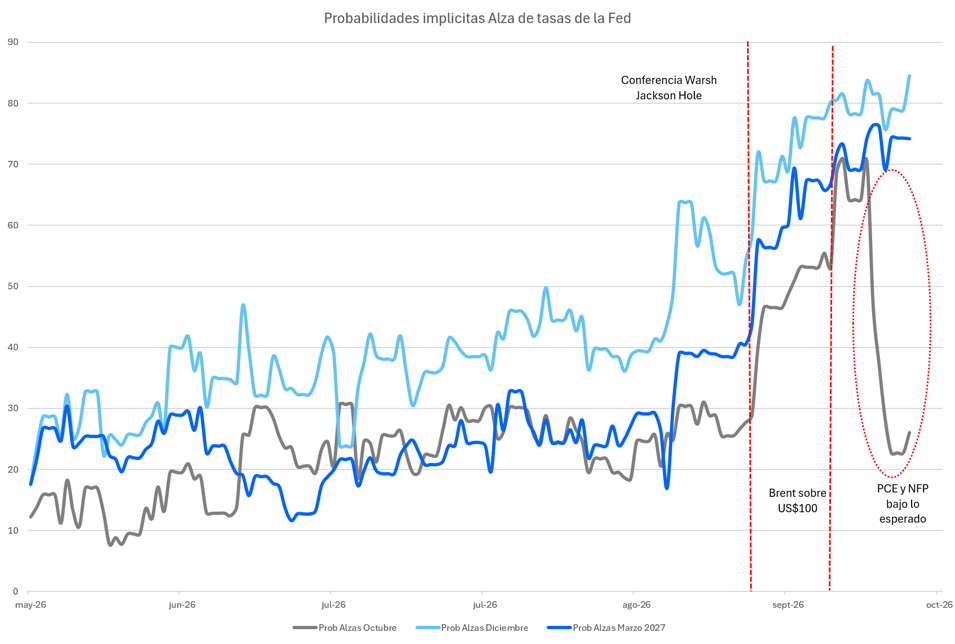
A ello se suma el conflicto con Irán, que ha impulsado el petróleo por encima de US$100 por barril, favoreciendo al sector energético, pero incrementando simultáneamente los costos empresariales y los riesgos inflacionarios. Los aranceles comerciales, las dudas sobre la rentabilidad futura de las inversiones en inteligencia artificial y la incertidumbre política asociada a las elecciones legislativas de noviembre añaden nuevas vulnerabilidades.
Poco margen para decepciones: la guía empresarial definirá el rumbo
En definitiva, aunque las perspectivas de utilidades siguen siendo constructivas, las expectativas incorporadas en las valoraciones dejan poco espacio para decepciones en la temporada de resultados 3T26 EE.UU. Más que superar las estimaciones trimestrales, las compañías deberán demostrar capacidad para sostener sus márgenes, convertir inversiones en rentabilidad y preservar el crecimiento en un entorno económico cada vez más exigente. Las perspectivas entregadas por sus equipos directivos serán, por tanto, decisivas para determinar la dirección del mercado durante las próximas semanas.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.