- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


Previa resultados Nvidia: la salida de Jensen Huang y la presión en márgenes elevan la cautela

Resumen
- Nvidia reporta el 17 de noviembre en plena transición de liderazgo: Huang deja la dirección ejecutiva y Colette Kress asume de forma interina, lo que añade incertidumbre a una compañía con fundamentos operacionales todavía sólidos.
- Pesan sobre la acción la presión sobre los márgenes por el costo de la memoria HBM, las dudas sobre el financiamiento de la infraestructura de inteligencia artificial y el escrutinio regulatorio por las exportaciones a China.
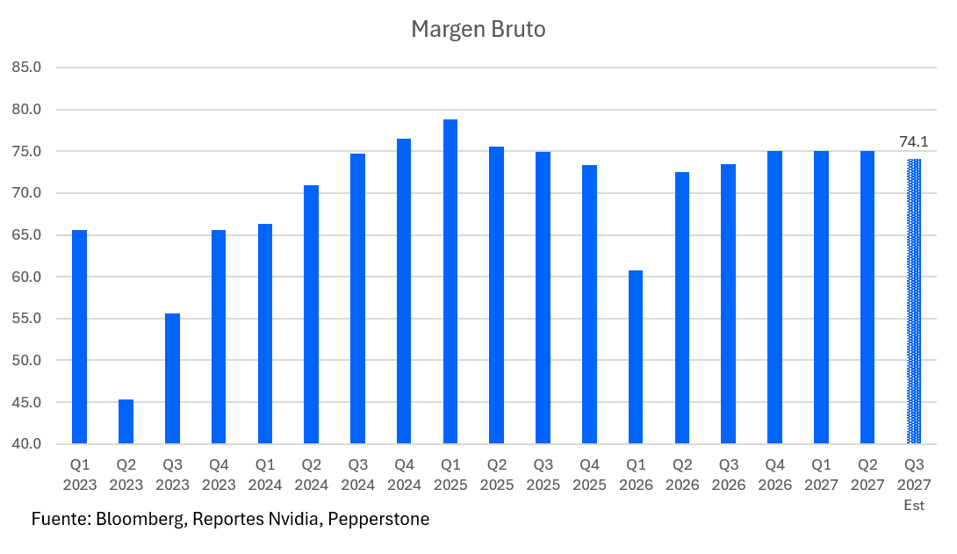
- La variable clave es un margen bruto esperado cerca de 74%, frente a 75% en el trimestre previo, junto con el despliegue de Vera Rubin y las proyecciones para el cuarto trimestre.
¿Puede la salida de Huang eclipsar los resultados de Nvidia?
La previa de resultados de Nvidia, programada para el 17 de noviembre, se perfila como uno de los acontecimientos más relevantes para el mercado tecnológico estadounidense. La compañía enfrenta una combinación particularmente compleja de expectativas de crecimiento extraordinarias, crecientes interrogantes sobre la sostenibilidad de las inversiones en inteligencia artificial y una inesperada crisis de liderazgo. Los fundamentos operacionales siguen mostrando una demanda excepcional por infraestructura de computación acelerada, pero la salida de Jensen Huang como director ejecutivo, recién anunciada, introduce una incertidumbre que podría pesar tanto en la valoración como las cifras financieras. Colette Kress, hasta ahora directora financiera, asumirá temporalmente el cargo mientras el directorio busca un sucesor permanente, lo que pone fin a más de tres décadas de liderazgo de Huang.
La transición llega tras varios días de controversia por informaciones sobre relaciones personales del ejecutivo, entre ellas una con una empresaria que autoridades estadounidenses sospechan que mantiene vínculos con los servicios de inteligencia chinos. La investigación independiente anunciada por el directorio el 8 de noviembre buscaba determinar si existieron riesgos para la seguridad nacional o para información confidencial de Nvidia, aunque la compañía señaló inicialmente que no tenía motivos para considerar que dicha información hubiera sido comprometida. Nuevas publicaciones sobre una presunta relación con una ejecutiva de la empresa intensificaron las dudas sobre gobierno corporativo y conflictos de interés. Estas circunstancias siguen sujetas a investigación y deben distinguirse de eventuales infracciones demostradas, pero el episodio abre interrogantes sobre la continuidad estratégica de una organización cuya expansión, relaciones comerciales y posicionamiento geopolítico han estado estrechamente vinculados a su fundador.
Ingresos, margen bruto y Vera Rubin: foco de los resultados
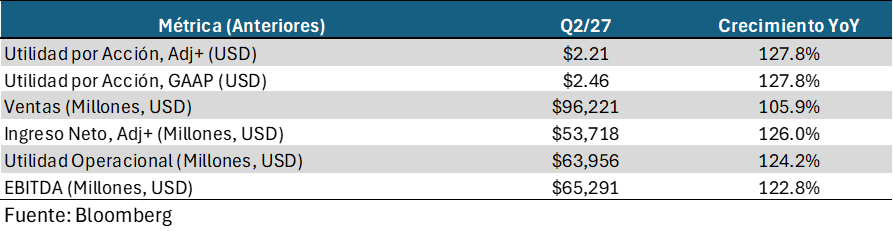
Desde una perspectiva financiera, sin embargo, la previa de resultados de Nvidia continúa siendo favorable. En la última entrega, la compañía registró ventas por US$96.200 millones durante el trimestre anterior, un crecimiento interanual de 106%. La división de centros de datos alcanzó US$89.000 millones (+117%), se consolidó como el principal motor del negocio y representó más del 92% de los ingresos consolidados. La compañía también registró un margen bruto de 75% y utilidades ajustadas de US$2,21 por acción, lo que refleja tanto el fuerte dinamismo de la demanda como su elevada rentabilidad operacional.
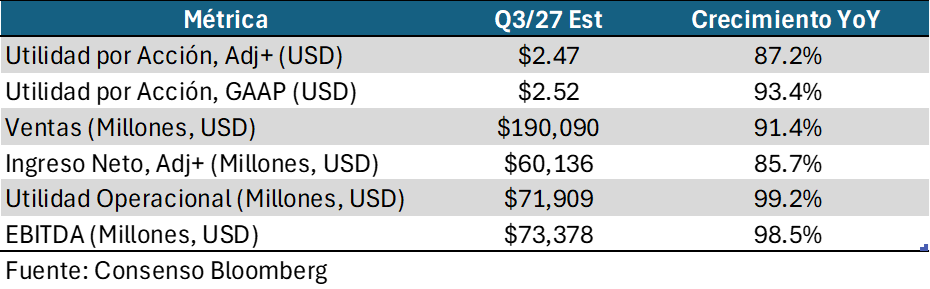
Para la nueva entrega, el consenso de analistas anticipa ingresos cercanos a US$109.090 millones, aproximadamente 13% más que en el trimestre anterior y cerca de 91% sobre el mismo período del año previo. La cifra se sitúa levemente por encima del punto medio de US$108.000 millones establecido por la propia compañía en agosto, dentro de un rango de variación de 2%. La continuidad de la demanda por los aceleradores B300 y el despliegue progresivo de la arquitectura Vera Rubin deberían sostener el crecimiento, aunque el mayor volumen de ventas podría quedar parcialmente contrarrestado por presiones sobre los márgenes.
La evolución de Vera Rubin constituye otro elemento central para evaluar las perspectivas de crecimiento. La plataforma, actualmente en fase de expansión comercial, representa una nueva etapa en la estrategia de Nvidia de ofrecer sistemas integrados que combinan procesadores gráficos, CPU, redes de alta velocidad y software especializado. Su importancia trasciende el lanzamiento de una generación más eficiente de chips, dado que permite a la compañía capturar una mayor proporción del gasto total destinado a construir y operar infraestructura de inteligencia artificial. En agosto, Nvidia informó que estos sistemas ya estaban en producción y despliegue con operadores como Microsoft Azure, Google Cloud, Oracle Cloud Infrastructure y CoreWeave. El mercado estará especialmente atento al ritmo de incorporación de esta arquitectura en los centros de datos, la disponibilidad de capacidad productiva y las señales sobre su contribución a las ventas de los próximos trimestres.
Financiamiento de la inteligencia artificial, China y competencia: los riesgos
La previa de resultados de Nvidia también refleja un cambio en la discusión entre inversionistas, que se desplaza desde la fortaleza de la demanda por inteligencia artificial hacia la capacidad efectiva de transformar los compromisos de inversión en centros de datos operativos y comercialmente rentables. Las interrogantes sobre la disponibilidad de financiamiento, las restricciones energéticas, los permisos de construcción y la velocidad con que las nuevas instalaciones comiencen a generar ingresos aún no están totalmente resueltas. Este riesgo es especialmente relevante para los operadores especializados de infraestructura de IA, conocidos como neoclouds, cuyos modelos de negocio suelen depender de financiamiento externo y de una rápida utilización de la capacidad instalada. Por ello, aunque la visibilidad de la demanda para 2027 parece relativamente sólida, las perspectivas para 2028 podrían enfrentar mayores riesgos de ejecución, incluso en ausencia de un deterioro significativo de la demanda final.
Esta preocupación adquiere importancia adicional por el creciente papel de Nvidia como articulador financiero del ecosistema. En agosto, la compañía anunció alianzas con Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR para movilizar más de US$500.000 millones de capital de terceros destinados a financiar infraestructura de computación. La iniciativa amplía la capacidad de inversión de clientes y desarrolladores, pero también profundiza las interdependencias entre fabricantes de semiconductores, proveedores de infraestructura, entidades financieras y desarrolladores de modelos de inteligencia artificial. En este contexto, la salida de Huang podría introducir incertidumbre sobre la continuidad y las condiciones de estas iniciativas, considerando su papel en la creación de relaciones comerciales y acuerdos estratégicos. Una eventual desaceleración de estos compromisos podría retirar temporalmente una fuente relevante de liquidez para el ecosistema, precisamente cuando las tasas de interés elevadas y las condiciones de financiamiento más restrictivas incrementan la sensibilidad de los proyectos a sus costos de capital.
Otro factor de riesgo proviene del entorno regulatorio estadounidense y, en particular, de las restricciones a la exportación de semiconductores avanzados hacia China. La crisis de liderazgo podría intensificar el escrutinio de las autoridades sobre las relaciones comerciales de Nvidia con intermediarios internacionales y sobre el destino final de sus productos, especialmente en mercados del sudeste asiático. Si bien la compañía ya excluyó de sus proyecciones oficiales para el tercer trimestre los ingresos por computación para centros de datos en China, la exposición indirecta a ese mercado sigue siendo una fuente potencial de incertidumbre.
La incertidumbre regulatoria se suma a una discusión más amplia sobre la capacidad de Nvidia para preservar sus ventajas competitivas frente a AMD y Broadcom. Aunque la compañía mantiene una posición dominante, sus clientes tienen incentivos crecientes para diversificar proveedores, reducir costos y limitar su dependencia de un único fabricante. La salida de Huang podría acelerar parcialmente estas estrategias, especialmente si los compradores perciben riesgos de continuidad en el desarrollo de productos o en las condiciones comerciales. Sin embargo, una sustitución significativa de la infraestructura de Nvidia sigue enfrentando barreras tecnológicas y operacionales importantes.
Desde una perspectiva de mercado, la corrección reciente de Nvidia también debe interpretarse en un contexto de creciente selectividad hacia las compañías vinculadas a la inteligencia artificial. La combinación de valoraciones exigentes, mayores necesidades de financiamiento y dudas sobre los retornos económicos de las inversiones ha incrementado la sensibilidad de los inversionistas a cualquier señal de deterioro en la ejecución de los proyectos. En este escenario, la crisis de liderazgo ha actuado como un catalizador adicional de aversión al riesgo, con repercusiones sobre fabricantes de semiconductores, operadores de centros de datos y otras empresas asociadas a la expansión de la infraestructura tecnológica. La reacción inicial refleja también la importancia sistémica que Nvidia ha adquirido dentro de los principales índices bursátiles estadounidenses y del ciclo global de inversión en inteligencia artificial.
Nvidia llega al reporte con fundamentos sólidos y liderazgo incierto
De cara al 17 de noviembre, el principal desafío para la administración será demostrar que la fortaleza de los fundamentos operacionales puede mantenerse independientemente de la transición ejecutiva. Un resultado superior a las expectativas, acompañado de proyecciones sólidas para el cuarto trimestre, señales de recuperación futura de los márgenes y confirmaciones sobre el despliegue de Vera Rubin, contribuiría a reforzar la confianza en la continuidad del crecimiento. Sin embargo, la reacción positiva podría verse limitada si persisten dudas sobre la sucesión, las relaciones con clientes estratégicos o las consecuencias regulatorias de las investigaciones en curso.
La previa de resultados de Nvidia deja así una paradoja relevante para los inversionistas: sus perspectivas comerciales siguen respaldadas por uno de los ciclos de inversión tecnológica más importantes de las últimas décadas, pero la incertidumbre sobre su liderazgo y la sostenibilidad financiera del ecosistema de inteligencia artificial ha aumentado considerablemente. El principal interrogante ya no es únicamente cuánto podrá crecer la compañía durante los próximos trimestres, sino hasta qué punto podrá transformar su liderazgo tecnológico y su cartera de pedidos en un flujo de utilidades sostenible, preservando simultáneamente sus ventajas competitivas y la confianza de sus clientes. En este sentido, la próxima entrega de resultados podría marcar un punto de inflexión para Nvidia y para el conjunto del sector tecnológico estadounidense, al ofrecer las primeras señales sobre cómo enfrentará una nueva etapa de crecimiento sin el liderazgo ejecutivo de Jensen Huang.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.