- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


Previa Resultados Microsoft Q1 2027: Azure y el gasto en IA elevan la exigencia sobre márgenes

Resumen
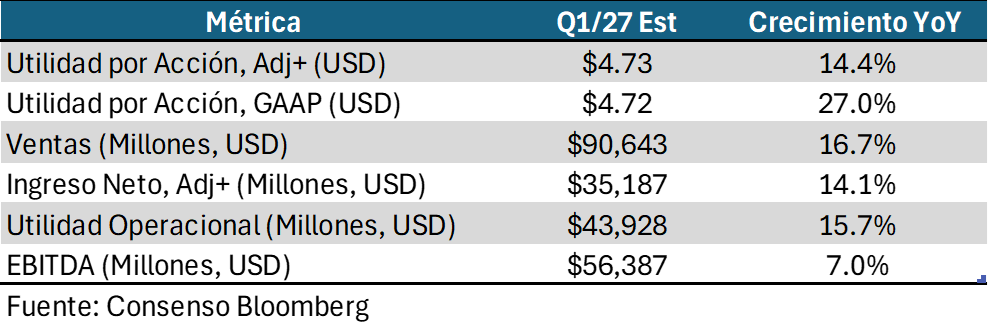
- Microsoft presenta el miércoles 28 de octubre, después del cierre, con un consenso de ingresos cercano a 90.600 millones de dólares (alrededor de 17% interanual) y una utilidad por acción en torno a 4,7 dólares.
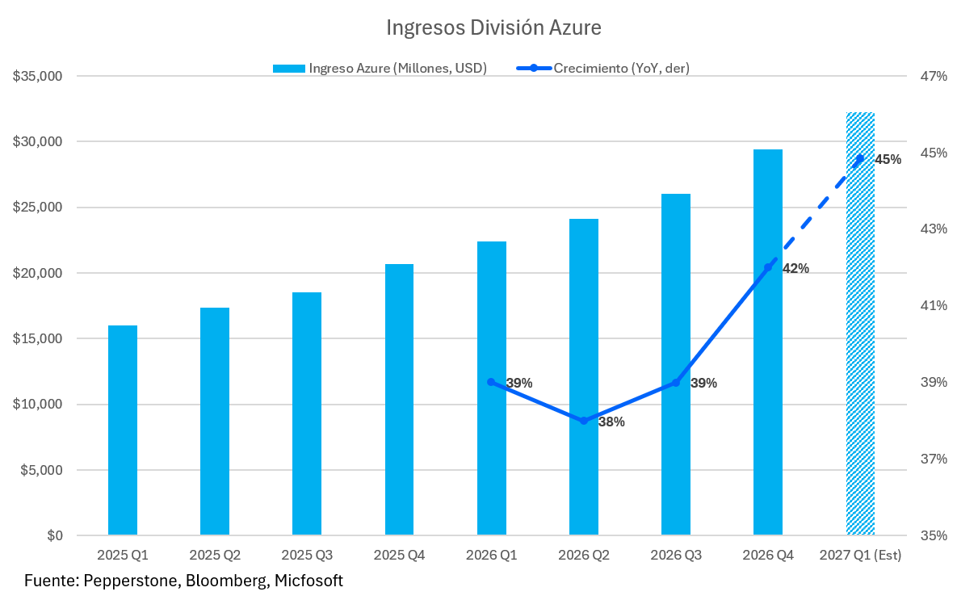
- El crecimiento de Azure, que el mercado espera acelere de 42% a 45%, es la variable más importante, y un resultado en línea con las proyecciones podría resultar insuficiente para sostener el optimismo.
- Las inversiones de capital, estimadas en unos 237.000 millones de dólares para el ejercicio fiscal 2027, presionan los márgenes y el flujo de caja, y son la principal fuente de incertidumbre.
¿Cuánto puede crecer Azure y cuánto pesa OpenAI?
En los resultados de Microsoft Q1 2027, el consenso de analistas anticipa ingresos cercanos a 90.600 millones de dólares, lo que representaría un crecimiento interanual aproximado de 17%, con una utilidad por acción en torno a 4,7 dólares. Más allá del cumplimiento de estas proyecciones, la atención estará concentrada en la capacidad de Microsoft para sostener el crecimiento de Azure, profundizar la monetización de Copilot y contener las presiones sobre sus márgenes y su generación de efectivo, derivadas de la expansión de su infraestructura de inteligencia artificial.
Azure continúa siendo el principal motor de crecimiento y la variable más importante para evaluar las perspectivas de Microsoft. Tras expandirse 42% en el trimestre anterior, el mercado anticipa una aceleración hacia 45%, respaldada por la incorporación de nueva capacidad de procesamiento y por una demanda empresarial de servicios de inteligencia artificial que sigue superando la infraestructura disponible. Estas expectativas podrían incluso superarse a raíz de la fortaleza del consumo de servicios en la nube, el aumento de la capacidad operativa y una mayor utilización de herramientas de IA. El desafío consiste en superar unas expectativas de los inversionistas considerablemente más exigentes: un resultado consistente con las proyecciones de la compañía podría resultar insuficiente para sostener el optimismo si no viene acompañado de señales convincentes de aceleración para los próximos trimestres.
Esta dinámica está estrechamente ligada al fuerte crecimiento de la demanda de capacidad computacional, en particular de los modelos avanzados de inteligencia artificial y las aplicaciones empresariales construidas sobre ellos. La relación comercial con OpenAI representa una importante fuente de ingresos para Microsoft, tanto por el uso de infraestructura Azure como por la comercialización de productos y servicios asociados. De acuerdo con información de la compañía, Microsoft reveló ingresos por acuerdos comerciales con OpenAI de aproximadamente 24.000 millones de dólares durante el ejercicio fiscal 2026, equivalentes a cerca del 7% de sus ingresos consolidados. Esta exposición permite beneficiarse de la expansión del ecosistema de IA generativa, pero también introduce una vulnerabilidad relevante, ya que una parte del crecimiento depende del desempeño de un cliente y socio estratégico, así como de acuerdos comerciales cuya estructura económica y evolución futura aún no son del todo claras.
Copilot gana adopción, pero las inversiones presionan el margen
En los resultados de Microsoft Q1 2027, la evolución de Microsoft 365 y Copilot constituye el segundo gran foco de atención. Permite evaluar si la inteligencia artificial está pasando de una fase dominada por inversiones en infraestructura a otra de monetización recurrente en el mercado corporativo. Microsoft cerró el trimestre anterior con aproximadamente 30 millones de licencias pagadas de Microsoft 365 Copilot, reflejo de una adopción creciente entre clientes empresariales. Dada la velocidad de adopción de la inteligencia artificial, no es descartable inferir una mejora en los presupuestos corporativos destinados a tecnología, particularmente en EE.UU., junto con una mayor disposición de las empresas a incorporar herramientas de IA en sus operaciones. Así, el mercado espera que Microsoft 365 Commercial Cloud podría crecer alrededor de 16,0%, impulsado tanto por nuevas licencias como por una mayor utilización de servicios asociados a Copilot. La transición hacia esquemas de cobro vinculados al consumo también podría favorecer los ingresos por cliente, aunque su efectividad dependerá de que las empresas identifiquen mejoras tangibles de productividad que justifiquen mantener y ampliar estas suscripciones.
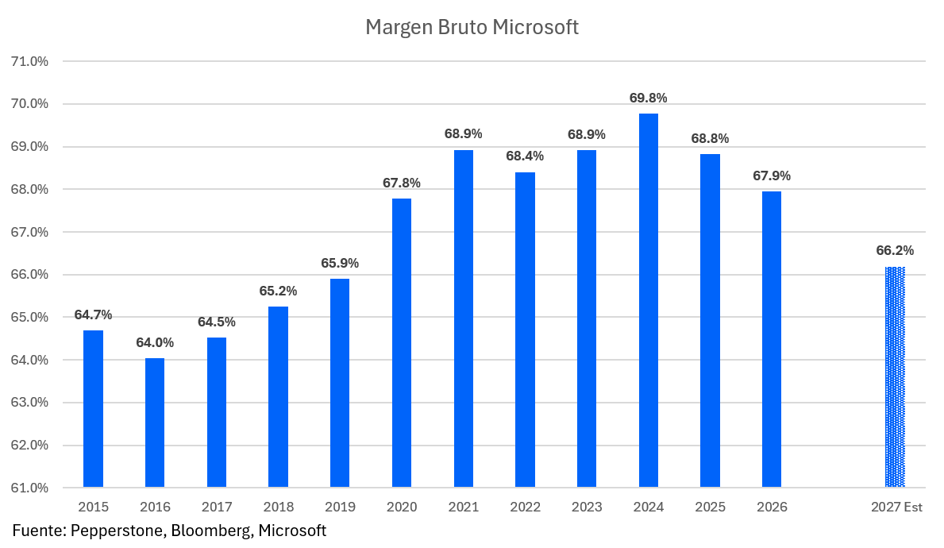
El principal elemento de incertidumbre para Microsoft sigue siendo el elevado costo de financiar esta expansión. La construcción de centros de datos, la adquisición de procesadores avanzados y las necesidades energéticas asociadas a la inteligencia artificial están transformando significativamente la estructura de capital de la compañía. Se estima que las inversiones de capital podrían alcanzar aproximadamente 237.000 millones de dólares durante el ejercicio fiscal 2027, por encima de los cerca de 220.000 millones contemplados por el mercado. Aunque estas inversiones permiten ampliar la capacidad de Azure y responder a una demanda que permanece elevada, también incrementan los gastos de depreciación y reducen la generación de flujo de caja libre. A raíz de lo anterior, es importante analizar si esto tendrá un impacto negativo en el margen bruto de la compañía, que cerró el año fiscal anterior en torno a 67,9%. De esta forma, el tema clave será determinar si el crecimiento de los ingresos asociados a la inteligencia artificial puede compensar suficientemente estos costos y evitar que el deterioro de los márgenes se prolongue. Esta preocupación se ha convertido en un tema transversal para las grandes tecnológicas, como hemos destacado en el pasado respecto a las presiones que el auge de inversión en IA está ejerciendo sobre los flujos de caja del sector.
Contratos pendientes y Reserva Federal condicionan la valoración de Microsoft
La magnitud de la cartera de contratos pendientes proporciona cierta visibilidad sobre los ingresos futuros, aunque tampoco elimina completamente los riesgos. Microsoft terminó el trimestre anterior con obligaciones de desempeño comerciales pendientes cercanas a 678.000 millones de dólares, respaldadas por compromisos de largo plazo de clientes empresariales y proveedores de inteligencia artificial. Sin embargo, existe una diferencia importante entre contar con contratos de gran tamaño y convertirlos en ingresos rentables dentro de los plazos esperados. Retrasos en la habilitación de nuevos centros de datos, restricciones en el suministro de chips, mayores costos energéticos o cambios en las necesidades computacionales de los clientes podrían dificultar esta conversión. Al mismo tiempo, las mejoras en la eficiencia de los modelos de inteligencia artificial podrían reducir los recursos necesarios para ejecutar determinadas tareas, introduciendo incertidumbre sobre la evolución de la demanda de capacidad de procesamiento por unidad de actividad. Por ello, la evolución de las reservas comerciales y la velocidad con la que la empresa transforma sus compromisos contractuales en ingresos efectivos serán tan relevantes como las cifras de crecimiento de Azure.
Los resultados de Microsoft Q1 2027 se presentarán, además, en un contexto de creciente escrutinio sobre las inversiones vinculadas a la inteligencia artificial y de especial sensibilidad de las valoraciones tecnológicas a las perspectivas de tasas de interés. La proximidad de la reunión de política monetaria de la Reserva Federal añade una dimensión adicional de incertidumbre, particularmente para compañías cuyo valor de mercado depende en buena medida de expectativas de utilidades futuras. Aunque la demanda estructural de servicios digitales e inteligencia artificial continúa ofreciendo oportunidades de expansión, un entorno de mayores costos de financiamiento o una menor disposición de los inversionistas a asumir riesgos podría limitar la valoración que el mercado está dispuesto a asignar a ese crecimiento. A ello se suma una competencia cada vez más intensa entre Microsoft, Amazon y Google por captar el gasto corporativo en infraestructura y aplicaciones de IA, lo que refuerza la necesidad de demostrar ventajas sostenibles tanto en capacidad tecnológica como en eficiencia económica.
La incógnita no es la IA, sino cuánta inversión exige
Los resultados de Microsoft Q1 2027 llegan con fundamentos operativos sólidos, una posición competitiva destacada en servicios empresariales y expectativas de crecimiento que han continuado fortaleciéndose. Precisamente esa combinación eleva el nivel de exigencia sobre sus resultados. La compañía no solo deberá demostrar que Azure y Copilot mantienen una trayectoria favorable, sino también ofrecer evidencia de que sus inversiones extraordinarias están generando ingresos recurrentes, márgenes sostenibles y una rentabilidad atractiva sobre el capital comprometido. La principal incógnita no es si la inteligencia artificial seguirá impulsando los ingresos de Microsoft, sino cuánto tiempo y cuánta inversión necesitará la compañía para transformar ese crecimiento en una mejora proporcional de su generación de flujo de caja. La respuesta será determinante para evaluar la sostenibilidad de sus perspectivas financieras durante los próximos trimestres.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.