- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


Previsión de resultados de Netflix para el tercer trimestre: ¿Podrá el crecimiento de la publicidad tomar la posta e impulsar una nueva suba?

Netflix (NFLX) presentará sus resultados del tercer trimestre del 2026 después del cierre del mercado estadounidense, el 20 de octubre. El mercado espera ingresos de USD 12 876 millones, un aumento interanual de aproximadamente el 11,9 %, y ganancias por acción (EPS) ajustadas de USD 0,831. Cabe destacar que las previsiones para el tercer trimestre que la gerencia presentó en julio ya estaban por debajo de las expectativas de Wall Street en ese momento. Esto significa que las expectativas del mercado para los resultados trimestrales de la empresa son ahora más bajas.
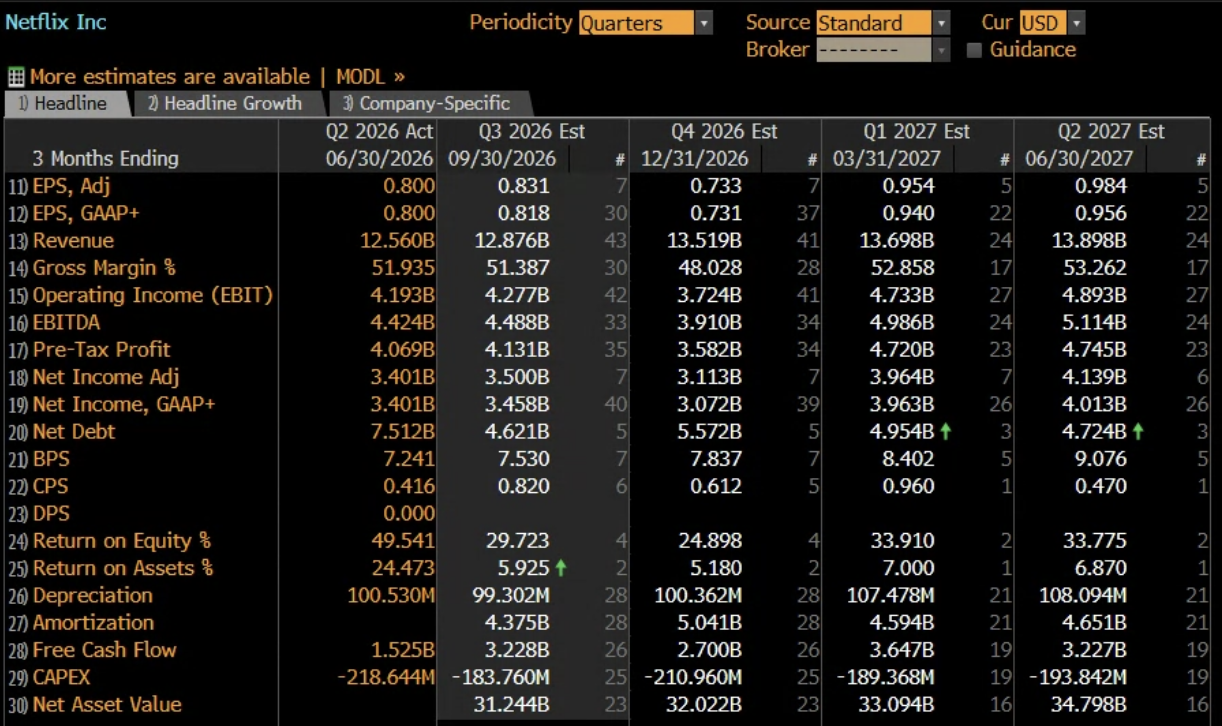
Fuente: Bloomberg Terminal, 16 de octubre de 2026.
Aunque Netflix sigue creciendo, el mercado necesita determinar si esta desaceleración es una consecuencia natural de la madurez del negocio o una señal de que el atractivo de los contenidos y la participación de los usuarios empiezan a afectar la calidad del crecimiento.
Los traders también estarán atentos a si la monetización de la publicidad puede abrir nuevas oportunidades de crecimiento a medida que el aumento de las suscripciones pierde ritmo gradualmente, y a si los mayores ingresos pueden seguir traduciéndose en ganancias.
Un sólido historial de resultados por encima de las expectativas, pero con un mercado más sensible a las sorpresas
En los últimos ocho trimestres, Netflix superó las expectativas de ganancias por acción (EPS) y EBITDA en siete ocasiones en cada caso, y las de ingresos en seis. Esto le da a la empresa un sólido historial de resultados mejores de lo esperado.
Los analistas también mantienen, en general, una visión optimista. Al momento de redactar este artículo, de los 65 analistas que siguen a Netflix, 48 recomiendan “Comprar”, 15 mantienen una recomendación de “Mantener” y solo dos recomiendan “Vender”. El precio objetivo promedio es de USD 93,93, lo que implica un potencial de suba de alrededor del 29 % respecto del precio actual de la acción, de USD 72,61.
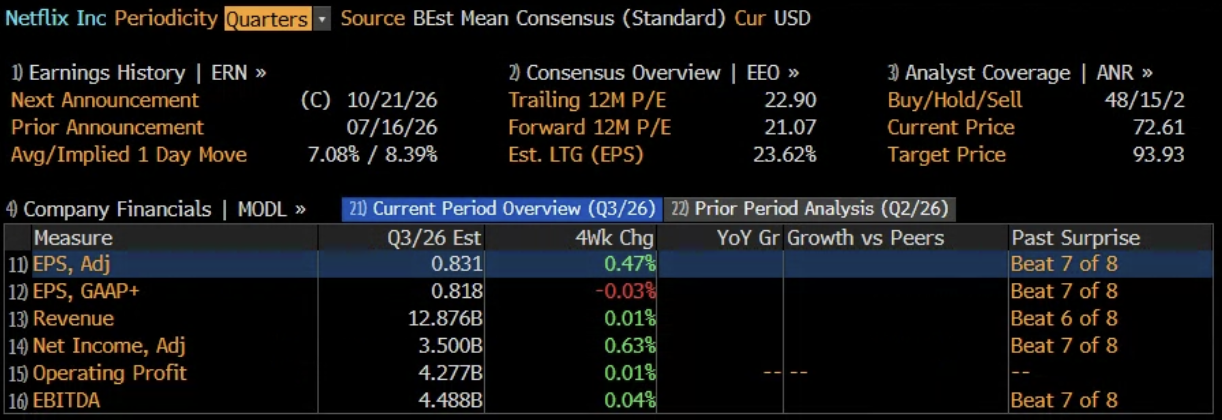
Fuente: Bloomberg Terminal, 16 de octubre de 2026.
Sin embargo, haber superado las expectativas de ganancias en el pasado no garantiza que este informe impulse la cotización al alza. Actualmente, el mercado de opciones anticipa un movimiento del 8,39 % en el precio de la acción durante el día posterior a la publicación de los resultados, por encima del promedio histórico. Esto sugiere que el mercado prevé una variación considerable en la cotización. La reacción posterior a la presentación seguirá dependiendo de cómo se comparen los resultados reales con las expectativas y de las señales que dé la gerencia sobre el crecimiento futuro.
Otro factor que vale la pena observar es la base de comparación interanual. El mismo período del año pasado estuvo afectado por un gasto extraordinario relacionado con una disputa fiscal en Brasil, y el mercado espera que las ganancias por acción crezcan más del 37 % interanual este trimestre. Por eso, los inversores deberían mirar más allá del crecimiento de las ganancias anunciado y evaluar la evolución de los ingresos, los márgenes operativos y las previsiones futuras para determinar si el impulso subyacente del negocio realmente está mejorando.
Tres variables clave: monetización de la publicidad, participación de los usuarios y márgenes
Hay tres preguntas fundamentales que conviene tener en cuenta de cara a los próximos resultados de Netflix.
Primero: ¿podrán los ingresos por publicidad cumplir con la previsión de duplicarse?
La publicidad es uno de los pilares más importantes de la próxima etapa de crecimiento de Netflix. La gerencia había previsto que los ingresos por publicidad se duplicarían interanualmente este año, hasta alcanzar unos USD 3000 millones.
Aunque el crecimiento de estos ingresos se acercó al 80 % en el segundo trimestre, todavía quedó por debajo de las expectativas del mercado. En este informe, una prueba clave será determinar si el negocio publicitario puede seguir cumpliendo sus objetivos de crecimiento y contribuir de manera significativa a la rentabilidad general de la compañía.
Segundo: ¿hay señales de un deterioro significativo en la participación de los usuarios?
Netflix no solo compite con otras plataformas de streaming, sino también con servicios de contenido como YouTube, que buscan captar el tiempo que los usuarios pasan frente a las pantallas. Los cambios en las horas de visualización no necesariamente significan que los usuarios estén abandonando la plataforma. La cuestión clave es si empiezan a afectar las renovaciones de suscripciones, la capacidad de fijar precios y la eficacia de la monetización publicitaria.
Tercero: ¿los recortes de personal y los cambios en la estructura de costos se traducirán en una mejora de los márgenes?
La compañía anunció recientemente el recorte de alrededor de 1000 puestos de trabajo y está reasignando recursos a los deportes en vivo, incluidos los derechos de transmisión de la Copa Mundial, y a la publicidad.
Si los márgenes se mantienen cerca del 33 % o mejoran aún más este trimestre, sería una señal de que las eficiencias de costos están ayudando a compensar el aumento de los costos de contenido. Por el contrario, si los gastos de reestructuración superan las expectativas o las previsiones se debilitan, podría perder fuerza la confianza en una estrategia de crecimiento de las ganancias basada en el control de costos.
Análisis técnico: los USD 67 son un nivel clave a la baja
En el gráfico diario, las acciones de Netflix se recuperaron desde principios de octubre y actualmente cotizan en torno a los USD 72, aunque siguen muy por debajo del máximo del año, de USD 108,95.
Technical outlook: $67 is a key downside level to watch
On the daily chart, Netflix shares have rebounded since early October and are currently trading around $72, but remain well below the year-to-date high of $108.95.
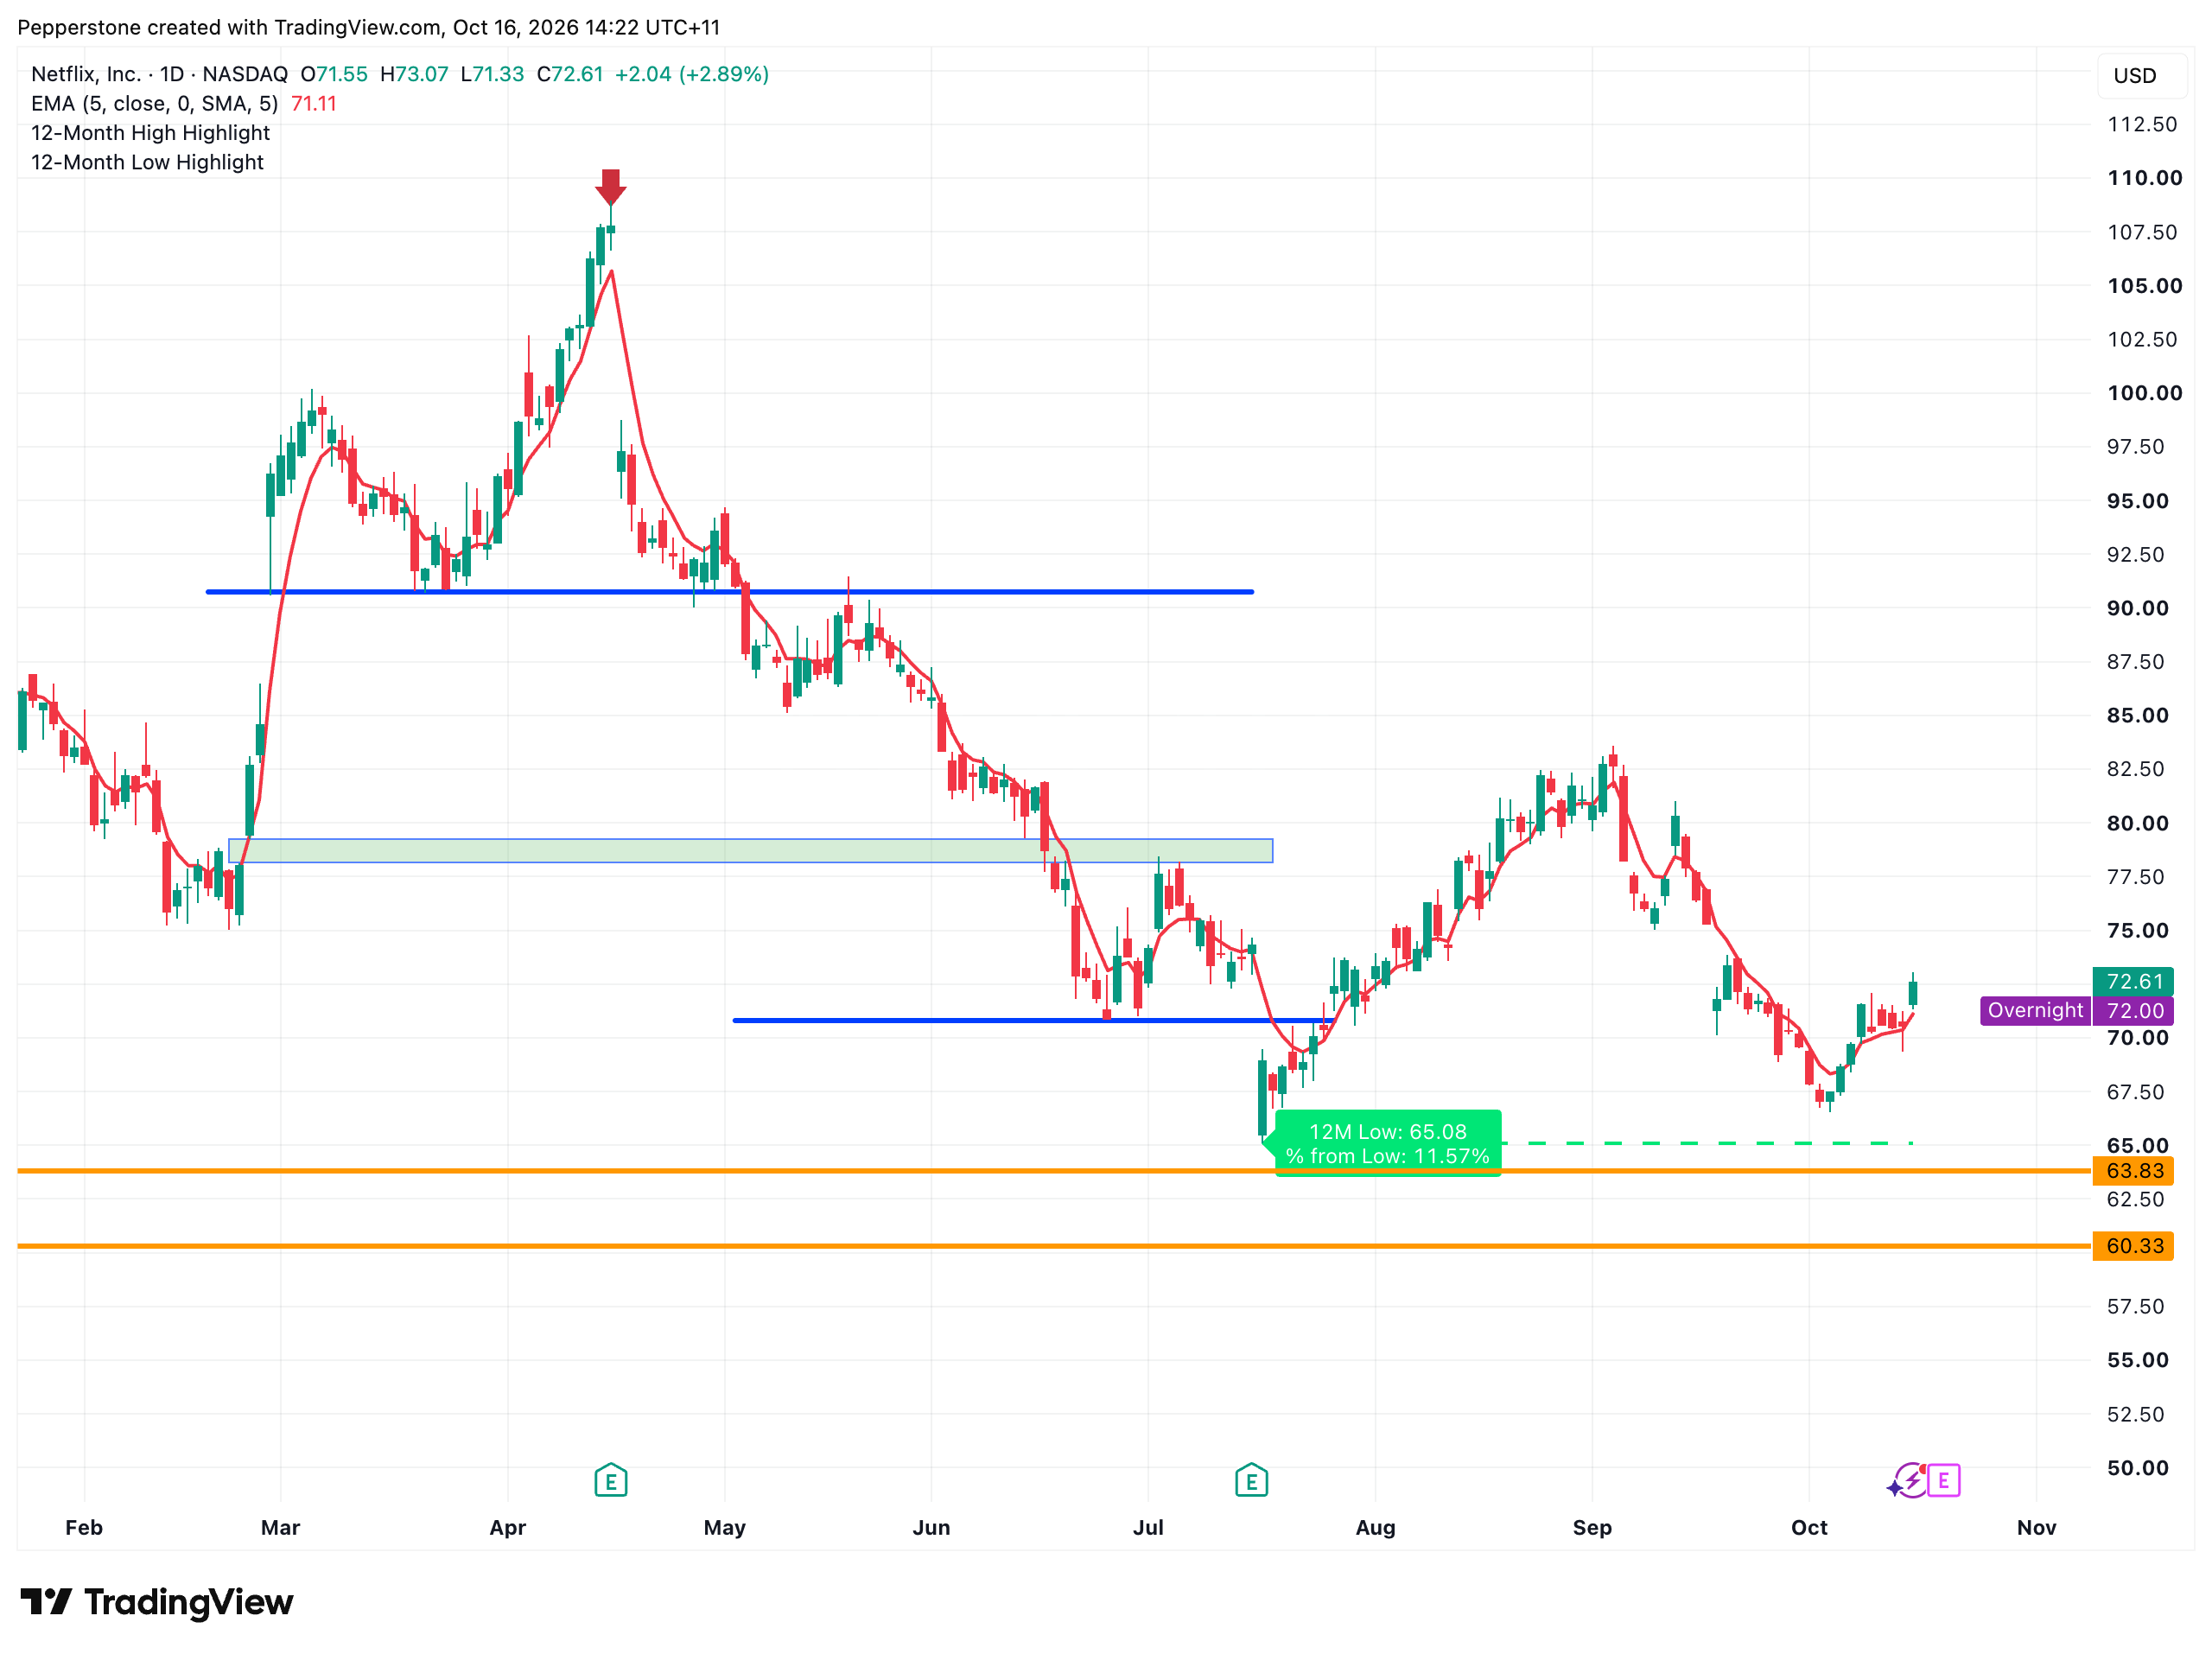
Fuente: TradingView, 16 de octubre del 2026.
El mínimo de principios de octubre, cerca de los USD 67, es un nivel de soporte clave. Si el precio de la acción cae con claridad por debajo de ese nivel después de la publicación de los resultados, podría abrirse el camino hacia los USD 65 o incluso los USD 60.
Por el contrario, si los resultados confirman mejoras en el crecimiento de la publicidad y en los márgenes, la cotización podría seguir recuperándose y acercarse al rango de precios objetivo de los analistas.
Cumplir con las expectativas es solo el punto de partida
En esencia, este informe de resultados debe responder una pregunta: a medida que pierde fuerza la historia de crecimiento de las suscripciones de Netflix, ¿podrán la monetización de la publicidad y la disciplina de costos tomar la posta y convertirse en el próximo motor de crecimiento de la compañía?
Las recomendaciones de los analistas ya reflejan un grado considerable de optimismo, pero la caída de más del 20 % de la acción en lo que va del año, junto con las dudas persistentes sobre la participación de los usuarios, sugiere que hay poco margen para decepciones.
El nivel de los USD 67 será un punto importante a seguir para evaluar la reacción del mercado a los resultados. En última instancia, que Netflix pueda iniciar otra recuperación sostenida dependerá de que sus tres motores clave, la publicidad, los contenidos y los márgenes, muestren resultados convincentes.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.