- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


Previa de resultados de Alphabet Q3 2026: ¿pueden el crecimiento de Cloud y las TPU justificar el auge del gasto en IA?

Alphabet (GOOGL) presentará sus resultados del tercer trimestre de 2026 después del cierre del mercado estadounidense el 28 de octubre.
El mercado espera ingresos trimestrales de aproximadamente $112.700 millones, un aumento interanual del 28,9 %, y un crecimiento de los ingresos operativos cercano al 37,9 %. Sin embargo, se prevé que el beneficio neto ajustado disminuya un 7,6 %, hasta aproximadamente $38.200 millones.
Aunque se espera que los ingresos y los ingresos operativos mantengan un sólido crecimiento, el beneficio neto ajustado podría evolucionar en sentido contrario. Esta divergencia pone bajo escrutinio los factores que impulsan la rentabilidad y el impacto de las partidas no operativas, además de las cifras generales de ingresos.
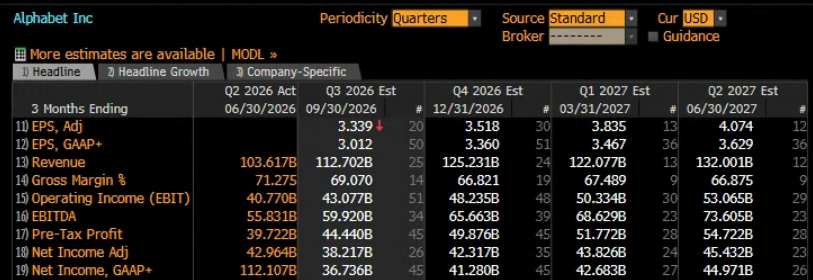
Ante el creciente escrutinio sobre el rendimiento de las inversiones en IA, los traders se centran especialmente en tres preguntas: ¿puede Google Cloud mantener su rápido crecimiento? ¿Pueden las TPU propias de Alphabet abrir nuevas oportunidades de rentabilidad? ¿Y el auge de las búsquedas impulsadas por IA está empezando a transformar la trayectoria de crecimiento del negocio principal de publicidad de Google?
Superar sistemáticamente las expectativas elevan la vara, mientras las opciones anticipan una mayor volatilidad
Según datos de Bloomberg, Alphabet ha superado las expectativas de ingresos en cada uno de los últimos ocho trimestres, mientras que el beneficio por acción (BPA) ajustado ha superado las estimaciones en siete de ellos. En general, los analistas se mantienen optimistas, con 16 recomendaciones de compra, una de “mantener” y ninguna de “vender”. El precio objetivo promedio de $427,08 implica un potencial aumento de aproximadamente el 27,6 % respecto de los niveles actuales.
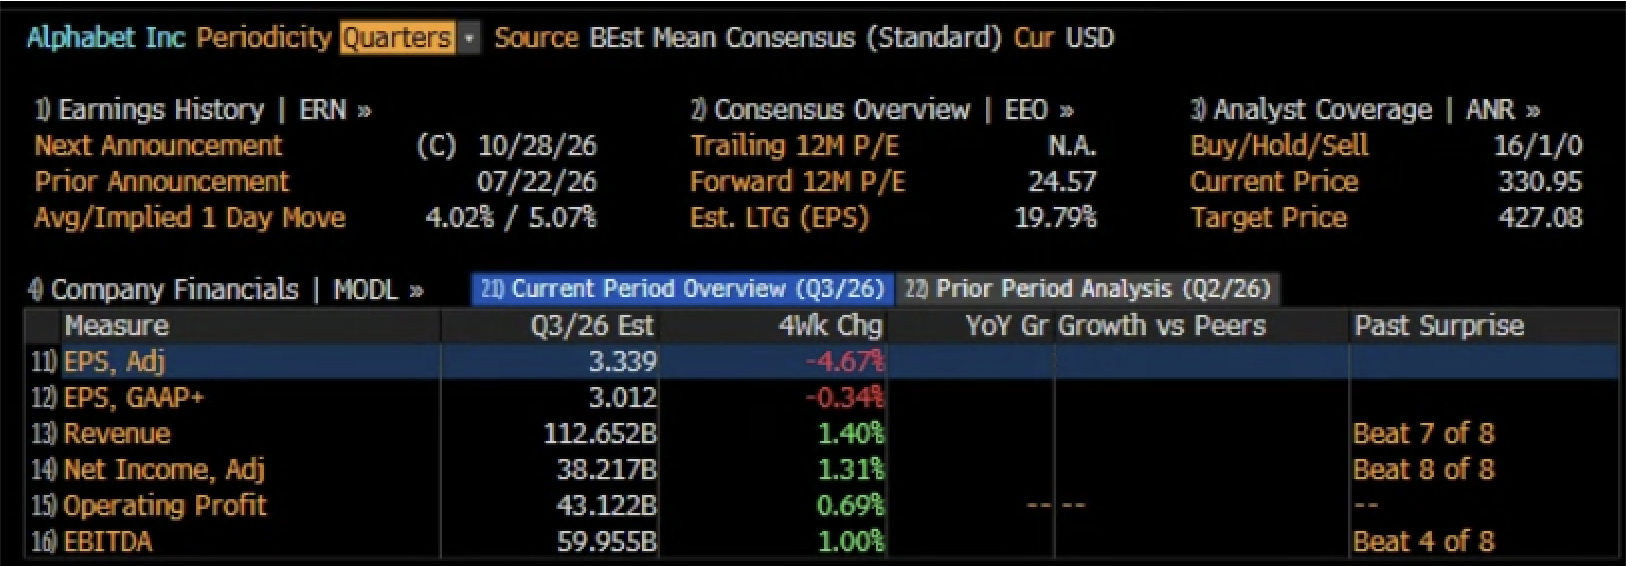
Los resultados consistentemente sólidos se han convertido en la expectativa de referencia del mercado. Sin embargo, las opciones anticipan un movimiento del 5,07 % en un día en torno a la publicación de estos resultados, por encima del promedio histórico del 4,02 %. Esto sugiere que los traders siguen atentos a posibles sorpresas.
Actualmente, Alphabet cotiza alrededor de 24,57 veces los beneficios esperados para los próximos 12 meses, con un crecimiento del BPA proyectado a largo plazo del 19,79 %. Con esta valoración, es posible que otro resultado que supere las expectativas por sí solo no sea suficiente para sostener nuevas subidas del precio de las acciones.
Los traders también buscarán señales de que la inversión en IA está impulsando las ganancias, además de una perspectiva optimista por parte de la administración, para impulsar un mayor interés comprador.
Tres factores clave a seguir: crecimiento de Cloud, solidez de Search y rentabilidad de las inversiones en IA
Como las tasas de interés elevadas siguen presionando a los activos de riesgo, la capacidad de Alphabet para repuntar tras presentar sus resultados dependerá de tres factores clave: el crecimiento de Cloud, los ingresos de su negocio principal de publicidad y la rentabilidad de las inversiones en IA.
1. ¿Puede Google Cloud volver a superar las expectativas y cuánto pueden aportar las TPU?
Podría decirse que Google Cloud es el motor de crecimiento más prometedor de cara a la publicación de estos resultados. Más allá de la creciente demanda empresarial de capacidad de procesamiento para IA, la expansión de la capacidad en la nube y las ventas externas de los chips TPU propios de Alphabet podrían aportar un impulso adicional.
Desarrolladas originalmente con el objetivo principal de entrenar y ejecutar los modelos de IA de Google, las TPU se ofrecen cada vez más a clientes externos. Esto podría reforzar la posición competitiva de Google Cloud y ayudar a sus clientes a reducir su dependencia de las GPU de Nvidia.
Mientras tanto, OpenAI anunció recientemente sus planes para ofrecer algunos de sus modelos avanzados de IA y herramientas de Codex a través de Google Cloud, lo que podría hacer que la plataforma sea más atractiva para los clientes empresariales y ampliar sus oportunidades de ingresos.
Sin embargo, el crecimiento de los ingresos no se traduce necesariamente en mayores ganancias. Los traders estarán atentos a si las TPUs y las nuevas oportunidades de negocio pueden reducir los costos de computación y mejorar la rentabilidad de la nube, en lugar de simplemente impulsar otra ronda de expansión que requiera un gran volumen de capital. Una mayor claridad sobre su potencial comercial, especialmente si esto lleva a un ajuste al alza en las previsiones de ganancias para el 2027, podría brindar apoyo al precio de la acción.
2. ¿Puede la búsqueda con IA proteger los ingresos publicitarios principales de Google?
Los ingresos por búsqueda crecieron un 17 % interanual en el segundo trimestre, lo que demuestra que, hasta ahora, el lanzamiento de funciones como AI Overviews no ha debilitado de manera significativa el negocio publicitario de Google. Sin embargo, eso podría cambiar este trimestre.
La pregunta clave es si la IA está transformando el comportamiento de búsqueda de los usuarios y la monetización de la publicidad. Si las funciones de IA generan más consultas de búsqueda y, al mismo tiempo, mejoran los precios de los anuncios y las tasas de conversión, el negocio principal de Google, que genera efectivo, podría mantenerse sólido.
Por el contrario, si el crecimiento de las búsquedas cae por debajo del rango esperado de alrededor del 14 % al 15 %, o si los costos adicionales de las funciones de IA comienzan a reducir las ganancias, podrían resurgir las preocupaciones por una posible alteración del modelo de negocio tradicional de las búsquedas.
3. ¿Cuándo empezará la enorme inversión de capital en IA a generar retornos en el flujo de caja?
Este podría ser el factor más importante que determine la reacción del precio de las acciones después de la publicación de resultados.
La expansión continua de los centros de datos, la capacidad de las TPUs y la infraestructura de IA puede respaldar el crecimiento futuro de los ingresos, pero también conlleva mayores costos de depreciación, operativos y de financiamiento. Alphabet había pronosticado anteriormente que los gastos de capital para el 2026 oscilarían entre $195.000 millones y $205.000 millones. Una inversión de esta magnitud hace que el financiamiento y la administración del flujo de caja sean cada vez más importantes.
En el segundo trimestre, Alphabet recaudó aproximadamente $49.600 millones mediante la emisión de acciones y emitió alrededor de $20.300 millones en bonos sénior no garantizados para respaldar inversiones, incluida la infraestructura de IA.
La escala de este financiamiento también pone de relieve las necesidades de capital que implica la expansión de la IA. Por eso, además de las previsiones de gastos de capital, los traders estarán atentos a los márgenes del negocio de la nube, los gastos de depreciación y el flujo de caja libre para evaluar si estas inversiones sustanciales se están traduciendo gradualmente en retornos sostenibles de las ganancias.
Perspectiva técnica: se pone a prueba el soporte de $330
Las acciones de Alphabet han estado bajo presión recientemente y retrocedieron tras toparse con una resistencia en torno a los $360. Este retroceso refleja tanto la venta masiva generalizada de acciones relacionadas con la IA como el hecho de que algunos inversionistas están reduciendo su exposición al riesgo antes de la publicación de los resultados.
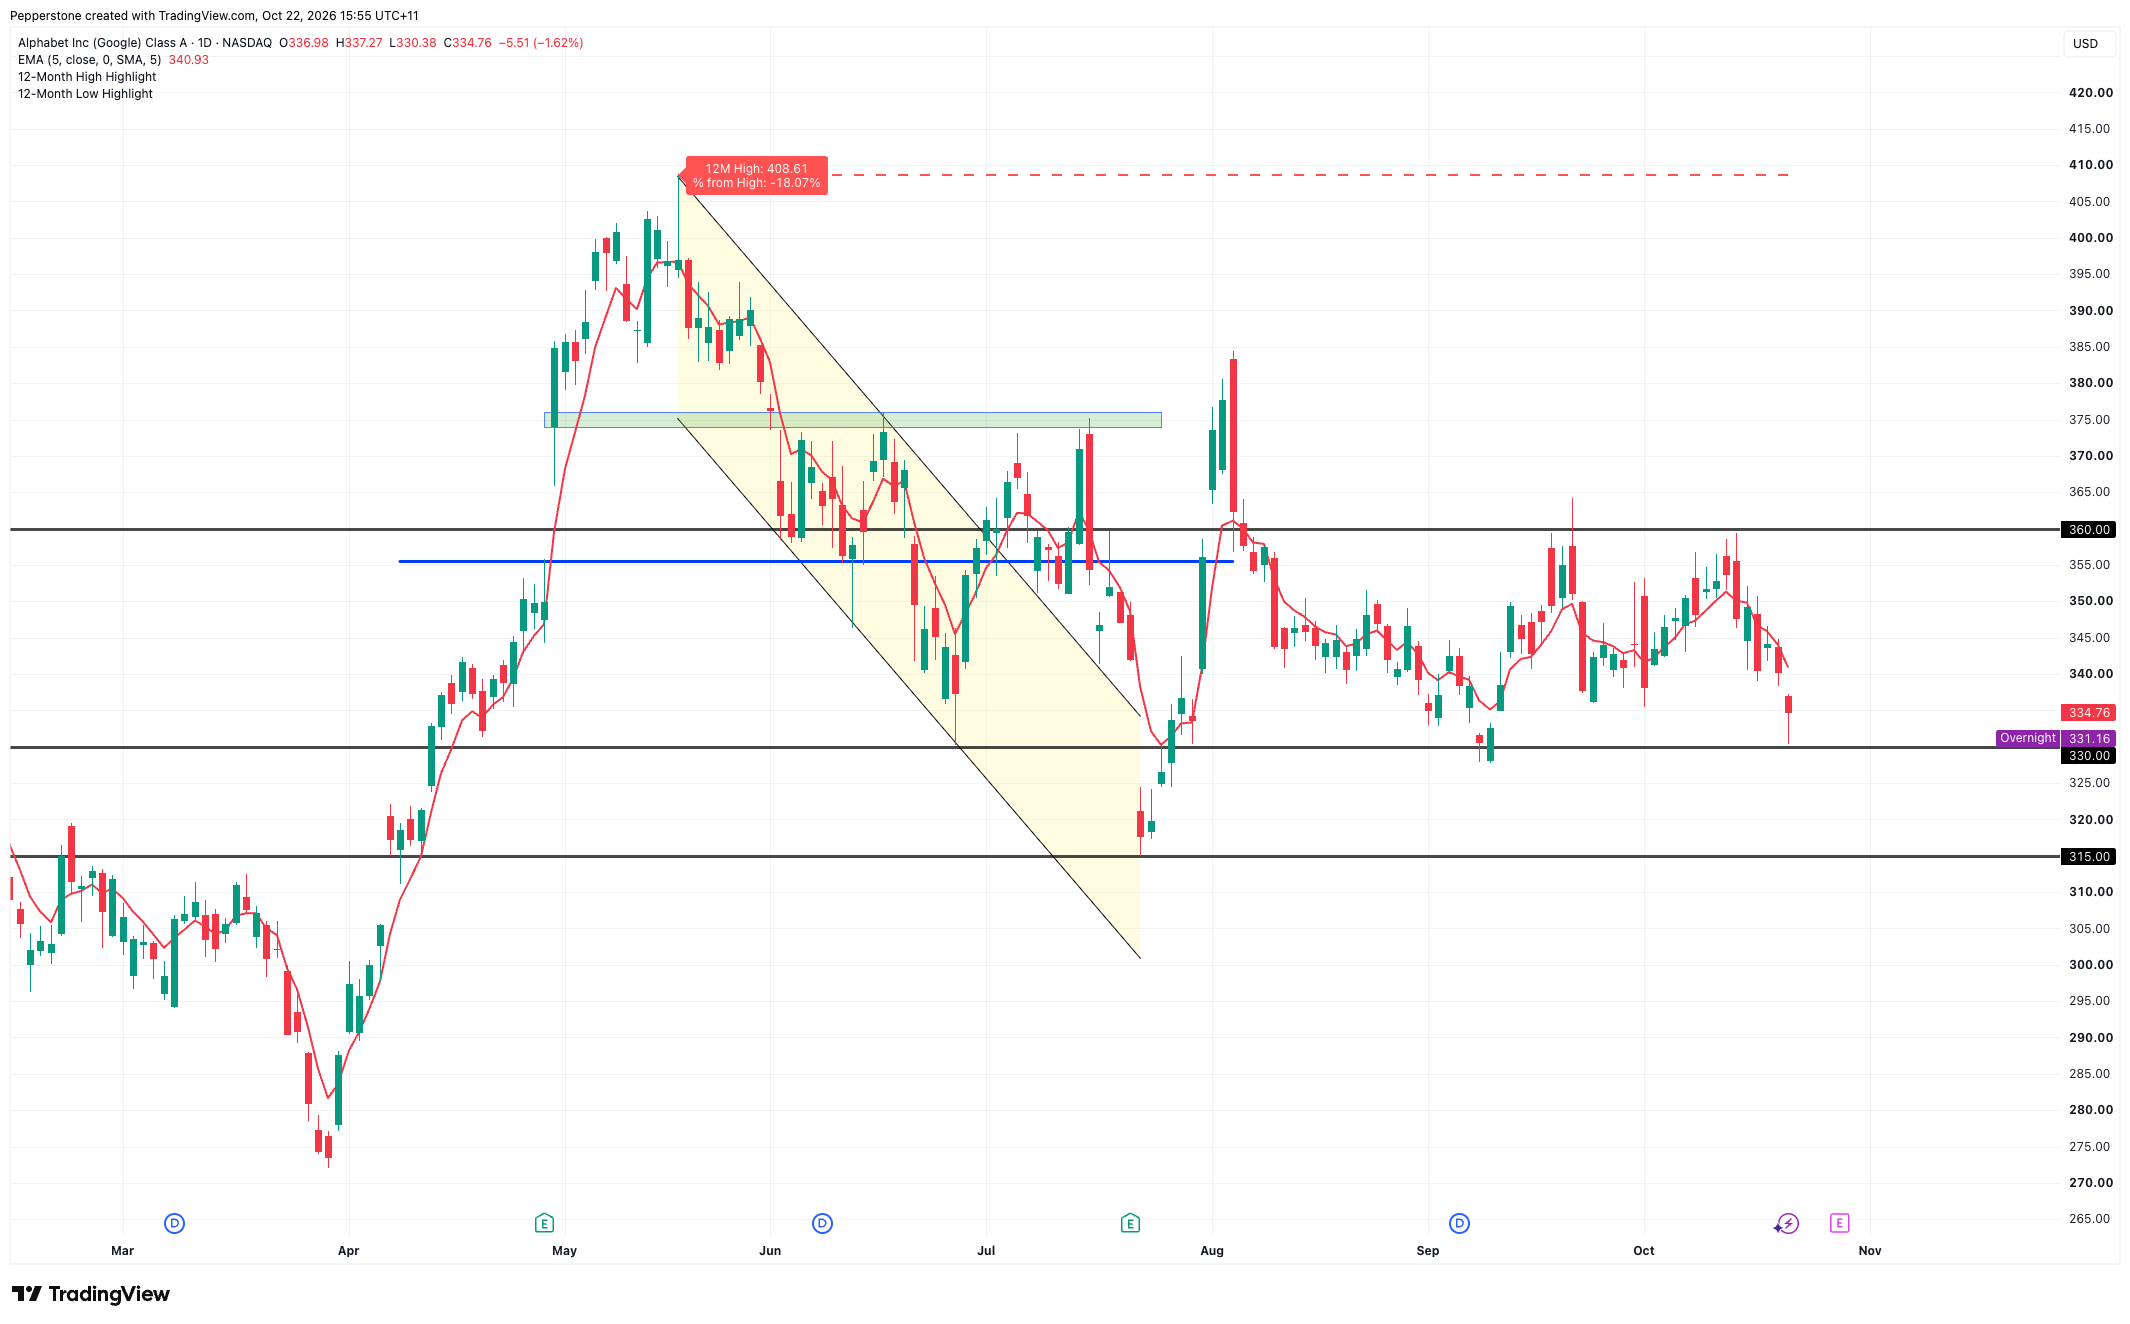
Desde el punto de vista técnico, el rango de $328 a $330 constituye una importante zona de soporte a corto plazo. Si los resultados revelan una desaceleración notable en el crecimiento de la Búsqueda, presión sobre los márgenes de la nube u otro aumento en las previsiones de gastos de capital sin una perspectiva clara de rentabilidad, este nivel podría volver a estar bajo presión. Una ruptura decisiva por debajo de este nivel podría abrir el camino hacia los $315.
Por el contrario, si el rendimiento de la nube vuelve a superar las expectativas, el crecimiento de la Búsqueda se mantiene sólido y la administración se muestra optimista sobre la rentabilidad de la IA, las acciones podrían repuntar y volver a poner a prueba la resistencia en torno a los $360.
El crecimiento sigue siendo sólido, pero la calidad de los resultados toma protagonismo
En general, se espera que Alphabet presente otro trimestre de crecimiento sólido, y los traders esperan posibles sorpresas positivas por parte de Google Cloud y la comercialización de las TPU. Sin embargo, las expectativas del mercado han pasado de simplemente demostrar que la IA puede impulsar el crecimiento de los ingresos a probar que este crecimiento puede justificar costos de inversión cada vez mayores.
Solo si se validan la solidez de su negocio principal de publicidad, la rentabilidad de la nube y el camino hacia el retorno de la inversión en IA, Alphabet tendrá mayores posibilidades de convertir el optimismo del mercado sobre la IA en un respaldo sostenido para su valoración.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.