- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


Previsión de resultados de Amazon para el tercer trimestre del 2026

Punto de partida del segundo trimestre del 2026
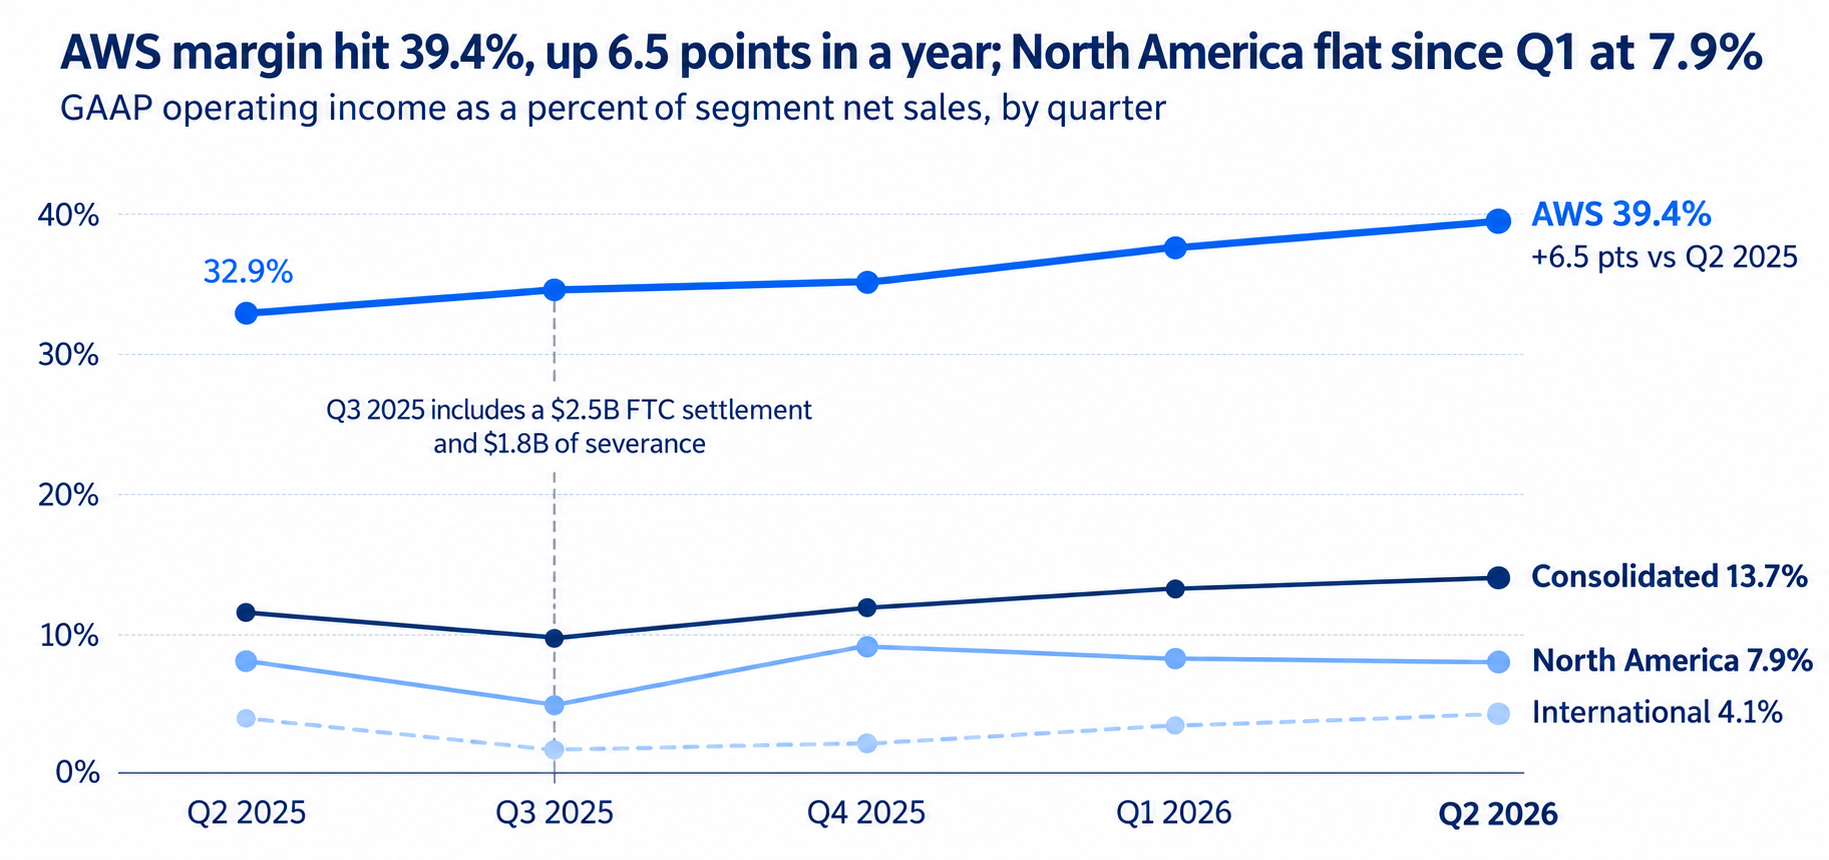
El informe de Amazon del segundo trimestre del 2026 fijó una expectativa alta, ya que las ventas subieron un 20 % a $200.600 millones y los ingresos operativos aumentaron un 43 % a $27.500 millones, un margen del 13,7 %, frente al 11,4 % del año anterior. Ambos datos superaron las previsiones y el consenso. AWS creció un 37 % a $42.200 millones, lo cual representa su ritmo más rápido en 18 trimestres con un margen del 39,4 %, y la publicidad creció un 26 % a $19.800 millones.
La calidad de los resultados fue mixta: la utilidad neta de $62.600 millones (EPS, o utilidad por acción, de $5,75) incluyó una ganancia antes de impuestos de $53.400 millones. Sin contar otros ingresos, la EPS fue de aproximadamente $1,95, o de $1,87 sin aproximadamente $1.150 millones de efectos positivos derivados de partidas de gastos no recurrentes (reembolsos de aranceles y una ganancia por contratos de energía), frente a los $1,81 a $1,83 esperados.
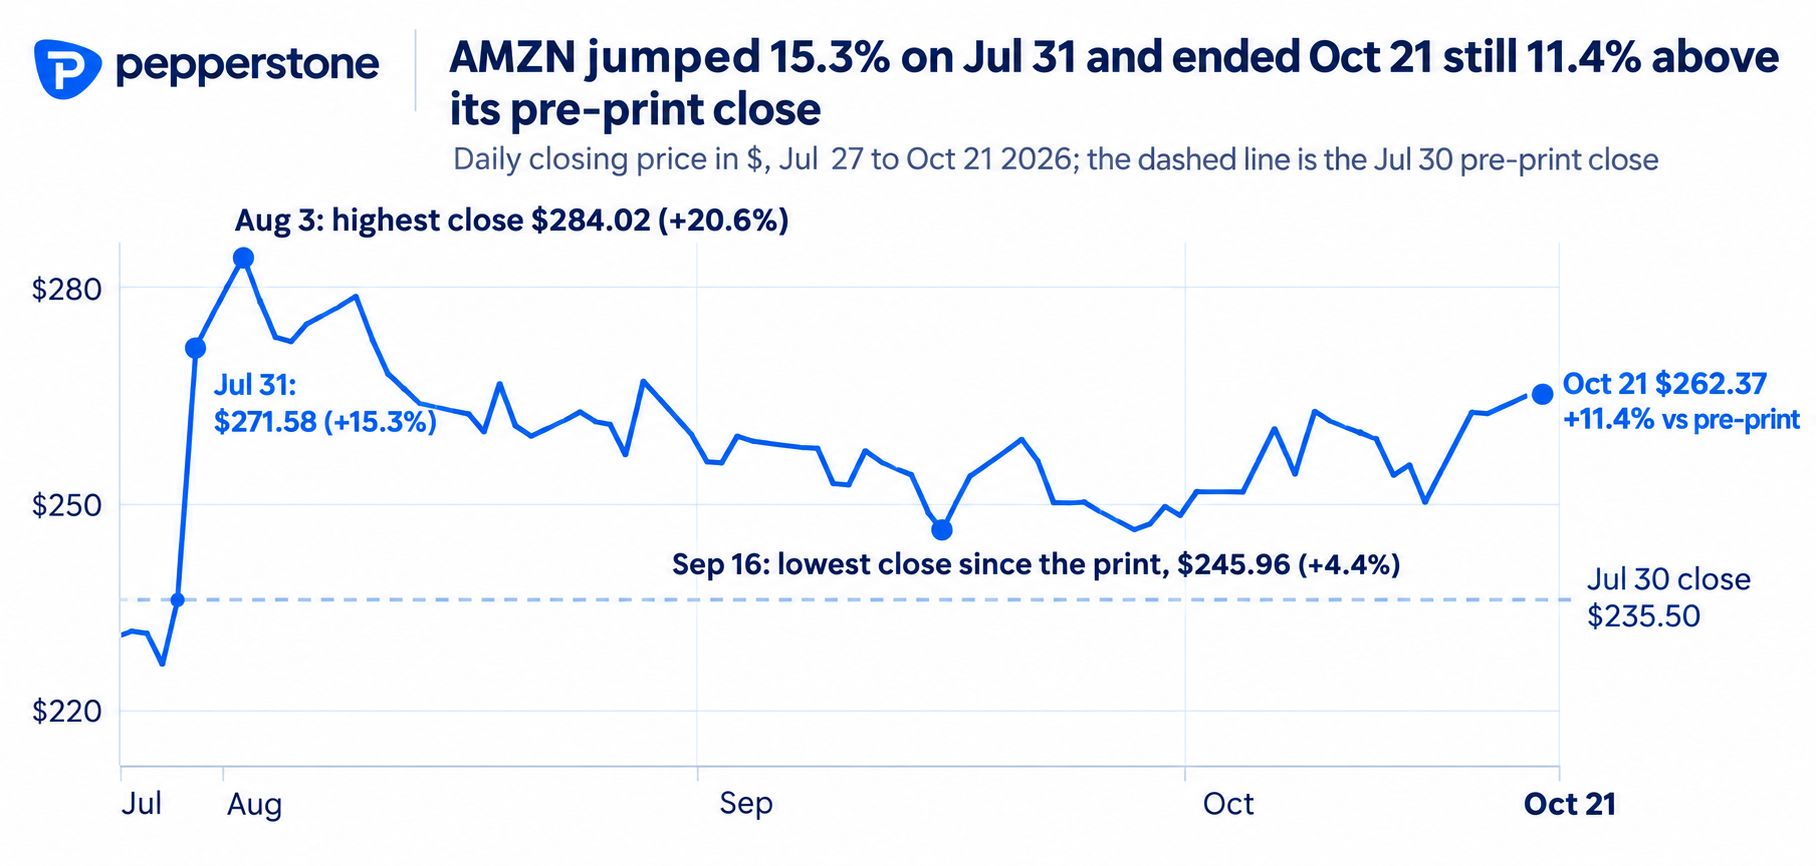
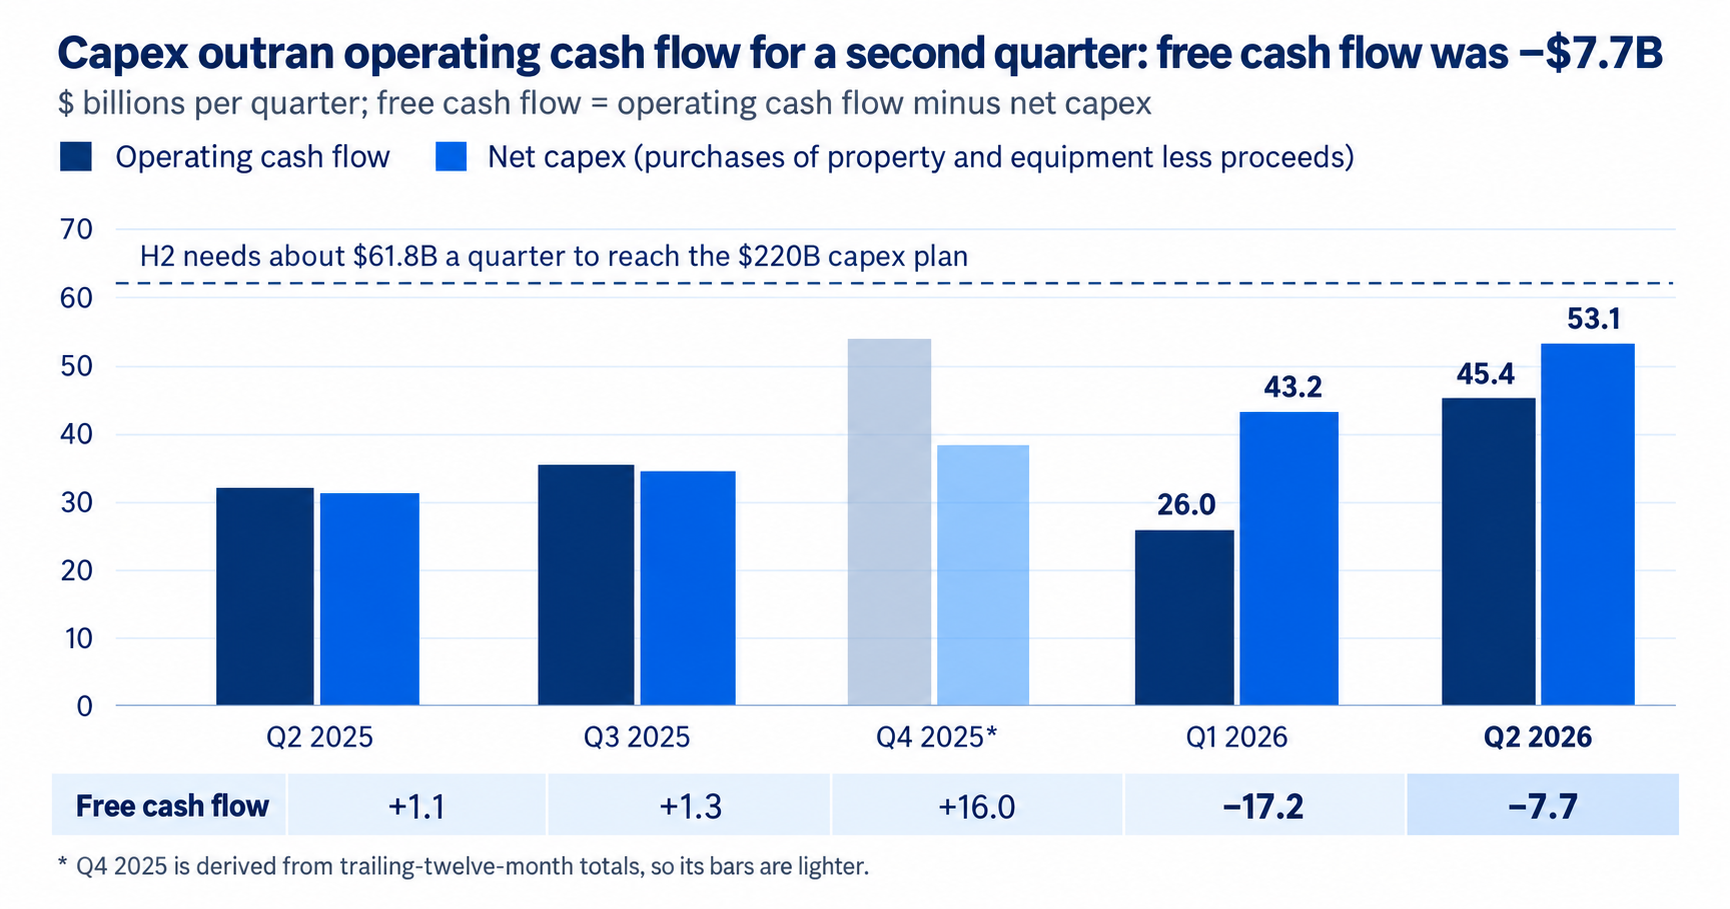
El efectivo fue el punto débil, ya que los gastos de capital neto alcanzaron los $53.100 millones, el plan para el 2026 subió a cerca de $220.000 millones desde $200.000 millones, y el flujo de caja libre acumulado de los últimos 12 meses pasó a terreno negativo, con -$7.600 millones. Las acciones repuntaron un 15,3 % al día siguiente y cerraron en $262,37 el 21 de octubre.
Consenso y previsiones
El consenso de la EPS es de $1,96 sobre ingresos de alrededor de $202.000 millones, frente a los $1,95 y $180.170 millones de hace 1 año. Eso implica un crecimiento de ingresos de cerca del 12 %, pero un crecimiento de la EPS de solo el 0,5 %.
Amazon proyectó las ventas entre $197.000 y $202.000 millones, un alza del 9 al 12 % incluido alrededor de 80 puntos básicos de viento en contra por el tipo de cambio, e ingresos operativos de entre $22.500 y $26.500 millones. Por lo tanto, el consenso de ingresos se sitúa justo por encima del límite superior del rango. Amazon superó sus proyecciones del segundo trimestre tanto en ventas como en ingresos operativos, lo que explica por qué los analistas se inclinan por estimaciones altas para el tercer trimestre.
Dos ajustes son importantes: el Prime Day se trasladó al segundo trimestre, por lo que el crecimiento del tercer trimestre sería casi 400 puntos básicos mayor sin el cambio. Y los ingresos operativos de $17.000 millones del año pasado incluyeron un acuerdo con la FTC de $2.500 millones y $1.800 millones de indemnizaciones por despido, por lo que el punto medio de las proyecciones está cerca de un 13 % por encima de la base subyacente del segundo trimestre. El consenso de la EPS también excluye las revaluaciones de la participación en Anthropic, razón por la cual el consenso del segundo trimestre era de $1,82 frente a la EPS reportada de $5,75.
AWS e IA
Los analistas esperan que AWS crezca alrededor del 35 %, una desaceleración respecto del segundo trimestre. Esta cifra podría determinar la reacción del mercado. Ese menor ritmo reflejaría en parte una base mayor de $42.200 millones, más que una demanda más débil.
Los indicadores de demanda siguen siendo sólidos, ya que la cartera de pedidos pendientes se ubicó en cerca de $496.000 millones, creciendo a tasas de tres dígitos, y los negocios de IA y chips de Amazon operan cada uno por encima de los $25.000 millones al año. La gerencia dijo que la capacidad energética seguirá siendo escasa hasta el 2027, por lo que el crecimiento está limitado por la oferta más que por los pedidos.
El margen es la segunda prueba, ya que el 39,4 % del segundo trimestre incluyó $551 millones de ganancias por contratos de energía. Sin ellos, AWS estaría en torno al 38 %, por lo que un resultado cerca de ese nivel mostraría una rentabilidad subyacente estable. Azure y Google Cloud crecieron más rápido desde bases más pequeñas en el segundo trimestre, por lo que los comentarios sobre la cuota de mercado también captarán la atención.
Comercio minorista, publicidad y suscripciones
El crecimiento interanual del comercio minorista se verá más moderado porque el Prime Day pasó al segundo trimestre. Norteamérica creció un 16 % e Internacional un 15 % en el segundo trimestre, y ambos segmentos deberían desacelerarse, aunque las tendencias subyacentes son saludables: los servicios de vendedores externos crecieron un 16 % y las tiendas en línea un 15 %.
La publicidad creció un 26 % en el segundo trimestre, frente al 22 % del trimestre anterior, excluyendo el efecto cambiario, impulsada por las herramientas publicitarias de IA y los deportes en vivo de Prime Video. El cambio de fecha del Prime Day puede moderar el crecimiento del tercer trimestre, pero una tasa por encima del 20 % confirmaría la tendencia. Las suscripciones crecieron un 12 % a $13.700 millones y son la línea más estable.
Es necesario vigilar los costos; la gerencia citó mayores costos de transporte debido a la inflación del combustible, y es poco probable que se repitan los aproximadamente $600 millones de reembolsos de aranceles de Norteamérica que ayudaron al segundo trimestre.
Rentabilidad, flujo de caja y gastos de capital
El punto medio de las proyecciones de ingresos operativos de $24.500 millones está por debajo de los $27.500 millones del segundo trimestre. Sobre el punto medio de ventas de $199.500 millones, eso implica un margen de alrededor del 12,3 %, frente al 13,7 % reportado en el segundo trimestre y al 13,1 % sin las partidas extraordinarias. Amazon ha superado el límite superior de sus proyecciones de ingresos operativos antes, pero el rango parte de la premisa de que no habrá una nueva medición de derivados de energía.
El gasto de capital es el mayor punto de debate, ya que el plan de $220.000 millones para el 2026 implica alrededor de $61.800 millones por trimestre en la segunda mitad del año, un 17 % por encima de los $53.100 millones del segundo trimestre. El flujo de caja libre debería mantenerse negativo, y la deuda a largo plazo ya subió a $128.900 millones desde los $65.600 millones al cierre del año. Los $21.300 millones invertidos en OpenAI después del 30 de junio aparecerán en el flujo de caja de inversión, no en el flujo de caja libre. Los inversionistas estarán atentos a cualquier aumento adicional en el gasto de capital tras el alza de $20.000 millones en julio, la cual la gerencia atribuyó a mayores costos de memoria.
Riesgos clave y factores impredecibles
- Valoraciones de Anthropic. Las participaciones de Amazon en Anthropic se registraron en $190.400 millones al 30 de junio. Cualquier nuevo evento de fijación de precios, como los rumores reportados sobre una OPI (oferta pública inicial), podría mover la EPS bajo las normas GAAP.
- Altas expectativas. La acción cerró en $262,37 el 21 de octubre, todavía un 11,4 % por encima de su cierre previo al segundo trimestre.
- Gastos de capital y financiamiento. Un mayor aumento del gasto de capital o más emisión de deuda profundizaría las preocupaciones por el flujo de caja libre.
- Inflación de costos. El combustible, los precios de la memoria y los aranceles podrían presionar los márgenes.
Un caso base razonable son ingresos en el límite superior o justo por encima de las proyecciones de $197.000 a $202.000 millones, ingresos operativos en la mitad superior de los $22.500 a $26.500 millones y un crecimiento de AWS en torno al 35 %. Eso cumpliría con el consenso, pero no produciría otro salto del 15 %. La reacción de la acción dependerá del crecimiento de AWS, de las perspectivas del gasto de capital y de qué parte del margen resulta repetible.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.