- Italiano
- English
- Español
- Français


Tesla (TSLA): anteprima degli utili del terzo trimestre 2026

Andamento dei prezzi e valutazione
• Il titolo ha chiuso venerdì scorso a 354,72 dollari (-2,1%), concludendo una settimana in calo e registrando una perdita di circa il 20% da inizio anno rispetto alla chiusura di dicembre, a circa 450 dollari per azione.
• Nelle ultime 52 settimane, il titolo ha oscillato da un minimo di 297 dollari toccato a luglio a un massimo raggiunto nei primi mesi dell'anno. Il titolo attualmente si trova il 22,5% al di sotto di tale massimo e il 18% al di sopra del minimo. Dal punto di vista tecnico, il titolo presenta un livello di supporto intorno ai 354 dollari, una resistenza in area 384 dollari e una media mobile a 200 giorni vicina ai 390 dollari.
• La pressione della scorsa settimana è stata alimentata da una nota bancaria su una possibile fusione con SpaceX, insieme al calo dell'1,88% del Nasdaq il 14 ottobre, ai timori espressi da un'altra banca riguardo al cash burn nonché alle notizie sull'uscita di alcuni dirigenti e sul controllo normativo di Cybercab.
• Valutazione: la capitalizzazione di mercato si attesta a circa 1.400 miliardi di dollari (1.450 miliardi al 15 ottobre). Il rapporto prezzo-utili (P/E) degli ultimi 12 mesi è pari a circa 327 volte, rispetto a una mediana a 5 anni di 107 volte. Sulla base dell'utile per azione (EPS) atteso per il 2027, pari a 1,18 dollari, il multiplo è di circa 300 volte e circa 13 volte le vendite attese per il 2026 (106,9 miliardi di dollari). Il prezzo non si basa pertanto sugli utili correnti, ma sul valore d'opzione della guida autonoma e della robotica.
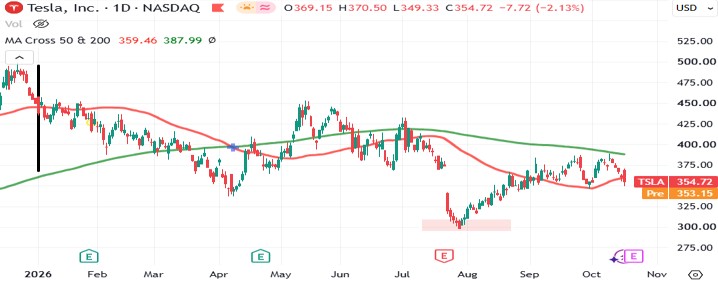
Fonte: TradingView, dati al 19 ottobre.
Valutazione qualitativa
• Volume. I ricavi sono cresciuti grazie alle consegne, mentre sono diminuiti il prezzo medio di vendita e i crediti normativi. Parallelamente, sono aumentate la spesa per l'IA e la remunerazione basata su azioni. I crediti erano pari a 146 milioni di dollari, rispetto ai 439 milioni dell'anno precedente. Dopo aver escluso circa 230 milioni di dollari di voci straordinarie, il margine dell'automotive è rimasto sostanzialmente stabile su base sequenziale. La debolezza è quindi di natura strutturale.
• Qualità degli utili dichiarati. L'EPS GAAP (0,32 dollari) comprendeva una plusvalenza non realizzata di circa 1 miliardo di dollari sull'investimento di Tesla in SpaceX e il rilascio di una riserva fiscale in California, a fronte di un utile operativo di soli 398 milioni di dollari. Poiché Tesla ha ricevuto le sue azioni SpaceX attraverso l'accordo con xAI, gli utili dichiarati risentiranno delle variazioni del prezzo delle azioni SPCX.
• Energia. Escludendo la garanzia, il margine rimane intorno al 28% (stima approssimativa), al di sopra dell'obiettivo di lungo periodo fissato dal management (tra il 20% e il 25%). Una ripresa meccanica è possibile, ma il suo potenziale è limitato.
• Liquidità. Nel secondo trimestre, la liquidità generata ha superato le attese grazie a un flusso di cassa operativo di 4,70 miliardi di dollari rispetto ai 3,45 miliardi previsti, e a un capex inferiore di circa 0,9 miliardi di dollari. Una parte della spesa è stata quindi rinviata al secondo semestre.
Reazione e pattern
• Il titolo aveva chiuso a 374,10 dollari prima della pubblicazione dei risultati, per poi scendere di circa il 4% dopo la chiusura e del 12,7% il giorno successivo, bruciando circa 140 miliardi di dollari. Il calo infragiornaliero ha toccato un picco del 15,6%, a fronte di una variazione già incorporata nei prezzi del ±5,9%. Successivamente il titolo ha perso il 26% nell'arco di quattro settimane prima di toccare il minimo a 297 dollari.
• Il pattern si ripete. Ad aprile il titolo era salito di circa il 4% nel dopoborsa in seguito a utili superiori alle stime, per poi chiudere in ribasso del 3,56% quando la guidance sulle capex è stata alzata da 20 miliardi a oltre 25 miliardi di dollari e il flusso di cassa libero è stato indicato come ancora negativo. La conclusione è che il mercato penalizza la spesa e il cash burn più di quanto non premi un superamento delle stime sull'EPS. La reazione nel dopoborsa potrebbe anche invertirsi durante la conference call, pertanto non si dovrebbe fare affidamento sulla prima ora.
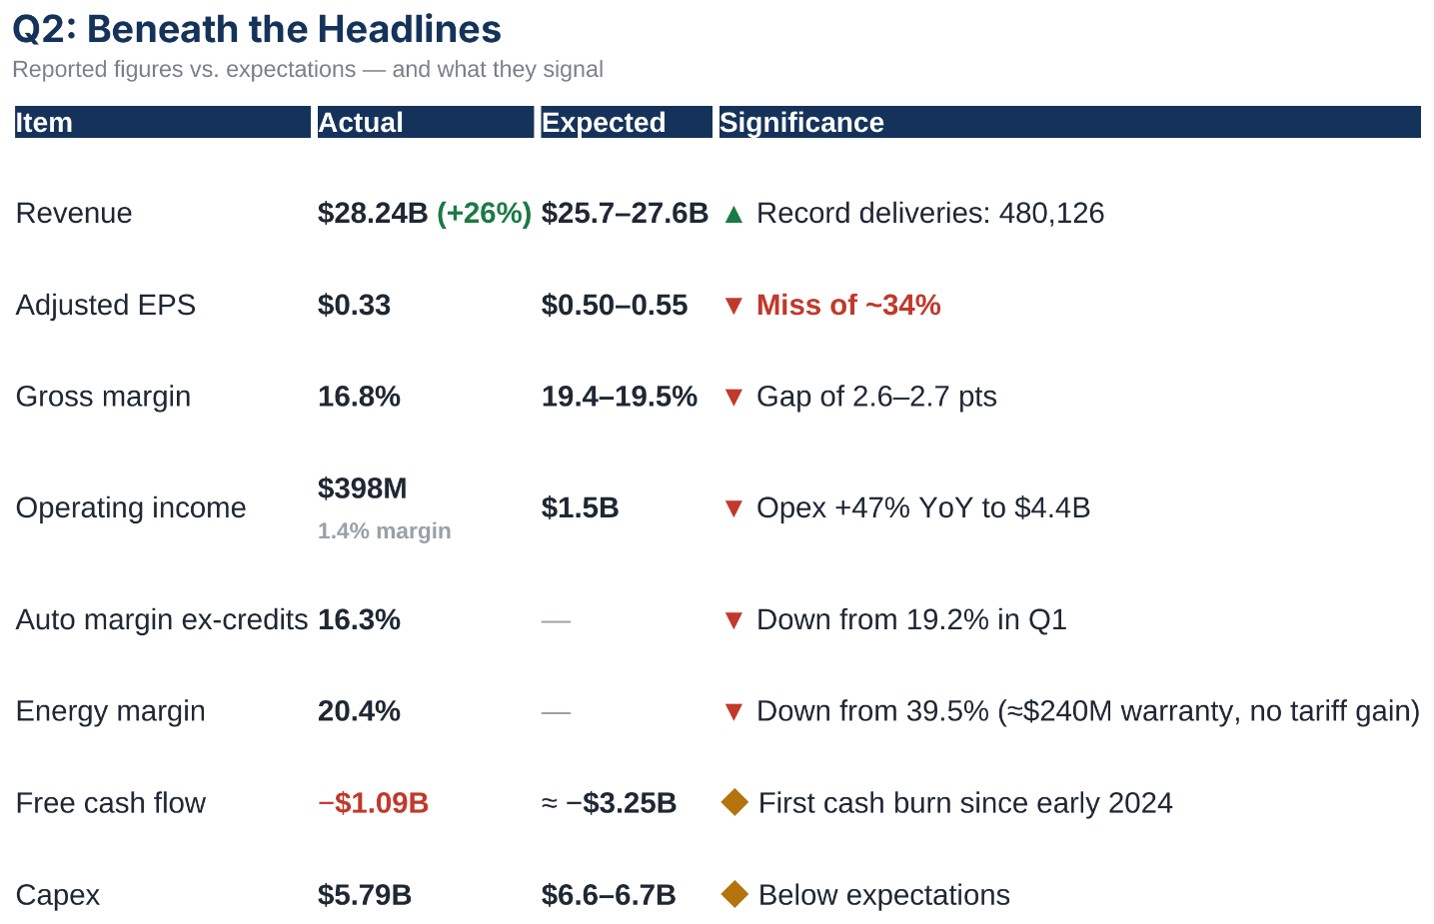
Elaborazione interna sulla base di informazioni tratte dal report aziendale TSLA del secondo trimestre (https://assets-ir.tesla.com/tesla-contents/IR/TSLA-Q2-2026-Update.pdf), da Bloomberg e da TradingView al 19 ottobre.
Calcolo delle soglie (stime)
1. Margine. Il mancato ripetersi dell'onere legato alle garanzie del settore energetico (240 milioni di dollari) comporta un incremento di circa 0,9 punti del margine lordo, portandolo dal 16,8% al 17,7% circa, sostanzialmente in linea con le stime di consenso. Il consensus presuppone quindi, di fatto, nient'altro che una sostanziale stabilità dei margini del settore automobilistico. Qualsiasi nuovo accantonamento per garanzie o calo dei crediti si tradurrebbe direttamente in un mancato raggiungimento delle stime degli analisti.
2. EPS. La differenza tra 0,33 dollari e 0,43–0,45 dollari equivale a circa 350-420 milioni di dollari ante imposte (su circa 3,5 miliardi di azioni). Il mancato ripetersi dell'onere di garanzia ne copre il 57–69%. Ogni 100 milioni di dollari di costi aggiuntivi comportano una riduzione dell'utile di 3 centesimi.
3. Ricavi. Se i ricavi per veicolo, per il settore Energia e per i servizi si mantenessero sui livelli del secondo trimestre, un modello di stima semplificato indicherebbe ricavi complessivi di circa 28,6 miliardi di dollari, ossia circa 700 milioni in più rispetto alle previsioni di consenso. Le stime di consenso presuppongono quindi una diminuzione dei ricavi per veicolo del 3% circa. Per contro, la stima dei ricavi del settore energia (3,76 miliardi di dollari) sembra superiore del 20% rispetto ai 3,14 miliardi di dollari del trimestre precedente nonostante una crescita delle installazioni di appena l'1,5%.
4. Liquidità. Con 8,28 miliardi di dollari spesi nel primo semestre, per raggiungere l'obiettivo di oltre 25 miliardi di dollari sarà necessario spendere nel secondo semestre circa 16,7 miliardi. Se il terzo trimestre si attestasse a 7,5 miliardi di dollari, il quarto trimestre dovrebbe essere di almeno 9,2 miliardi di dollari. Con un flusso di cassa operativo simile a quello del secondo trimestre (4,7 miliardi di dollari), ciò implica un flusso di cassa disponibile di circa -2,8 miliardi di dollari (intervallo tra -2,0 e -3,7 miliardi di dollari). La liquidità disponibile, pari a 43,5 miliardi di dollari, è sufficiente, ma l'informativa trimestrale lascia aperta la possibilità di ricorrere a ulteriori finanziamenti del debito.
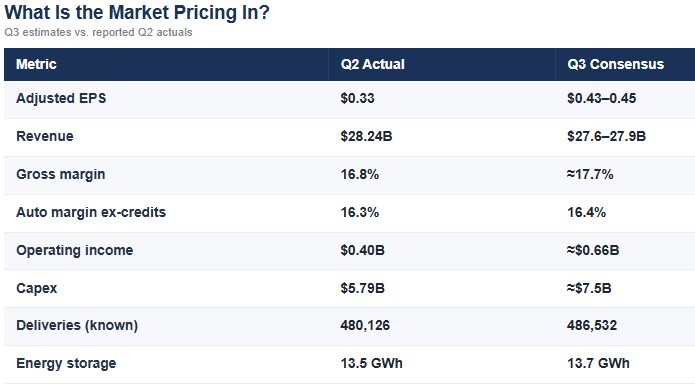
Elaborazione interna sulla base di informazioni tratte dal report aziendale TSLA del secondo trimestre (https://assets-ir.tesla.com/tesla-contents/IR/TSLA-Q2-2026-Update.pdf), da Bloomberg e da TradingView al 19 ottobre.
Le ipotesi incorporate nel prezzo di circa 355 dollari
• Il margine dell'automotive si mantiene al 16-17% senza ulteriori erosioni, e le spese in conto capitale vengono finanziate senza l'emissione di nuove azioni.
• Il valore dell'autonomia. Il modello attribuisce al titolo un valore di 450 dollari per azione, di cui circa 135 dollari riconducibili al servizio di robotaxi. Il valore di base del titolo si attesta quindi intorno ai 315 dollari. Alla quotazione di 354,7 dollari, il mercato sta pagando circa 40 dollari per azione (circa l'11%), contro il 30% previsto dal suo modello.
• Indicatori operativi. Oltre 300 Cybercab operativi ad Austin (un incremento di 8 volte nell'arco di 30 giorni) e più di 1 milione di miglia complessive percorse senza conducente rispetto alle circa 380.000 registrate al momento della presentazione degli utili del secondo trimestre. La produzione del Cybercab è stata avviata, oltre il 55% dei veicoli consegnati in Nord America include un abbonamento all'FSD e sono state ottenute le nuove approvazioni europee. Per quanto riguarda Optimus, la progettazione della terza generazione è stata completata, con la possibilità di avviare le vendite a clienti esterni nel secondo semestre 2027. Musk ha descritto la fase iniziale come molto lenta.
• La domanda presenta un andamento disomogeneo a livello regionale. A settembre, le vendite sul mercato interno cinese sono diminuite del 9% mentre le esportazioni sono aumentate del 58%. A settembre, le immatricolazioni di veicoli elettrici in Germania sono aumentate del 94,7%, mentre ad agosto si sono registrati cali del 79% in Spagna e del 37% in Portogallo. Il superamento delle attese sulle consegne è stato in parte dovuto all'utilizzo di circa 22.000 veicoli precedentemente prodotti.
• Opzione di fusione. La nota considera possibile un annuncio prima dell'assemblea degli azionisti del 6 dicembre. L'ipotesi ritenuta più probabile è quella di un'acquisizione di Tesla da parte di SpaceX mediante uno scambio azionario. In uno scenario ipotetico, agli azionisti di Tesla spetterebbe circa il 41,7% dell'entità combinata. Gli ostacoli sono il voto degli azionisti (lo scorso anno, l'11% delle azioni detenute tramite intermediari non è stato rappresentato mediante delega di voto), la governance e l'ottenimento delle approvazioni, comprese quelle delle autorità cinesi. Il mercato predittivo attribuisce a questo scenario una probabilità superiore al 50% entro l'inizio del 2027.
Opzioni: Il movimento prezzato dal mercato e come interpretarlo
• Il mercato delle opzioni sconta una variazione del 7,43% (≈ ± 26,4 dollari), ovvero un intervallo di circa 328–381 dollari. Il 15 ottobre lo straddle si attestava a circa 27,02 dollari allo strike di 362,5 (7,5%) con scadenza il 23 ottobre.
• Confronti. La media degli ultimi quattro report è del 5,95%. La media su 10 trimestri è di circa il 9,4% (mediana 8,9%, l'80% delle variazioni ≤12%, il 95% ≤16,3%); inoltre, la variazione effettiva ha superato quella prezzata in 11 rapporti su 16. Tuttavia, queste statistiche misurano il picco intraday, quindi risultano sovrastimate rispetto al prezzo di chiusura.
• Cambiamento strutturale. Prima di luglio, le opzioni venivano prezzate a circa il 6,3% rispetto a una media recente realizzata di circa il 4,3%, un premio a favore dei venditori di volatilità. Poi c'è stato un −12,7%. Il mercato ha alzato il movimento atteso al 7,5% circa, pur rimanendo al di sotto della media su 10 trimestri.
• Posizionamento. Un volume di scambi pari a 2,97 milioni di contratti, un rapporto Put/Call basato sui volumi di 0,59 (inferiore al consueto 0,68) e uno skew sempre più orientato verso la protezione dal rischio di ribasso. Il rapporto Put/Call sull'open interest è pari a 0,8. Le opzioni call sono concentrate intorno a 350 e 370, una situazione che potrebbe creare un effetto di ancoraggio del prezzo in vista della scadenza settimanale (inferenza).
• Posizionamento all'interno dell'intervallo. Il limite inferiore (circa 328) corrisponde approssimativamente al prezzo di chiusura registrato dopo la pubblicazione degli utili a luglio (circa 327), mentre il limite superiore (circa 381) tocca il livello di resistenza di 384. Il minimo di luglio dista il 16% dal prezzo corrente.
Cosa monitorare nella pubblicazione
1. Margine dell'automotive al netto dei crediti (16,3%) e dei crediti normativi (146 milioni di dollari).
2. Energia: nuovo onere di garanzia e se il margine raggiunge o supera il 25%.
3. Spese operative (4,4 miliardi di dollari, +47% su base annua).
4. Distribuzione delle spese in conto capitale nel quarto trimestre, modalità di finanziamento (debito o emissione di nuove azioni) e flusso di cassa disponibile.
5. Autonomia: Numero di Cybercab, espansione in nuove città, miglia percorse senza conducente, autorizzazioni europee dell'FSD e tasso di abbonamento, nonché gli sviluppi dell'indagine della NHTSA.
6. Optimus: la data di presentazione della terza generazione e l'inizio della produzione a Fremont (i primi lotti sono attesi nel terzo trimestre secondo quanto indicato nella call del secondo trimestre).
7. SpaceX e Terafab: come Musk risponde alla questione della fusione.
8. Guidance per il quarto trimestre: consegne, dazi doganali e mix di prodotto dopo la cessazione della produzione dei modelli Model S e X.
Calendario degli eventi chiave:
Martedì 20 ottobre: risultati di SpaceX dopo la chiusura del mercato
Mercoledì 21 ottobre: Tesla
Venerdì 23 ottobre: scadenza delle opzioni settimanali
Fino al 6 dicembre: finestra di convocazione dell'assemblea degli azionisti
Pepperstone non dichiara che il materiale qui fornito sia accurato, attuale o completo e pertanto non dovrebbe essere considerato tale. Le informazioni, sia da terze parti o meno, non devono essere considerate come una raccomandazione, un'offerta di acquisto o vendita, la sollecitazione di un'offerta di acquisto o vendita di qualsiasi titolo, prodotto finanziario o strumento, o per partecipare a una particolare strategia di trading. Non tiene conto della situazione finanziaria o degli obiettivi di investimento dei lettori. Consigliamo a tutti i lettori di questo contenuto di cercare il proprio parere. Senza l'approvazione di Pepperstone, la riproduzione o la ridistribuzione di queste informazioni non è consentita.