- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


IPO de Anthropic del 2026: Cotizaciones en bolsa de empresas de IA de USD 2 billones y cómo operar el CFD perpetuo previo a la IPO
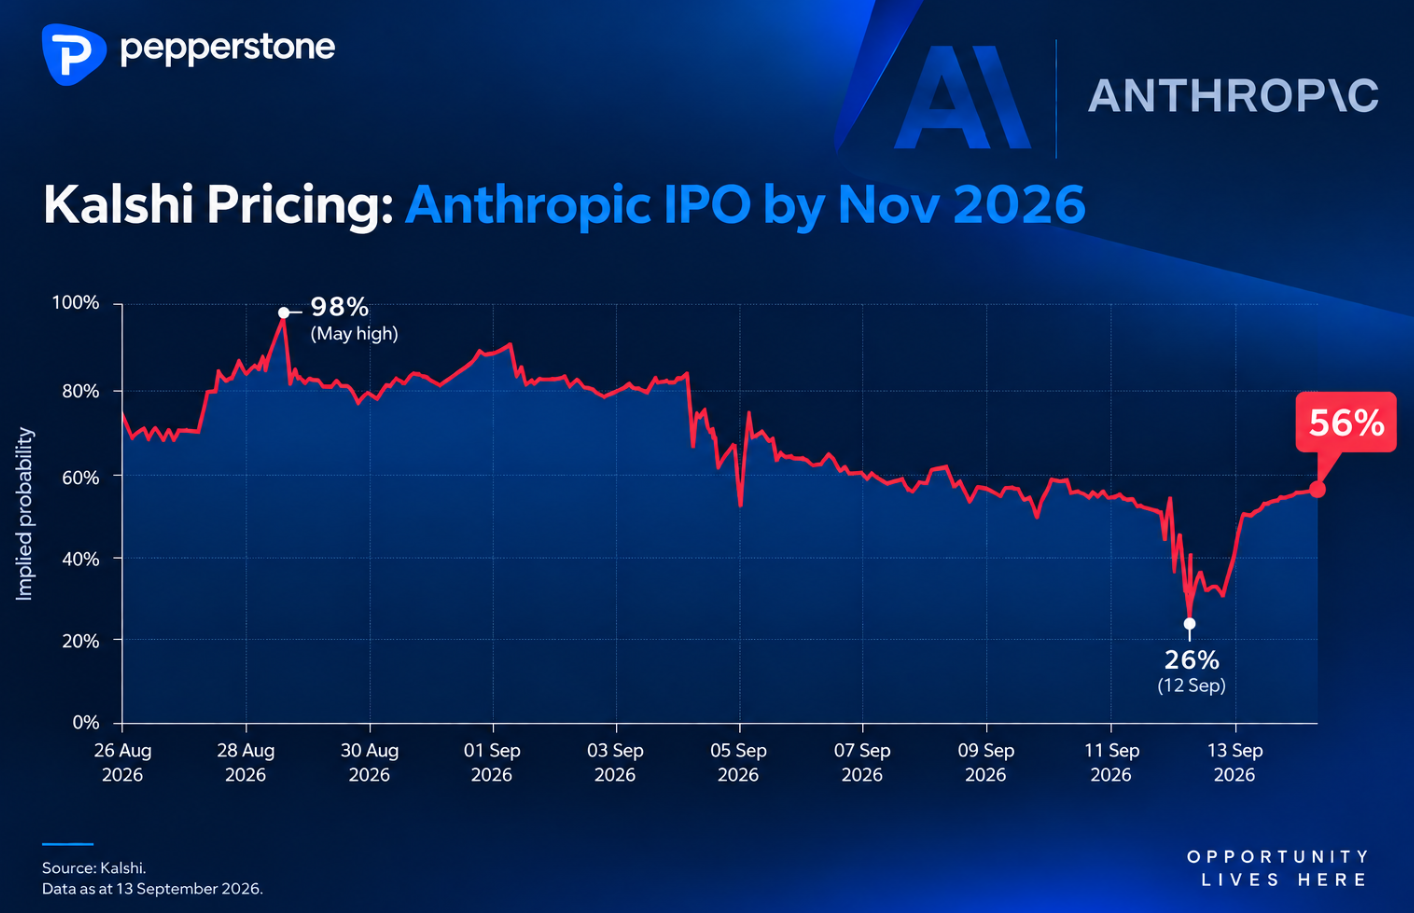
Las cifras que se están discutiendo son impresionantes. Se dice que Anthropic está considerando recaudar hasta USD 100 000 millones, con una valoración aproximada de USD 2 billones. Los mercados perpetuos previos a la IPO ya han comenzado a evaluar dónde podría operar la empresa, con valoraciones implícitas recientes de alrededor de USD 2,1 billones y operaciones realizadas de hasta aproximadamente USD 2,35 billones.
Sin embargo, para los operadores, la verdadera emoción puede comenzar cuando se anuncia el rango de precios de una IPO y el mercado puede empezar a calcular la posible prima o descuento de apertura.
Pepperstone se está preparando para lanzar un CFD perpetuo previo a la IPO de Anthropic, estructurado en torno al precio potencial de apertura de las acciones, en lugar de basarse únicamente en la valoración de la empresa. Esto permitiría a los inversionistas elegibles acceder a un mercado bilateral en el que Anthropic podría iniciar su cotización en su primer día de trading público.
¿Por qué podría ser tan alta la demanda para la IPO de Anthropic?
Anthropic se encuentra en la intersección de algunos de los temas más relevantes en los mercados globales: la inteligencia artificial, la computación en la nube, el software empresarial y la gran expansión de la infraestructura de IA.
Pero la escasez puede ser igual de importante.
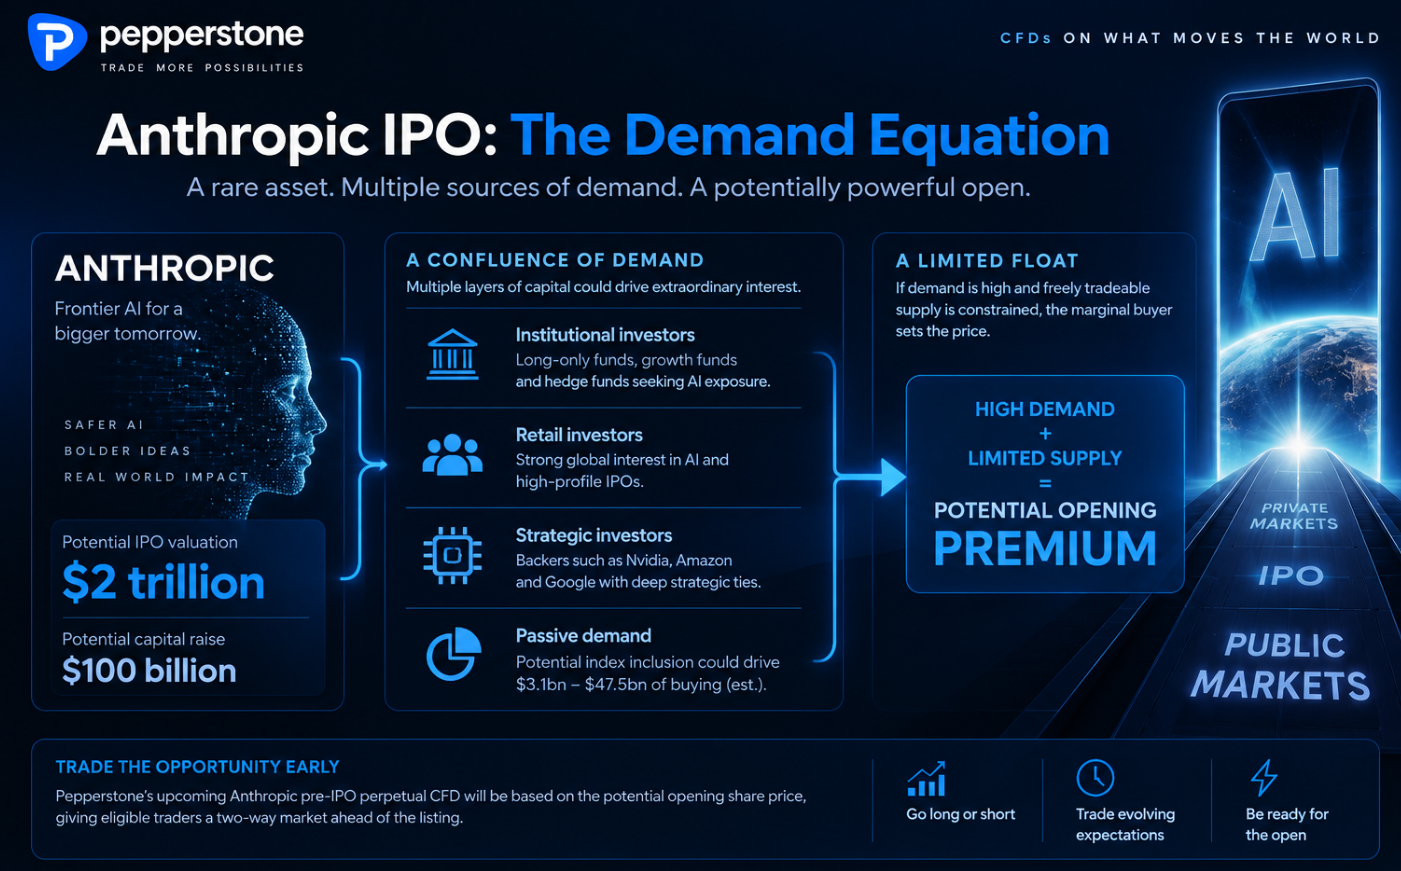
Actualmente, los inversionistas en mercados públicos tienen pocas opciones para exponerse directamente a los principales desarrolladores de modelos de inteligencia artificial de vanguardia. Nvidia, Amazon y Alphabet ofrecen una exposición indirecta, pero Anthropic podría ofrecer algo diferente: exposición directa a un laboratorio de inteligencia artificial que compite por definir la próxima generación de esta tecnología.
Eso podría atraer simultáneamente a diversos grupos de capital a la IPO, como instituciones que solo invierten en activos a largo plazo, fondos tecnológicos y de crecimiento, fondos de cobertura, inversionistas minoristas y, en última instancia, vehículos de inversión pasiva.
Si la demanda es alta y la cantidad de acciones disponibles para negociación libres es relativamente baja, esta combinación podría generar una prima de escasez significativa.
La impresionante historia de crecimiento de Anthropic
La trayectoria financiera ayuda a entender el entusiasmo.
Según se informa, los ingresos del segundo trimestre de 2026 superaron los USD 11 500 millones, en comparación con los USD 787 millones en el segundo trimestre del 2025 y los USD 4730 millones en el primer trimestre del 2026. A finales de julio, se informó que la tasa de ingresos anualizados de Anthropic había superado los USD 65 000 millones, lo que representa más de siete veces su nivel registrado a finales del 2025.
Anthropic también habría informado a los accionistas que espera obtener beneficios operativos ajustados en el tercer trimestre, lo que supondría el segundo trimestre consecutivo de rentabilidad ajustada. Los márgenes brutos informados superan el 80 % antes de los pagos de reparto de ingresos a los socios en la nube y de ciertos costos de capacitación. Por otro lado, algunos modelos de valoración a largo plazo estiman que los ingresos alcanzarán entre USD 190 000 y USD 200 000 para el 2028.
Por lo tanto, el supuesto de inversión combina un crecimiento extraordinario, una escala cada vez mayor y una rentabilidad emergente.
La pregunta es cuánto deberían pagar los inversionistas por ello.
El debate sobre la valoración de USD 2 billones
Con una valoración de USD 2 billones y una tasa de ingresos anualizada de aproximadamente USD 65 000 millones, Anthropic tendría una valoración más de 30 veces superior a sus ingresos actuales anualizados.
El argumento a favor es que los modelos de valoración tradicionales tienen dificultades para reflejar el valor de una empresa que podría ubicarse en la base de una transformación tecnológica comparable a la de Internet o la computación en la nube.
El escenario pesimista es que la valoración ya supone un éxito futuro extraordinario.
Aswath Damodaran ha afirmado que, para justificar una valoración de USD 2 billones, Anthropic tendría que generar ingresos anuales por un valor de unos USD 1,2 billones en una década.
Esto genera una fascinante batalla en el mercado de la IPO entre el crecimiento, la escasez, el impulso y la valoración.
La creación del libro de órdenes podría ser una señal clave de trading en el mercado.
Una vez que se anuncia el rango de precios de una IPO, los operadores deberían prestar más atención a la demanda que a la valoración inicial en sí misma.
¿Con qué rapidez cubre el libro de órdenes institucional? ¿Cuántas veces se ha superado la oferta? ¿El precio de la IPO es superior o está por sobre del rango comercializado? Y, lo más importante, ¿cuántas acciones estarán realmente disponibles para operar?
Una IPO con una demanda muy superior a la oferta, combinada con una pequeña cantidad de acciones disponibles para negociación, podría aumentar las expectativas de una prima de apertura considerable. Por el contrario, una menor demanda institucional, una mayor oferta de acciones disponibles para negociación o una fijación de precios agresiva en la IPO podrían reducir esa prima o incluso generar expectativas de que la apertura se sitúe por debajo del precio de la IPO.
Aquí es donde el CFD perpetuo previo a la IPO de Anthropic se vuelve especialmente interesante.
CFDs perpetuos previos a la IPO: Trading de Anthropic previo a la IPO
En lugar de expresar el valor de Anthropic únicamente como una valoración implícita de la empresa, el CFD perpetuo previo a la IPO planificada de Pepperstone se basaría en el precio de apertura previsto de las acciones.
Una vez que se conoce el precio oficial de la IPO, el mercado cuenta con un punto de referencia claro.
Si las acciones de Anthropic tuvieran un precio de USD 100 y los CFD perpetuos previos a la OPI se cotizarán a USD 120, el mercado estaría asignando una prima de apertura del 20 % en la práctica. A un precio de USD 90, se esperaría un descuento de apertura del 10 %.
Esto convierte al mercado en un indicador en tiempo real de las expectativas sobre la demanda del primer día, lo que permite a los operadores tomar posiciones tanto en el precio de la IPO como en la demanda institucional, y la evolución de la creación del libro de órdenes.
Nvidia, Amazon y Google agregan una nueva dimensión
La base potencial de inversionistas agrega un nuevo elemento a la historia.
Se dice que Nvidia está considerando una inversión inicial de hasta USD 10 000 millones, mientras que Amazon y Google ya son importantes inversionistas estratégicos y socios comerciales.
Una inversión de Nvidia como empresa líder sin duda atraería mucha atención. En términos más generales, Anthropic forma parte de un ecosistema de inteligencia artificial que abarca desde chips hasta infraestructura en la nube a gran escala, centros de datos, software empresarial y modelos de vanguardia.
Para los inversionistas, la IPO podría representar una oportunidad de exposición no solo a otra empresa tecnológica, sino también a un componente esencial de la cadena de valor de la inteligencia artificial.
Los flujos pasivos podrían convertirse en otra importante fuente de demanda
Con una valoración potencial de USD 2 billones, Anthropic podría situarse de inmediato entre las empresas cotizadas más grandes del mundo.
Esto plantea otra cuestión importante: la inclusión en el índice.
Las estimaciones indican que una inclusión acelerada con una oferta de acciones disponibles para negociación del 5 % podría generar una demanda relacionada con el índice de aproximadamente USD 3100 millones, mientras que, según ciertas hipótesis de oferta de acciones disponibles para negociación del 10 %, el flujo potencial se ha estimado en hasta USD 47 500. El resultado final dependería de la estructura de la cotización, la oferta de acciones disponibles para negociación libre y la metodología del índice correspondiente.
El mensaje clave para los inversionistas es contundente: no todos los futuros compradores de Anthropic necesariamente tomarían la decisión discrecional de que la empresa vale USD 2 billones. Es posible que parte de la demanda termine siendo de origen mecánico.
Las acciones disponibles para negociación: posiblemente el dato más importante
Por esta razón, las acciones disponibles para negociación es una de las cifras que los inversionistas deben monitorear con mayor atención.
Una empresa puede tener una valoración nominal de USD 2 billones, aunque solo un porcentaje relativamente pequeño de sus acciones está en realidad disponible para su negociación en el mercado.
Si la demanda de los inversionistas es muy alta y la oferta disponible es limitada, el comprador marginal es quien determina el precio. Esto podría aumentar tanto la prima por escasez como la volatilidad del primer día.
La dinámica podría revertirse con el tiempo, una vez que expiren los períodos de bloqueo y entren en circulación nuevas acciones en el mercado. Por lo tanto, la disponibilidad de préstamos, el interés en posiciones cortas y la estrategia de posicionamiento en torno al vencimiento de los períodos de bloqueo podrían convertirse en temas clave con respecto al trading, incluso mucho después de la fecha de la IPO.
¿Qué factores podrían ser desafíos para el supuesto de inversión en Anthropic?
La valoración es claramente exigente.
Los ingresos principales de Anthropic deben analizarse en conjunto con los acuerdos de reparto de ingresos con los socios en la nube y el elevado costo que implica la capacitación y la operación de los modelos de inteligencia artificial de vanguardia. La empresa también ha asumido, según se informa, compromisos informáticos a largo plazo equivalentes a decenas de miles de millones de dólares, lo que generará importantes obligaciones de costos fijos en el futuro.
La competencia es igualmente intensa. OpenAI, Google, Meta, xAI, Moonshot y otras empresas están invirtiendo grandes sumas de dinero para mejorar sus modelos y lograr su adopción tanto en el ámbito empresarial como entre los consumidores.
Con un valor de USD 2 billones, el mercado no solo estaría valorando a Anthropic como una empresa exitosa.
Su precio lo convertiría en una de las empresas líderes de la era de la inteligencia artificial.
¿Podría Anthropic convertirse en la IPO emblemática del auge de la inteligencia artificial?
Durante años, los inversionistas en los mercados públicos han participado en gran medida en el auge de la inteligencia artificial a través de su infraestructura: semiconductores, centros de datos, proveedores de servicios en la nube, equipos de redes y energía.
Anthropic podría llevar directamente el componente del modelo al mercado público.
Y esto podría ser solo el principio. Con la posibilidad de que otras grandes empresas de inteligencia artificial coticen en bolsa, Anthropic podría marcar el inicio de una nueva etapa en la historia de las acciones en el sector de la inteligencia artificial, a medida que los laboratorios de vanguardia pasan de los mercados privados a los activos cotizados en bolsa.
Qué deberían vigilar a continuación los operadores de Anthropic
A medida que las especulaciones se intensifican de cara a octubre, hay cinco factores clave que cobran mayor relevancia: la confirmación del calendario de la IPO, el precio y la valoración propuestos para la misma, las acciones disponibles para negociación, la demanda institucional generada durante el proceso de creación del libro de órdenes y el nivel de sobredemanda.
Los mercados previos a la IPO ya están intentando ponerle precio a la historia de Anthropic. Pero una vez que se establece el precio oficial de la IPO, la cuestión se vuelve mucho más concreta.
¿Cuánto más estarán dispuestos a pagar los inversionistas por encima o por debajo del precio de la IPO cuando Anthropic comience a cotizar en bolsa?
Ese es el número que los operadores intentarán fijar cada vez con más frecuencia.
Y gracias al CFD perpetuo previo a la IPO de Anthropic de Pepperstone que ofrece un mercado bilateral en torno al precio de apertura esperado de las acciones, los inversionistas podrán expresar su opinión en un momento clave para una de las mayores IPOs potenciales de la era de la inteligencia artificial.
Mantente atento a esta sección.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.