- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


USD/MXN: una Fed más restrictiva reduce el carry y deja al peso vulnerable

Resumen
- El USD/MXN revirtió en septiembre la recuperación del peso mexicano iniciada tras los niveles de mayor debilidad de marzo, en un movimiento impulsado más por el giro restrictivo de la Reserva Federal y un dólar más firme que por un deterioro doméstico abrupto.
- El menor diferencial de tasas con EE.UU. y un carry inferior al del real brasileño y el peso colombiano elevan la sensibilidad del peso; el PCE subyacente más moderado alivia, pero los risk reversals siguen reflejando cobertura ante una depreciación.
- La zona clave está entre $18.12 y $18.27; perder $17.92 podría abrir espacio hacia $17.66-$17.68, con $17.44 como soporte estructural, mientras el RSI en torno a 83 advierte sobrecompra de corto plazo.
La Reserva Federal comprime el carry y presiona al USD/MXN
El peso mexicano llega al cierre de septiembre en una posición más vulnerable que la observada durante buena parte del año, aunque con señales recientes de estabilización. Tras alcanzar sus niveles de mayor debilidad hacia finales de marzo, por el choque de aversión al riesgo asociado al conflicto en Medio Oriente y el repunte de los precios energéticos, recuperó terreno de manera sostenida hasta comienzos de septiembre. Esa trayectoria se revirtió en las últimas semanas y el USD/MXN volvió a subir, no tanto por un deterioro abrupto de los fundamentos domésticos como por una reconfiguración del entorno global de tasas y un dólar más firme.
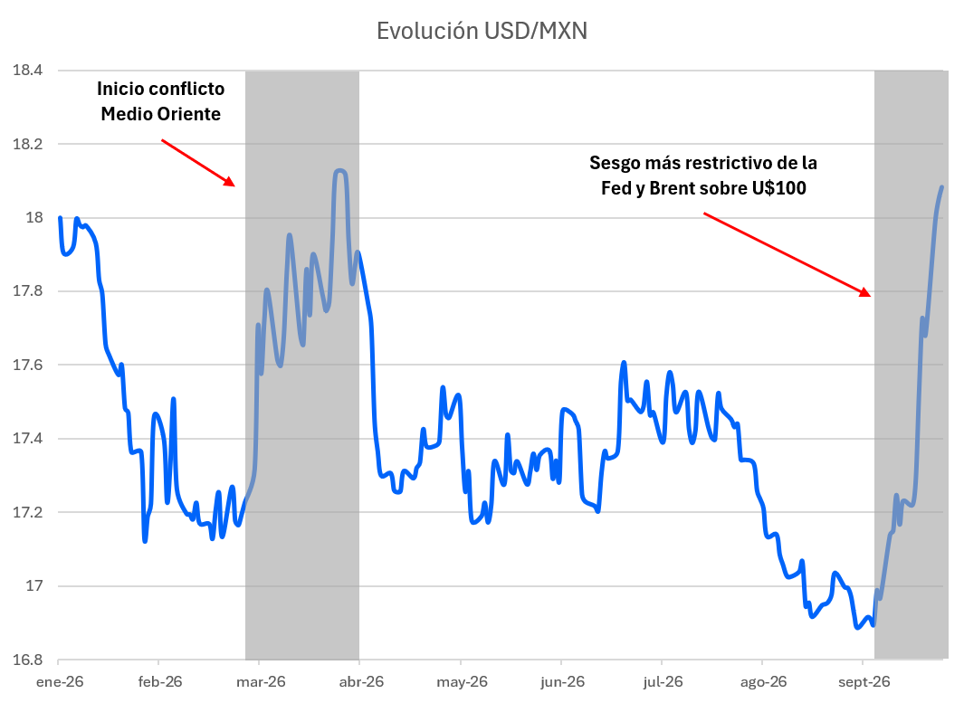
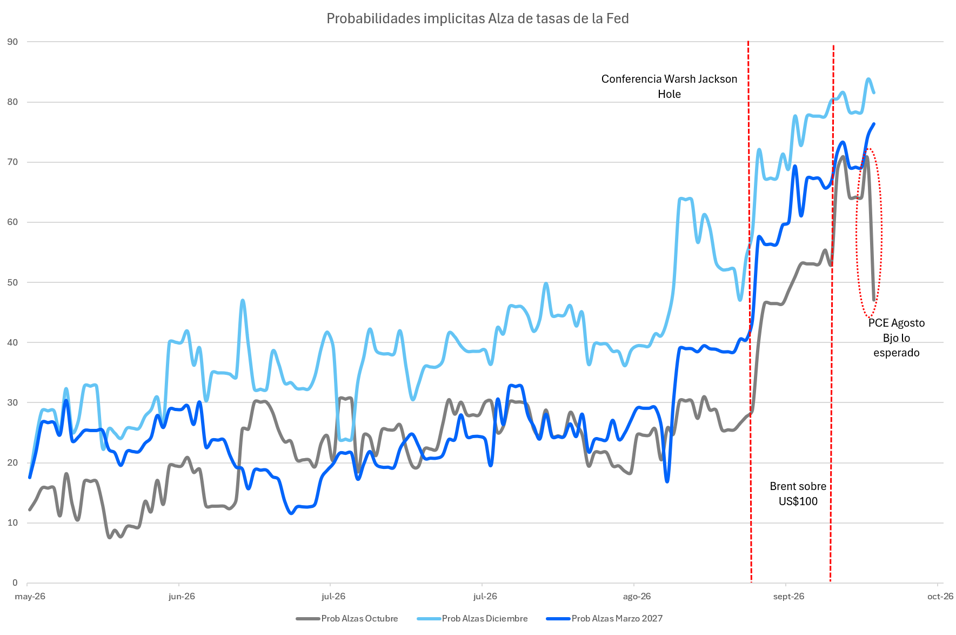
El principal factor detrás de esta corrección ha sido la política monetaria estadounidense. El discurso más restrictivo de la Reserva Federal y la revisión al alza de la trayectoria esperada de tasas comprimieron el diferencial entre México y EE.UU., debilitando uno de los principales soportes tradicionales del peso.
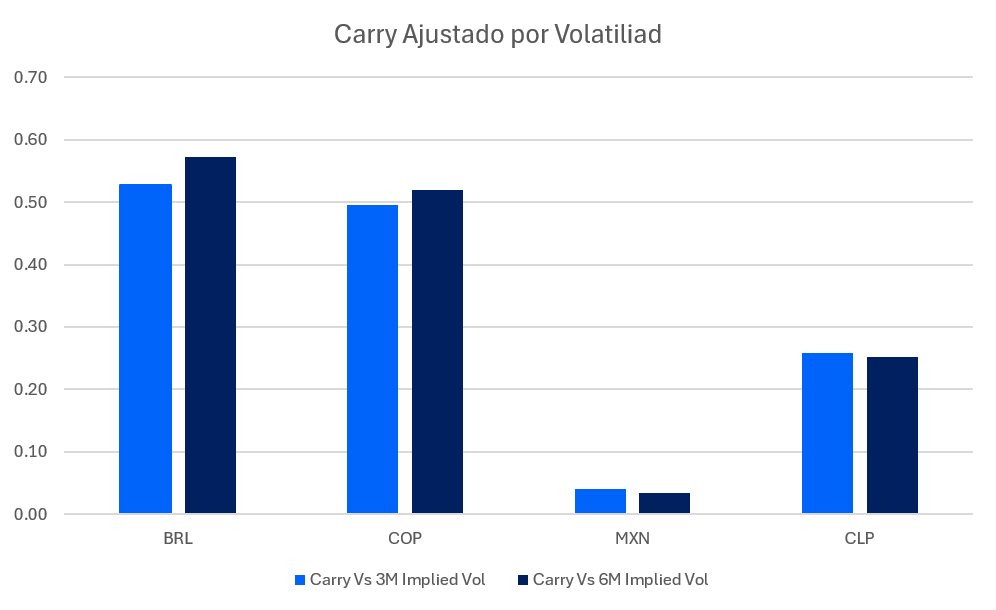
Este cambio adquiere especial importancia porque el MXN dispone actualmente de un colchón de carry (el rendimiento que ofrece el diferencial de tasas) considerablemente menor que monedas como el real brasileño o el peso colombiano. Esto aumenta su sensibilidad frente a los movimientos en los rendimientos estadounidenses, de modo que variaciones relativamente acotadas en las tasas de corto plazo en EE.UU. pueden generar una reacción más pronunciada en el USD/MXN.
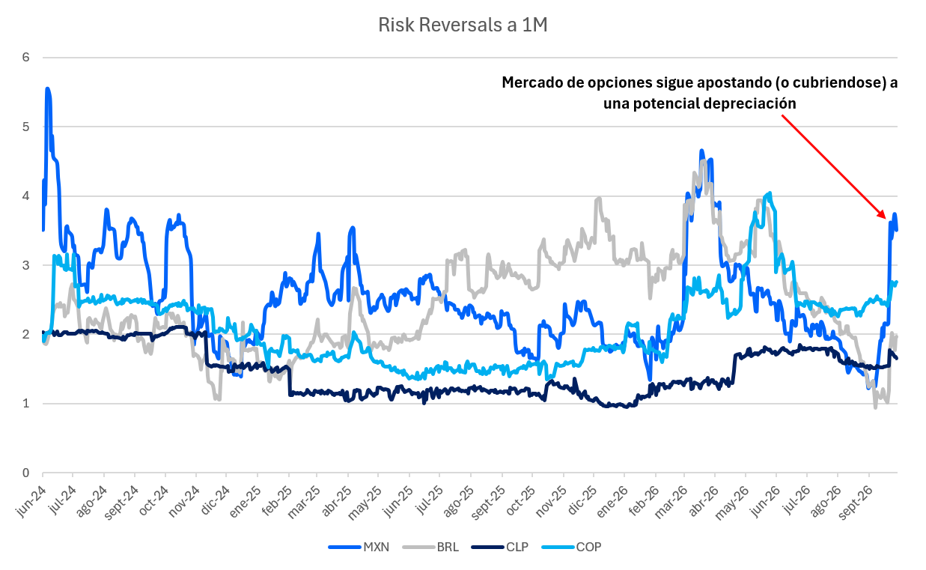
Este comportamiento es coherente con un régimen cambiario más volátil y bidireccional, en el que los episodios de recuperación del MXN podrían seguir siendo acotados mientras los rendimientos estadounidenses permanezcan elevados.
Respaldo doméstico parcial: Banxico, inversión y aranceles condicionan al peso
En el plano doméstico, Banxico ofrece un contrapeso parcial. Tras llevar la tasa de referencia hasta 6,50% luego de un prolongado ciclo de relajamiento monetario, el banco central la ha mantenido sin cambios en sus últimas reuniones. La gobernadora Victoria Rodríguez ha enfatizado que México puede trazar una trayectoria de política monetaria independiente de la Fed, dadas las diferencias en las condiciones económicas de ambos países. La economía mexicana opera con mayor capacidad ociosa y enfrenta una demanda más débil que la de EE.UU., mientras Banxico evalúa de manera conjunta la inflación, las expectativas, la actividad y el comportamiento del tipo de cambio USD/MXN.
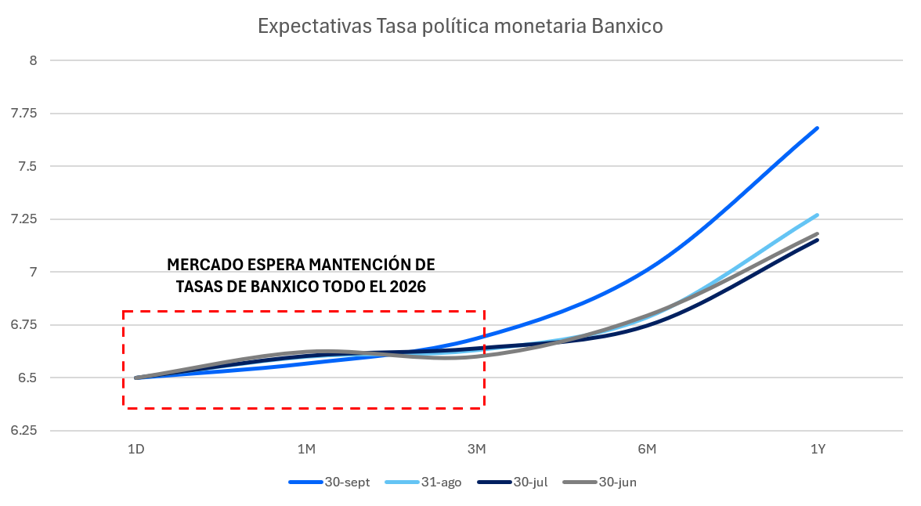
Esa autonomía monetaria, sin embargo, también constituye una fuente potencial de presión para el peso. Si la inflación continúa moderándose y Banxico encuentra espacio para retomar los recortes mientras la Fed mantiene una postura restrictiva, el diferencial de tasas podría estrecharse aún más. Por ahora, la inflación mexicana ofrece señales mixtas: el componente general se mantiene contenido, pero la inflación subyacente y, en particular, los servicios siguen mostrando cierta persistencia, lo que limita el margen para una relajación agresiva. Banxico ha señalado además que la depreciación reciente del peso no representa, por el momento, una nueva fuente relevante de presión inflacionaria y que el traspaso cambiario permanece relativamente acotado.
El crecimiento añade otra capa de complejidad. La economía se contrajo durante el primer trimestre y rebotó en el segundo, pero la recuperación sigue siendo moderada y la inversión privada continúa rezagada. Banxico elevó su proyección de crecimiento para 2026 a 1,5%, aunque reconoce que persisten riesgos asociados a la incertidumbre comercial y a la debilidad de la formación de capital. Para el MXN, esta combinación implica que una actividad más débil puede favorecer una política monetaria menos restrictiva y, al mismo tiempo, reduce el atractivo estructural de los activos mexicanos si no viene acompañada de una recuperación de la inversión.
En este sentido, la relación comercial con EE.UU. continúa siendo uno de los principales riesgos de mediano plazo. Ambos países mantienen negociaciones destinadas a reducir los aranceles estadounidenses sobre automóviles, acero y aluminio, aunque la próxima ronda formal fue postergada y podría retomarse en octubre. La elevada integración de las cadenas manufactureras entre ambos países hace que cualquier avance pueda mejorar la visibilidad sobre inversión y exportaciones, mientras que una prolongación de la incertidumbre podría seguir frenando nuevas decisiones de capital.
El frente fiscal ofrece señales mixtas, pero no necesariamente desestabilizadoras en el corto plazo. El proyecto presupuestario para 2027 contempla una reducción del déficit público más amplio, mientras el gobierno busca disminuir gradualmente la dependencia de Pemex del apoyo fiscal directo. A ello se suma un soporte relevante del mercado doméstico: las Afores han aumentado de manera significativa sus tenencias de deuda pública mexicana, lo que aporta una base de demanda relativamente estable frente a episodios de salida de inversionistas extranjeros. Ese respaldo reduce parcialmente la sensibilidad del mercado local a choques externos, aunque no elimina los desafíos vinculados al crecimiento, la situación financiera de Pemex y la percepción de riesgo soberano.
¿Puede el USD/MXN sostener la ruptura alcista?
Desde la perspectiva técnica, el gráfico diario del USD/MXN muestra una ruptura alcista de alta convicción tras varios meses de consolidación. El precio superó de forma consecutiva zonas clave en $17.14, $17.29, $17.44, $17.66 y, más recientemente, $17.92, lo que confirma una clara mejora en la estructura técnica.
La configuración de medias móviles también es favorable: el precio cotiza por encima de la EMA de 10 días, la EMA de 21 días y la SMA de 50 días, que comienzan a alinearse al alza. Además, el ADX cercano a 46 confirma que el movimiento responde a una tendencia fuerte y no a un simple rebote débil.
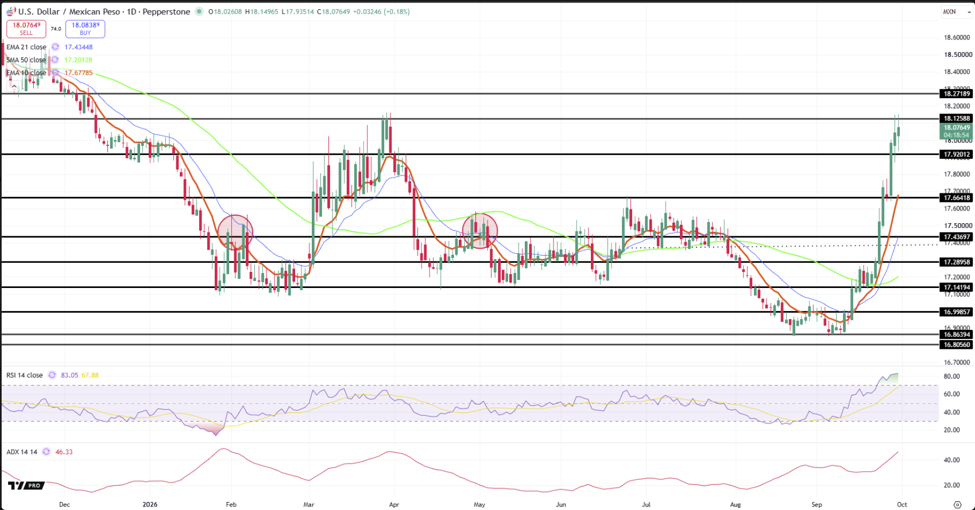
Sin embargo, el RSI en torno a 83 refleja una condición de sobrecompra considerable. Esto no implica necesariamente una reversión inmediata, pero sí eleva la probabilidad de consolidación o retroceso de corto plazo.
La zona inmediata para vigilar se encuentra entre $18.12 y $18.27. Una ruptura sostenida por encima de ese rango reforzaría la continuidad alcista del USD/MXN. Por el contrario, perder $17.92 podría abrir espacio hacia $17.66-$17.68, mientras que $17.44 representa un soporte estructural mucho más importante.
USD/MXN: la estabilización depende de la Fed y las tasas
En conjunto, la dinámica del peso mexicano ha cambiado de manera relevante durante septiembre: pasó de beneficiarse de un carry claramente favorable a depender mucho más de la evolución relativa de las tasas entre México y EE.UU. El dato de PCE de hoy reduce la presión inmediata del dólar y favorece cierta estabilización, pero no revierte la compresión del diferencial ni la mayor sensibilidad del MXN a los rendimientos del Tesoro. Mientras el mercado de opciones continúe reflejando una prima elevada por protección frente a una depreciación, el comportamiento del USD/MXN probablemente seguirá dominado por la trayectoria de la Fed, las tasas norteamericanas y el apetito global por riesgo. A nivel doméstico, Banxico, la persistencia de la inflación de servicios, la debilidad de la inversión, el frente fiscal y la relación comercial con EE.UU. definirán si la actual estabilización puede consolidarse o si el peso permanece expuesto a nuevos episodios de volatilidad.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.