- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


USD/MXN avanza ante un dólar fuerte: el carry trade pierde atractivo

Resumen
- El USD/MXN conserva su tendencia al alza: el peso mexicano llegó recientemente a sus niveles más débiles en aproximadamente un año y el precio sigue sobre las medias móviles de 10, 21 y 50 períodos.
- El dólar fuerte y los rendimientos del Tesoro de EE.UU. presionan al peso, mientras el repunte de la inflación limita el margen de Banxico para recortar tasas.
- La resistencia en 18,83 es el nivel clave: su ruptura confirmada abriría el camino hacia 19,00 y, eventualmente, 19,20, mientras que una pérdida de 18,57 favorecería correcciones hacia 18,27 y 18,13.
Dólar fuerte e inflación ponen a prueba el carry trade
El avance del USD/MXN responde a una fase de creciente vulnerabilidad del peso mexicano, marcada por el deterioro del entorno financiero internacional, la pérdida de atractivo relativo de sus tasas de interés y las dudas sobre la fortaleza de la recuperación económica de México. La depreciación reciente llevó a la moneda, durante la jornada de ayer, a sus niveles más débiles en aproximadamente un año. Refleja un cambio en la percepción de los inversionistas sobre un activo que tradicionalmente destacó por su estabilidad y por su atractivo para las estrategias de carry trade. El fortalecimiento del dólar, el repunte de los rendimientos de los bonos del Tesoro de EE.UU. y la menor disposición a asumir riesgos intensificaron las presiones cambiarias, en un contexto de elevada incertidumbre geopolítica por el conflicto entre EE.UU. e Irán.
Las expectativas de política monetaria explican buena parte de este cambio. Tras un prolongado ciclo de flexibilización que llevó la tasa de referencia desde 11,25% hasta 6,50%, el Banco de México (Banxico) mantuvo los tipos sin cambios durante tres reuniones consecutivas. Sin embargo, las expectativas de una política relativamente más expansiva, frente a la persistencia de rendimientos elevados en EE.UU., redujeron el atractivo del peso como instrumento de inversión. A ello se suma la competencia de otras monedas latinoamericanas, en particular el real brasileño, que ofrece una remuneración superior y ha captado un renovado interés por las perspectivas electorales de Brasil, lo que favorece una reasignación de flujos regionales en detrimento del MXN.
Los datos de inflación en México publicados este jueves introducen un elemento que podría modificar las expectativas sobre las próximas decisiones de Banxico. La inflación general se aceleró a 3,62% anual durante la primera quincena de octubre, por encima de las estimaciones del mercado, mientras que la subyacente aumentó a 3,78%. Las mayores presiones provinieron de componentes como electricidad, transporte aéreo y productos agrícolas, lo que evidencia la sensibilidad de los precios internos a los costos energéticos y a factores de oferta. Este repunte reduce considerablemente las posibilidades de un recorte de tasas en noviembre, especialmente porque la depreciación del peso, que se refleja en el avance del USD/MXN, podría trasladarse gradualmente a los precios de bienes importados.
Banxico mantiene su previsión de convergencia inflacionaria hacia la meta de 3% durante el último trimestre de 2027, pero el balance de riesgos continúa inclinado al alza. En este escenario, una postura monetaria más cautelosa podría ofrecer cierto respaldo al peso al preservar su diferencial de tasas. También implicaría mayores costos financieros para una economía que necesita recuperar dinamismo.
Débil crecimiento, T-MEC y Pemex mantienen vulnerable al peso mexicano
En el frente doméstico, las perspectivas de crecimiento presentan señales mixtas. Tras un comienzo de año débil, la actividad económica se recuperó durante el segundo trimestre, lo que llevó a Banxico a elevar su proyección de crecimiento para 2026 hasta 1,5%. No obstante, la inversión privada sigue siendo limitada y la economía mantiene una elevada dependencia de la demanda estadounidense. Las ventas minoristas recientes han mostrado cierta resiliencia y el desempleo se mantiene en niveles relativamente bajos, pero estos factores no han bastado para disipar las preocupaciones sobre la sostenibilidad de la recuperación.
La estrecha integración productiva con EE.UU., particularmente en las manufacturas y la industria automotriz, convierte cualquier desaceleración de su principal socio comercial en un riesgo significativo para la actividad, las exportaciones y los flujos de inversión.
A esto se suma la incertidumbre comercial por la revisión del T-MEC y las negociaciones arancelarias entre México y EE.UU. Las conversaciones sobre posibles concesiones estadounidenses en sectores como el acero, el aluminio y los vehículos aún no arrojan resultados definitivos, lo que mantiene la cautela sobre la inversión manufacturera. Dado que una parte importante del modelo exportador mexicano depende del acceso al mercado estadounidense, la evolución de estas negociaciones será determinante para evaluar la competitividad del país y su capacidad de atraer capitales. Una resolución favorable podría reducir las primas de riesgo asociadas al peso, mientras que una prolongación de las tensiones comerciales podría profundizar las dudas sobre el crecimiento de mediano plazo.
En paralelo, el encarecimiento del petróleo asociado a las tensiones en Medio Oriente representa un desafío adicional. Si bien México mantiene una posición relevante como productor de crudo, su dependencia de importaciones de combustibles limita los beneficios de los mayores precios internacionales y amplifica los riesgos inflacionarios. En el ámbito fiscal, el presupuesto de 2027 contempla una reducción significativa del apoyo financiero del Gobierno a Pemex, con el objetivo de disminuir las transferencias a la petrolera estatal y fortalecer las cuentas públicas. Sin embargo, la delicada situación financiera de la compañía y las necesidades de inversión del sector energético siguen siendo fuentes de incertidumbre. Por ello, la capacidad del Gobierno para cumplir sus objetivos de consolidación fiscal sin comprometer la actividad económica será relevante para la confianza de los inversionistas y la estabilidad cambiaria y, por extensión, para la cotización del USD/MXN.
¿Qué definirá el rumbo del USD/MXN en las próximas semanas?
De cara a las próximas semanas, el comportamiento del peso dependerá principalmente de la interacción entre las expectativas de política monetaria, la evolución del dólar y el apetito internacional por riesgo. La aceleración inflacionaria conocida este jueves podría limitar el margen de flexibilización de Banxico y dar cierto soporte a la moneda, pero difícilmente eliminará por sí sola las presiones del entorno externo. Mientras persistan los elevados rendimientos estadounidenses, la incertidumbre comercial y las tensiones geopolíticas, el MXN podría seguir mostrando una sensibilidad significativa a los cambios en las condiciones financieras globales. La principal interrogante es si una postura monetaria más restrictiva de lo anticipado logra recuperar el atractivo del peso, o si el deterioro de las perspectivas de crecimiento y la reasignación de capitales hacia otros mercados emergentes siguen predominando sobre sus fundamentos domésticos.
Desde una perspectiva técnica, el USD/MXN se mantiene por encima de las medias móviles de 10, 21 y 50 períodos, lo que confirma el predominio comprador. El ADX en 62,37 evidencia una tendencia excepcionalmente sólida, mientras que el RSI en 73,20 advierte condiciones de sobrecompra y un mayor riesgo de correcciones.
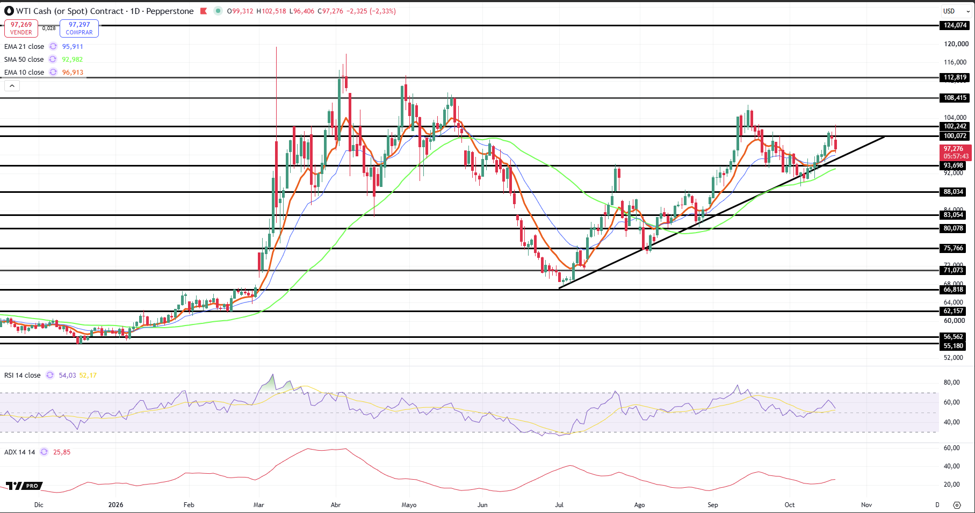
La resistencia inmediata se ubica en 18,83, y su ruptura confirmada habilitaría avances hacia 19,00 y, eventualmente, 19,20. Por el contrario, retrocesos hacia la zona de 18,68-18,57 podrían ofrecer oportunidades de entrada compradora, siempre que aparezcan señales de estabilización. Una pérdida de 18,57 favorecería correcciones hacia 18,27 y 18,13, niveles relevantes para evaluar salidas o reducir exposición.
Sesgo alcista vigente, con sobreextensión y Banxico como freno
En definitiva, el sesgo del USD/MXN continúa siendo alcista, aunque la sobreextensión técnica y una eventual postura más restrictiva de Banxico podrían moderar el avance en las próximas sesiones.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.