- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


Tasas de la Fed: PIB de EE.UU. e inflación PCE frenan los recortes

Resumen
- El PIB de EE.UU. creció 3,4% anualizado en el 3T26 y el PCE subió 3,6% interanual (3,1% el subyacente); la Fed mantuvo las tasas en 3,75%-4%, lo que alivia el tramo corto, pero el escenario de tasas altas por más tiempo presiona los rendimientos largos.
- El dólar estadounidense se fortalece por el excepcionalismo económico de EE.UU. y presiona al euro, al yen y a las monedas emergentes, mientras el oro cae por el mayor costo de oportunidad y la tecnología, golpeada además por Alphabet, cede frente a energía, materiales y salud.
- El GDPNow proyecta 3,22% para el 4T y el gasto real de los hogares se mantuvo plano; si la inflación no converge al 2%, aumenta la probabilidad de una subida de tasas en diciembre y se prolonga la presión sobre los bonos largos y los emergentes latinoamericanos.
PIB e inflación PCE alejan los recortes de tasas
La combinación de un PIB que supera lo esperado y una inflación que no cede deja a las tasas de la Fed sin margen para un giro. El crecimiento, impulsado por el consumo y por la inversión en inteligencia artificial, y un PCE de 3,6% interanual (3,1% el subyacente) refuerzan la persistencia inflacionaria. La Fed mantuvo su rango entre 3,75% y 4%, lo que alivia el tramo corto de la curva, pero un crecimiento fuerte junto con una inflación elevada presiona al alza los rendimientos largos bajo un escenario de tasas altas por más tiempo. En renta variable, el optimismo por las utilidades convive con la presión sobre los márgenes y una mayor sensibilidad del sector tecnológico, golpeado además por los resultados débiles de Alphabet, mientras los sectores defensivos, como energía, materiales y salud, muestran mayor resiliencia.
El dólar estadounidense se fortalece por el excepcionalismo económico de EE.UU. y presiona al euro, al yen y a las monedas emergentes, y el oro cae por el mayor costo de oportunidad. En América Latina, Brasil enfrenta presión sobre el real y sobre sus bonos tras la victoria electoral de Lula, Colombia accede al mercado de bonos en dólares y Chile sufre por la aversión global al riesgo. De cara al cuarto trimestre, el GDPNow proyecta una expansión de 3,22%, lo que sugiere que la fortaleza no sería transitoria, mientras el gasto real de los hogares se mantiene plano y erosiona el poder adquisitivo. Si la inflación persiste, aumenta la probabilidad de una subida de tasas en diciembre.
Los mercados globales procesan datos estadounidenses que combinan fortaleza económica sostenida con presiones inflacionarias que no ceden. El PIB de EE.UU. del tercer trimestre de 2026 creció a una tasa anualizada de 3,4%, por encima del consenso de 3,2% y con una aceleración significativa frente al 2,2% del segundo trimestre. El impulso vino de un consumo privado que avanzó 3,8% y de una inversión empresarial vigorosa, alimentada en gran medida por el auge de la inteligencia artificial.
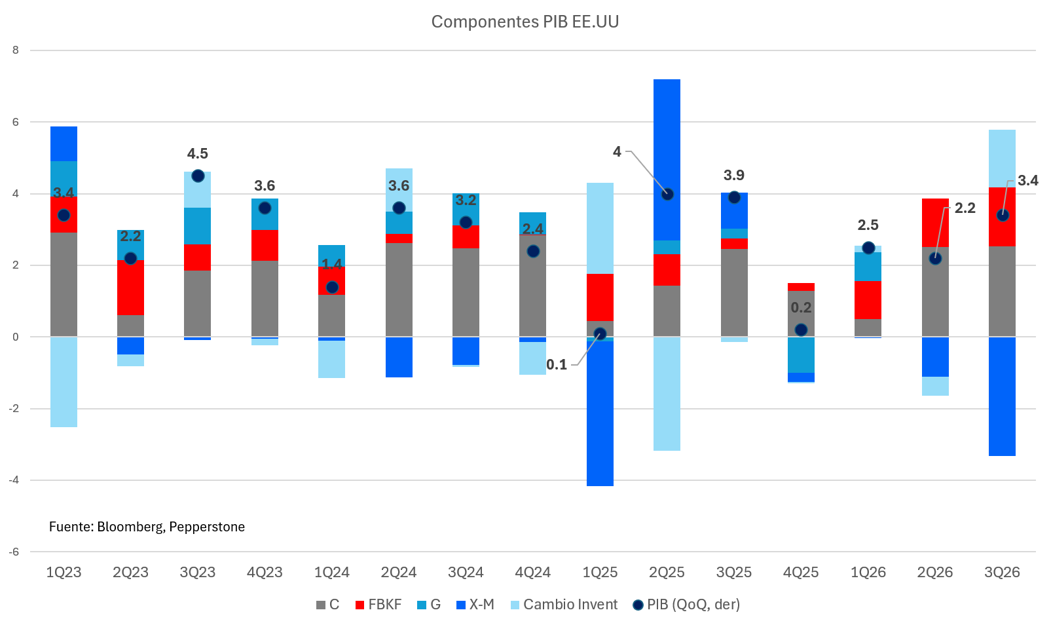
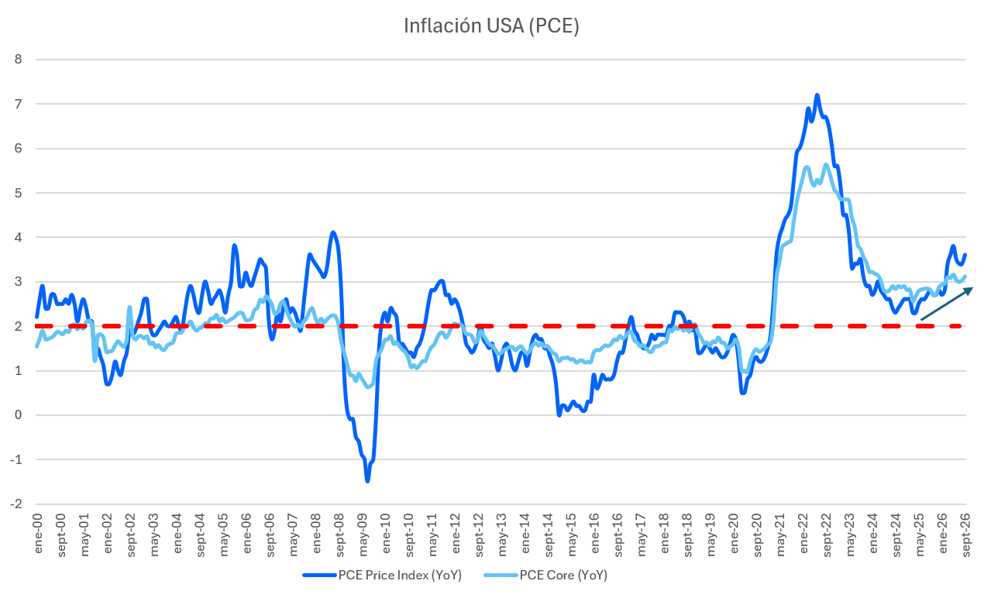
La combinación de ambos datos configura un escenario de particular complejidad: la economía estadounidense no muestra señales de enfriamiento que justifiquen una pausa prolongada en la política monetaria restrictiva, pero tampoco colapsa bajo el peso de tasas elevadas. Con la Fed manteniendo el rango de 3,75% a 4% en su reunión de esta semana, el mensaje para las tasas de la Fed es que una economía que crece 3,4% anualizado con inflación de 3,6% difícilmente justifica recortes en el horizonte cercano, lo que sostiene el escenario de tasas altas por más tiempo.
Tasas altas por más tiempo: bonos, bolsa, dólar y oro
En renta fija, la reacción es ambivalente y refleja la tensión entre dos fuerzas opuestas. El mantenimiento de las tasas de la Fed generó cierto alivio en los rendimientos de corto plazo, pero los datos refuerzan la narrativa de que su trabajo está lejos de concluir. El mercado de bonos soberanos enfrenta así una presión estructural al alza en los rendimientos de largo plazo, porque el crecimiento nominal sigue siendo elevado y la prima de riesgo inflacionario no desaparece. En este entorno, las duraciones largas siguen siendo vulnerables, y cualquier sorpresa inflacionaria adicional en octubre podría desencadenar una nueva ola de ventas en el tramo largo de la curva.
En renta variable, un crecimiento del PIB superior al esperado es, en principio, una señal positiva para las utilidades corporativas, sobre todo en sectores cíclicos y de consumo. Sin embargo, la persistencia inflacionaria mantiene los márgenes bajo presión por el lado de los costos, y la Fed podría verse obligada a reanudar las subidas de tasas antes de fin de año si los datos de octubre confirman la tendencia. Esa incertidumbre pesa sobre las valoraciones del sector tecnológico, con altas expectativas de crecimiento de utilidades y elevada sensibilidad a tasas, que además enfrenta presión tras los resultados decepcionantes de Alphabet. Los sectores defensivos y con poder de fijación de precios, como energía, materiales y salud, ofrecen mayor resiliencia relativa.
En divisas, el dólar estadounidense se beneficia de la narrativa de excepcionalismo económico: un PIB que supera expectativas y una inflación que mantiene a la Fed en modo restrictivo son ingredientes clásicos de fortalecimiento frente a sus pares. El euro y el yen enfrentan presión adicional, más aún porque el BCE también mantuvo tasas, aunque con un tono que deja abierta la puerta a nuevas subidas ante la persistencia inflacionaria en Europa. El diferencial de tasas entre EE.UU. y el resto del mundo desarrollado sigue siendo un ancla de soporte para el dólar. Para las monedas emergentes el impacto es más matizado: un dólar fuerte y tasas estadounidenses elevadas históricamente generan salidas de capital desde mercados en desarrollo, aunque la fortaleza del crecimiento global puede amortiguar parcialmente ese efecto. El oro, por su parte, enfrenta presión a la baja porque la Fed mantiene tasas elevadas y el dólar se fortalece, lo que aumenta el costo de oportunidad de mantener el metal precioso.
América Latina y GDPNow: ¿puede sostenerse el crecimiento de EE.UU.?
En América Latina, los datos estadounidenses se superponen a dinámicas locales de gran magnitud. Brasil es el caso más llamativo: sus mercados aún digieren la inesperada victoria electoral de Luiz Inácio Lula da Silva, que provocó una caída pronunciada del real y un salto en los rendimientos de los bonos soberanos. Un dólar más fuerte agrava la presión sobre el real, y la expectativa de tasas de la Fed más altas por más tiempo eleva el costo de financiamiento externo de Brasil y reduce el atractivo relativo de sus activos.
En Colombia, el peso oscila entre ganancias y pérdidas en una sesión mixta para las divisas emergentes, y el país acaba de acceder al mercado de bonos en dólares por primera vez desde enero, con una emisión que refleja tanto la necesidad fiscal como la voluntad de la nueva administración de mantener disciplina presupuestaria. Chile enfrenta presión sobre el peso en un entorno de aversión global al riesgo, agravado por la menor demanda de activos emergentes que generan los datos estadounidenses y el desplome de acciones tecnológicas globales.
De cara al futuro, la pregunta central es si esta combinación de crecimiento robusto e inflación persistente puede sostenerse. El modelo GDPNow de la Fed de Atlanta proyecta una expansión de 3,22% para el cuarto trimestre, muy por encima del consenso de economistas, que anticipa apenas 2,1%, lo que sugiere que la fortaleza económica podría no ser transitoria.
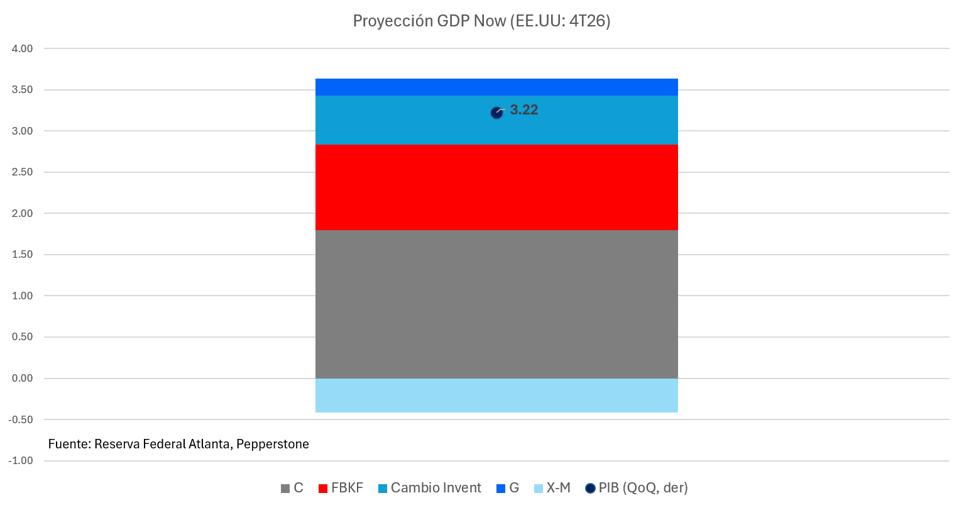
La inversión en inteligencia artificial continúa siendo un motor estructural del crecimiento, y el consumo privado muestra una resiliencia notable pese a las tasas elevadas. Sin embargo, el gasto real de los hogares en septiembre se mantuvo plano una vez ajustado por inflación, lo que indica una erosión gradual del poder adquisitivo. Si la inflación no converge hacia el objetivo de 2% de la Fed en los próximos meses, la probabilidad de una nueva subida de tasas en diciembre aumenta materialmente, lo que prolongaría la presión sobre los bonos de largo plazo, sostendría al dólar y mantendría elevado el costo de capital de las economías emergentes latinoamericanas que dependen del financiamiento externo.
El dilema de la Fed: economía firme e inflación rígida
Las tasas de la Fed quedan atrapadas entre una economía que no se enfría y una inflación que no converge. Mientras el crecimiento supere lo esperado y los precios se mantengan por encima del objetivo de 2%, el escenario de tasas altas por más tiempo seguirá presionando a los bonos largos, sosteniendo al dólar y encareciendo el financiamiento de América Latina, con una nueva subida en diciembre como riesgo que crece si la inflación no cede.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.