- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


S&P 500 y Nasdaq: la IA impulsa máximos, pero las tasas limitan el alza

Resumen
- El S&P 500 y Nasdaq 100 conservan un sesgo alcista: el S&P 500 intenta confirmar una ruptura sobre sus máximos recientes y el Nasdaq 100 ya superó una consolidación de varios meses.
- El ciclo de inversión en inteligencia artificial y la caída del petróleo respaldan el movimiento, mientras que la política monetaria, el deterioro fiscal y la concentración en megacapitalizaciones tecnológicas limitan el potencial de alza.
- Los niveles clave son 7.780–7.800 puntos en el S&P 500 y la zona de 30.500–30.790 en el Nasdaq 100, cuya preservación sostiene el escenario alcista.
¿Qué sostiene el avance del S&P 500 y Nasdaq 100?
La tecnología sigue siendo el principal motor. Nvidia ha superado una capitalización cercana a US$5,7 billones y AMD anticipa una demanda excepcionalmente elevada de chips durante los próximos años. Más que una dinámica puramente especulativa, el mercado incorpora la expectativa de que el fuerte gasto en infraestructura de inteligencia artificial se traduzca en una expansión sostenida de ingresos y utilidades. Esa concentración explica buena parte del desempeño superior del Nasdaq 100 frente al S&P 500, aunque también incrementa su sensibilidad ante cualquier cambio en las expectativas de crecimiento o de monetización de estas inversiones.
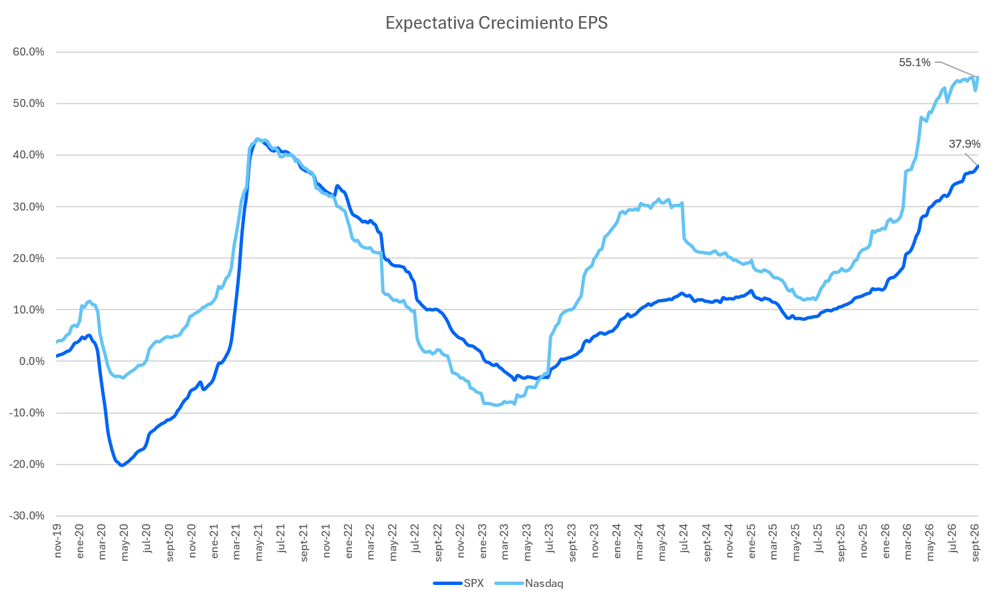
La narrativa, sin embargo, no está libre de tensiones. Los elevados niveles de inversión de las grandes tecnológicas aumentan el escrutinio sobre los retornos que ese gasto podrá generar, y algunas compañías han enfrentado cuestionamientos sobre la rentabilidad de sus proyectos de infraestructura. Por eso la temporada de resultados y las perspectivas de gasto de capital (capex) ganan peso: mientras las utilidades validen las expectativas actuales, el ciclo tecnológico puede seguir sosteniendo los índices; una desaceleración en la monetización, en cambio, tendría consecuencias particularmente relevantes para el Nasdaq 100 dada su elevada concentración.
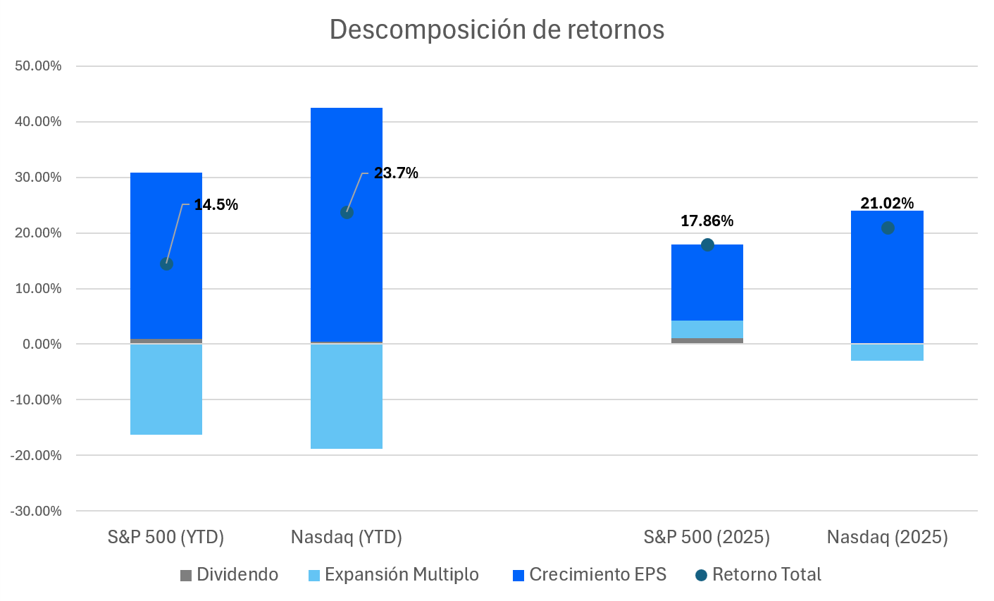
El contexto macroeconómico aporta un respaldo adicional. La caída del precio del petróleo reduce parcialmente el riesgo de que el reciente choque energético vuelva a alimentar las expectativas inflacionarias y ha contribuido a aliviar los rendimientos de los bonos del Tesoro desde sus máximos recientes. Para las acciones con altas expectativas de crecimiento de utilidades, la combinación resulta especialmente favorable: menores costos energéticos reducen la presión sobre márgenes e inflación, y una moderación de las tasas largas disminuye el factor de descuento aplicado a las utilidades futuras. El S&P 500 se beneficia, además, de una economía estadounidense que continúa respaldando los ingresos corporativos y de un consumo que, hasta ahora, ha mostrado resiliencia.
Tasas de la Fed y concentración tecnológica limitan el avance
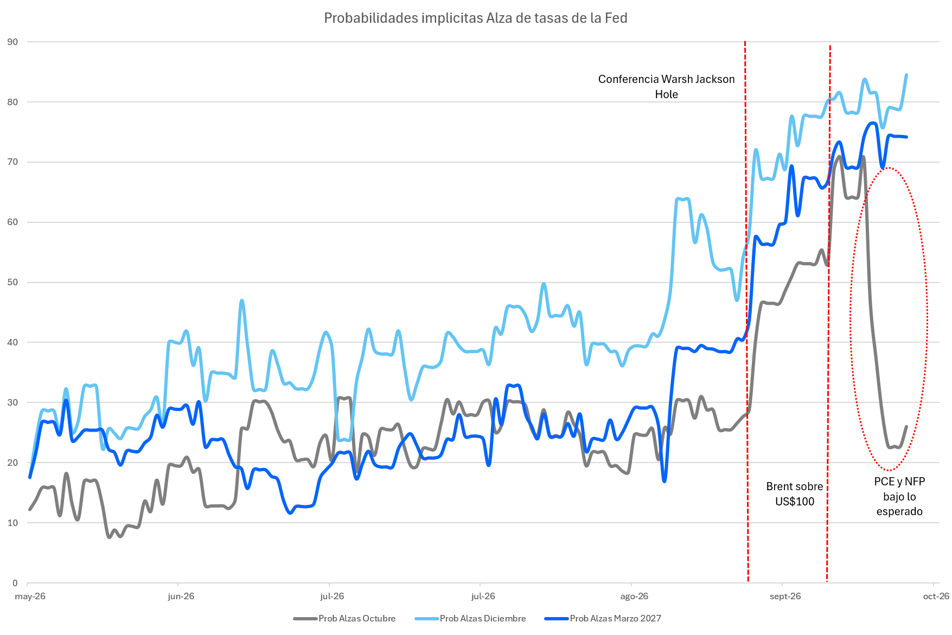
La trayectoria de las tasas de interés de la Reserva Federal sigue siendo una fuente importante de incertidumbre. La inflación permanece por encima de niveles compatibles con una normalización rápida de la política monetaria y, dentro de la Reserva Federal, persisten diferencias sobre la necesidad de nuevos ajustes. Las señales algo más débiles del mercado laboral han reducido la urgencia de una política más restrictiva, pero el mercado aún descuenta alzas adicionales del tipo rector hacia diciembre de este año. Este equilibrio entre inflación persistente y cifras de actividad con indicios de moderación mantiene elevada la sensibilidad de S&P 500 y Nasdaq 100 a cada dato macroeconómico, sobre todo en segmentos sensibles a las tasas, como la tecnología.
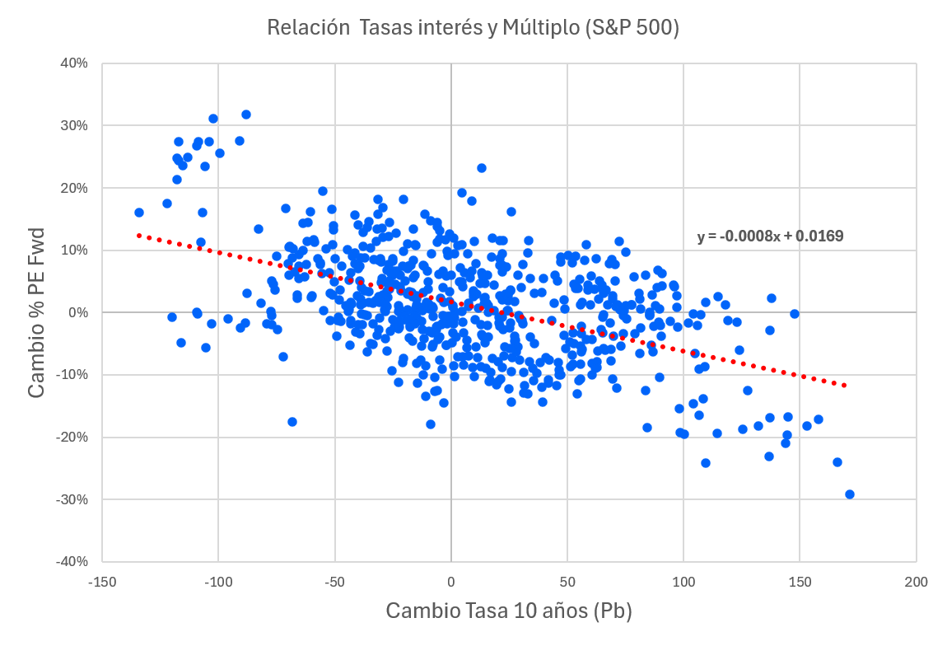
A ello se suma un desafío más estructural: la presión sobre las tasas derivada del deterioro fiscal estadounidense y de las elevadas necesidades de financiamiento del gobierno. Mientras los déficits permanezcan amplios y la oferta de bonos sea elevada, existe el riesgo de que las tasas largas se mantengan estructuralmente por encima de los niveles observados durante buena parte de la década anterior. Este factor es particularmente relevante porque puede comprimir múltiplos incluso si el crecimiento de utilidades permanece sólido y, además, comienza a trasladarse hacia mayores costos de financiamiento corporativo.
La composición del avance también exige cautela. Aunque el S&P 500 alcanza máximos, el movimiento depende en gran medida de las megacapitalizaciones tecnológicas, mientras que otros sectores sensibles a las tasas han mostrado un desempeño considerablemente menos dinámico. La fortaleza de los índices no implica necesariamente una mejora homogénea del apetito por riesgo: refleja, en buena medida, el enorme peso de unas pocas compañías vinculadas al ciclo de inteligencia artificial.
Ruptura alcista: ¿qué niveles confirman o invalidan el escenario?
Hacia adelante, el escenario para S&P 500 y Nasdaq 100 continúa siendo favorable mientras converjan tres condiciones: que las inversiones en inteligencia artificial sigan traduciéndose en revisiones al alza de la expectativa de utilidades, que la economía estadounidense mantenga un crecimiento suficientemente saludable para sostener los resultados corporativos y que las tasas del Tesoro no retomen una trayectoria alcista desordenada. El descenso del petróleo podría ayudar temporalmente a este equilibrio al moderar parte de las presiones inflacionarias, pero difícilmente elimina los riesgos fiscales y monetarios de fondo. De este modo, el Nasdaq 100 mantiene un mayor potencial mientras persista el ciclo tecnológico, aunque también una vulnerabilidad superior ante cualquier decepción en inteligencia artificial o repunte de tasas. El S&P 500 presenta una exposición algo más diversificada, pero tampoco es inmune: con valoraciones elevadas y una participación todavía estrecha en el avance, la continuidad de los máximos dependerá cada vez más de que el crecimiento de beneficios se amplíe más allá de las grandes tecnológicas.
Desde la perspectiva técnica, el S&P 500 mantiene una estructura alcista y actualmente intenta confirmar una ruptura sobre la zona de máximos recientes, alrededor de 7.780–7.800 puntos. El precio cotiza cerca de 7.838 y se mantiene por encima de la EMA de 10 días, la EMA de 21 días y la SMA de 50 días, una alineación favorable de medias móviles que respalda la continuidad de la tendencia.
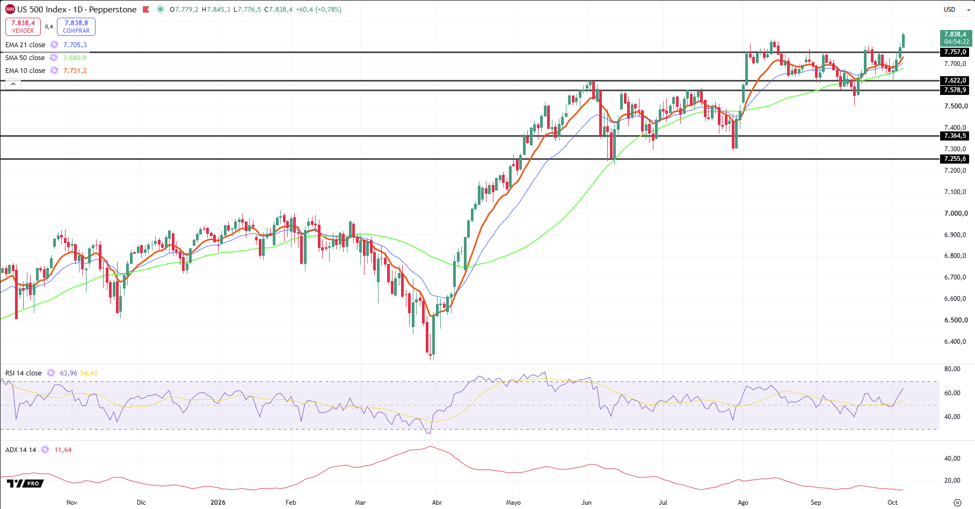
El RSI se sitúa cerca de 64, lo que muestra fortaleza sin entrar todavía en una condición extrema de sobrecompra. El ADX, por su parte, permanece bajo, alrededor de 11,6, lo que indica que la tendencia aún no presenta una expansión direccional fuerte y obliga a vigilar la confirmación de la ruptura.
El escenario alcista ganaría solidez si el índice logra mantenerse sobre 7.780–7.800 y convierte esa antigua resistencia en soporte, con espacio hacia 7.950, 8.000 e incluso niveles superiores. En cambio, una rápida pérdida de 7.745 aumentaría el riesgo de falsa ruptura, con soportes relevantes posteriores en 7.730, 7.705 y 7.680. En términos generales, la lectura es alcista mientras se mantenga intacta la estructura de máximos y mínimos crecientes y no se pierdan soportes técnicos clave.
En el Nasdaq 100, el gráfico presenta una ruptura alcista de una consolidación de varios meses, con características de triángulo ascendente. El precio cerró cerca de 31.333 y superó con claridad la zona de resistencia entre 30.500 y 30.790, que ahora pasa a ser el soporte más importante. La estructura de medias móviles es favorable, con la EMA de 10 por encima de la EMA de 21 y de la media de 50 sesiones, todas con pendiente positiva, lo que confirma un sesgo alcista.
El RSI se ubica alrededor de 71 y señala sobrecompra de corto plazo, aunque esto no invalida la ruptura mientras el precio se mantenga sobre la antigua resistencia. El ADX, cercano a 20, indica que la tendencia todavía no tiene una fortaleza elevada, por lo que una subida del indicador por encima de 23-25 reforzaría la señal.
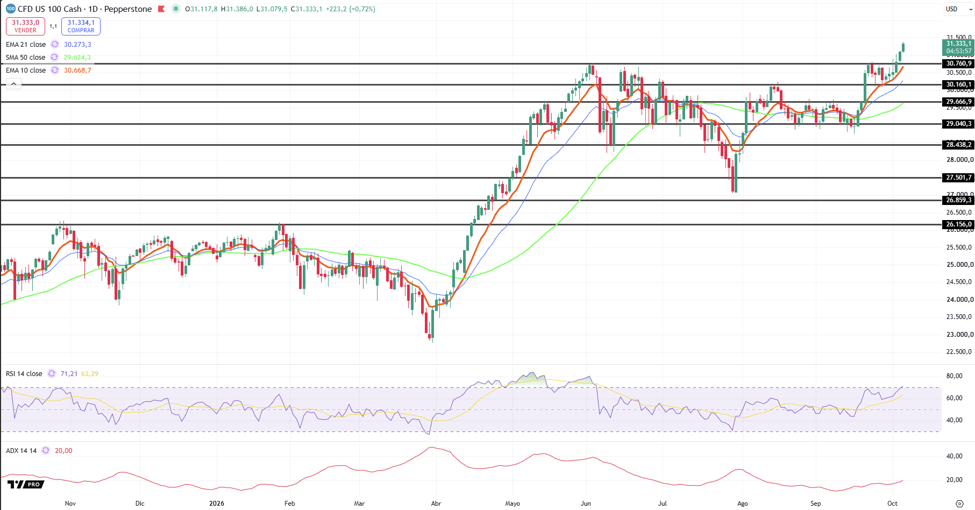
Mientras el precio conserve la zona de 30.500–30.790, el escenario principal favorece una continuación hacia 31.900–32.000 y, posteriormente, hacia 32.400–32.600. Una corrección controlada hacia la zona de ruptura sería saludable. En cambio, una caída sostenida bajo 30.160 debilitaría el patrón, y perder 29.650 aumentaría significativamente el riesgo de una falsa ruptura.
El sesgo alcista depende de la IA y las tasas
El sesgo de S&P 500 y Nasdaq 100 se mantiene alcista mientras las utilidades vinculadas a la inteligencia artificial validen las expectativas, la economía estadounidense sostenga los resultados corporativos y las tasas del Tesoro no retomen una trayectoria alcista desordenada. El Nasdaq 100 concentra el mayor potencial y también la mayor vulnerabilidad, mientras que el S&P 500, con una exposición algo más diversificada, necesita que el crecimiento de beneficios se amplíe más allá de las grandes tecnológicas. Los niveles de 7.780–7.800 en el S&P 500 y de 30.500–30.790 en el Nasdaq 100 seguirán siendo la referencia para confirmar o descartar la ruptura.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.