- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


Reunión de la Fed de septiembre: el alza está descontada, la clave es el mensaje

Resumen
- La reunión de la Fed de septiembre trae un alza de 25pb ya internalizada en los precios; lo que moverá a los mercados es la actualización de proyecciones y el dot plot, no la decisión misma.
- La inflación subyacente sigue sobre la meta, 2,4% interanual en agosto, con lectura mensual de 0,3%, y el shock petrolero derivado del conflicto en Oriente Medio, con el crudo sobre US$100, complica el diagnóstico del banco central.
- El tono "reunión a reunión" de Kevin Warsh y el nivel de tasas reales son las variables clave a seguir, con impacto directo en tecnología, dólar y oro.
¿Qué mensaje enviará la Fed en el dot plot?
La reunión de la Fed de septiembre se produce en un momento en que la pregunta relevante ya no es si habrá alza, sino qué tan restrictiva será la trayectoria que se comunique después. El mercado descuenta con una probabilidad superior al 90% un ajuste de 25 puntos base, lo que llevaría la tasa de referencia estadounidense al rango de 3,75%-4,00%. Con ese movimiento ya reflejado en los precios, la atención se traslada a la actualización de proyecciones macroeconómicas y, en particular, al dot plot, que anticipará cuántas alzas adicionales contempla la Reserva Federal.
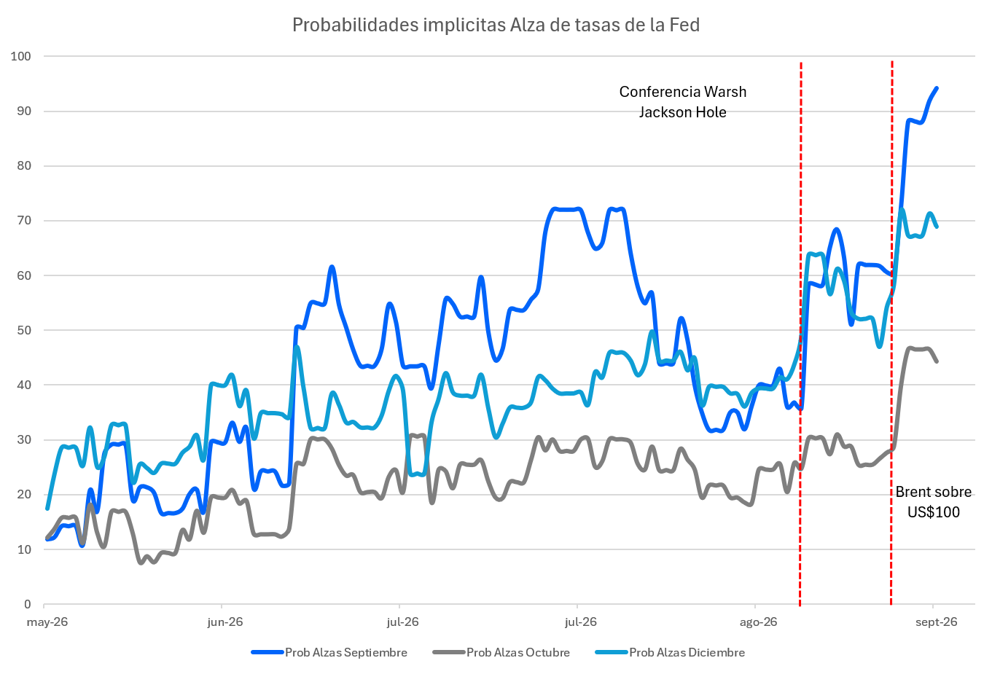
El trasfondo macroeconómico explica la incomodidad del organismo. La inflación subyacente interanual continúa por sobre la meta (el IPC core se ubicó en 2,4% en agosto, mínimo en cinco años), aunque la lectura mensual fue menos benigna (0,3%). A esto se suma el shock energético derivado del conflicto en Oriente Medio, que devolvió al petróleo por encima de los US$100. El dilema de fondo es que buena parte de esta presión inflacionaria proviene de un shock de oferta que el banco central no puede resolver de forma directa, pero que corre el riesgo de filtrarse hacia expectativas y salarios si se prolonga.
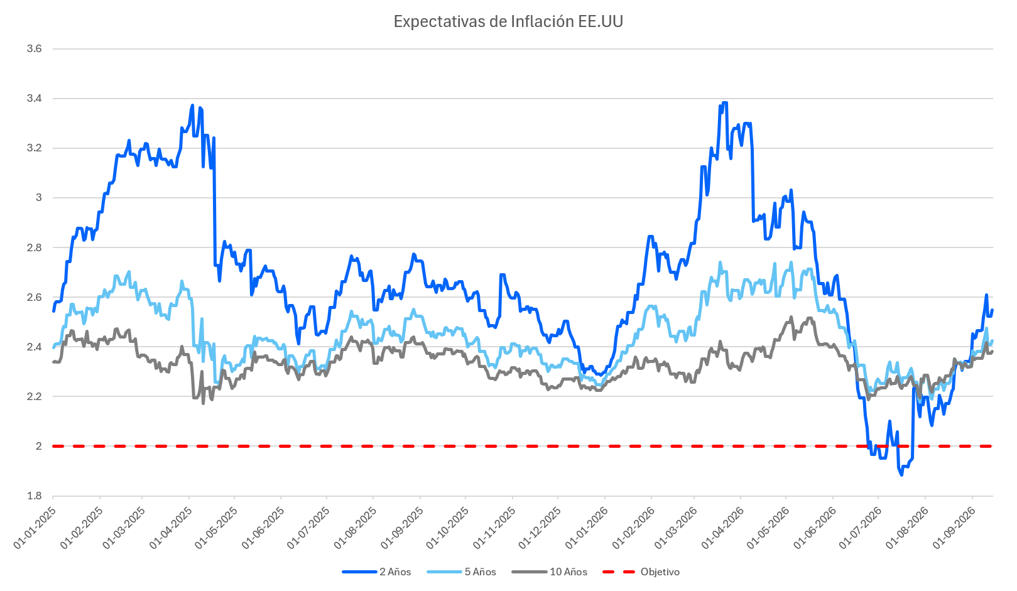
La economía, sin embargo, le da margen a la Fed para actuar: el mercado laboral no muestra un deterioro severo y el crecimiento sigue apalancado en un ciclo extraordinario de inversión en inteligencia artificial, con un gasto en capex de los hyperscalers que hasta ahora ha sido poco sensible al aumento de tasas. Frente a esto conviven argumentos para mantener la tasa inalterada: las expectativas están ancladas, los salarios se moderaron y las condiciones financieras ya se encuentran en niveles restrictivos.
Warsh y las tasas reales presionan a la renta variable
Este consenso amplio sobre el alza convive con mucha incertidumbre respecto a la trayectoria futura, y ahí la comunicación de Kevin Warsh es central. Sus intervenciones desde Jackson Hole alimentaron un giro más restrictivo, al insistir en que la Fed necesita evidencia clara de convergencia inflacionaria antes de adoptar una postura más expansiva. Se espera que en la reunión de la Fed de septiembre refuerce ese discurso sin comprometerse con la trayectoria de encuentros futuros, privilegiando decisiones "reunión a reunión", un enfoque que añade una capa adicional de incertidumbre sobre el régimen monetario que viene.
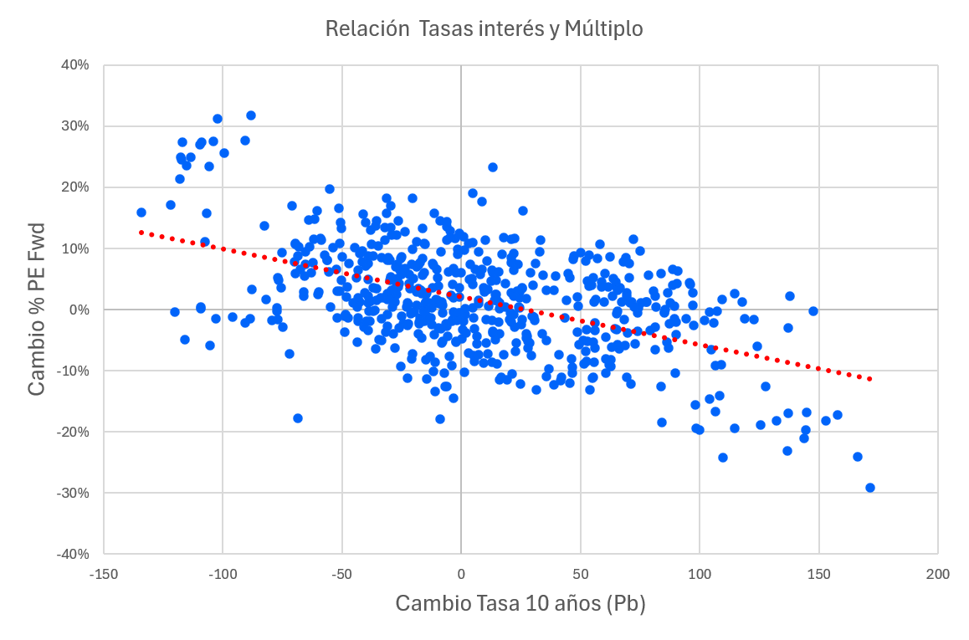
Para la renta variable, el problema no es el ajuste puntual sino el nivel de tasas reales y su persistencia, ya que un mayor costo de capital erosiona el valor presente de las utilidades futuras. La sensibilidad es mayor en tecnología y consumo discrecional, justo el sector que hoy sostiene buena parte del crecimiento vía inversión en IA. A esto se suma una vulnerabilidad menos visible: los activos accionarios llegaron a representar 37,8% del patrimonio neto de los hogares estadounidenses en el segundo trimestre, un máximo histórico que amplifica el canal de transmisión de una eventual corrección hacia riqueza y consumo. Una Fed que combine el alza con un mensaje convincente de que no inicia un ciclo agresivo reduciría ese riesgo y devolvería el foco a los fundamentos corporativos.
¿Cómo reaccionarían el dólar y el oro al mensaje de la Fed?
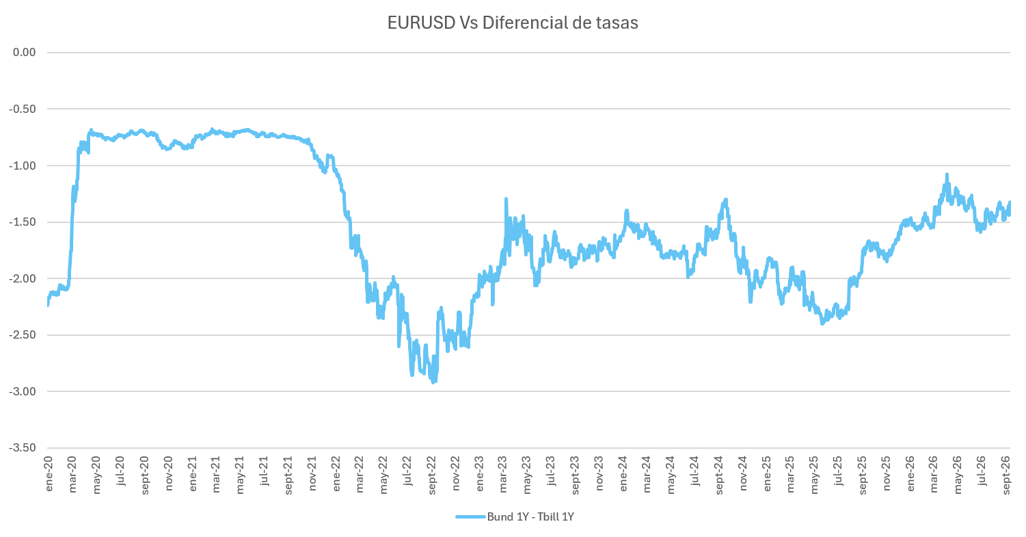
En el mercado cambiario, el dólar enfrenta una dinámica menos lineal que en ciclos previos. Aunque en teoría una Fed más restrictiva lo respalda, el diferencial de tasas es relativo, y el EUR/USD ha mostrado una sensibilidad propia al shock energético europeo, que también eleva las expectativas sobre el Banco Central Europeo (BCE).
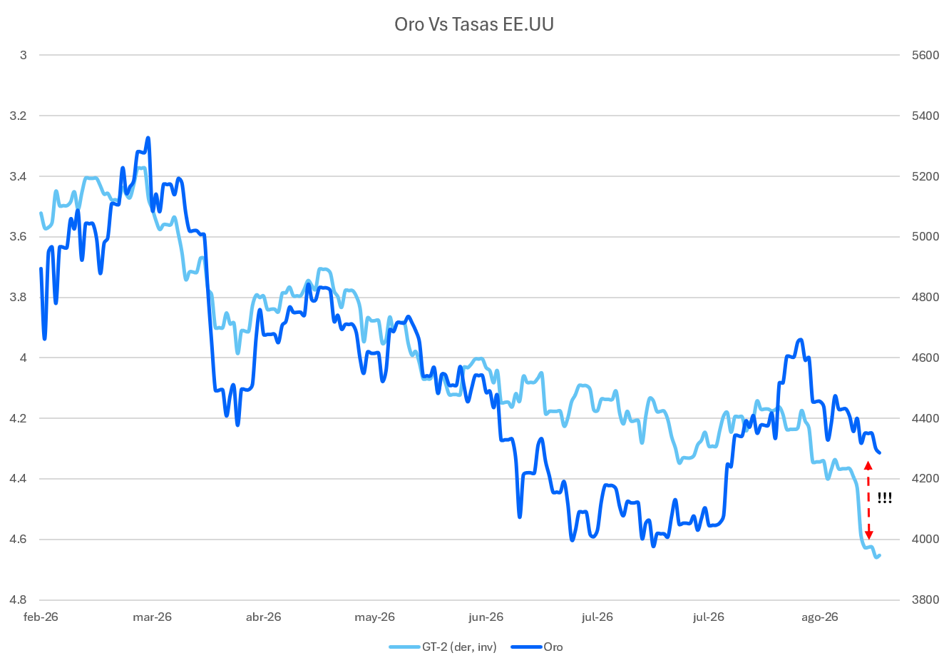
En commodities, el oro queda atrapado entre la demanda de refugio que sostiene la incertidumbre geopolítica y fiscal, y el mayor costo de oportunidad que le imponen rendimientos reales altos junto a un dólar fuerte. Un mensaje que limite las expectativas de alzas adicionales le daría algo de aire, mientras que un dot plot más restrictivo lo mantendría bajo presión.
La reunión funciona como prueba de régimen, no como decisión binaria
En definitiva, la reunión de la Fed de septiembre funciona menos como una decisión binaria y más como una prueba sobre el régimen monetario que la institución quiere establecer. Si el alza se presenta como una calibración puntual evaluada "reunión a reunión", el riesgo de un nuevo ajuste agresivo en las tasas del Tesoro se contiene y el golpe para renta variable, crédito y oro resulta manejable. Si, en cambio, la señal apunta a una secuencia más extensa, la presión sobre los activos de larga duración y los segmentos más sensibles a tasas se mantendrá elevada durante más tiempo.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.