- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


Precio del petróleo cae por desescalada EE.UU.-Irán y menor prima por riesgo

Resumen
- El WTI retrocede ante señales de desescalada entre EE.UU. e Irán, aunque las amenazas sobre el estrecho de Ormuz siguen vigentes y el sesgo técnico es bajista en el corto plazo.
- Los inversionistas reevalúan la prima de riesgo geopolítico por las negociaciones mediadas por Qatar, mientras la Agencia Internacional de Energía proyecta una contracción del consumo mundial de 2,6 millones de barriles diarios en 2026.
- El soporte de 93,70 dólares es decisivo: su pérdida con cierre diario abriría objetivos en 88,03 y 83,05 dólares, mientras que una recuperación sostenida de los 100-102,24 dólares reduciría el riesgo bajista.
La diplomacia reduce la prima de riesgo geopolítico del petróleo
El precio del petróleo retrocede este martes ante las expectativas de desescalada entre EE.UU. e Irán. Pese a los nuevos ataques estadounidenses en la isla de Qeshm, los precios revirtieron sus ganancias tras el anuncio de Donald Trump de poner fin a la asistencia militar anual a Israel, una señal leída como favorable para una distensión regional. El mercado distingue entre operaciones militares puntuales y riesgos de interrupción sostenida del suministro en el estrecho de Ormuz. Las negociaciones mediadas por Qatar avanzan, aunque persisten obstáculos sobre el programa nuclear iraní y las garantías de seguridad, y funcionarios iraníes advirtieron que aún están lejos de un acuerdo. Las elecciones legislativas de EE.UU. añaden presión política para reducir los costos energéticos. Por el lado de la oferta, Arabia Saudita sostiene sus exportaciones por el mar Rojo pese a los ataques contra su infraestructura, y la demanda ofrece un contrapeso: la Agencia Internacional de Energía (AIE) proyecta una contracción de 2,6 millones de barriles diarios en 2026, especialmente en diésel. Esto podría limitar la capacidad de la Reserva Federal (Fed) para bajar tasas si persiste la inflación energética. En América Latina, Chile enfrenta un mayor costo por la importación de crudo, mientras Colombia, Brasil y México reciben cierto alivio fiscal. La trayectoria futura dependerá de si las señales diplomáticas se traducen en compromisos verificables.
El mercado petrolero continúa atravesando un período de elevada volatilidad, aunque durante la sesión de este martes las presiones bajistas vuelven a imponerse, reflejando una creciente expectativa de desescalada del conflicto entre EE.UU. e Irán. Tras la fuerte corrección del lunes, el precio del petróleo repuntó inicialmente ante nuevos ataques estadounidenses contra objetivos iraníes en la isla de Qeshm. Esas ganancias se revirtieron cuando el presidente Donald Trump anunció que Washington acordó poner fin a su asistencia militar anual a Israel hacia finales de año, una señal que los inversionistas interpretaron como favorable para una eventual distensión regional.
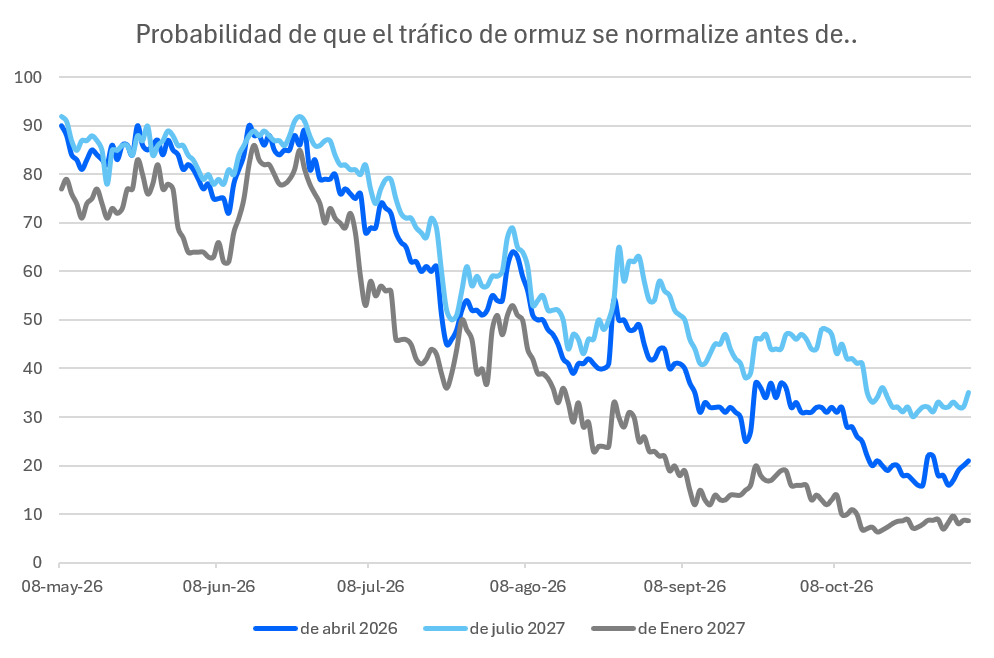
El principal factor detrás de estos movimientos sigue siendo la evolución del conflicto en Oriente Medio, particularmente sus implicancias para la seguridad del transporte energético a través del estrecho de Ormuz. Las operaciones militares estadounidenses sobre la isla de Qeshm, ubicada en una posición estratégica dentro de esta ruta marítima, habían reactivado inicialmente los temores de una nueva escalada. Según funcionarios estadounidenses, los ataques tuvieron un carácter limitado y buscaron reducir la capacidad de las fuerzas iraníes para amenazar embarcaciones comerciales. No obstante, la reacción posterior de los precios demuestra que el mercado diferencia progresivamente entre operaciones militares puntuales y acontecimientos capaces de provocar una interrupción sostenida del suministro. Aunque las amenazas sobre Ormuz permanecen vigentes, los participantes del mercado parecen asignar mayor importancia a la posibilidad de que las negociaciones reduzcan gradualmente los riesgos sobre la infraestructura energética y las rutas comerciales.
En el frente diplomático, las conversaciones mediadas por Qatar continúan ofreciendo una posible salida al conflicto. Desde Irán señalaron que se habían otorgado mayores facultades a su gobierno para explorar un acuerdo, mientras representantes de Washington y Teherán evalúan propuestas destinadas a reducir sus diferencias. Persisten, sin embargo, obstáculos significativos: las exigencias estadounidenses sobre el programa nuclear iraní y las demandas de Teherán para obtener garantías de seguridad, levantar las restricciones sobre sus puertos y recuperar activos congelados. De hecho, funcionarios iraníes advirtieron este martes que ambas partes permanecen lejos de alcanzar un acuerdo definitivo. Por lo tanto, el retroceso del crudo no implica que los riesgos geopolíticos hayan desaparecido, sino que el mercado ajusta la probabilidad de una nueva escalada militar frente a señales diplomáticas que, aunque todavía insuficientes, parecen ganar relevancia.
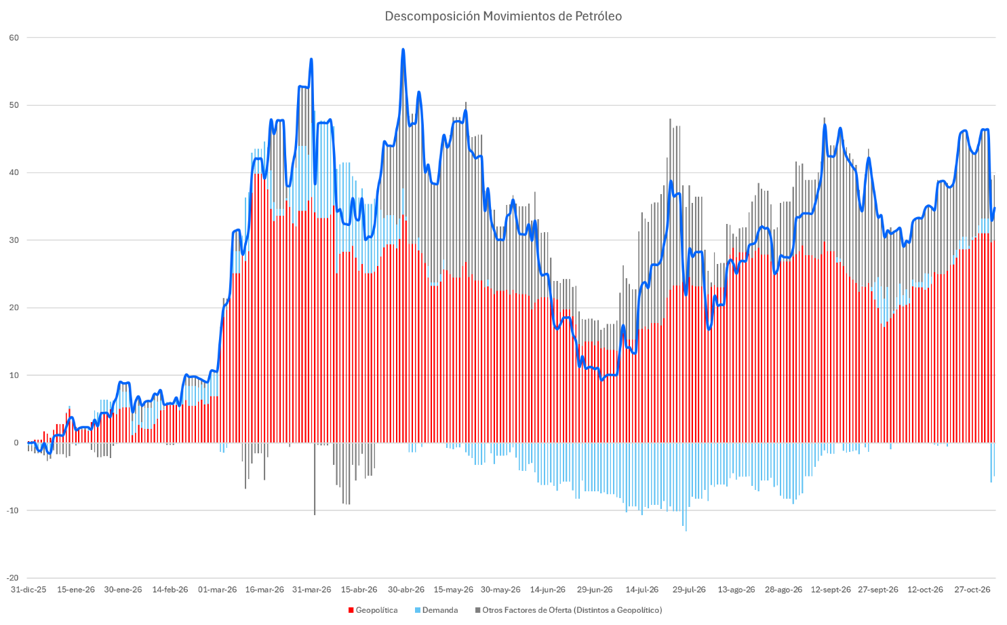
El calendario político estadounidense añade una dimensión adicional a esta dinámica. Las elecciones legislativas de este martes se desarrollan en un contexto de creciente preocupación por el costo de los combustibles y el impacto económico del conflicto. Para la administración de Donald Trump, una solución diplomática permitiría reducir las presiones sobre los precios energéticos y aliviar parte del deterioro del poder adquisitivo de los hogares estadounidenses. La decisión anunciada respecto de la asistencia militar a Israel adquiere especial relevancia bajo esta perspectiva, al ser interpretada como una señal de menor disposición a sostener indefinidamente el actual nivel de confrontación regional. De todos modos, persiste la incertidumbre sobre la estrategia que Washington podría adoptar después de las elecciones, particularmente ante las presiones de Israel para mantener una postura más contundente frente a Irán. Esta combinación de incentivos políticos y riesgos militares explica por qué el petróleo continúa mostrando movimientos abruptos incluso sin modificaciones equivalentes en la producción o el consumo mundial.
¿Cómo afectan oferta, demanda y Fed al petróleo y Latinoamérica?
Desde el punto de vista de la oferta, la situación presenta señales contrapuestas. Los ataques contra infraestructura energética saudí y las amenazas sobre instalaciones de transporte y exportación han puesto de manifiesto la vulnerabilidad de las rutas alternativas al estrecho de Ormuz.
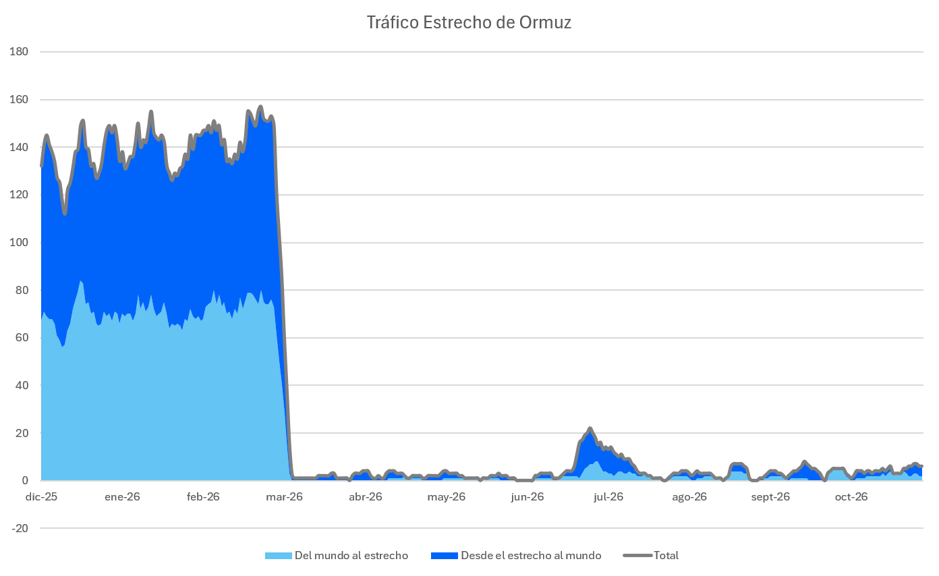
Sin embargo, Arabia Saudita ha logrado sostener una parte importante de sus exportaciones mediante el uso de infraestructura que permite transportar crudo hacia el mar Rojo, mientras Saudi Aramco busca maximizar sus envíos durante el cuarto trimestre. Esta capacidad de adaptación ha permitido amortiguar parcialmente las disrupciones regionales, aunque no elimina los riesgos asociados a nuevas ofensivas contra instalaciones estratégicas. En consecuencia, la disponibilidad efectiva de crudo depende no solamente de la capacidad de producción de los países exportadores, sino también de la seguridad de las rutas comerciales y de su infraestructura logística.
Por el lado de la demanda de petróleo, el panorama comienza a ofrecer un contrapeso cada vez más relevante a los riesgos de suministro. La Agencia Internacional de Energía proyecta en su informe de octubre una contracción del consumo mundial de aproximadamente 2,6 millones de barriles diarios durante 2026, como consecuencia de la menor disponibilidad de combustibles, el encarecimiento de los productos refinados y el deterioro de las perspectivas económicas. La debilidad es especialmente visible en el diésel, cuya demanda se encuentra estrechamente vinculada con la actividad industrial y el transporte de mercancías.
Las consecuencias macroeconómicas de esta dinámica del precio del petróleo son particularmente significativas, ya que los elevados costos de transporte, producción y distribución reducen los márgenes empresariales y el poder adquisitivo de los hogares, mientras complican la conducción de la política monetaria. En EE.UU., una persistencia de las presiones inflacionarias asociadas a la energía podría limitar el margen de la Reserva Federal para reducir las tasas de interés, especialmente si las expectativas inflacionarias comienzan a deteriorarse. Asimismo, un entorno de tasas soberanas elevadas y un dólar fortalecido podría restringir adicionalmente la demanda internacional de materias primas y generar presiones sobre los activos de economías emergentes.
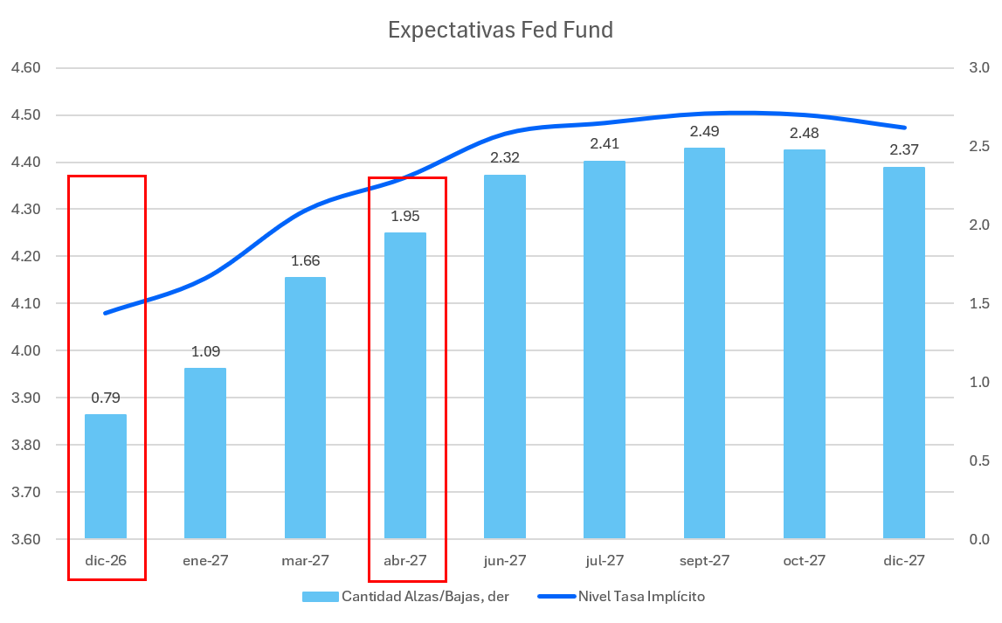
Esta combinación de factores también introduce diferencias relevantes entre países exportadores e importadores de energía. En América Latina, economías como Chile enfrentan un deterioro potencial de sus términos de intercambio energéticos cuando el petróleo se mantiene elevado, con implicancias para los costos de transporte, la inflación y las perspectivas de política monetaria. En contraste, Colombia, Brasil y México pueden recibir cierto apoyo por el lado de sus ingresos petroleros, aunque estos beneficios dependen de sus respectivos niveles de producción, capacidad de refinación, necesidades de importación de combustibles y posición fiscal. Una disminución sostenida del crudo permitiría aliviar parte de las presiones inflacionarias regionales, pero también podría reducir los ingresos externos y fiscales de los productores, generando efectos diferenciados sobre sus monedas y mercados financieros.
WTI perfora su tendencia alcista y se acerca al soporte
Desde la perspectiva técnica, el petróleo WTI cotiza en torno a los 96,87 dólares y presenta un deterioro técnico tras perforar la línea de tendencia alcista que sostenía su recuperación desde julio. El rechazo en la zona de resistencia de 104-106 dólares, acompañado de la pérdida de las medias móviles exponenciales de 10 y 21 sesiones, evidencia un debilitamiento del impulso comprador y favorece un escenario correctivo de corto plazo.
El índice de fuerza relativa (RSI), situado en 46,87 puntos, confirma la pérdida de impulso alcista sin alcanzar todavía condiciones de sobreventa, mientras que el índice direccional promedio (ADX), en 28,29, refleja una tendencia con cierta fortaleza, aunque sin determinar su dirección. Actualmente, el precio del petróleo se encuentra próximo a la media móvil de 50 sesiones, ubicada en 96,35 dólares, cuya pérdida aumentaría la presión vendedora.
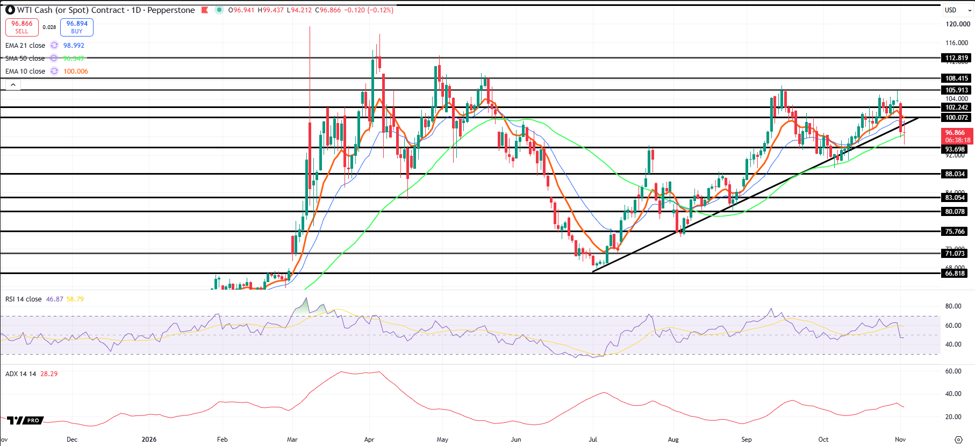
En el mapa de soporte y resistencia del WTI, el nivel de 93,70 dólares constituye el soporte decisivo. Una ruptura confirmada mediante cierre diario reforzaría la hipótesis de reversión bajista, habilitando objetivos en 88,03 y posteriormente 83,05 dólares, con una posible extensión hacia 81,49 dólares según la proyección del patrón de techo en formación.
Por el contrario, una recuperación sostenida de los 100-102,24 dólares reduciría el riesgo bajista y permitiría reconsiderar avances hacia 105,91 dólares. En conclusión, el sesgo predominante es bajista en el corto plazo, con riesgos crecientes a mediano plazo, aunque la estructura alcista de mayor duración todavía conserva validez mientras se respeten los soportes estructurales inferiores.
Diplomacia y demanda ganan peso sobre el precio del petróleo
De cara a las próximas sesiones, el comportamiento del petróleo dependerá fundamentalmente de la capacidad de Washington y Teherán para transformar las señales diplomáticas en compromisos verificables que permitan restablecer la seguridad del transporte marítimo y normalizar los flujos energéticos. Un avance concreto en las negociaciones podría acelerar la compresión de la prima de riesgo geopolítico, particularmente si coincide con una recuperación sostenida de las exportaciones regionales y señales adicionales de debilitamiento de la demanda mundial. Sin embargo, las condiciones actuales todavía justifican cautela: la posibilidad de nuevos ataques contra infraestructura estratégica, las diferencias que persisten entre las partes y la reducción de los inventarios globales mantienen al mercado expuesto a episodios de volatilidad. Así, todavía es prematuro descartar una nueva escalada, pero señales más contundentes de progreso diplomático podrían generar presiones bajistas adicionales sobre los precios.
El mercado petrolero comienza a transitar desde un escenario dominado casi exclusivamente por el temor a interrupciones de suministro hacia otro en el que las expectativas diplomáticas y el deterioro de la demanda adquieren un protagonismo creciente. La corrección del WTI durante las últimas sesiones no significa que las vulnerabilidades geopolíticas hayan desaparecido, sino que los inversionistas están reevaluando la magnitud de la prima de riesgo necesaria para compensarlas. Mientras las negociaciones no conduzcan a una normalización efectiva de los flujos energéticos, es probable que persista una volatilidad elevada. Sin embargo, si la distensión diplomática logra consolidarse, el debilitamiento del consumo global y la recuperación parcial de la oferta podrían convertirse en los principales factores que limiten el potencial alcista del precio del petróleo durante los próximos meses.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.