- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


Precio del oro: las tasas reales frenan el rebote táctico ante la Fed

Resumen
- El oro intenta rebotar tras una fuerte corrección, pero el movimiento responde más a un alivio táctico que a un cambio de fondo en el entorno macroeconómico.
- Las tasas reales elevadas, una Reserva Federal restrictiva, el dólar y el petróleo presionan al metal, mientras los bancos centrales, los ETF y la deuda global récord ofrecen soporte estructural.
- La zona de soporte 4.030–3.925 y la resistencia 4.243–4.322 definen si el rebote se consolida o se agota.
¿Qué frena al oro: tasas reales, dólar o petróleo?
El oro intenta recuperar terreno durante la jornada después de la fuerte corrección de la sesión anterior, apoyado principalmente por una estabilización de los bonos del Tesoro estadounidense. Sin embargo, el movimiento parece responder más a un alivio táctico que a un cambio sustancial en el entorno macroeconómico. Los rendimientos soberanos permanecen en niveles históricamente elevados y, particularmente, las tasas reales continúan representando el principal obstáculo para el precio del oro, al incrementar el costo de oportunidad de mantener un activo que no genera rendimiento.
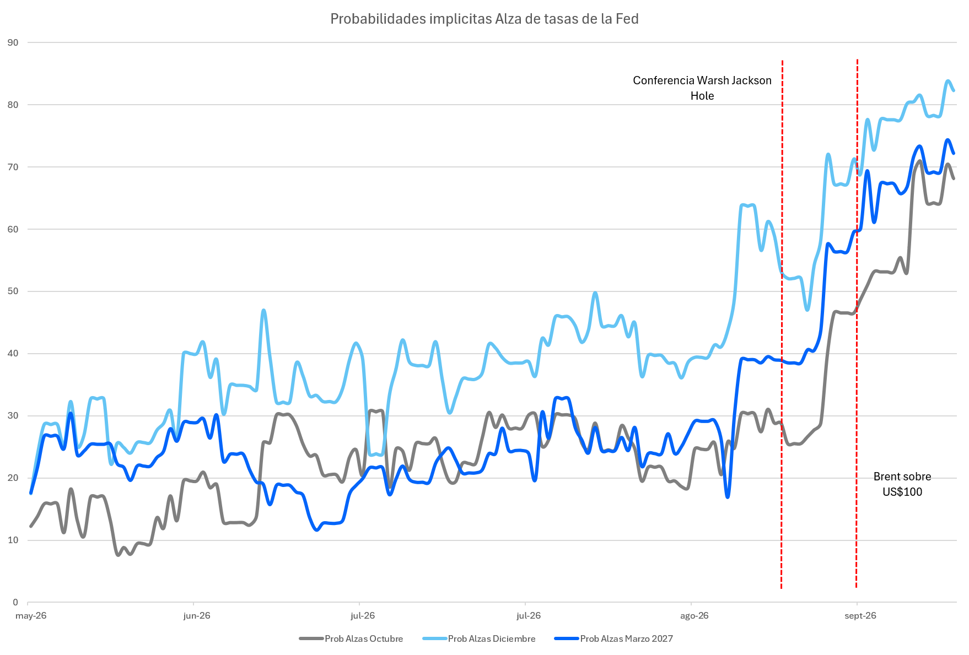
Esta dinámica refleja un cambio importante respecto del entorno que impulsó al metal durante buena parte de los últimos años. La Reserva Federal ha adoptado nuevamente una postura restrictiva frente a una inflación que continúa mostrando persistencia, mientras el mercado mantiene una elevada probabilidad de un nuevo incremento de tasas en octubre. Además, funcionarios de la Fed han reforzado esta lectura, con Michael Barr señalando que probablemente sean necesarios ajustes adicionales para reconducir la inflación hacia el objetivo. En este contexto, los próximos datos de PCE y empleo estadounidense adquieren especial relevancia, ya que una nueva evidencia de resiliencia económica o persistencia inflacionaria podría mantener la presión alcista sobre los rendimientos reales.
El dólar estadounidense constituye el segundo componente de esta ecuación. El aumento de las tasas estadounidenses y la expectativa de una política monetaria más restrictiva han reforzado el atractivo relativo de los activos denominados en dólares, generando un viento en contra adicional para el oro. El fenómeno no es exclusivamente estadounidense, ya que distintos bancos a nivel global siguen señalando un sesgo restrictivo, en un contexto en el que desde el BCE reconocieron que el fuerte incremento de los rendimientos de largo plazo probablemente terminará moderando tanto el crecimiento como las presiones inflacionarias. El resultado es un entorno global caracterizado por costos de capital elevados y una creciente competencia entre el oro y activos que actualmente ofrecen rendimientos reales atractivos.
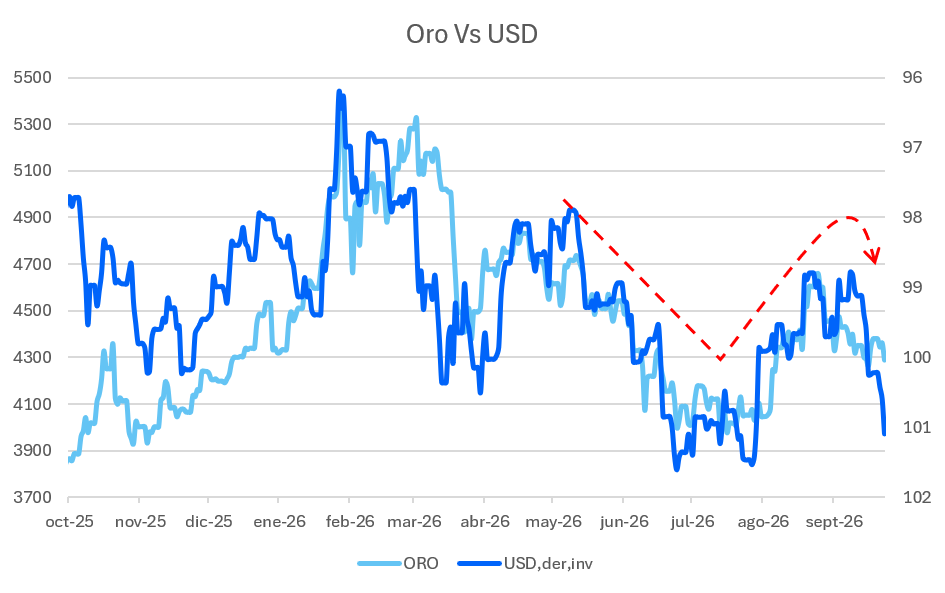
La geopolítica añade una dinámica menos convencional. El conflicto en Medio Oriente mantiene elevada la incertidumbre y, en circunstancias normales, debería favorecer directamente la demanda por activos refugio. Sin embargo, durante este episodio ha predominado un canal diferente: el encarecimiento del petróleo ha aumentado los riesgos inflacionarios y reforzado las expectativas de endurecimiento monetario, impulsando las tasas reales y terminando por perjudicar al oro. La reciente reanudación de algunos flujos petroleros saudíes ofrece cierto alivio, pero mientras persista la fragilidad de la oferta regional, el riesgo energético seguirá siendo relevante para las expectativas de inflación.
Bancos centrales, ETF y deuda récord sostienen al oro
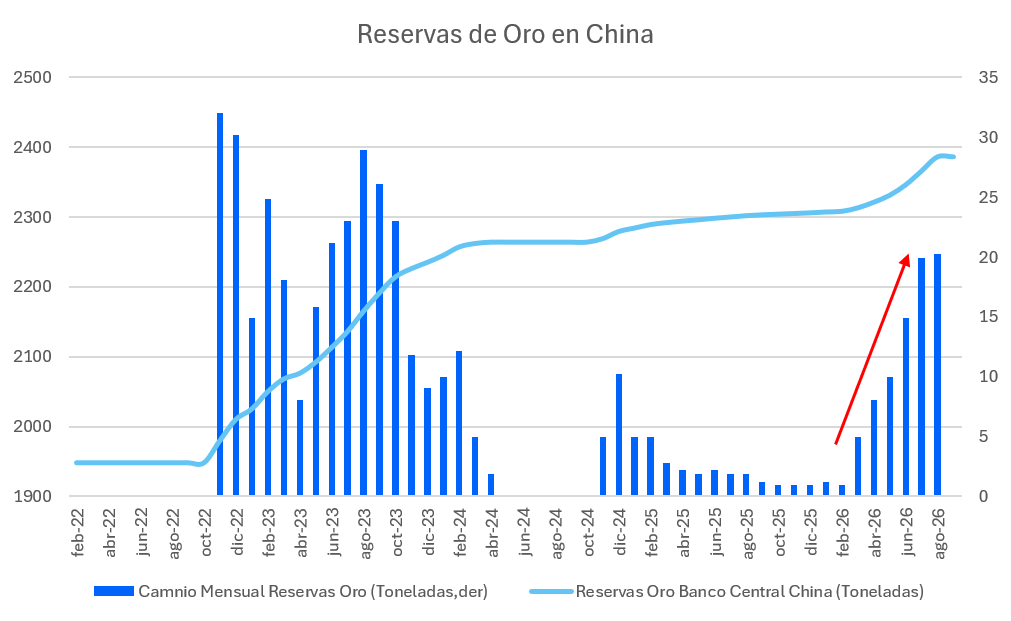
Más allá de estas fuerzas cíclicas, los soportes estructurales del oro permanecen considerablemente más sólidos. La diversificación de reservas internacionales continúa favoreciendo al metal, en vista de que la información recopilada por el World Gold Council sugiere que una mayoría de bancos centrales encuestados espera una menor participación del dólar y una mayor presencia del oro en las reservas globales durante los próximos cinco años. Además, el Banco Popular de China añadió alrededor de 20 toneladas a sus reservas durante agosto, mientras otros bancos centrales continúan participando activamente en el mercado.
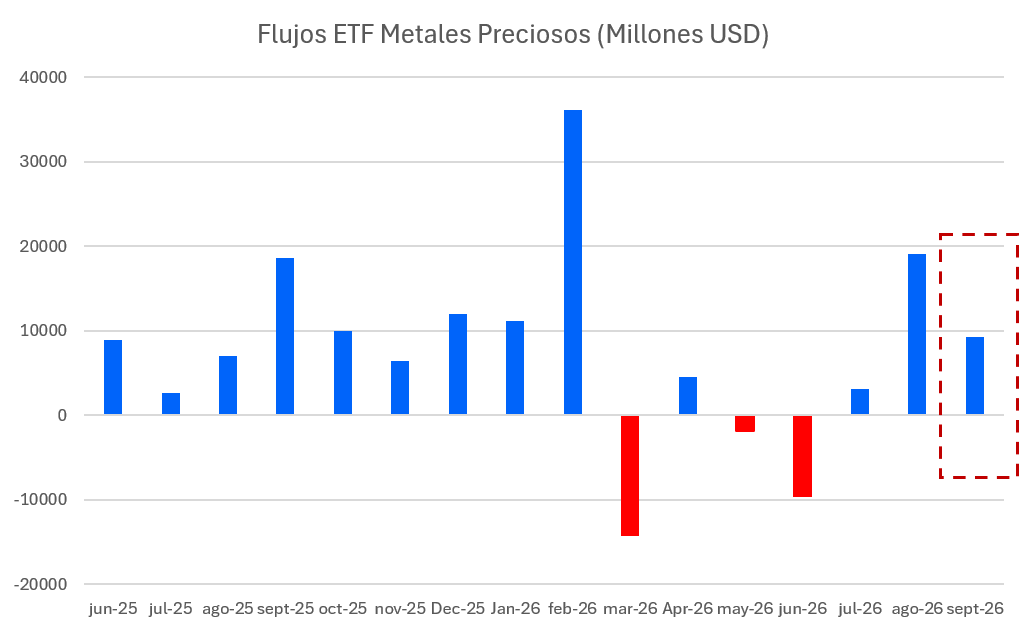
La demanda financiera también ofrece un contrapeso importante. Después de las salidas observadas anteriormente durante el año, los flujos hacia el oro volvieron a recuperarse desde los mínimos de julio, mientras los ETF respaldados físicamente por el metal registraron una fuerte acumulación durante agosto. Esta demanda institucional ayuda a explicar por qué las correcciones del precio del oro continúan encontrando compradores, aunque también introduce un riesgo táctico: tras la importante acumulación de posiciones a precios elevados, un nuevo aumento abrupto de las expectativas de tasas puede desencadenar toma de utilidades y liquidaciones de posiciones.
A ello se suma un argumento fiscal cada vez más relevante. El fuerte crecimiento de la deuda soberana global y las dudas sobre la sostenibilidad de las trayectorias fiscales han fortalecido la denominada narrativa de debasement, en la que el oro funciona como cobertura frente al deterioro del poder adquisitivo de las monedas y la creciente oferta de deuda pública. La deuda global alcanzó niveles récord durante 2026, reforzando una preocupación que trasciende el ciclo monetario inmediato. Las nuevas señales de estímulo provenientes de China también pueden contribuir marginalmente a esta narrativa si terminan materializándose en una expansión fiscal significativa.
Inflación y soporte en 4.030 definen el rebote del oro
Hacia adelante, por tanto, el oro enfrenta una tensión clara entre fuerzas cíclicas adversas y fundamentos estructurales todavía favorables. En el corto plazo, la dirección del precio del oro probablemente seguirá determinada principalmente por la interacción entre inflación estadounidense, expectativas sobre la Fed, tasas reales y dólar. Datos de inflación o empleo persistentemente sólidos podrían prolongar el actual entorno restrictivo y mantener bajo presión al metal. Por el contrario, señales convincentes de moderación inflacionaria o enfriamiento del mercado laboral reducirían las expectativas de nuevas alzas, aliviarían los rendimientos reales y podrían reactivar con mayor fuerza los flujos hacia el oro.
Desde la perspectiva técnica el oro mantiene una estructura bajista-neutral, aunque la reacción alcista desde mínimos introduce riesgo de rebote. El precio continúa bajo la EMA10 (4.261,63), EMA21 (4.309,71) y SMA50 (4.321,54), configuración que mantiene la presión vendedora. El RSI en 39,07 confirma momentum débil, aunque todavía sin sobreventa, mientras que el ADX en 18,35 señala que la tendencia bajista aún carece de fuerza suficiente para considerarse plenamente consolidada.
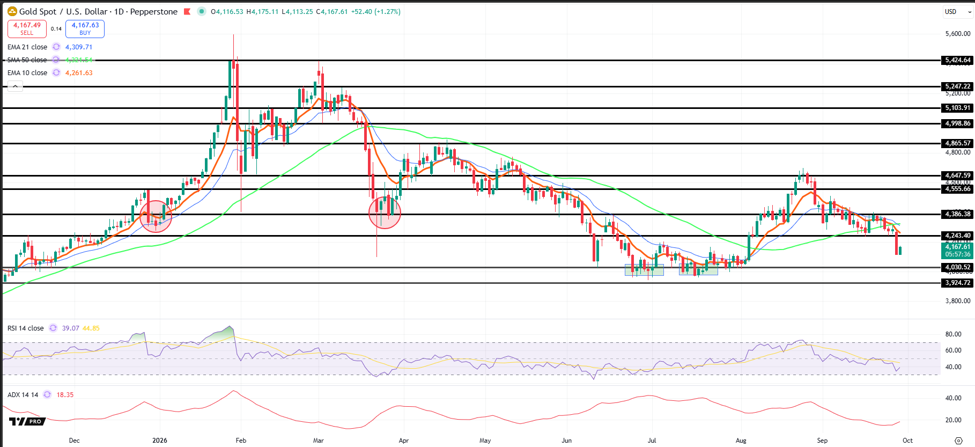
La zona crítica de soporte está en 4.030–3.925. Mientras 4.030 resista, existe potencial para un rebote hacia 4.243, primera resistencia y posible punto de toma parcial de beneficios. Una recuperación confirmada de 4.243–4.322 mejoraría considerablemente el escenario, habilitando objetivos en 4.386 y posteriormente 4.556.
Por el contrario, un rechazo dentro de 4.243–4.322 podría ofrecer una nueva señal bajista, especialmente si el RSI permanece bajo 50. Una ruptura diaria de 4.030, acompañada por ADX ascendente, elevaría significativamente el riesgo de extensión hacia 3.925.
Soporte estructural del oro compite con tasas reales excepcionales
En un horizonte más amplio, la diversificación de reservas de los bancos centrales, el deterioro fiscal, la demanda institucional y la incertidumbre geopolítica continúan proporcionando un soporte estructural relevante para el precio del oro. El principal interrogante no es, por tanto, si estos factores han desaparecido, sino cuánto tiempo deberán competir con un régimen de tasas reales excepcionalmente elevadas. Mientras este último persista, los rebotes pueden seguir encontrando resistencia; una eventual inflexión del ciclo monetario estadounidense modificaría sustancialmente ese equilibrio.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.