- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


Precio del oro: las tasas de la Fed limitan su recuperación

Resumen
- El oro recupera parte del terreno perdido, pero mantiene una estructura técnica bajista y un balance de riesgos macroeconómicos claramente bilateral.
- Las nóminas no agrícolas de septiembre redujeron la probabilidad de una nueva alza de la Fed, aunque la inflación ligada a la energía, el dólar y los altos rendimientos del Tesoro siguen limitando el rebote.
- El soporte crítico en US$4.050 define el rumbo: un cierre diario claro por debajo apunta a US$3.925, mientras que una recuperación sobre US$4.386 mejoraría de forma significativa la estructura.
¿Bastan las nóminas no agrícolas para impulsar el oro?
El principal cambio en el frente macroeconómico proviene de EE.UU. Las nóminas no agrícolas aumentaron apenas 29.000 puestos en septiembre, muy por debajo de lo esperado, lo que debilitó de forma significativa la probabilidad de una nueva subida de tasas por parte de la Reserva Federal en octubre. Tras elevar los tipos por primera vez en tres años en su reunión anterior, el banco central había llegado a descontar en el mercado una probabilidad considerable de un nuevo ajuste, expectativa que se ha reducido de manera sustancial. Para el oro, el giro resulta favorable porque disminuye, al menos parcialmente, el riesgo de un aumento inmediato de las tasas reales.
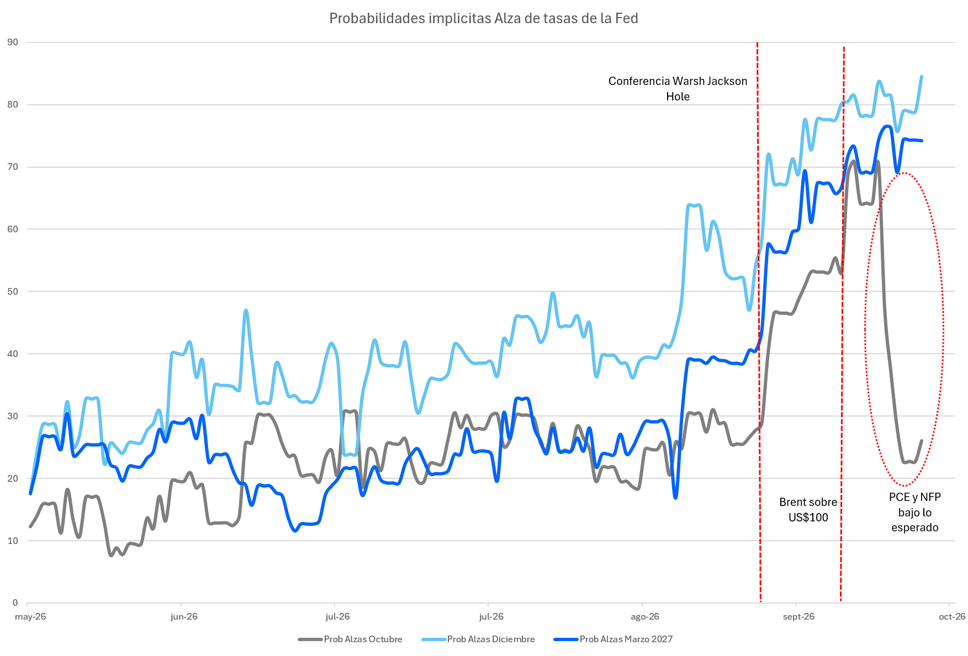
Sin embargo, el mercado todavía está lejos de descontar un cambio en la trayectoria de la política monetaria estadounidense. John Williams, presidente de la Fed de Nueva York, señaló recientemente que un ajuste adicional podría seguir siendo apropiado antes de finalizar el año, mientras que otros miembros del FOMC, entre ellos Michael Barr, han insistido en que la inflación continúa demasiado elevada.
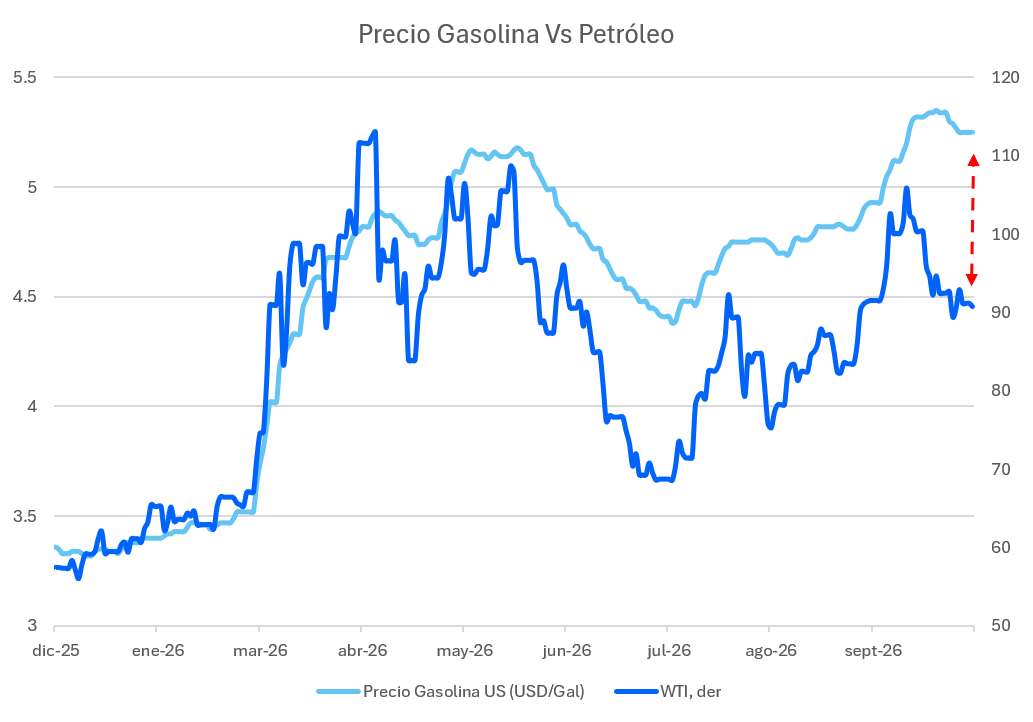
Esta cautela se explica en gran medida por la persistencia de las presiones energéticas derivadas del conflicto entre EE.UU. e Irán. El encarecimiento del petróleo, junto con mayores costos de transporte, seguros y restricciones logísticas, mantiene vivo el riesgo de una segunda ronda inflacionaria. En consecuencia, el debilitamiento del empleo reduce la urgencia de nuevas alzas, pero no elimina la posibilidad de que la Fed mantenga condiciones financieras restrictivas durante más tiempo.
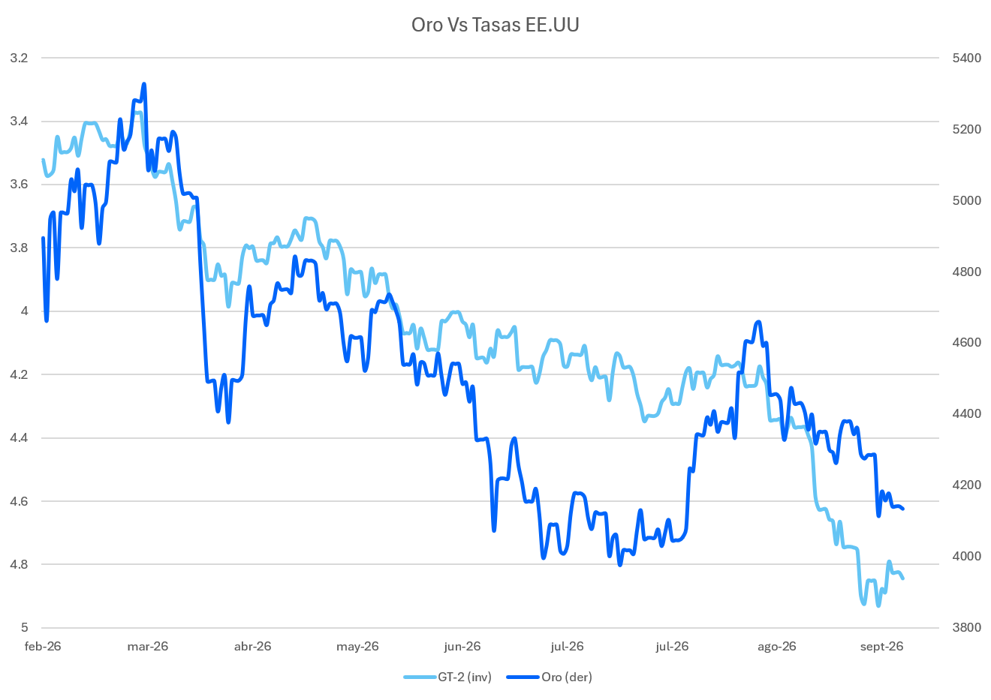
Esta tensión continúa siendo el principal obstáculo para el precio del oro. Los rendimientos del Tesoro de EE.UU. permanecen en niveles elevados y el costo de oportunidad de mantener un activo que no genera intereses sigue siendo considerable. Así, la recuperación del precio continúa restringida por los elevados rendimientos soberanos estadounidenses y por la persistencia de preocupaciones inflacionarias, pese al alivio generado por el débil dato de empleo.
Riesgo soberano europeo: refuerza al oro, pero fortalece al dólar
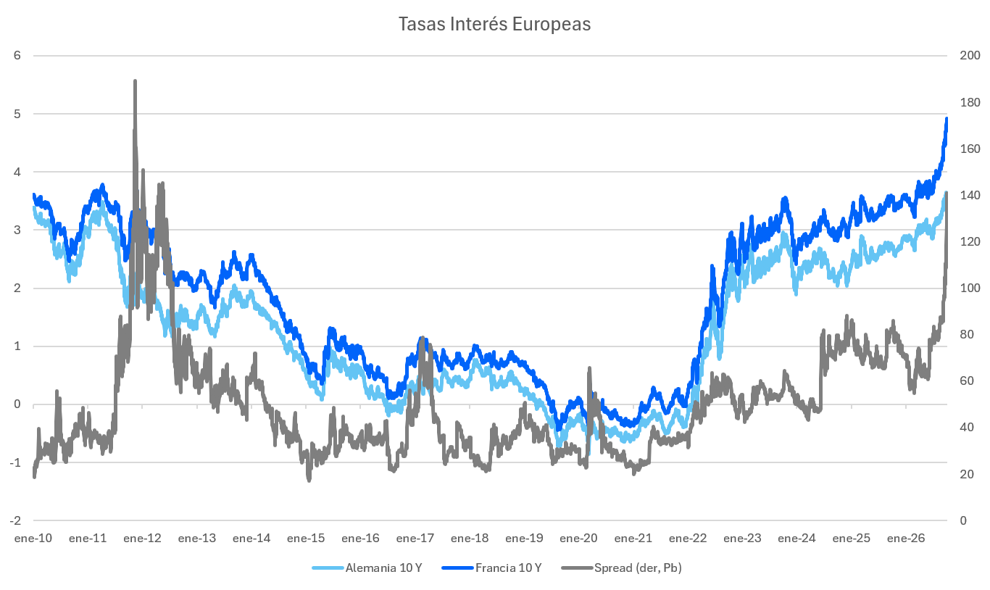
Europa, en cambio, ofrece un soporte más directo al metal a través de una mayor percepción de riesgo fiscal y soberano. La situación política y presupuestaria de Francia ha ampliado los diferenciales frente a los bonos alemanes y reavivado los temores sobre una posible fragmentación financiera dentro de la zona euro.
Al mismo tiempo, el Banco Central Europeo enfrenta su propio dilema inflacionario. Su economista jefe, Philip Lane, ha defendido una respuesta más mesurada frente al nuevo shock energético, al argumentar que el deterioro de la demanda provocado por los mayores precios puede contener parcialmente las presiones inflacionarias. Esto deja al BCE entre dos riesgos: endurecer en exceso la política monetaria en una economía debilitada o permitir que el impacto energético se consolide en la inflación.
Para el oro, la relevancia de esta situación trasciende el tradicional argumento de refugio. El aumento de la deuda pública y la mayor percepción de riesgo crediticio soberano refuerzan el atractivo del metal dentro de las reservas oficiales. Joachim Nagel, presidente del Bundesbank, sostuvo este lunes que los mayores niveles de endeudamiento público global fortalecen el argumento para que los bancos centrales incrementen sus tenencias de oro. La señal importa porque refleja una transformación más profunda en la gestión de reservas. El oro gana legitimidad como instrumento de diversificación frente a activos soberanos cuya calidad crediticia y sensibilidad a las tasas se cuestionan cada vez más. Así, la demanda oficial no depende solo de episodios de aversión al riesgo, sino que forma parte de una reasignación estructural de reservas internacionales.
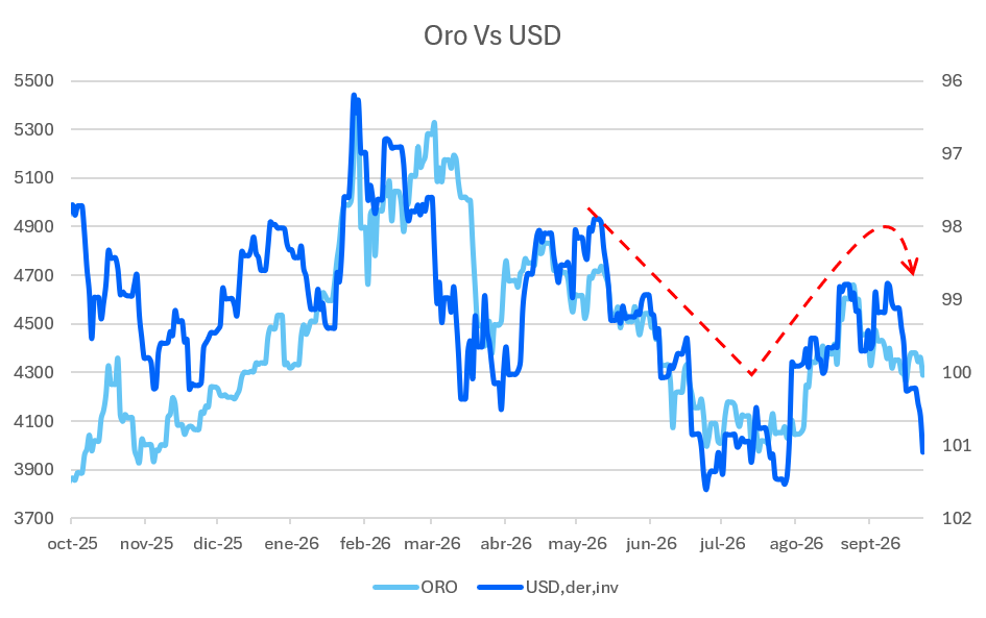
Uno de los aspectos más relevantes de la sesión es que varias de estas fuerzas operan simultáneamente en direcciones opuestas. El deterioro fiscal europeo aumenta la demanda defensiva por oro, pero también fortalece al dólar por la debilidad del euro y por los flujos hacia activos estadounidenses considerados refugio. De este modo, el mismo riesgo que impulsa la demanda por el metal genera uno de sus principales vientos en contra para el precio del oro.
Balance de riesgos bilateral: US$4.050 marca el rumbo del oro
Algo similar ocurre con el shock energético: una inflación más elevada fortalece el argumento de largo plazo para mantener activos reales, pero simultáneamente puede obligar a los bancos centrales a sostener tasas más altas durante más tiempo, elevando el costo de oportunidad del oro.
Por ello, la corrección observada durante gran parte del año no parece responder a una desaparición de los soportes fundamentales del metal, sino a una fuerte revalorización global de las tasas y del dólar. El oro sigue respaldado por compras oficiales, riesgos fiscales, tensiones geopolíticas y una creciente búsqueda de diversificación frente a la deuda soberana. En el corto plazo, sin embargo, continúa siendo extremadamente sensible a cualquier cambio en las expectativas sobre la política monetaria estadounidense.
Hacia adelante, el balance de riesgos permanece claramente bilateral para el precio del oro. Si los próximos datos confirman un enfriamiento adicional del mercado laboral estadounidense y reducen todavía más la probabilidad de nuevas alzas de la Fed, una estabilización o un descenso de los rendimientos reales permitiría que los factores estructuralmente favorables para el oro ganen nuevamente protagonismo. En cambio, si el shock energético mantiene elevada la inflación y obliga a la Fed a prolongar su postura restrictiva, las tasas de interés y el dólar podrían seguir limitando el desempeño del metal. A medio plazo, sin embargo, la combinación de deuda pública creciente, incertidumbre fiscal europea, conflictos geopolíticos y diversificación de reservas por parte de los bancos centrales continúa proporcionando una base sólida para la demanda de oro, aunque probablemente acompañada de una volatilidad elevada mientras los mercados redefinen la trayectoria de las tasas globales.
Desde la perspectiva técnica, el oro mantiene una estructura bajista, dominada por una secuencia de máximos descendentes y una compresión tipo triángulo descendente, con soporte crítico en torno a US$4.050. El precio cotiza cerca de US$4.130, por debajo de la EMA 10 (US$4.200), la EMA 21 (US$4.260) y la SMA 50 (US$4.328), una alineación de medias móviles que confirma la presión vendedora.
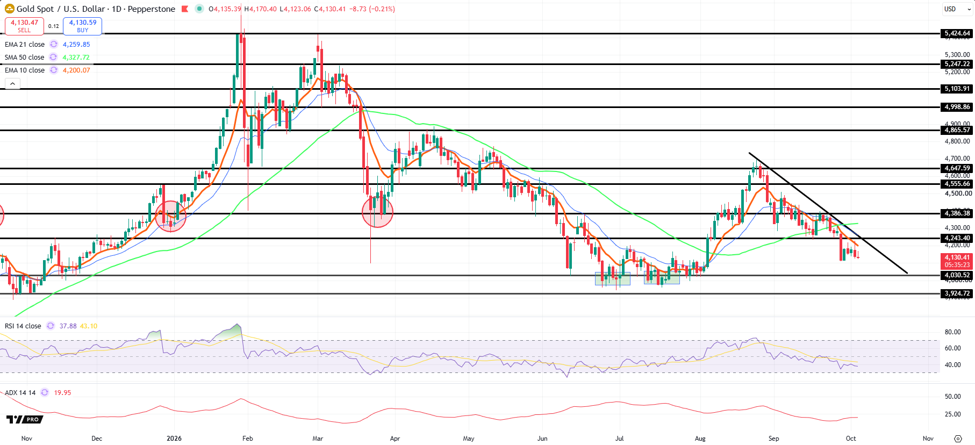
Además, el RSI en 37,9 permanece por debajo de 50 y de su media, lo que señala un momentum débil, aunque todavía sin alcanzar una sobreventa extrema. El ADX cercano a 20 indica que la tendencia bajista aún no tiene una fuerza elevada, por lo que una ruptura necesita confirmación.
El nivel decisivo es US$4.050. Un cierre diario claro por debajo de esa zona podría habilitar una extensión hacia US$3.925, especialmente si el ADX comienza a subir. Por el contrario, una defensa convincente del soporte, seguida de una recuperación sobre US$4.200–4.243, abriría espacio para un rebote hacia US$4.260–4.330. Una recuperación sobre US$4.386 mejoraría de forma significativa la estructura y permitiría proyectar US$4.556–4.648.
Oro: base sólida, pero las tasas dictan el corto plazo
La corrección de gran parte del año refleja la revalorización global de las tasas y del dólar, y no una pérdida de los soportes fundamentales del metal. Las compras oficiales, los riesgos fiscales y la diversificación de reservas sostienen la demanda de oro a medio plazo.
En el horizonte inmediato, el precio del oro seguirá condicionado por las expectativas sobre la política monetaria de la Fed y por el comportamiento del dólar. La estructura técnica bajista y el soporte en US$4.050 marcan el nivel que definirá si prevalece la presión vendedora o un rebote.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.