- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


Precio del oro bajo presión: las tasas reales ganan terreno en el mercado

Resumen
- El precio del oro consolida una corrección desde los máximos de comienzos de 2026, presionado por tasas reales más altas, un PMI compuesto en su mayor nivel desde 2021 y una Reserva Federal que no descarta seguir subiendo tasas ante la inflación persistente.
- El repunte del petróleo por las tensiones EE.UU.–Irán genera una paradoja: el mismo riesgo geopolítico que favorece al oro también impulsa la inflación y las tasas, neutralizando parcialmente el efecto refugio, mientras el dólar fuerte añade presión adicional.
- El nivel técnico clave es 4.243: un cierre firme por debajo abre espacio hacia 4.030 y 3.925, mientras que superar 4.386 reforzaría una recuperación hacia 4.556 y 4.648, en un contexto donde los flujos hacia ETF y las importaciones récord de China sostienen los fundamentos de mediano plazo.
¿Por qué las tasas reales dominan el precio del oro?
El precio del oro continúa bajo presión, consolidando una corrección desde los máximos alcanzados a comienzos de 2026. El principal catalizador no es una disminución de los riesgos geopolíticos, sino un nuevo deterioro de las condiciones financieras globales: el repunte del petróleo, la fortaleza de la economía estadounidense, el aumento de las tasas norteamericanas y un dólar en máximos de dos meses están reforzando la expectativa de que la Reserva Federal tendrá que mantener una política monetaria restrictiva —e incluso continuar elevando las tasas— para contener una inflación que sigue por encima de su objetivo.
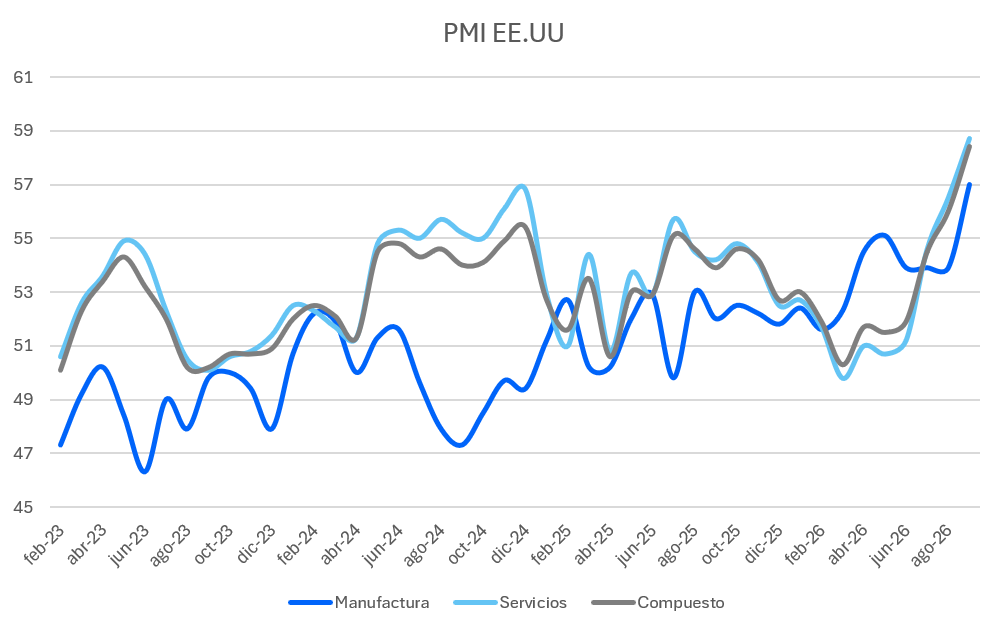
La razón del movimiento se encuentra nuevamente en el mercado de renta fija estadounidense. Los últimos datos de actividad han mostrado una economía considerablemente más resistente de lo previsto: el PMI compuesto preliminar de septiembre alcanzó su mayor nivel desde 2021, reforzando la idea de que la demanda permanece suficientemente fuerte como para dificultar una rápida normalización de la inflación. Al mismo tiempo, una débil recepción de las últimas emisiones del Tesoro añadió presión sobre la curva, llevando las tasas a 10 años a niveles no observados desde 2007. Para el oro, esta combinación resulta especialmente adversa porque incrementa el costo de oportunidad de mantener un activo que no genera intereses y reduce su atractivo relativo frente a instrumentos de renta fija con rendimientos elevados.
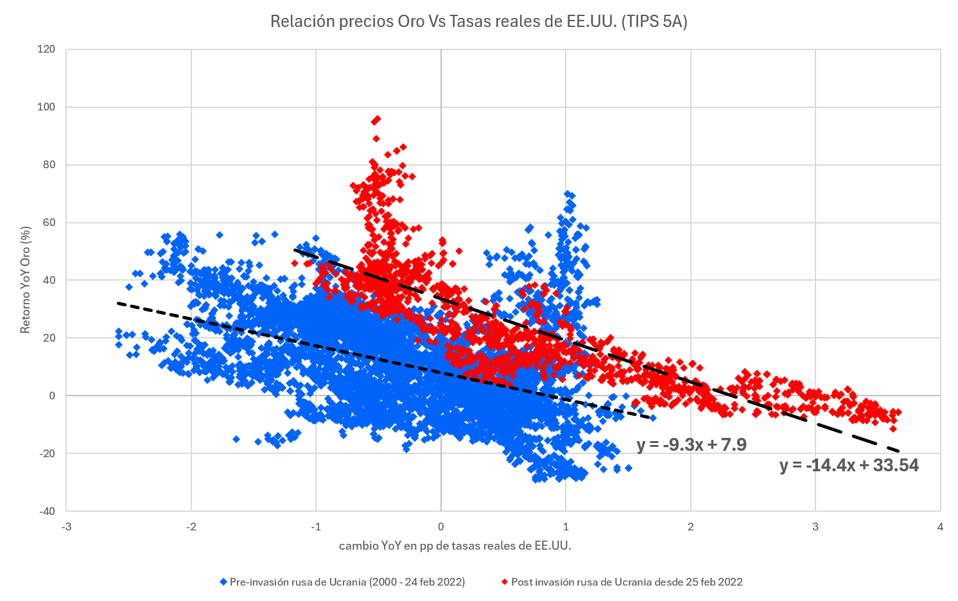
El giro más restrictivo de la Reserva Federal ha amplificado este efecto. Tras retomar el ciclo de alzas, varios miembros del banco central han advertido que podrían ser necesarios ajustes adicionales si la inflación continúa mostrando persistencia. El mercado ha ido incorporando progresivamente este riesgo, especialmente a medida que el shock energético deja de interpretarse únicamente como una perturbación transitoria de oferta y comienza a plantear la posibilidad de efectos de segunda ronda sobre precios y salarios. Esta dinámica ha convertido nuevamente a las tasas reales en uno de los principales determinantes tácticos del precio del oro.
Dólar fuerte y petróleo: la paradoja geopolítica del oro
El fortalecimiento simultáneo del dólar añade una segunda capa de presión al encarecer el metal para compradores no estadounidenses.
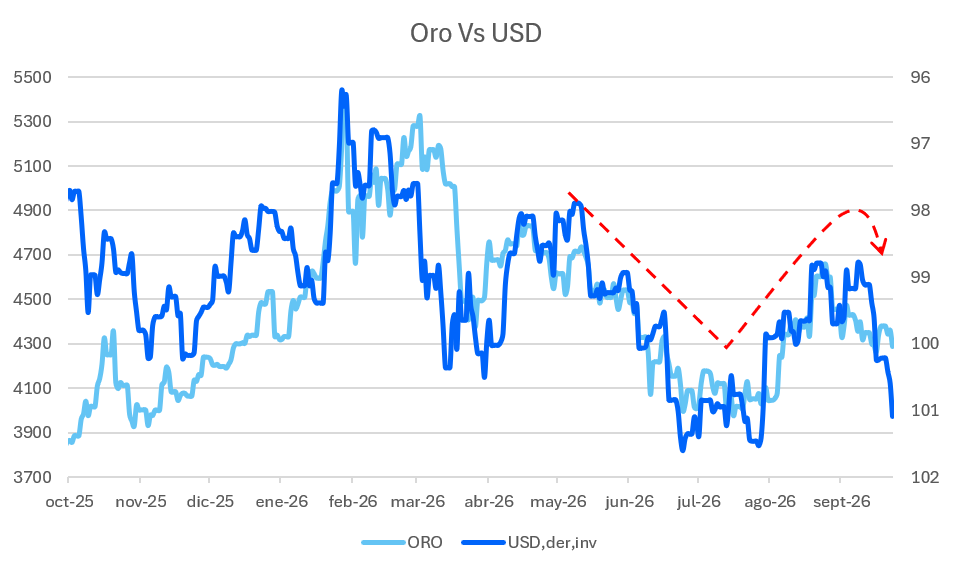
El petróleo constituye precisamente el vínculo entre la geopolítica y esta renovada presión monetaria. La persistencia de las tensiones entre EE.UU. e Irán y la fragilidad de los flujos energéticos a través de Medio Oriente mantienen elevada la prima de riesgo del crudo. El repunte del petróleo vuelve a alimentar las expectativas de inflación y, con ellas, la probabilidad de una política monetaria más restrictiva. Esto genera una paradoja particularmente relevante: el mismo deterioro geopolítico que normalmente estimularía la demanda de activos refugio también puede elevar los precios de la energía, las tasas de los bonos y las expectativas de una Fed más dura, neutralizando parcialmente —o incluso superando temporalmente— el beneficio derivado de la aversión al riesgo.
Esta relación ayuda a entender por qué el precio del oro puede debilitarse incluso cuando el riesgo geopolítico permanece elevado: no basta con evaluar si aumenta o disminuye la incertidumbre global, sino cómo esa incertidumbre afecta al petróleo, la inflación y, en última instancia, la reacción de la Fed. Mientras el canal monetario siga dominando, una intensificación de las tensiones en Medio Oriente no necesariamente se traducirá de forma automática en un mayor precio del oro.
El soporte estructural que sostiene al oro en el mediano plazo
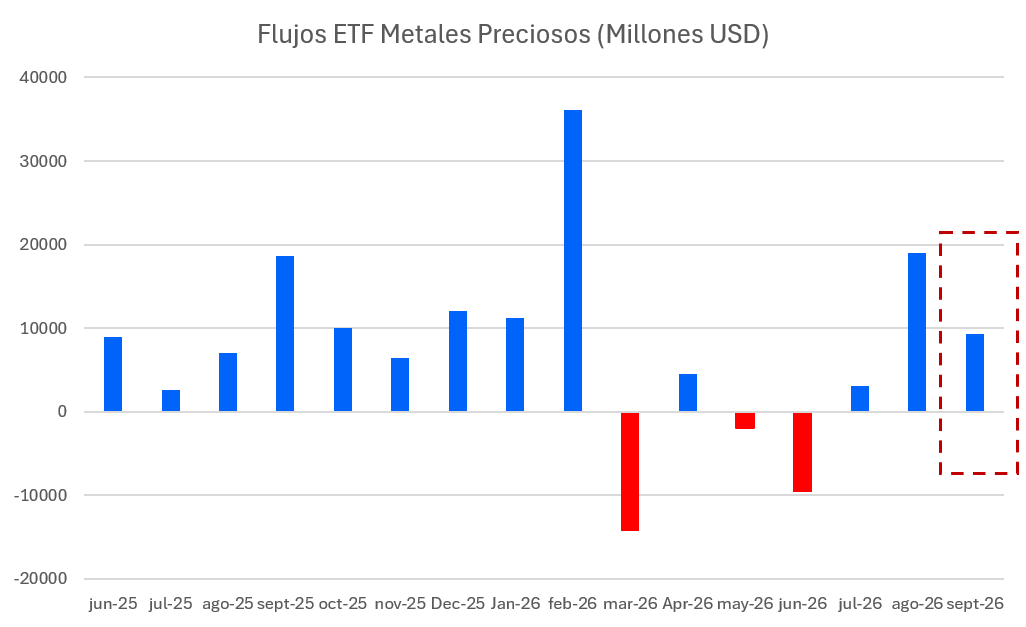
Sin embargo, la corrección de corto plazo contrasta con unos fundamentos de demanda estructural todavía robustos. Una de las señales más relevantes proviene de los ETF respaldados físicamente por oro: tras un período de flujos considerablemente más erráticos durante buena parte del año, agosto marcó un cambio significativo, con ingresos globales de aproximadamente USD 18.000 millones —el segundo mayor ingreso mensual registrado en el año— mientras septiembre se perfila también como un mes de flujo neto positivo. La magnitud del movimiento sugiere que, pese al aumento de las tasas, una parte de los inversionistas institucionales continúa buscando protección frente a riesgos macroeconómicos, fiscales y geopolíticos.
China representa otro soporte fundamental para el precio del oro: el país ha importado más de 1.000 toneladas durante los primeros ocho meses de 2026, superando ya el volumen total adquirido durante todo 2025.
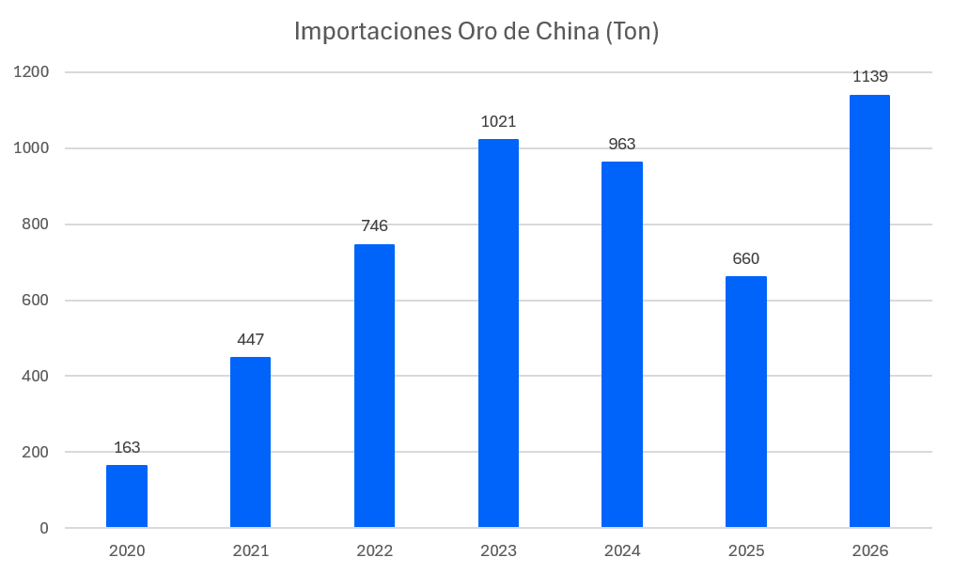
La demanda refleja tanto la acumulación oficial como una búsqueda de preservación de patrimonio por parte de hogares e inversionistas, en un contexto de debilidad inmobiliaria, bajos retornos de los activos domésticos y elevada incertidumbre internacional. Esta dinámica también forma parte de un proceso más amplio de diversificación de reservas.
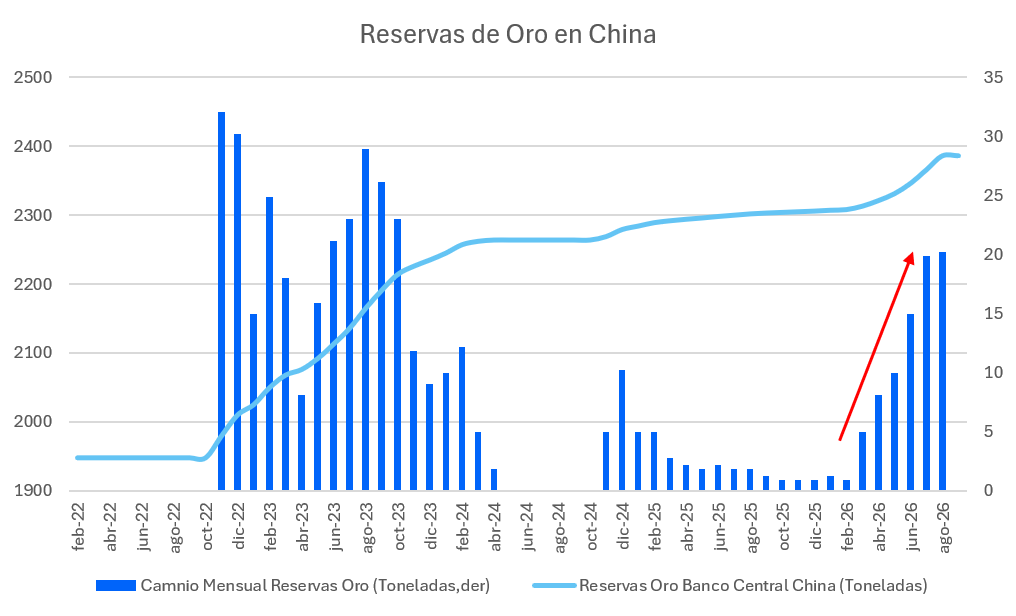
Desde el lado de la oferta, tampoco existe una respuesta suficientemente rápida como para alterar sustancialmente este equilibrio: la producción minera es estructuralmente inelástica debido a los largos períodos necesarios para explorar, aprobar y desarrollar nuevas minas, así como al aumento de los costos operativos y regulatorios. Esto implica que los elevados precios observados durante los últimos años no se traducen inmediatamente en un incremento equivalente de la oferta. También se identifican medidas fiscales recientes sobre productores de metales en Rusia, un elemento adicional a monitorear por su posible impacto marginal sobre los incentivos de producción y exportación.
En conjunto, el mercado del oro se encuentra atrapado entre dos fuerzas claramente diferenciadas. En el horizonte inmediato dominan los factores cíclicos: una economía estadounidense resistente, inflación persistente, petróleo elevado, expectativas de nuevas alzas de la Fed, tipos de interés altos y un dólar fuerte, que elevan el costo de oportunidad del metal y pueden seguir limitando una recuperación sostenida. En cambio, el soporte de mediano y largo plazo para el precio del oro continúa proviniendo de la diversificación de reservas de los bancos centrales, la demanda china, la recuperación de los flujos hacia ETF, la oferta minera poco elástica y la necesidad de protección frente a riesgos geopolíticos y fiscales.
El nivel 4.243 marca el próximo movimiento del oro
Desde la perspectiva técnica, el oro muestra una estructura de corto plazo bajista dentro de un contexto más amplio de consolidación. El precio cotiza cerca de 4.250, por debajo de la EMA de 10 días, la EMA de 21 días y la SMA de 50 días, concentradas entre 4.310 y 4.350, zona que ahora funciona como resistencia inmediata. Tras el fuerte rebote desde los mínimos de julio y agosto hasta aproximadamente 4.648, el impulso perdió fuerza y se formó una secuencia de máximos y mínimos descendentes.
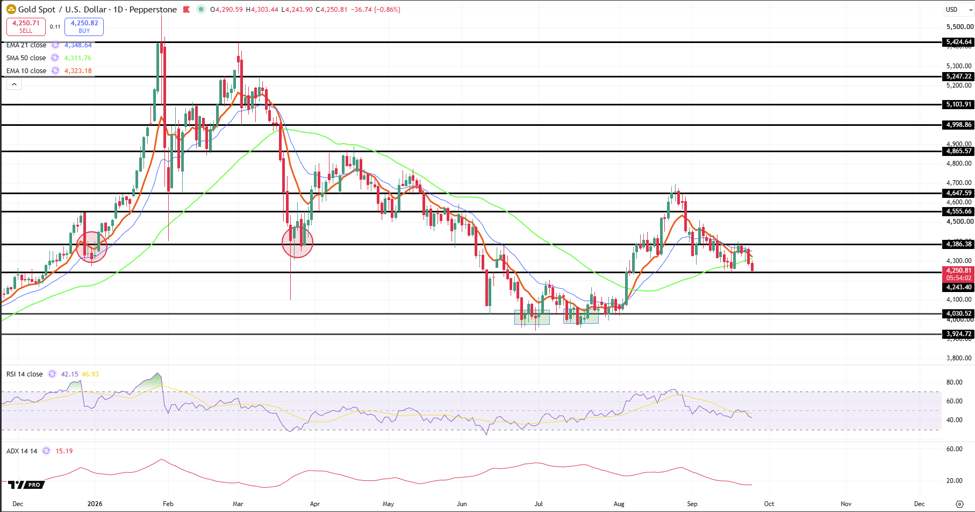
El RSI se sitúa alrededor de 42, reflejando debilidad moderada sin alcanzar aún condiciones de sobreventa. Al mismo tiempo, un ADX cercano a 15 indica que la presión bajista existe, pero carece de fortaleza, por lo que aumentan las probabilidades de falsas rupturas.
El nivel clave es 4.243. Un cierre diario firme por debajo de esa zona podría abrir espacio hacia 4.030 y posteriormente 3.925. En cambio, una defensa exitosa del soporte seguida de una recuperación sobre 4.323–4.350 mejoraría el panorama, mientras que superar 4.386 reforzaría una posible recuperación hacia 4.556 y 4.648. En síntesis, el sesgo inmediato del precio del oro sigue siendo bajista, pero la baja fortaleza tendencial obliga a vigilar cuidadosamente la reacción en 4.243.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.