- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


Resumen
- Bitcoin se consolida en torno a US$84.000 sin convertir la moderación de la inflación en un alza sostenida, y oscila entre una demanda estructural que sostiene el mercado y un entorno macro que limita su expansión.
- Lo mueven las tasas de interés largas, fortalecidas por el petróleo y la prima fiscal, el dólar en máximos desde julio y los flujos hacia ETF spot, que sumaron cerca de US$2.400 millones en la semana al 25 de septiembre.
- La zona de 82.000–82.861 USD sostiene el escenario alcista. Una ruptura sobre 84.459 USD reactivaría el impulso hacia 86.500–87.000 USD, mientras que perder ese rango elevaría el riesgo de retroceso hacia 80.080 USD.
¿Por qué Bitcoin no despega con una inflación menor?
El principal apoyo macroeconómico reciente provino de una lectura de inflación estadounidense más moderada de lo previsto. Esta redujo las expectativas de un nuevo ajuste inmediato de la Reserva Federal y generó inicialmente una reacción favorable en los activos de riesgo. El precio de Bitcoin respondió superando transitoriamente la zona de US$85.000, pero el movimiento perdió fuerza rápidamente.
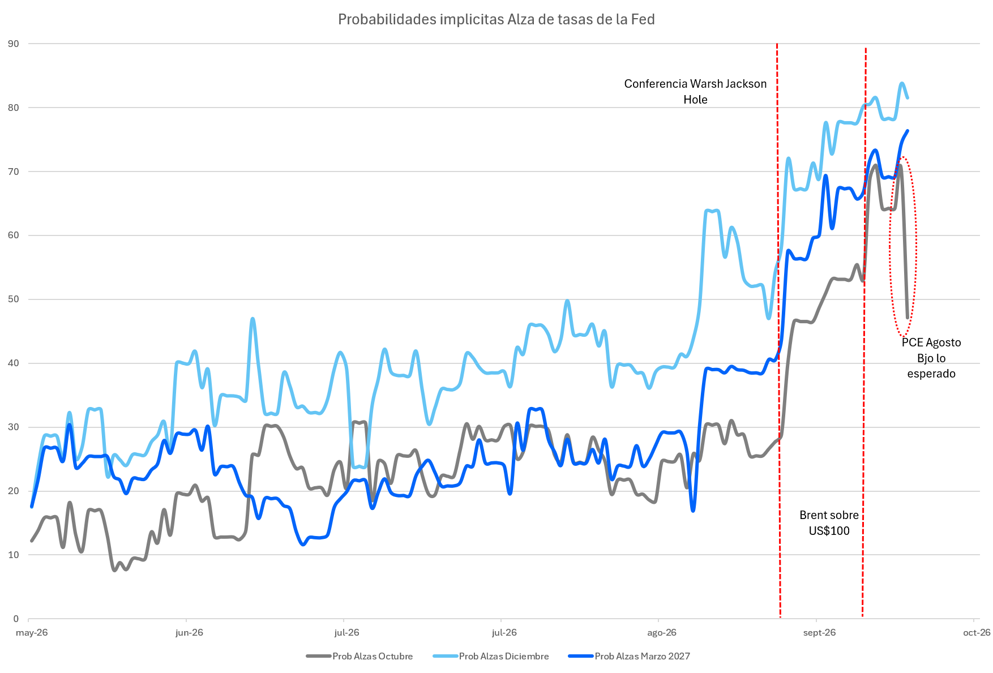
Tasas largas y dólar fuerte restringen la liquidez de Bitcoin
La presión al alza en las tasas de interés no responde únicamente a las expectativas sobre la Fed. Los inversionistas están incorporando una combinación de persistencia inflacionaria, mayores precios de la energía, resiliencia de la economía estadounidense y una creciente prima asociada a la trayectoria fiscal y a la elevada oferta de deuda pública. El resultado es un aumento del costo de oportunidad de mantener activos sin devengo, como Bitcoin, y una reducción de la disposición a asumir riesgo en los segmentos cuya valoración depende más de la liquidez global.
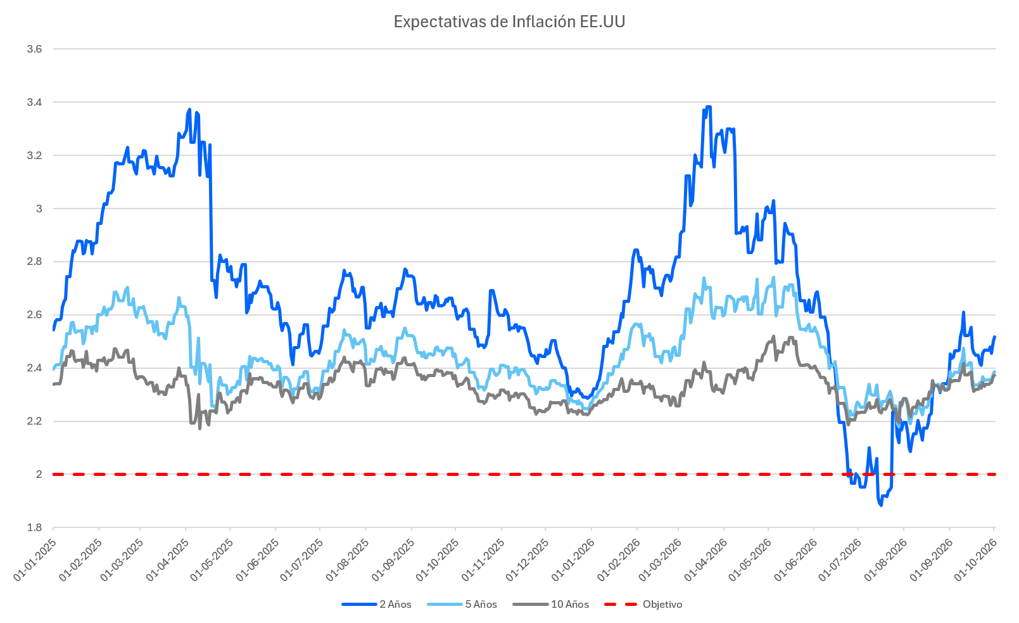
La fortaleza del dólar estadounidense intensifica ese viento en contra. La divisa avanzó hacia sus niveles más altos desde julio, respaldada por los elevados rendimientos estadounidenses y por una mayor demanda de activos de refugio frente a las tensiones fiscales y políticas observadas en otras economías desarrolladas. Un dólar firme y tasas reales y nominales elevadas tienden a restringir la liquidez disponible para activos de mayor beta y dificultan que las mejoras puntuales en el sentimiento se transformen en tendencias sostenidas para el precio de Bitcoin.
Por ello, la resistencia considerable que Bitcoin mostró durante el tercer trimestre no elimina la importancia de este entorno macroeconómico. Más bien destaca hasta qué punto la demanda específica por la criptomoneda ha conseguido compensar parcialmente unas condiciones financieras poco favorables.
Flujos en ETF spot compensan parcialmente el viento macro
Los flujos institucionales continúan siendo una de las piezas más importantes de esa resiliencia. Los ETF spot de Bitcoin recibieron aproximadamente US$2.400 millones durante la semana terminada el 25 de septiembre, la mayor entrada semanal de 2026, aun cuando las tasas norteamericanas seguían aumentando. Asimismo, los flujos acumulados se acercaron nuevamente a sus máximos históricos. Los inversionistas en ETF han mostrado una elevada tolerancia a las correcciones, en parte porque Bitcoin representa normalmente una fracción relativamente pequeña de sus carteras.
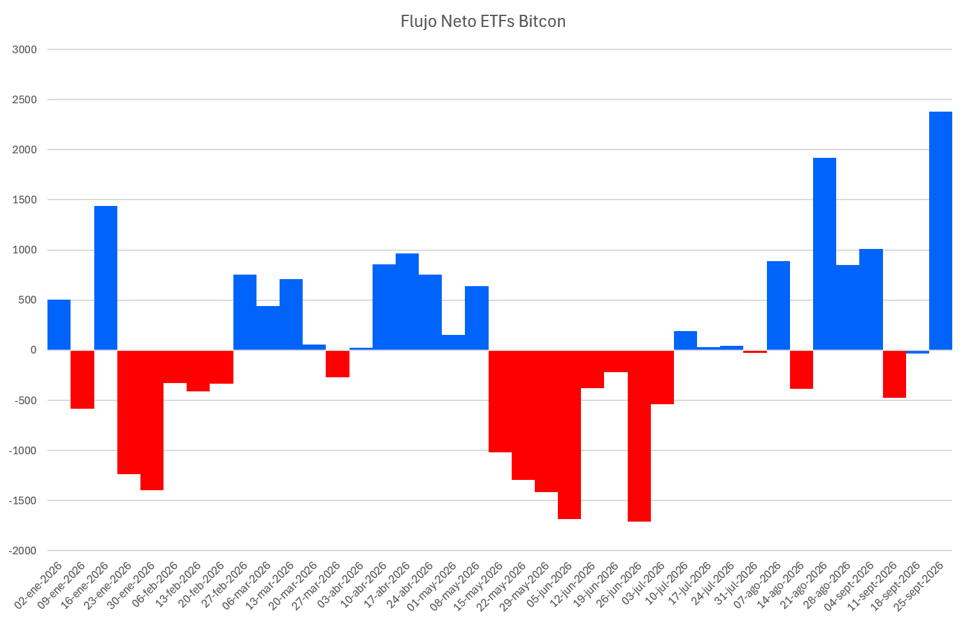
De todos modos, en las condiciones actuales la persistencia de los flujos ETF importa tanto como su magnitud acumulada. Mientras las tasas y el dólar permanezcan elevados, Bitcoin necesita una demanda suficientemente estable para absorber ventas y limitar el impacto de la reducción del apetito especulativo.
La geopolítica añade otro canal indirecto de presión. Los elevados precios del petróleo, vinculados a las tensiones persistentes en Oriente Medio, refuerzan las preocupaciones inflacionarias, presionan al alza los rendimientos soberanos y favorecen simultáneamente al dólar. Para Bitcoin, el impacto proviene menos de la geopolítica en sí misma que de esta cadena de transmisión: petróleo más caro implica mayores riesgos de inflación, una Fed potencialmente más cautelosa frente a cualquier flexibilización y condiciones financieras globales más restrictivas. La debilidad observada paralelamente en monedas emergentes confirma que este impulso está afectando de manera transversal al apetito por riesgo.
A medio plazo, la visión sobre Bitcoin continúa siendo más favorable de lo que su comportamiento inmediato podría sugerir. No obstante, la recuperación de los flujos hacia ETF y una mayor actividad del ecosistema deben ir acompañadas de una mayor posibilidad de un entorno macroeconómico más benigno. Esa perspectiva es coherente con una tesis estructural basada en la ampliación del acceso institucional y en una oferta de Bitcoin rígidamente limitada. Sin embargo, el principal desafío de corto plazo sigue siendo macroeconómico.
En el gráfico diario, el precio de Bitcoin mantiene una estructura técnica favorable, alrededor de 84.115 USD, con una clara alineación alcista de medias móviles: EMA 10 en 83.512, EMA 21 en 82.032 y SMA 50 en 77.678. La secuencia precio > EMA 10 > EMA 21 > SMA 50 confirma que la tendencia principal sigue siendo positiva.
Tras el fuerte impulso desde la zona de 77.000 USD hasta aproximadamente 86.000–87.000 USD, el precio ha entrado en una consolidación estrecha entre 82.861 y 84.459 USD, compatible con una posible bandera alcista. Una ruptura sostenida sobre 84.459 USD podría reactivar el impulso hacia los máximos recientes, y superar 86.500–87.000 USD daría una confirmación más sólida de continuación.
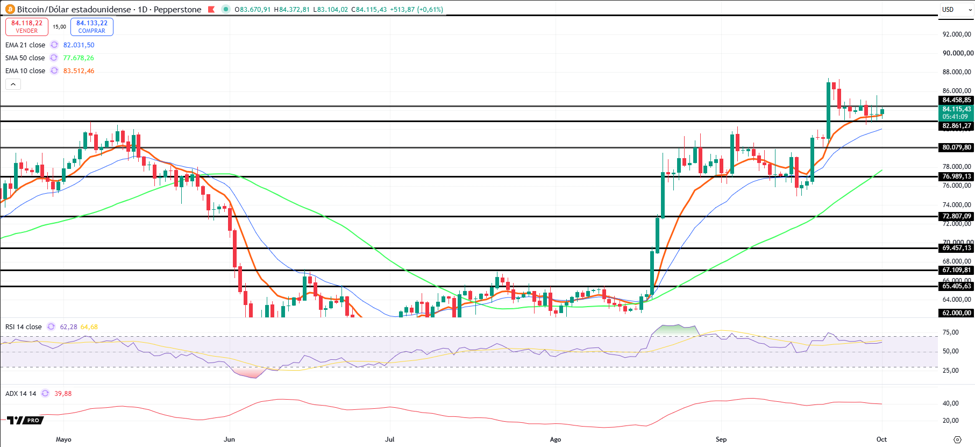
El RSI en 62,28 refleja impulso positivo sin sobrecompra extrema, mientras que el ADX en 39,88 indica que la tendencia previa conserva fortaleza, aunque actualmente atraviesa una fase de pausa.
El escenario alcista seguiría vigente mientras BTC sostenga la zona de 82.000–82.861 USD. Una pérdida de este rango aumentaría el riesgo de retroceso hacia 80.080 USD y posteriormente hacia 77.000–77.700 USD. Si la ruptura alcista se confirma, el patrón proyecta potencialmente hacia la región de 93.000–94.000 USD.
Bitcoin oscila entre demanda estructural y un macro restrictivo
Mientras las tasas de interés permanezcan sobre niveles históricamente elevados y el dólar continúe respaldado por el diferencial de tasas y por la fortaleza relativa de la economía estadounidense, es probable que el precio de Bitcoin siga encontrando resistencia para consolidar una ruptura alcista sostenida. El escenario mejoraría si una moderación más convincente de la inflación comenzara a comprimir las tasas largas y a debilitar al dólar, o si los flujos institucionales retomaran un ritmo suficientemente fuerte como para compensar el deterioro de las condiciones financieras. Hasta que alguno de esos elementos cambie de manera más clara, Bitcoin probablemente continuará oscilando entre una demanda estructural que sostiene el mercado y un entorno macro que limita su capacidad de expansión.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.