- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


Petróleo WTI sube tras rechazo de Trump a propuesta de Irán

Resumen
- El rechazo de Trump a la última propuesta de Irán impulsó al petróleo WTI al inicio de la semana, aunque la expectativa de nuevas conversaciones y la recuperación de una ruta de exportación saudí moderaron el avance inicial.
- La tensión en el Estrecho de Ormuz, la curva del Brent en backwardation y la cautela de la OPEP+ ante un eventual exceso de oferta mantienen elevada la prima de riesgo del crudo.
- Técnicamente, el WTI conserva sesgo alcista sobre US$93,70, con una resistencia clave en US$100,07–102,24 cuya ruptura habilitaría un tramo hacia US$105–112,82..
¿Por qué el petróleo WTI sigue preso de Ormuz?
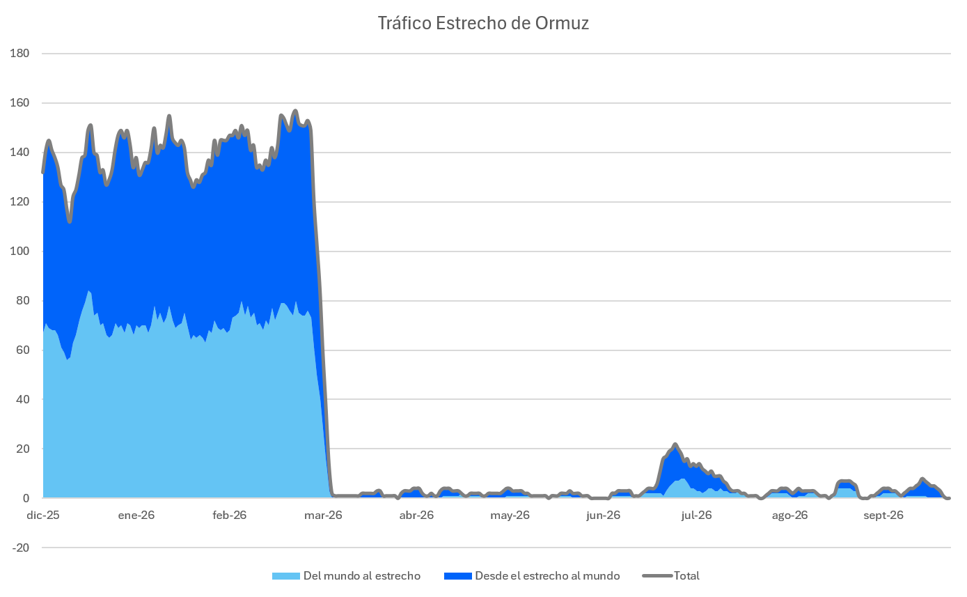
Más que la disponibilidad teórica de oferta, la variable decisiva para el petróleo WTI sigue siendo la capacidad de transportar crudo de manera segura desde Medio Oriente, en un contexto en que el conflicto con Irán continúa alterando los flujos a través del Estrecho de Ormuz. La expectativa de nuevas negociaciones entre Washington y Teherán, junto con la recuperación de una importante ruta de exportación saudí, contribuyó a contener el avance inicial del crudo tras el rechazo de Trump. De todos modos, las probabilidades de que el flujo por Ormuz se normalice en el corto plazo siguen siendo acotadas.
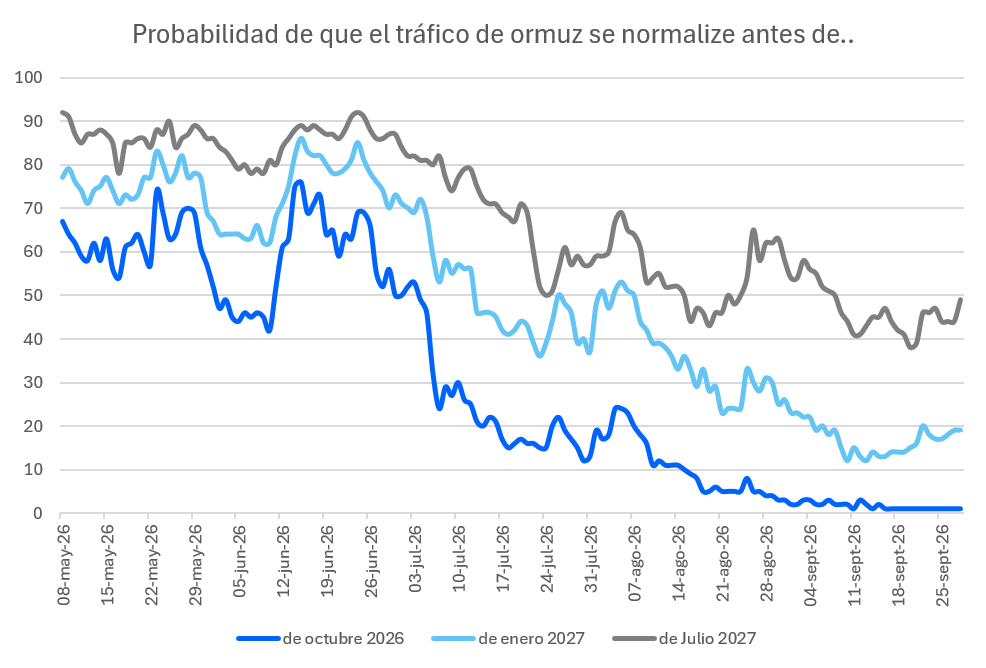
El mercado se encuentra así en un equilibrio particularmente sensible a los titulares. La ausencia de un acuerdo mantiene elevada la prima de riesgo asociada a Ormuz, pero la continuidad del diálogo impide descontar un escenario de interrupción prolongada. El problema es que esta prima geopolítica se superpone a señales reales de estrechez en el mercado físico: la curva de futuros del Brent sigue en backwardation, reflejando una elevada disposición a pagar por barriles de entrega inmediata, mientras la menor disponibilidad de grandes petroleros en torno al Golfo Pérsico ha elevado fuertemente los costos de transporte. A ello se suma un mercado de productos refinados tensionado por las disrupciones en la capacidad global de refinación, particularmente en diésel.
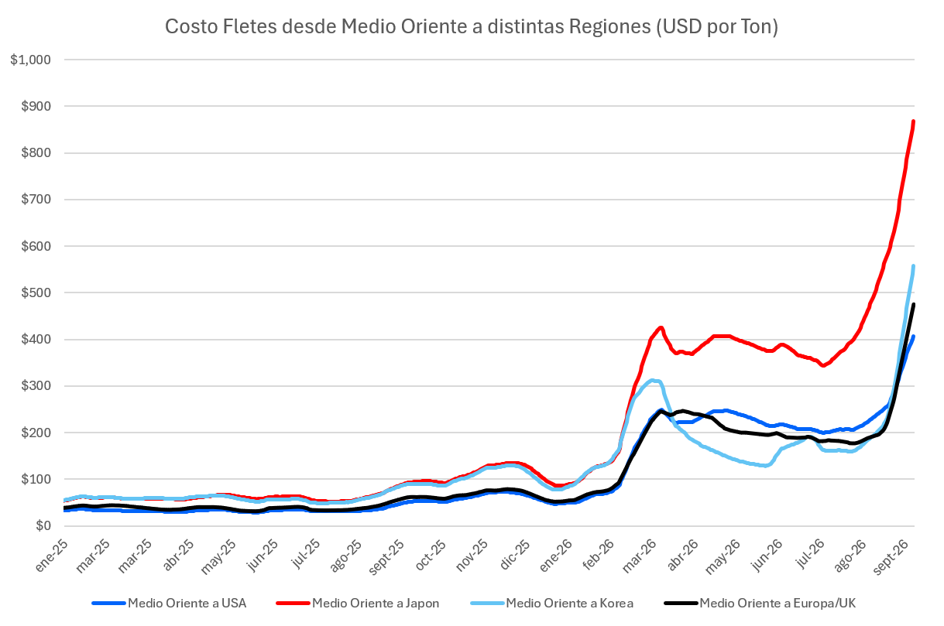
En este escenario, Arabia Saudita está proporcionando un contrapeso relevante. El país reanudó las exportaciones a través de su oleoducto Este-Oeste después de los ataques con drones registrados a comienzos de septiembre, recuperando una vía alternativa hacia el Mar Rojo que reduce parcialmente su dependencia de Ormuz. De acuerdo con algunos medios, los flujos por esta infraestructura han alcanzado alrededor de 3,5 millones de barriles diarios, frente a una capacidad total cercana a 7 millones, aunque parte de ella abastece refinerías domésticas. Esto ayuda a contener el riesgo de escasez inmediata, aunque los ataques recientes también muestran que las rutas alternativas están expuestas al conflicto, mientras el tráfico directo por Ormuz se mantiene extremadamente acotado.
OPEP+, diésel e inflación tensionan al petróleo WTI
La respuesta de la OPEP+ agrega otra dimensión al balance. Después de ampliar sus cuotas durante los meses anteriores, el grupo ha señalado que podría pausar nuevos incrementos mientras evalúa cómo la guerra está modificando los flujos regionales. Esta cautela resulta razonable en un mercado donde la capacidad nominal de producción dice relativamente poco sobre los barriles que efectivamente pueden llegar a los consumidores. Al mismo tiempo, señales de recuperación de los flujos iraníes introducen un potencial amortiguador si las condiciones logísticas mejoran. En consecuencia, el desafío para la OPEP+ consiste en evitar tanto una escasez excesiva durante el conflicto como un eventual exceso de oferta si una normalización geopolítica devuelve rápidamente barriles al mercado.
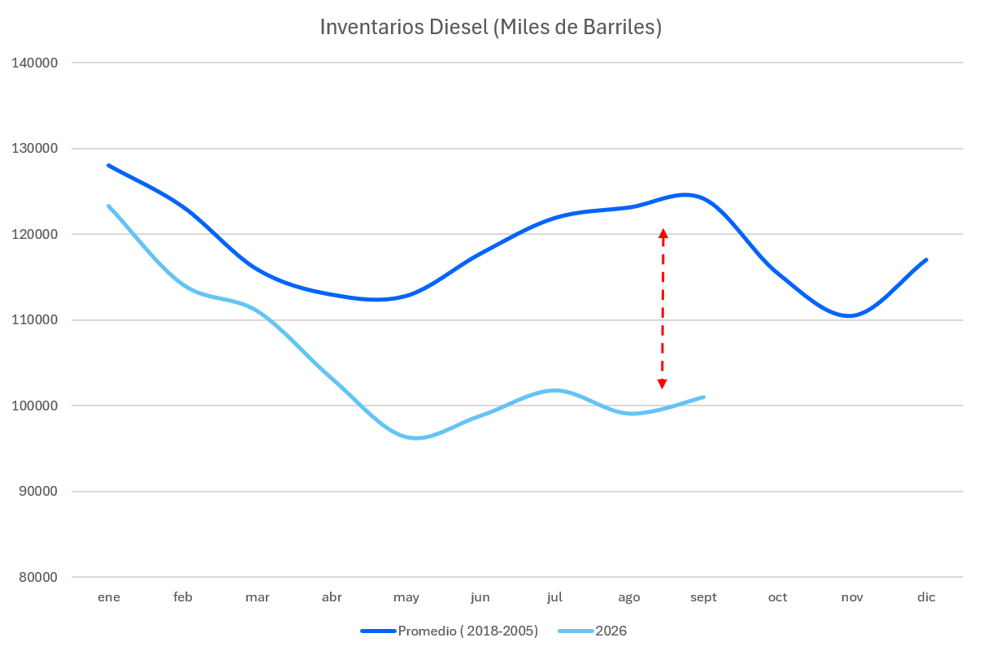
Si bien en EE.UU. por ahora no existe una señal equivalente de escasez inmediata de crudo, los inventarios de diésel permanecen más ajustados que su promedio histórico, lo que vuelve al complejo de productos refinados más vulnerable a nuevas disrupciones. La evolución de estos inventarios será especialmente relevante para determinar hasta qué punto la estrechez observada en el mercado internacional comienza a transmitirse al balance doméstico estadounidense.
El vínculo entre el petróleo WTI y la macroeconomía también se está fortaleciendo. Los elevados precios energéticos están aumentando las preocupaciones inflacionarias precisamente cuando los rendimientos de los bonos soberanos se mantienen en niveles altos y el dólar continúa firme. Esto genera fuerzas contrapuestas para el crudo: un dólar fuerte, tasas elevadas y condiciones financieras más restrictivas normalmente representan obstáculos para las materias primas y, eventualmente, para la demanda. Sin embargo, actualmente estos factores están siendo superados por el riesgo de oferta; de hecho, el propio petróleo está contribuyendo a las presiones inflacionarias que sostienen las tasas y el dólar, una dinámica característica de un shock de oferta.
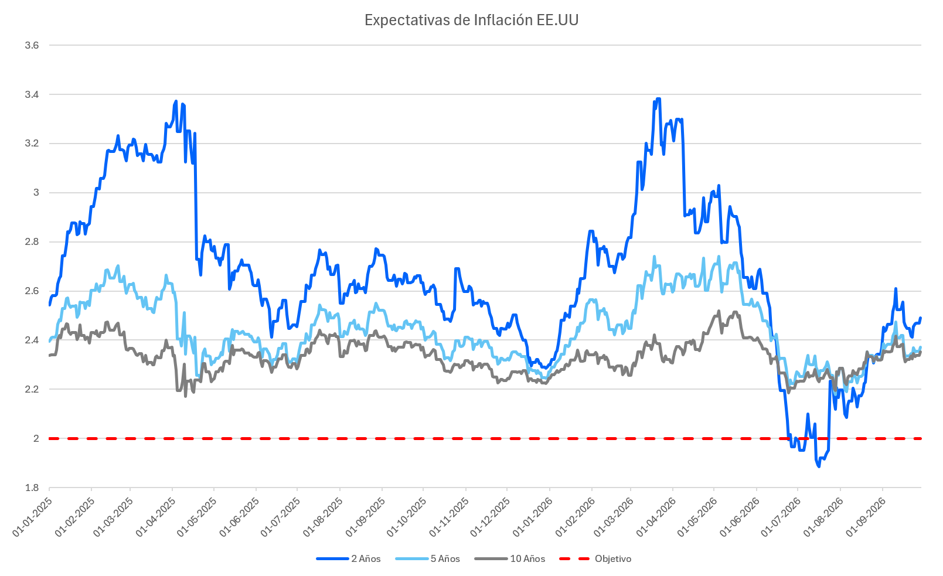
Las consecuencias para la economía global son relevantes. Un período prolongado de petróleo y combustibles caros funciona como un impuesto sobre los países importadores de energía, comprimiendo el ingreso disponible de los hogares, elevando los costos de transporte y producción y dificultando el proceso de desinflación. Las economías importadoras particularmente sensibles al crudo enfrentan además presiones sobre sus balanzas externas y monedas, mientras que los exportadores reciben un impulso fiscal y externo, aunque acompañado de una elevada incertidumbre sobre la sostenibilidad de estos ingresos.
Diplomacia y niveles técnicos marcarán al WTI
Hacia adelante, la principal variable para el petróleo WTI seguirá siendo la interacción entre diplomacia y disponibilidad física de suministro. Un avance verificable en las conversaciones entre EE.UU. e Irán, acompañado de una normalización sostenida del tráfico por Ormuz, podría retirar rápidamente parte de la prima geopolítica, y la recuperación del Este-Oeste saudí reforzaría ese movimiento al proporcionar capacidad adicional de exportación fuera del estrecho. En sentido contrario, un fracaso de las negociaciones, nuevos ataques contra infraestructura energética o mayores restricciones al transporte mantendrían el mercado físico tensionado, con los riesgos sesgados hacia precios elevados.
Desde la perspectiva técnica, el WTI mantiene una estructura constructiva, cotizando en torno a US$99,12 y por encima de sus principales medias móviles: EMA10 en US$98,05, EMA21 en US$96,04 y SMA50 en US$89,18. La secuencia EMA10 > EMA21 > SMA50, junto con medias ascendentes, respalda el sesgo alcista. Además, el reciente retroceso encontró compradores cerca de US$93,70, antigua resistencia que ahora actúa como soporte.
El principal desafío se concentra en US$100,07–102,24, zona de oferta cuya ruptura mediante cierre diario reforzaría la continuidad hacia US$105–106, seguida de US$108,42 y, posteriormente, US$112,82. Una posible entrada alcista podría plantearse tras confirmación sobre US$102,24, o de manera más anticipada ante nuevos rechazos alcistas de US$96–93,70; estos mismos niveles sirven para gestionar salidas si la estructura se deteriora.
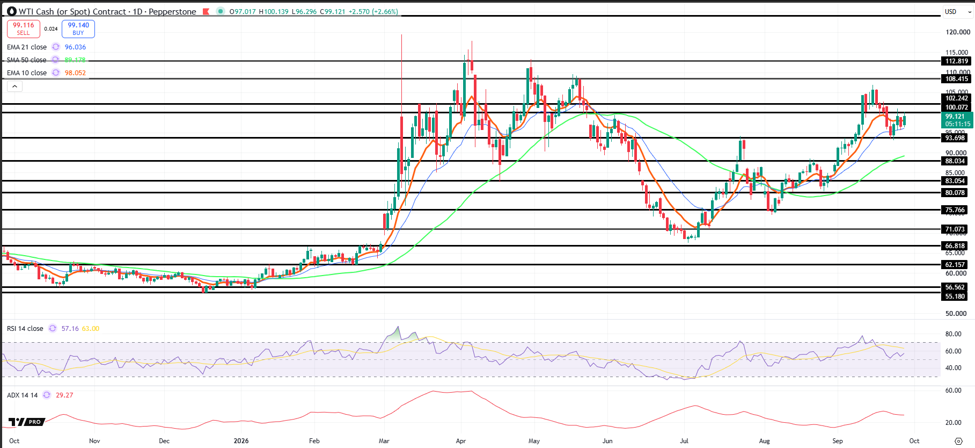
Los indicadores acompañan moderadamente: el RSI en 57,16 conserva momentum positivo sin sobrecompra, mientras el ADX en 29,27 confirma una tendencia relevante, aunque su reciente descenso advierte cierta pérdida de impulso. El principal riesgo sería perder US$93,70 en cierre diario, señal de posible ruptura fallida y apertura hacia US$89,18–88,03; debajo aparecen US$83,05–80,08. Mientras US$93,70 permanezca intacto, la consolidación actual favorece técnicamente nuevos intentos de superar US$102,24.
El diálogo con Irán definirá el rumbo del WTI
Mientras Ormuz siga sin normalizarse plenamente, el petróleo WTI mantendrá una prima geopolítica que se superpone a una estrechez real en fletes, refinados y crudo físico. La consolidación técnica actual favorece nuevos intentos de superar US$102,24, pero cualquier avance diplomático verificable entre Washington y Teherán podría revertir rápidamente ese sesgo.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.