- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


Petróleo WTI: riesgo bidireccional entre Ormuz y la destrucción de demanda

Resumen
- El petróleo WTI cotiza cerca de US$91,69 con riesgo bidireccional: la prima geopolítica sostiene los precios, pero una eventual normalización de Ormuz y el deterioro de la demanda aportan contrapesos bajistas.
- Los ataques de Irán en Ormuz y el cuello de botella en la refinación sostienen la prima de riesgo, mientras la OPEP+ mantiene sin cambios su producción.
- La zona entre US$90 y US$88,03 es clave: su pérdida confirmada abriría el camino hacia US$83,05 y US$80,08, mientras que una recuperación sostenida sobre US$93,70–95,00 habilitaría avances hacia US$100,07–102,24.
¿Cuánto riesgo añade Ormuz al petróleo WTI?
El petróleo WTI cotiza cerca de US$90 y el Brent se mantiene en torno a los US$102 por barril. Estos niveles reflejan no tanto una escasez inmediata y generalizada de crudo como el riesgo de que la recuperación de los flujos desde Oriente Medio vuelva a deteriorarse. Esa fragilidad explica la elevada volatilidad intradía: los volúmenes exportados han mejorado, pero la seguridad de esas exportaciones sigue lejos de estar garantizada.
El principal foco continúa siendo el Estrecho de Ormuz. Los ataques iraníes contra embarcaciones se han intensificado en los últimos días, con nueve incidentes reportados en octubre, equivalentes ya a la mitad de los registrados durante todo septiembre. Aunque episodios anteriores provocaron reducciones temporales de los embarques que luego fueron compensadas por mayores volúmenes, la mayor frecuencia de los ataques mantiene elevada la probabilidad de una nueva interrupción. El problema no es solo cuántos barriles llegan hoy al mercado, sino cuán sostenible es ese flujo cuando aseguradoras y operadores enfrentan riesgos crecientes.
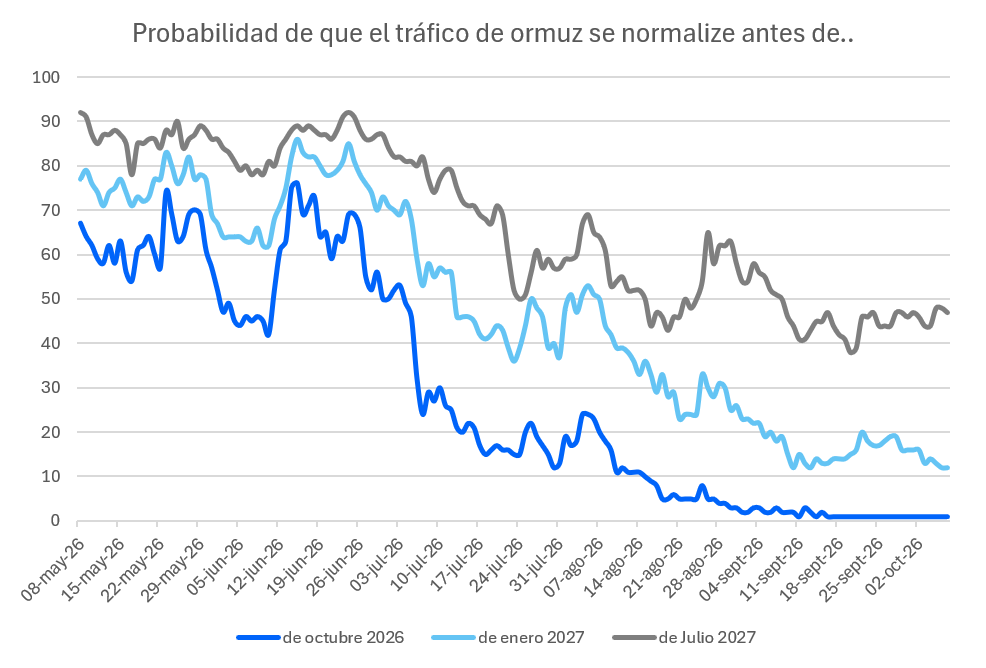
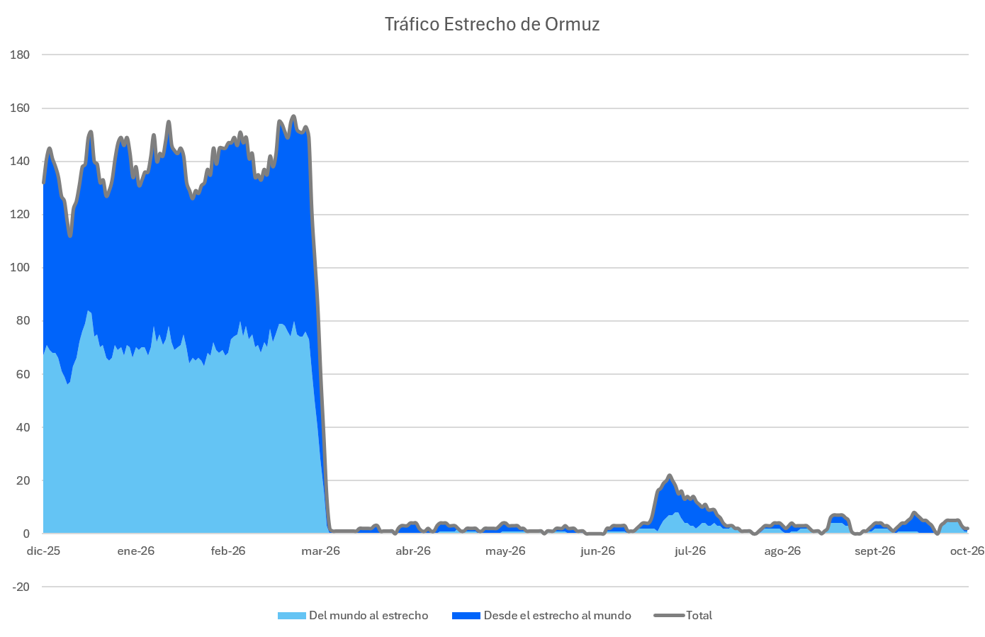
Esa preocupación convive con una recuperación significativa de las exportaciones regionales. Arabia Saudita ha incrementado el uso de su oleoducto Este-Oeste, que recientemente transportaba cerca de 5,8 millones de barriles diarios y reduce parcialmente la dependencia de Ormuz. Aun así, el tráfico por el estrecho sigue acotado y las restricciones logísticas continúan vigentes.
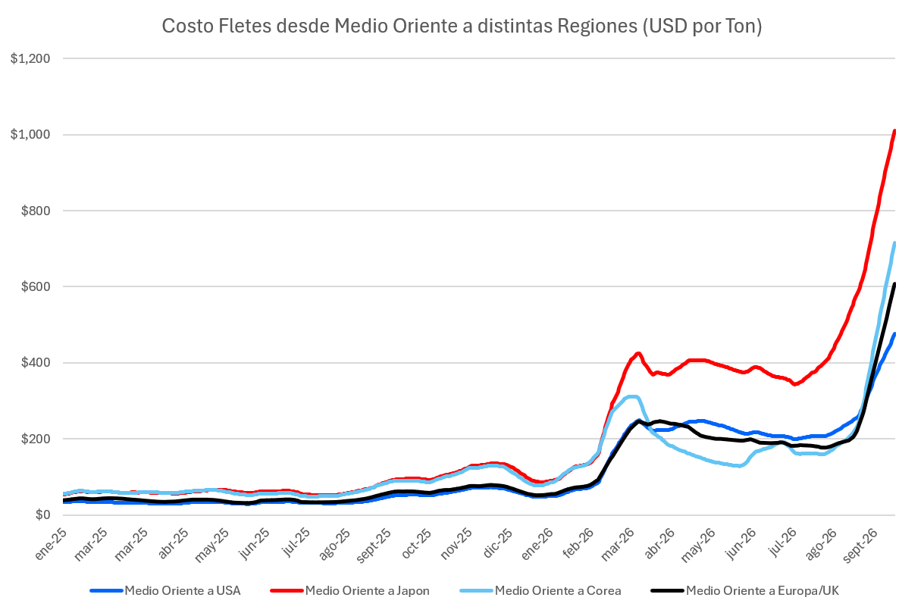
Las tarifas de transporte desde el Golfo hacia Asia continúan extraordinariamente elevadas, y Arabia Saudita recortó de forma agresiva sus precios oficiales para compradores asiáticos en noviembre, probablemente para compensar parte de esos mayores costos y proteger su participación de mercado.
Márgenes de refinación, inventarios y OPEP+ condicionan el petróleo WTI
Para el petróleo WTI, la aparente normalización del mercado de crudo oculta una tensión mucho mayor en productos refinados. Los flujos de combustibles desde Oriente Medio siguen significativamente por debajo de sus niveles anteriores a la guerra, y la tensión entre Rusia y Ucrania también ha afectado infraestructura crítica, lo que restringe la capacidad de refinación disponible. La consecuencia es una fuerte ampliación de los márgenes de refinación. Esto sugiere que el principal cuello de botella del sistema energético global se desplaza desde la disponibilidad de petróleo hacia la capacidad de refinarlo y distribuir diésel, gasolina y otros derivados.
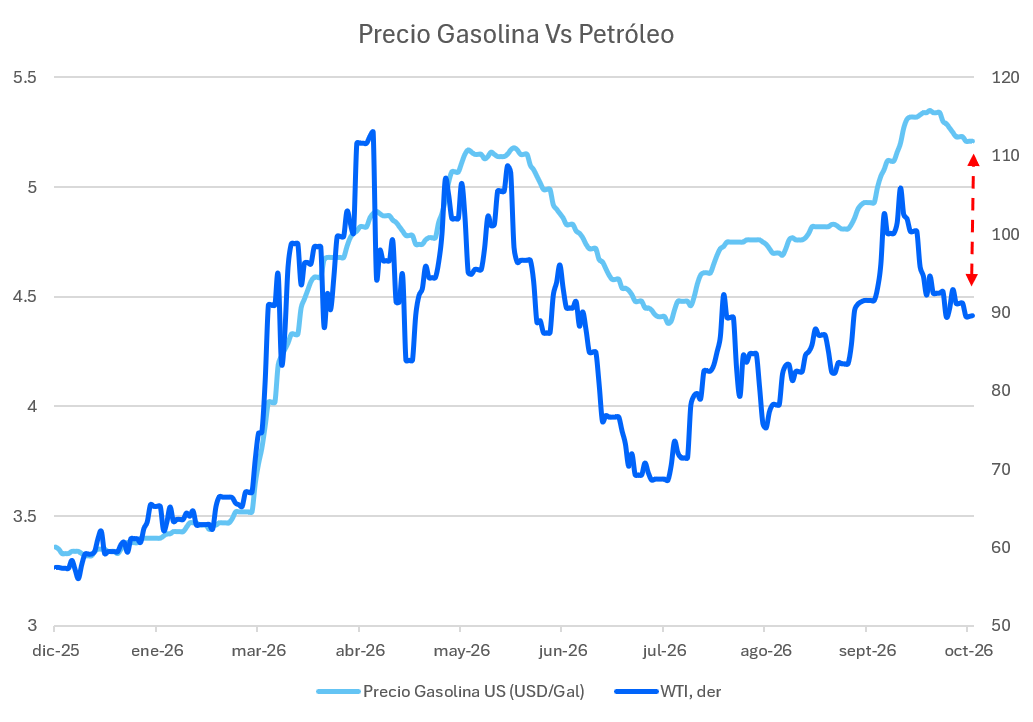
Esta distinción es especialmente importante para la economía global. Un choque concentrado en diésel y combustibles industriales tiene un impacto inflacionario particularmente amplio porque afecta transporte, agricultura, manufactura y logística. En consecuencia, incluso si el crudo logra estabilizarse, los elevados precios de los productos refinados pueden prolongar las presiones inflacionarias y complicar la tarea de los bancos centrales. Con las tasas soberanas ya elevadas, el choque energético aumenta el riesgo de una combinación menos favorable entre crecimiento más débil e inflación persistente.
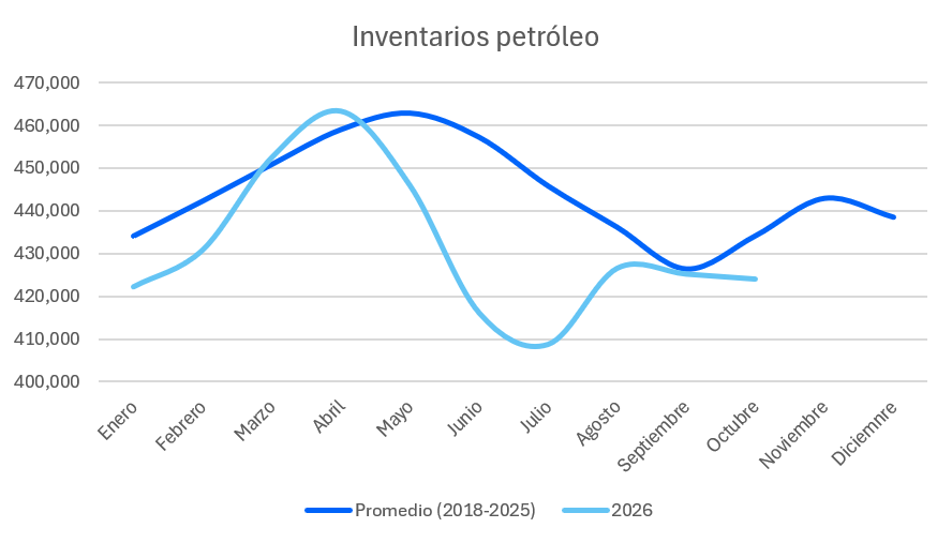
Los inventarios de petróleo tampoco ofrecen el mismo colchón que en episodios anteriores, ya que se ha utilizado una fracción considerable de esas reservas desde el inicio de la crisis. Eso reduce la capacidad de neutralizar futuras interrupciones prolongadas únicamente mediante liberaciones adicionales. En ese contexto, el G7 y la Agencia Internacional de Energía continúan utilizando reservas de emergencia como mecanismo de estabilización, mientras la OPEP+ ha optado por evitar agregar nueva volatilidad al balance.
Los principales miembros de la alianza acordaron mantener sin cambios sus niveles de producción durante noviembre, prolongando la pausa en los incrementos de oferta. Esto implica que, por ahora, la principal variable marginal para el precio no es una modificación significativa de la estrategia de la OPEP+, sino la capacidad efectiva del sistema para transportar y refinar los barriles disponibles.
Destrucción de demanda y soportes técnicos: ¿qué espera al WTI?
A más largo plazo comienzan a aparecer contrapesos bajistas para el petróleo WTI. Los precios elevados están deteriorando gradualmente la demanda y aumentando el riesgo de destrucción de consumo en economías importadoras. Paralelamente, una eventual normalización de Ormuz permitiría que mayores volúmenes de Oriente Medio compitan nuevamente con la producción estadounidense y otras fuentes no-OPEP. La estrategia saudí de reducir precios hacia Asia ya constituye una primera señal de que, fuera del componente geopolítico, la competencia por colocación de barriles sigue siendo relevante.
Desde la perspectiva técnica, el WTI cotiza cerca de US$91,69 y se encuentra en una zona decisiva. El precio perdió impulso tras el máximo de septiembre y opera por debajo de la media móvil exponencial de 10 períodos (EMA 10, US$93,99) y de la de 21 períodos (EMA 21, US$94,44), aunque aún se mantiene sobre la media móvil simple de 50 períodos (SMA 50, US$90,10). Esta configuración favorece un sesgo bajista de corto plazo, aunque todavía no confirma un cambio estructural mayor.
El índice de fuerza relativa (RSI) en 45,7 muestra debilitamiento del impulso comprador sin entrar en sobreventa, mientras que el índice direccional promedio (ADX) en 21,7 indica que la tendencia actual todavía carece de fuerza elevada. La zona más importante se ubica entre US$90 y US$88,03: una pérdida confirmada de este soporte aumentaría significativamente la probabilidad de caídas hacia US$83,05 y, posteriormente, US$80,08. Por el contrario, una recuperación sostenida sobre US$93,70–95,00 sería una señal positiva y podría habilitar avances hacia US$100,07–102,24.
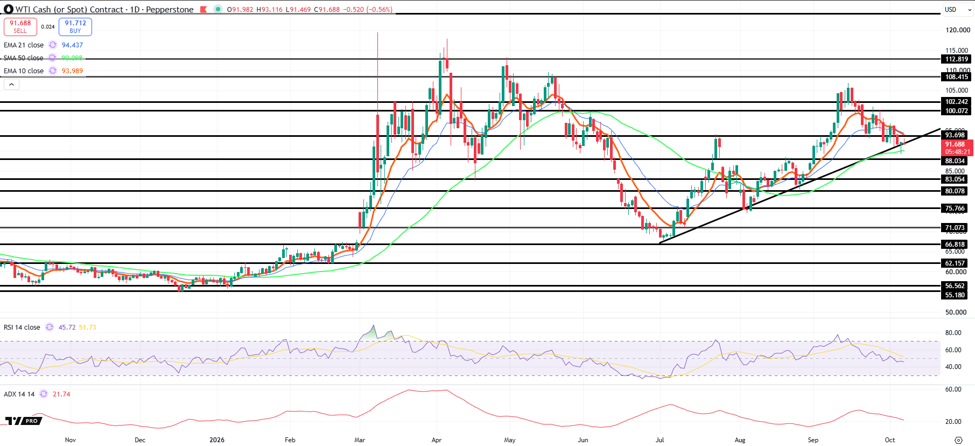
Una entrada alcista gana atractivo únicamente tras recuperar US$94–95 con confirmación, mientras que una entrada bajista sería técnicamente más sólida ante una ruptura clara de US$88. El principal riesgo es una falsa ruptura alrededor de la SMA 50 y la línea de tendencia.
Riesgo bidireccional: la prima geopolítica sigue marcando el WTI
El riesgo para el petróleo WTI sigue siendo, por tanto, claramente bidireccional. Una mayor interrupción de los flujos, ataques contra infraestructura crítica o una escalada regional podrían generar rápidamente otra ampliación de la prima de riesgo, especialmente porque el sistema cuenta hoy con menor capacidad de absorción y un mercado de combustibles particularmente ajustado. Al mismo tiempo, una mejora diplomática duradera, una recuperación sostenida de los flujos regionales y una desaceleración adicional de la demanda podrían provocar una corrección significativa una vez que la prima geopolítica comience a disiparse.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.