- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


Petróleo WTI cae por la diplomacia con Irán, pero el riesgo en Ormuz persiste

Resumen
- El petróleo WTI retrocede hacia los US$96 y el Brent hacia los US$107 tras un reporte no confirmado sobre una posible reactivación de las negociaciones con Irán, que recorta parte de la prima de riesgo.
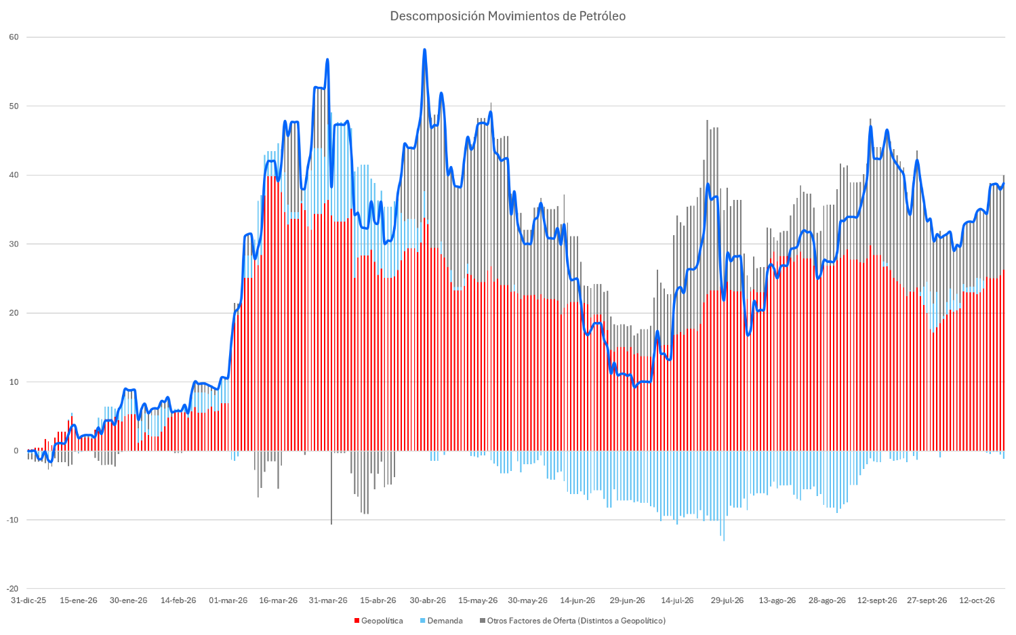
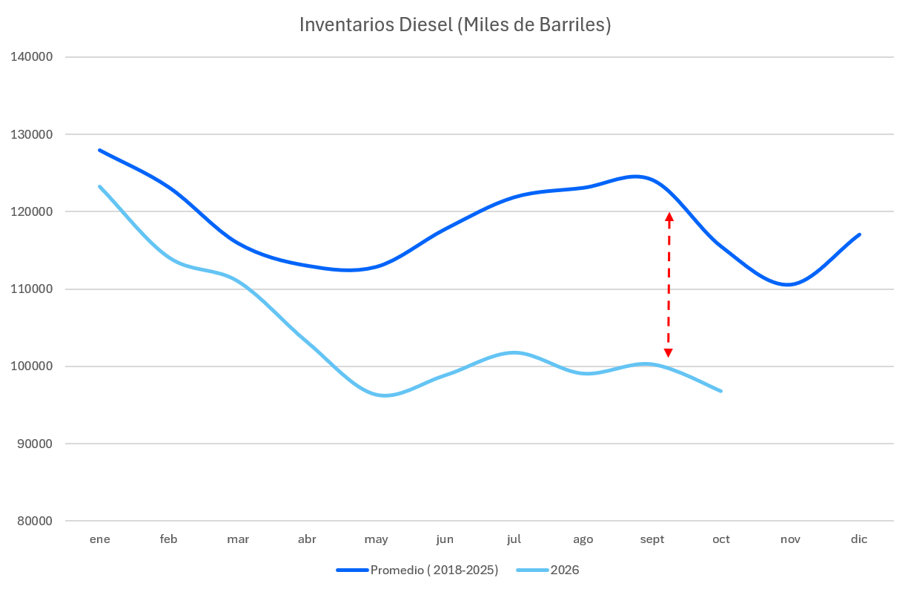
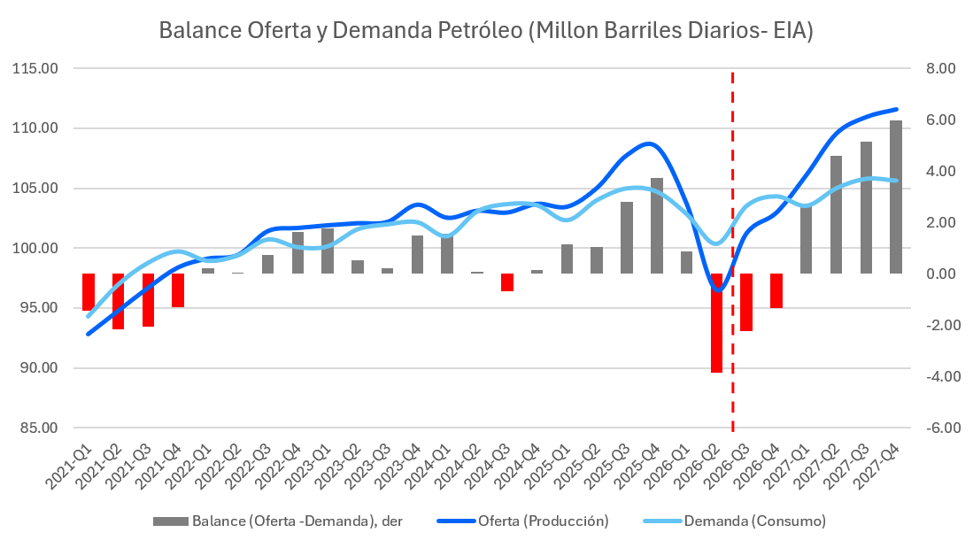
- Los ataques en Ormuz, el mercado físico ajustado y los inventarios de diésel sostienen el riesgo de oferta, mientras la AIE, la EIA y la OPEP revisan a la baja la demanda.
- La estructura alcista de mediano plazo se mantiene, pero se abre la puerta a una corrección hacia US$95–96; el soporte de US$93,68–92,98 y la resistencia de US$100,07–102,24 son las zonas clave..
¿Puede la diplomacia reducir la prima de riesgo del petróleo?
El mercado del petróleo WTI registra un cambio significativo de tendencia durante la jornada, luego de que informaciones sobre una posible reactivación de las negociaciones de paz con Irán provocaran una corrección en los precios del crudo. El Brent retrocedió hasta aproximadamente 107 dólares por barril y el WTI descendió hacia los 96 dólares, con lo que revirtieron parte de sus ganancias. El movimiento refleja la elevada sensibilidad del mercado a cualquier señal de desescalada geopolítica, en un contexto donde las restricciones de oferta conviven con perspectivas cada vez más débiles para la demanda mundial.
El principal catalizador fue un reporte no confirmado según el cual Qatar y Pakistán habrían presentado una nueva propuesta para reactivar las negociaciones destinadas a poner fin al conflicto con Irán. Aunque medios como Bloomberg señalaron que no habían podido verificar la información de forma independiente, la reacción del mercado fue inmediata y se extendió a los futuros del gas natural europeo. Ello evidencia que una parte importante de los precios actuales responde a la prima de riesgo geopolítico, que puede reducirse con rapidez ante expectativas de una solución diplomática, incluso sin cambios efectivos en el suministro físico.
Sin embargo, los fundamentos que impulsaron el encarecimiento del crudo siguen vigentes. Irán ha intensificado sus ataques contra buques petroleros en el estrecho de Ormuz, ruta por la que transita aproximadamente una quinta parte del petróleo mundial, y las declaraciones de Teherán sobre su intención de reafirmar el control de esta vía marítima mantienen la incertidumbre sobre la seguridad del transporte energético. Los ataques hutíes contra Arabia Saudita añaden presión sobre la estabilidad regional, mientras que las restricciones asociadas al conflicto en Ucrania continúan complicando los flujos internacionales de hidrocarburos. Sin avances diplomáticos confirmados, el riesgo de nuevas interrupciones sigue siendo elevado.
Mercado físico ajustado y demanda débil condicionan al petróleo WTI
Desde la perspectiva de la oferta, el mercado envía señales contradictorias. Según el secretario de Energía de EE.UU., Chris Wright, los flujos de crudo desde el golfo Pérsico se han recuperado hasta aproximadamente un 80% de sus niveles previos al conflicto, lo que evidencia una mayor resiliencia del suministro frente a las interrupciones iniciales. Sin embargo, esa recuperación no se ha trasladado con igual intensidad a los productos refinados, en particular al diésel, cuyos inventarios permanecen ajustados y cuyos precios continúan elevados. La proximidad del invierno en el hemisferio norte incrementa esta vulnerabilidad, ya que cualquier interrupción adicional podría intensificar las restricciones de abastecimiento.
Esta estrechez también se refleja en la estructura de futuros. El diferencial entre los contratos más próximos del Brent supera los tres dólares por barril y configura una pronunciada backwardation, es decir, una estructura en la que el suministro inmediato cotiza con una prima significativa respecto de las entregas posteriores. Este comportamiento señala restricciones en la disponibilidad física de petróleo y refuerza la importancia de monitorear los inventarios comerciales, la capacidad de refinación y la evolución de los flujos marítimos.
Por el lado de la demanda, que también condiciona al petróleo WTI, las señales son considerablemente menos favorables. La Agencia Internacional de Energía (AIE), la Administración de Información Energética de EE.UU. (EIA) y la OPEP han revisado a la baja sus perspectivas de consumo, al reconocer que el encarecimiento de los combustibles afecta la actividad económica. La AIE anticipa que la demanda mundial de petróleo en 2026 se ubicará aproximadamente 2,6 millones de barriles diarios por debajo de los niveles de 2025, y la EIA también proyecta una contracción significativa. La OPEP mantiene una visión relativamente más optimista y espera una recuperación más sólida durante 2027, lo que revela diferencias importantes sobre la persistencia del impacto económico del conflicto.
Para la economía mundial, el petróleo continúa siendo un importante canal de transmisión de los riesgos geopolíticos hacia la inflación y la actividad. Las economías importadoras enfrentan mayores costos de producción, transporte y energía, mientras que los países exportadores pueden beneficiarse de ingresos externos más elevados. Sin embargo, una desaceleración prolongada terminaría debilitando también las perspectivas de consumo de hidrocarburos, lo que generaría un mecanismo de ajuste sobre los propios precios.
Estructura alcista del petróleo WTI bajo presión de la diplomacia
De cara a las próximas semanas, el factor determinante será la evolución de las conversaciones diplomáticas y su capacidad para traducirse en una reducción efectiva de las restricciones de suministro. Una negociación verificable entre Washington y Teherán podría acelerar la desaparición de parte de la prima geopolítica, especialmente si coincide con una recuperación sostenida de las exportaciones del Golfo. Por el contrario, nuevas agresiones contra infraestructura energética o transporte marítimo podrían revertir con rapidez la reciente corrección. A mediano plazo, el principal contrapeso a eventuales presiones alcistas seguirá siendo el deterioro de la demanda global, amplificado por los elevados costos energéticos y las condiciones financieras restrictivas.
Desde la perspectiva técnica, el petróleo WTI mantiene una estructura alcista de mediano plazo, aunque enfrenta presiones vendedoras tras el reporte no confirmado sobre posibles avances diplomáticos para poner fin al conflicto con Irán. La noticia provocó caídas cercanas al 3% en el Brent y el WTI, reflejo de una potencial reducción de la prima de riesgo geopolítico, y refuerza el rechazo técnico observado en la zona de resistencia de US$100,07–102,24.
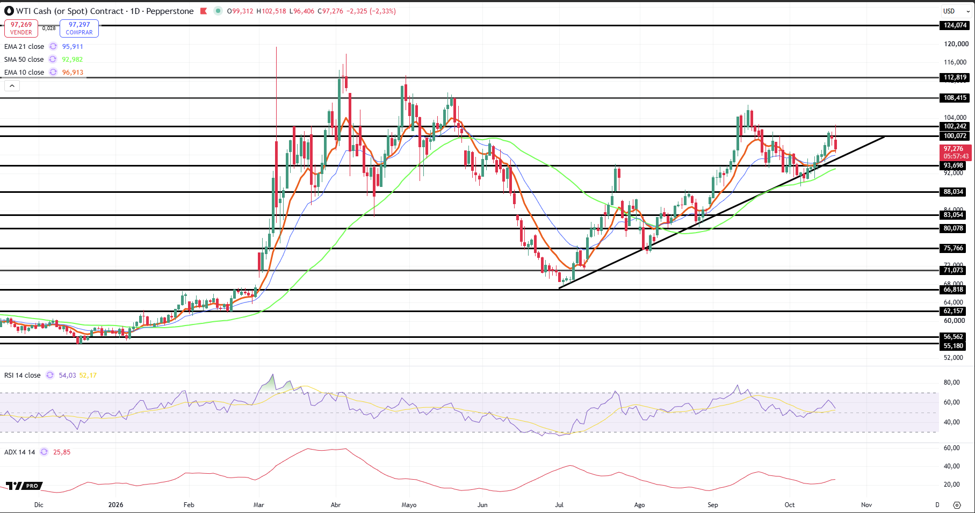
De todos modos, los indicadores respaldan una tendencia todavía constructiva. Las medias móviles EMA 10 (US$96,91), EMA 21 (US$95,91) y SMA 50 (US$92,98) mantienen una alineación alcista, mientras que el RSI en 54,03 refleja un impulso moderadamente positivo, sin condiciones de sobrecompra. El ADX en 25,85, por su parte, señala una tendencia con fuerza relevante, aunque sin confirmar por sí solo su dirección.
Hacia adelante, la presión vendedora y las expectativas de desescalada geopolítica favorecen una posible corrección hacia US$95–96, con riesgo de extensión hacia US$93,68–92,98. Esta última zona constituye un soporte decisivo, cuya ruptura podría acelerar las caídas hacia US$88,03. Por el contrario, una estabilización acompañada de señales de reversión ofrecería oportunidades de entrada compradora, con objetivos en US$100,07 y US$102,24. Superar estas resistencias habilitaría avances hacia US$108,42.
Diplomacia y oferta ajustada mantienen volátil al petróleo WTI
En este escenario, el petróleo WTI probablemente continuará exhibiendo una elevada volatilidad, con movimientos determinados tanto por los acontecimientos diplomáticos como por la evolución efectiva del balance entre oferta y demanda. La reducción de la prima de riesgo dependerá de que las conversaciones se verifiquen y se traduzcan en menores restricciones de suministro, mientras que el deterioro de la demanda global seguirá limitando eventuales repuntes y el soporte de US$93,68–92,98 se mantendrá como la referencia técnica decisiva.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.