- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


Petróleo corrige por Ormuz dentro de tendencia alcista

Resumen
- El WTI retrocede desde máximos cercanos a US$105-106 impulsado por la reactivación del oleoducto Este-Oeste saudí y señales de Irán sobre una posible reapertura del Estrecho de Ormuz, aunque la estructura técnica de fondo se mantiene constructiva mientras el soporte de US$93,70-95,30 no se rompa.
- La Agencia Internacional de Energía mantiene una visión restrictiva de los fundamentos físicos: los inventarios globales han caído más de 400 millones de barriles desde el inicio del conflicto y proyecta que la demanda mundial se contraerá en 2026.
- Los mercados de diésel presentan una tensión incluso mayor que el crudo, con precios récord en EE.UU. y Europa y exportaciones reducidas desde Oriente Medio, lo que limita el alcance del efecto desinflacionario de la caída del WTI.
¿Por qué el petróleo pierde prima geopolítica?
El petróleo extiende su racha bajista en un mercado que comienza a retirar parte de la prima geopolítica acumulada durante las últimas semanas. Dos factores concentran la atención: la reactivación gradual del oleoducto Este-Oeste de Arabia Saudita y nuevas señales desde Teherán sobre una posible reapertura del Estrecho de Ormuz.
La recuperación del corredor saudí es especialmente relevante porque devuelve al país una ruta estratégica para transportar crudo desde sus áreas productoras del este hacia el puerto de Yanbu, en el Mar Rojo, evitando Ormuz. El oleoducto había quedado fuera de operación después de los ataques con drones de la semana pasada, eliminando temporalmente uno de los principales mecanismos de contingencia del mercado. Ahora está bombeando nuevamente, aunque inicialmente a un ritmo reducido, mientras las autoridades trabajan para recuperar una capacidad operativa mucho mayor y reanudar cargamentos desde el Mar Rojo.
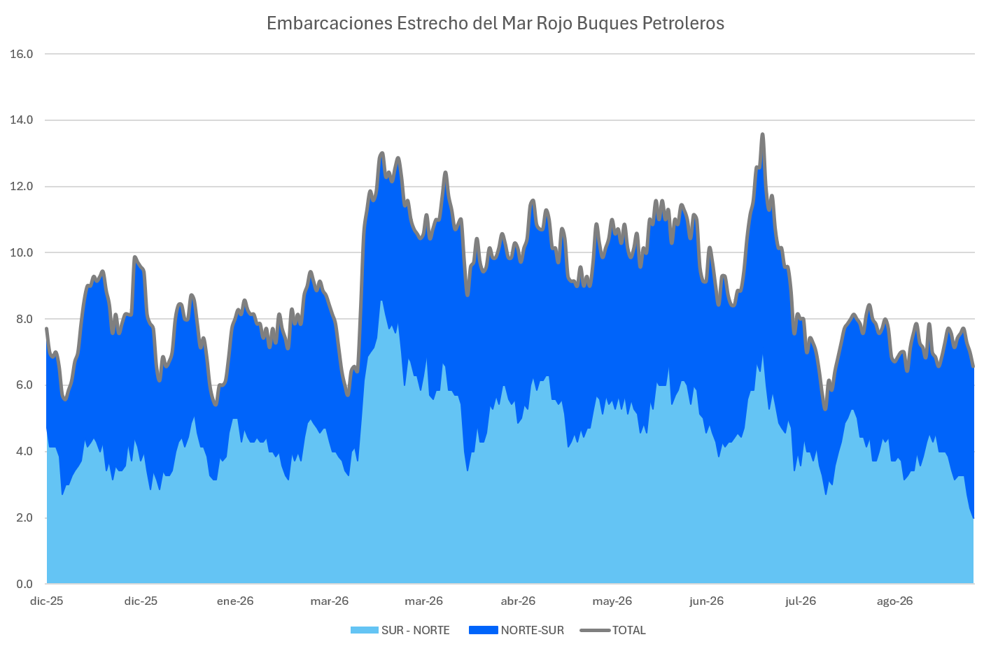
Al mismo tiempo, Arabia Saudita ha demostrado una capacidad creciente para mantener exportaciones aun en condiciones extraordinarias. Aramco incrementó nuevamente los cargamentos desde varios terminales del Golfo, mientras operadores han recurrido a rutas alternativas y transferencias barco a barco. Esto reduce el riesgo inmediato de una pérdida adicional de oferta y explica por qué el mercado está reaccionando con mayor sensibilidad a cualquier noticia que sugiera una mejora logística.
El segundo catalizador es diplomático. Irán ha señalado que podría reabrir Ormuz en cuestión de días si EE.UU. reduce la presión militar y levanta el bloqueo sobre sus puertos. La Asamblea General de Naciones Unidas se ha convertido así en un punto focal para los inversores, que buscan señales de algún mecanismo de desescalada entre Washington y Teherán. La mera posibilidad de negociaciones ha sido suficiente para comprimir parte de la prima de riesgo incorporada al petróleo.
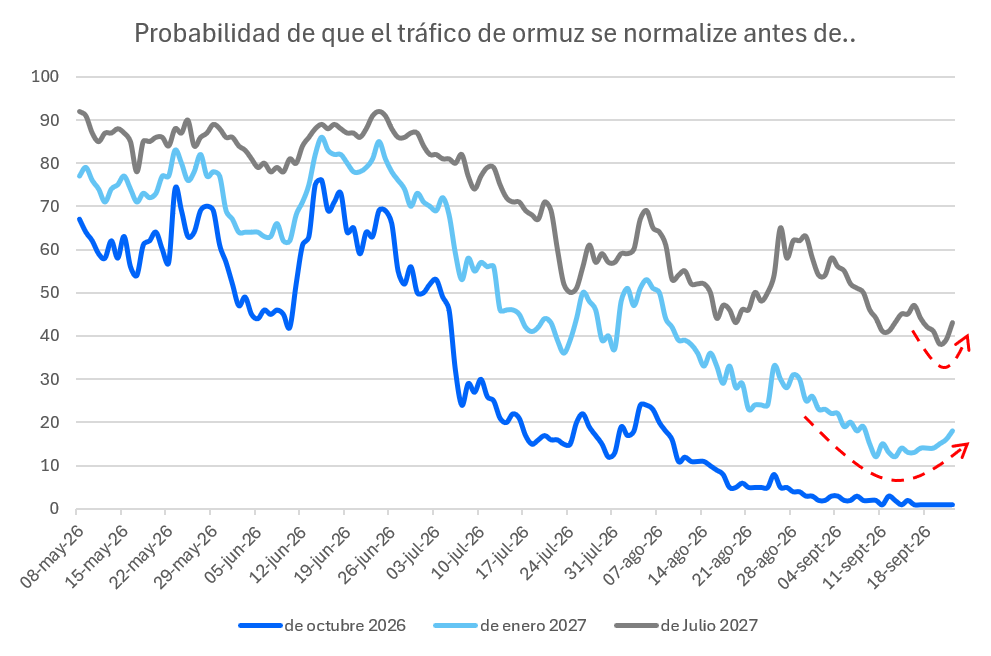
Sin embargo, conviene distinguir entre expectativas de normalización y normalización efectiva. El tránsito por Ormuz continúa profundamente alterado y los riesgos sobre la infraestructura regional permanecen elevados. El mercado viene de varios meses en los que rutas alternativas, instalaciones saudíes y tráfico marítimo han demostrado ser vulnerables a ataques y represalias. Esta falta de redundancia logística constituye una de las principales fragilidades estructurales del actual sistema energético. Por ello, el descenso del WTI representa principalmente una menor probabilidad asignada a los escenarios más extremos de escasez, no el fin del shock de oferta.
Los fundamentos físicos siguen siendo restrictivos
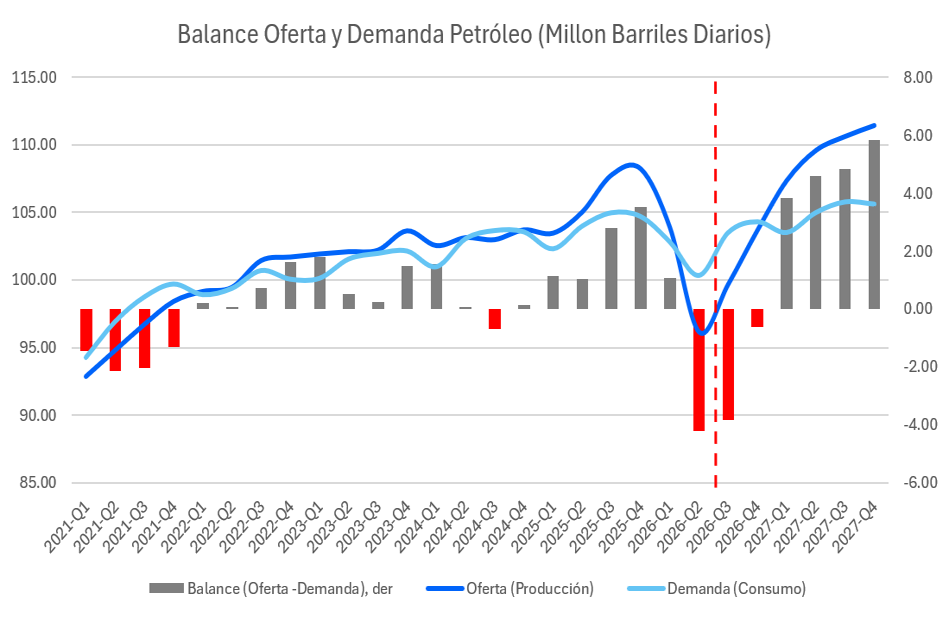
Los fundamentos físicos siguen siendo restrictivos. La Agencia Internacional de Energía (IEA) ha venido recortando sus estimaciones de suministro debido al lento retorno de los flujos del Golfo y espera que la brecha entre oferta y demanda siga siendo significativa durante 2026. En agosto ya calculaba que los inventarios observados globales habían caído más de 400 millones de barriles desde el inicio del conflicto, reflejando meses de utilización de reservas para compensar las disrupciones de producción y transporte.
Además, la tensión más severa ya no se encuentra exclusivamente en el crudo. Los mercados de productos refinados, especialmente el diésel, presentan una situación incluso más restrictiva. Las exportaciones desde Oriente Medio se han reducido de manera considerable, mientras los ataques sobre refinerías han limitado simultáneamente otra importante fuente de combustibles para el mercado mundial. Los precios del diésel han alcanzado niveles récord en EE.UU. y Europa, y los inventarios se encuentran particularmente deprimidos.
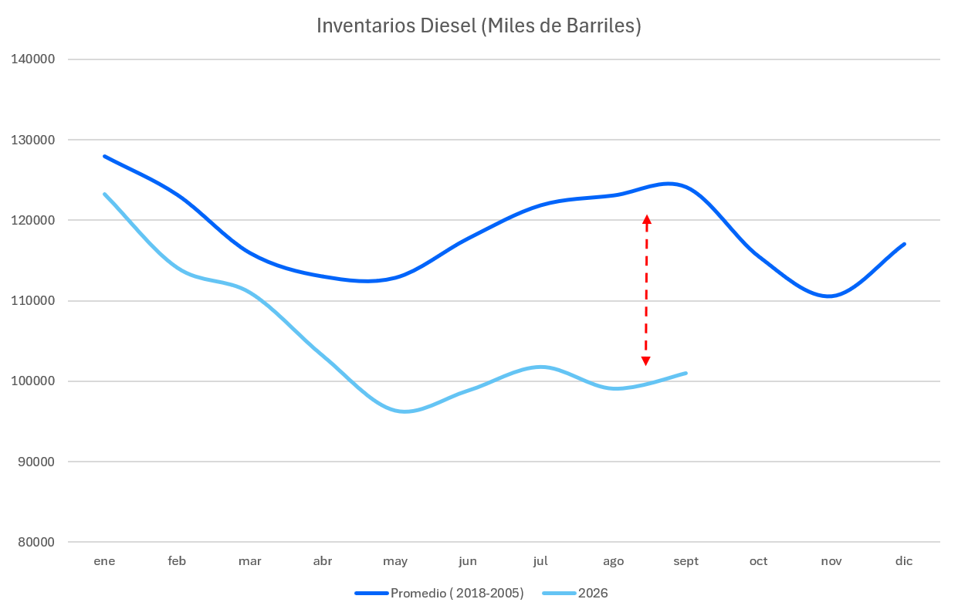
Esta divergencia entre crudo y productos es fundamental para interpretar las implicancias macroeconómicas. Una recuperación parcial de las exportaciones saudíes puede reducir el precio marginal del petróleo, pero no necesariamente corrige con la misma velocidad la escasez de capacidad de refinación ni la disponibilidad de destilados medios. La propia IEA ha señalado que las interrupciones en Oriente Medio y Rusia mantienen restringidos los mercados de diésel, jet fuel y otros productos, generando márgenes de refinación excepcionalmente elevados.
Por el lado de la demanda aparece, precisamente, el principal mecanismo de ajuste. Los elevados precios energéticos y las interrupciones en las cadenas internacionales de suministro están comenzando a destruir consumo. La IEA proyecta actualmente que la demanda mundial de petróleo se contraerá en 2026, después de sucesivas revisiones a la baja, mientras que la OPEP también ha moderado de manera importante sus estimaciones.
El canal macroeconómico sigue siendo relevante. La moderación del petróleo ayuda a contener las expectativas inflacionarias y reduce marginalmente la presión sobre las tasas soberanas, pero el efecto desinflacionario puede resultar limitado mientras los combustibles refinados, los fletes y los seguros marítimos permanezcan elevados. Para los bancos centrales, la diferencia es importante: un descenso sostenido del crudo facilitaría la estabilización de la inflación, mientras que una nueva interrupción de Ormuz o de infraestructura regional podría reactivar rápidamente el riesgo de segunda ronda sobre transporte, alimentos y costos industriales.
Para la economía mundial, el shock energético está operando cada vez más a través de esos canales indirectos. El diésel es crítico para transporte, agricultura, construcción y logística; por ello, precios persistentemente elevados pueden mantener altos los costos empresariales incluso si el WTI continúa corrigiendo. En economías importadoras de energía, esto implica menor ingreso disponible para los hogares, presión sobre márgenes corporativos y menor crecimiento.
Hacia adelante, el WTI probablemente seguirá mostrando una sensibilidad excepcional a cualquier noticia proveniente de Oriente Medio. Una reapertura creíble y sostenida de Ormuz, acompañada por una recuperación del oleoducto Este-Oeste y mayores exportaciones desde Yanbu, podría permitir una compresión adicional de la prima geopolítica. Pero el punto de partida sigue siendo frágil: los inventarios globales han sufrido fuertes reducciones, la oferta de productos refinados permanece restringida y el sistema logístico tiene menos capacidad de absorción frente a nuevos shocks que antes del conflicto.
Por ello, la lectura del movimiento actual debe ser matizada. El mercado está descontando una menor probabilidad de los escenarios más severos de interrupción, pero todavía no existe evidencia suficiente para hablar de una normalización estructural. Mientras no se restablezcan de manera sostenible los flujos de Ormuz y la capacidad de refinación, las noticias diplomáticas pueden generar correcciones significativas en el WTI, pero cualquier nuevo ataque o fracaso negociador podría reconstruir rápidamente la prima de riesgo. En las próximas semanas, más que las cuotas de OPEP+ o la estacionalidad tradicional, serán la seguridad de las rutas marítimas, la capacidad saudí de diversificar exportaciones, la disponibilidad global de diésel y la evolución de la diplomacia entre EE.UU. e Irán las variables que seguirán definiendo la dirección del mercado petrolero.
WTI corrige dentro de un rango alcista mayor
Desde la perspectiva técnica, el WTI se encuentra en una zona técnica decisiva tras corregir desde los máximos recientes cercanos a US$105-106. Aunque el impulso de corto plazo se ha debilitado, la estructura de fondo sigue siendo constructiva, con la EMA de 10 días aún sobre la de 21 y ambas por encima de la media de 50 días. El soporte clave está entre US$93,70 y US$95,30, zona que coincide con el antiguo nivel de ruptura y la EMA de 21 días.
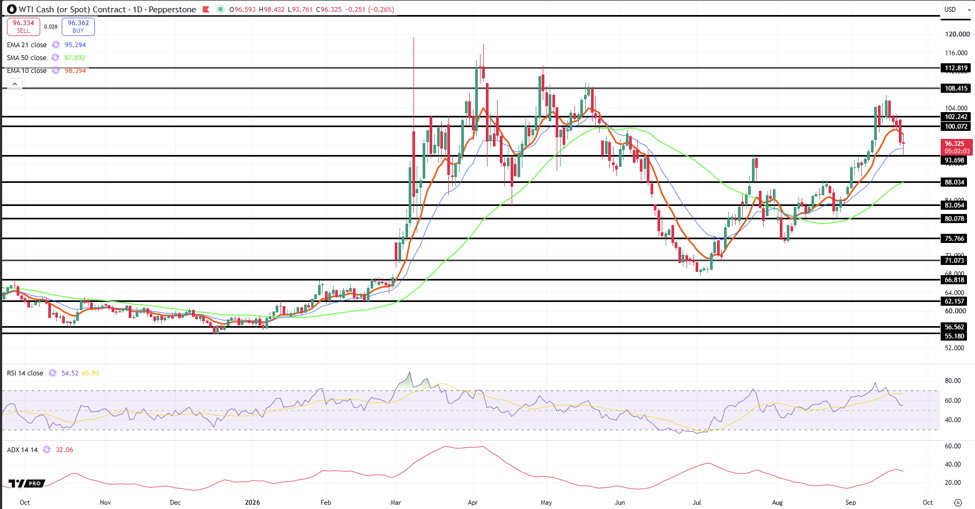
Mientras este rango se mantenga, la caída puede interpretarse como un pullback dentro de una tendencia alcista mayor. Una recuperación sobre US$98,40 y posteriormente US$100-102 reforzaría el escenario alcista hacia US$105-108. En cambio, un cierre diario claro bajo US$93,70 deterioraría la estructura y abriría espacio para una corrección más profunda hacia US$88, donde converge la media de 50 días.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.