- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


Precio y valoración de la acción
- La acción cerró el viernes pasado a $354,72 (−2,1 %), cerrando una semana a la baja y dejándola aproximadamente un 20 % por debajo en lo que va del año frente a su cierre de diciembre en torno a los $450 por acción.
- El rango de 52 semanas va desde un mínimo de julio de $297 hasta un máximo establecido a principios de año. La acción se sitúa un 22,5 % por debajo de ese máximo y un 18 % por encima del mínimo. Técnicamente, el soporte está cerca de $354, la resistencia cerca de $384 y la media móvil de 200 días cerca de $390.
- La presión de la semana pasada vino de una comunicación bancaria sobre una posible fusión con SpaceX, junto con la caída del 1,88 % del Nasdaq el 14 de octubre, la preocupación de otro banco por el consumo de caja y los informes de salidas de ejecutivos y escrutinio regulatorio del Cybercab.
- Valoración: la capitalización de mercado es de aproximadamente $1,4 billones ($1,45 billones al 15 de octubre). El P/E (relación precio-beneficio) de los últimos 12 meses es de aproximadamente 327x frente a una mediana de 5 años de 107x. Sobre la base de el BPA esperado para 2027 ($1,18), el múltiplo es de aproximadamente 300x, y aproximadamente 13x de ventas esperadas para el 2026 ($106 900 millones). Por lo tanto, el precio no depende de las ganancias actuales, sino del valor de opción de la autonomía y la robótica.
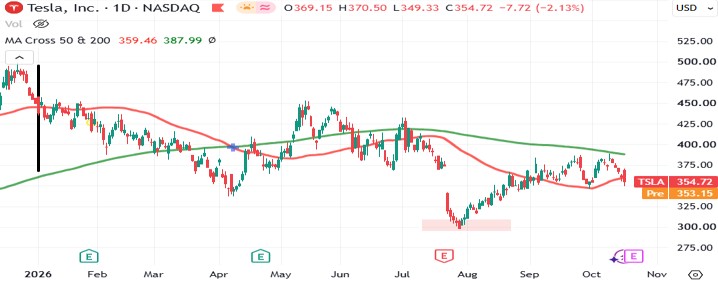
Fuente: TradingView, al 19 de octubre.
Calidad de los resultados
- Volumen. Los ingresos crecieron gracias a las entregas, mientras que el precio de venta promedio y los créditos regulatorios cayeron, y el gasto en IA y la compensación basada en acciones aumentaron. Los créditos fueron de $146 millones frente a $439 millones hace un año. Después de excluir aproximadamente $230 millones de partidas extraordinarias, el margen automotriz se mantuvo prácticamente estable de forma secuencial. La debilidad es, por lo tanto, estructural.
- Calidad de las ganancias reportadas. El BPA GAAP, principios de contabilidad generalmente aceptados, ($0.32) incluyó una ganancia no realizada de aproximadamente $1.000 millones sobre la inversión de Tesla en SpaceX y una liberación de reservas fiscales de California, frente a un ingreso operativo de solo $398 millones. Dado que Tesla recibió sus acciones de SpaceX a través del acuerdo con xAI, las ganancias reportadas se moverán con el precio de las acciones de SPCX.
- Energía. Excluyendo la garantía, el margen permanece en torno al 28% (estimación aproximada), por encima del objetivo a largo plazo de la dirección (un rango entre el 20 % y 25 %). Una recuperación mecánica es posible, pero su tope es limitado.
- Caja. El beat de caja del segundo trimestre vino de un flujo de caja operativo de $4.700 millones frente a los $3.450 millones esperados, y de un capex (gasto de capital) unos $900 millones por debajo de lo previsto. Parte del gasto ha sido, por lo tanto, pospuesto para el segundo semestre.
Reacción y patrón
- La acción cerró en $374,10 antes de los resultados, luego, cayó alrededor de un 4 % después del cierre y un 12,7 % al día siguiente, eliminando alrededor de $140.000 millones. La caída intradía alcanzó un máximo del 15,6 % frente a un movimiento descontado de ±5,9 %. La acción luego perdió un 26 % en cuatro semanas antes de llegar al mínimo de $297.
- El patrón se repite. En abril, la acción subió alrededor de un 4 % después el cierre tras superar las expectativas de ganancias,luego cerró un 3,56% a la baja cuando la guía de gastos de capital se elevó a más de $25.000 millones desde $20.000 millones y se indicó que el flujo de caja libre seguiría siendo negativo. La conclusión es que el mercado castiga el gasto y el consumo de caja más de lo que premia una superación de los beneficios por acción (BPA). La reacción después del cierre también puede revertirse durante conferencia en vivo, por lo que no se debe confiar en la primera hora.
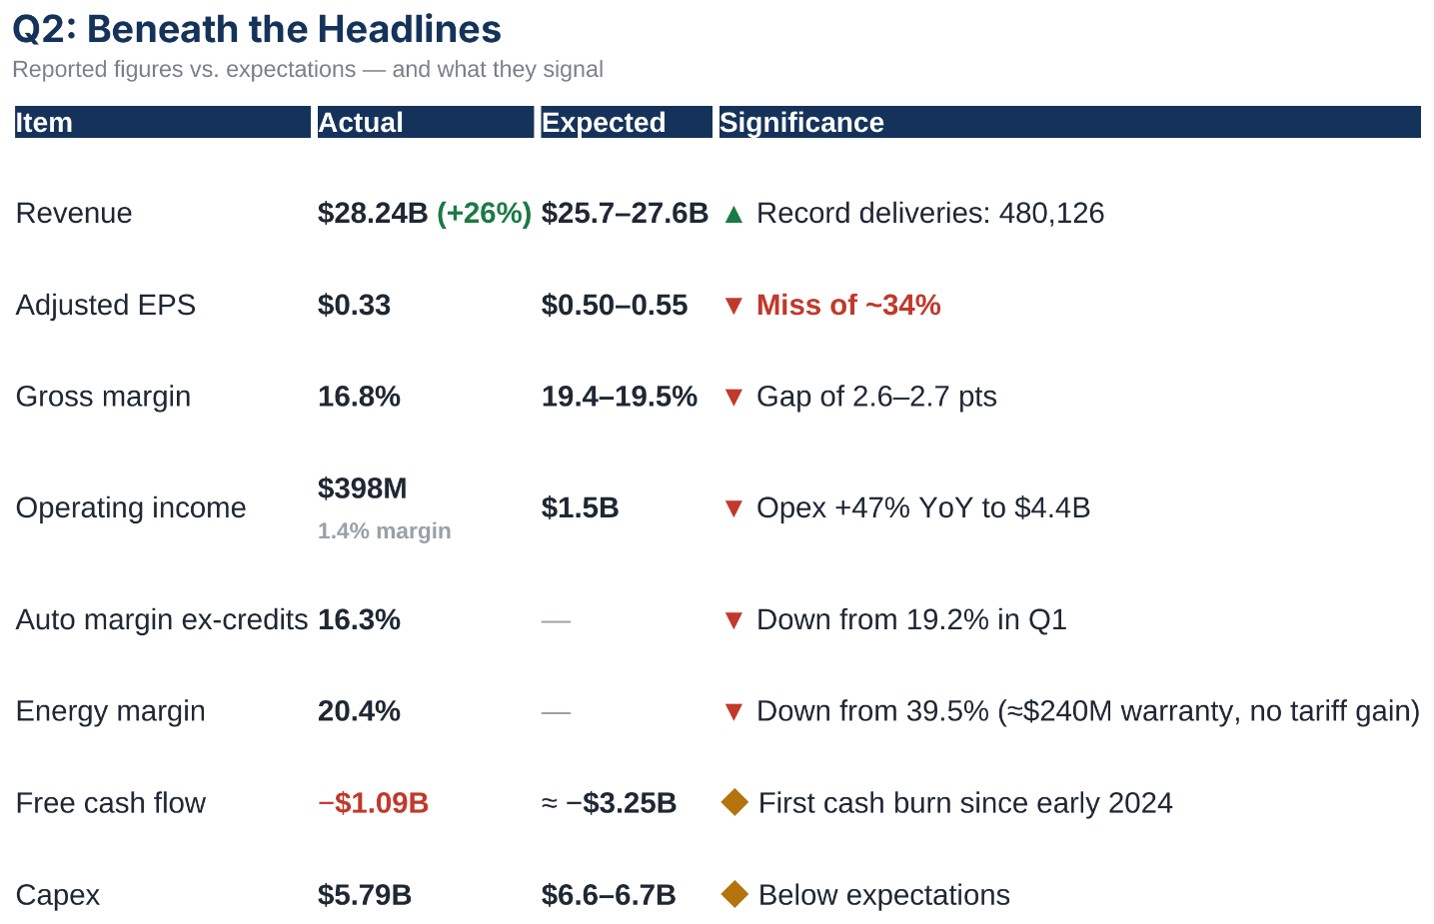
Elaborado internamente usando información del informe de la empresa TSLA del segundo trimestre (https://assets-ir.tesla.com/tesla-contents/IR/TSLA-Q2-2026-Update.pdf), Bloomberg y TradingView al 19 de octubre.
Cálculo del umbral (estimaciones)
1. Margen. No repetir el cargo por garantía de energía ($240 millones) agrega aproximadamente 0,9 puntos al margen bruto, elevándolo del 16,8% a aproximadamente el 17,7%, más o menos en línea con el consenso. Por lo tanto, el consenso supone efectivamente un margen automotriz plano y nada más. Cualquier nueva provisión de garantía o caída en los créditos se convierte directamente en un incumplimiento.
2. BPA. La brecha entre $0,33 y de $0,43 a $0,45 equivale a aproximadamente $350–420 millones antes de impuestos (sobre aproximadamente 3.500 millones de acciones), y la no repetición del cargo por garantía cubre el 57–69% de esa diferencia. Cada $100 millones adicionales de gasto equivalen a aproximadamente 3 centavos.
3. Ingresos. Si los ingresos por vehículo, energía y servicios se mantienen en los niveles del segundo trimestre, un modelo simplificado deja un rédito de unos $28 600 millones, aproximadamente $700 millones por encima del consenso. Por lo tanto, el consenso supone que los ingresos por vehículo caen alrededor de un 3 %. Por el contrario, la estimación de ingresos por energía ($3760 millones) parece un 20 % superior al trimestre anterior ($3140 millones) a pesar de un crecimiento en el despliegue de solo el 1,5 %.
4. Caja. Con $8.280 millones gastados en el primer semestre, el objetivo de más de $25.000 millones requiere aproximadamente $16.700 millones en el segundo semestre. Si el tercer trimestre llega a $7.500 millones, el Q4 debe ser de al menos $9.200 millones. Con un flujo de caja operativo similar al segundo trimestre ($4.700 millones), eso implica un flujo de caja libre de aproximadamente −$2.800 millones (rango de −$2.000 a −$3.700 millones). La liquidez de $43.500 millones es suficiente, pero la divulgación trimestral deja abierta la puerta a financiamiento de deuda adicional.
Supuestos incorporados en el precio de ≈$355
- El margen automotriz se mantiene en un rango de 16 a 17 % sin mayor erosión, y el gasto de capital (capex) se financia sin emitir acciones.
- Valor de la autonomía. El modelo valora la acción en $450, de los cuales aproximadamente $135 corresponden al robotaxi. Por lo tanto, el valor central es de unos $315, y a $354,7 el mercado está pagando unos $40 por acción (≈11 %) frente al 30 % en su modelo.
- Indicadores operativos. Más de 300 Cybercab en Austin (8 veces más en 30 días), y más de 1 millón de millas acumuladas sin conductor frente a unas 380 000 en la conferencia de resultados del segundo trimestre. La producción de Cybercab ha comenzado, más del 55 % de las entregas en Norteamérica incluyen una suscripción a FSD, y han llegado nuevas aprobaciones europeas. En cuanto a Optimus, el diseño de la Gen 3 está completo, con posibles ventas externas en el segundo semestre del 2027. Musk describió el inicio como muy lento.
- La demanda regional es mixta. Las ventas nacionales en China fueron del −9 % en septiembre frente a las exportaciones del +58 %. Los registros de vehículos eléctricos en Alemania aumentaron un 94,7 % en septiembre, pero en España fueron del −79 % y en Portugal del −37 % en agosto. Parte de la superación en las entregas provino de la reducción de unos 22 000 vehículos del inventario.
- Opción de fusión. La nota considera posible un anuncio antes de la reunión de accionistas del 6 de diciembre, siendo la estructura más probable una adquisición de Tesla por parte de SpaceX mediante acciones. Una situación ilustrativa otorga a los accionistas de Tesla aproximadamente el 41,7 % de la entidad combinada. Los obstáculos son la votación (el 11 % de las acciones de los bróker no presentaron poderes el año pasado), la gobernanza y las aprobaciones, incluida la de China. El mercado de predicciones da más del 50 % para principios del 2027.
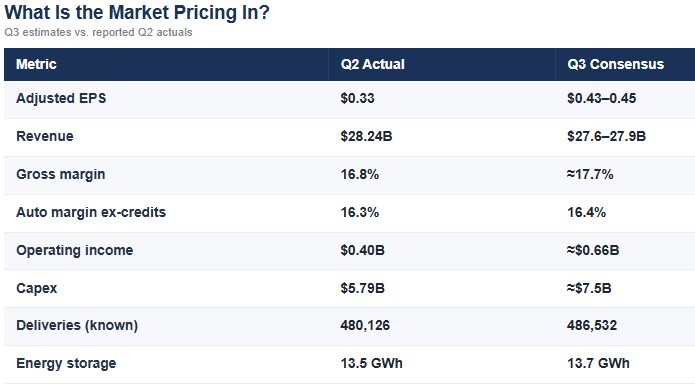
Elaborado internamente usando información del informe de la empresa TSLA del segundo trimestre (https://assets-ir.tesla.com/tesla-contents/IR/TSLA-Q2-2026-Update.pdf), Bloomberg y TradingView al 19 de octubre.
Opciones: El movimiento valorado y cómo leerlo
- Las opciones valoran un movimiento del 7,43 % (≈ ±$26,4), es decir, un rango de aproximadamente $328 a $381. El 15 de octubre, la opción mixta estaba en aproximadamente $27,02 en el precio de ejercicio de 362,5 (7,5 %) para el vencimiento del 23 de octubre.
- Comparaciones. El promedio de los últimos cuatro informes es del 5,95 %. El promedio de 10 trimestres es de aproximadamente 9,4 % (mediana de 8,9 %, 80 % de los movimientos ≤12 %, 95 % ≤16,3 %), y el movimiento real superó al movimiento valorado en 11 de los 16 informes. Sin embargo, estas estadísticas miden el máximo intradía, por lo que sobreestiman en relación con el cierre.
- Cambio de régimen. Antes de julio, las opciones tenían un precio de ≈6,3 % frente a un promedio realizado reciente de ≈4,3 %, una prima para el vendedor de volatilidad. Luego vino un −12,7 %. El mercado ha elevado el movimiento valorado a ≈7,5 %, pero sigue por debajo del promedio de 10 trimestres.
- Posicionamiento. Volumen de 2,97 millones de contratos, una relación de opciones de venta/opciones de compra de volumen de 0,59 (por debajo del 0,68 habitual), y un sesgo que se inclina aún más hacia la protección a la baja. La opciones de venta/opciones de compra de interés abierto es de 0,8. Las opciones de compra se concentran alrededor de 350 y 370, lo que puede generar un efecto de anclaje de opciones antes del vencimiento semanal (inferencia).
- Ubicación del rango. El límite inferior (≈328) coincide aproximadamente con el cierre posterior a las ganancias en julio (≈327), y el límite superior (≈381) toca la resistencia de 384. El mínimo de julio está a un 16 % del precio actual.
Qué observar en el informe
1. Margen automotor, excluidos créditos (16,3 %) y créditos regulatorios ($146 millones).
2. Energía: nuevo cargo por garantía, y si el margen alcanza el 25 % o más.
3. Gastos operativos ($4400 millones, +47 % respecto del año pasado).
4. Distribución del gasto de capital en el cuarto trimestre, el lenguaje de financiamiento (deuda o acciones) y el flujo de caja libre.
5. Autonomía: Número de Cybercab, nuevas ciudades, millas sin conductor, aprobaciones de FSD en Europa y la tasa de suscripción, y el expediente de la NHTSA.
6. Optimus: la fecha de presentación de Gen 3 y el inicio de la producción en Fremont (se esperan los primeros lotes en el tercer trimestre según la conferencia del segundo trimestre).
7. SpaceX y Terafab: cómo responde Musk a la pregunta sobre la fusión.
8. Guía del cuarto trimestre: entregas, aranceles y mezcla después del fin de la producción del Model S y X.
Cronología:
Martes, 20 de octubre: Resultados de SpaceX después del cierre
Miércoles, 21 de octubre: Tesla
Viernes, 23 de octubre: Vencimiento de opciones semanales
Hasta el 6 de diciembre: El período de la reunión de accionistas
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.